K1966:台積電 ADR 與半導體 ETF 的前一日報酬,在 SPY 之外改善 0050 當日漲跌方向的樣本外機率預測(Clark–West 檢定成立,非可交易訊號)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
在 SPY 前一美股日報酬之外,再加入 TSM(台積電 ADR)與 SMH(半導體 ETF)的前一美股日報酬,對 0050.TW 當日收盤是否上漲的樣本外機率預測有增量。預先註冊的 Clark–West 檢定拒絕「兩個額外係數為 0」:t=10.334(HAC lag 13),單尾 p=2.48e-25,顯著水準 0.05。平均 Brier 由 0.2131 降到 0.1991,平均對數損失由 0.6248 降到 0.5900。實驗標籤是 INCREMENTAL_CONFIRMED。這個結果描述樣本外機率預測的誤差,不是可交易訊號,也不含交易成本。
與 K1743 的區別
台積電的 ADR 在先前的 K1743 中已被檢驗過,結論是 NULL。兩個實驗回答不同的問題,結論不互相抵觸,也不互相推翻:
| K1743 | K1966 | |
|---|---|---|
| 標的與預測目標 | 2330.TW 與 TSM 的絕對報酬(波動代理) | 0050.TW 當日收盤是否上漲(二元方向) |
| 對照基準 | 自身落後一期的絕對報酬,不含 SPY | SPY 前一美股日報酬(M0) |
| 擴充項 | 對面市場報酬訊號與落後一期的溢價變動 | TSM 與 SMH 的前一美股日報酬(M1) |
| 損失與檢定 | MSE 與 QLIKE,Clark–West | Brier 與對數損失,Clark–West |
| 估計方式 | 固定訓練段,係數凍結 | 擴張窗,每個曆月重估一次 |
| 結論 | NULL:兩個方向都沒有量到對絕對報酬的增量 | INCREMENTAL_CONFIRMED |
K1743 在量級(波動大小)上沒有看到增量,K1966 在方向(機率預測)上看到增量。兩者的標的、基準、損失函數與樣本期都不同,不能把一個的結論轉移到另一個。K1743 的文章本身已寫明它沒有測報酬方向。
設計
- 資料 :0050.TW 與 SPY 取自本地價格快取,TSM 與 SMH 取自 yfinance 1.2.0;資料截止日 2026-10-08。報酬為簡單總報酬(取得日的
adj_close),特徵為前一美股日報酬,單位為百分點。 - 時序 :每個台股交易日 D 只使用嚴格早於 D 的最近一個美股交易日的報酬,而且該美股日的收盤要晚於台股前一個收盤,才算帶有新資訊;不符合的 83 列(例如美股假日之後的台股交易日)被剔除。
- 樣本 :台股報酬 4,332 個,進入樣本的列 2,522 個;預測日自 2019-01-01 起,共 1,818 個(2019-01-02 至 2026-10-08),首次估計的訓練列 704 個。預測日內上漲日的比例是 53.08%,持平日 78 個記為未上漲。
- 模型 :邏輯迴歸,含截距。M0 只含 SPY;M1 含 SPY、TSM、SMH;M2 含 SPY、TSM;M3 含 SPY、SMH。M0 巢狀於 M1。每個曆月重估一次(共 94 次),只使用日期早於該月第一天的樣本。
- 檢定 :C1 是對 Brier 損失的 Clark–West 檢定(M1 對 M0,HAC lag 依預註冊規則(預測日數的立方根取上整)為 13,單尾,顯著水準 0.05);C2 要求 M1 的平均 Brier 與平均對數損失都低於 M0。C1 與 C2 都成立,標籤才是
INCREMENTAL_CONFIRMED。M2、M3 與其他輸出是描述性的,不進標籤。 - 預註冊 :版本 v1.1,凍結日 2026-10-10(台灣時間),非盲(
is_blind=false)。沒有隨機成分,所有計算皆為確定性。
C1:Clark–West 檢定
| 統計量 | 數值 |
|---|---|
| 預測日數 | 1,818 |
| Clark–West 調整後損失差平均 | 0.025561 |
| Clark–West t(HAC lag 13) | 10.334 |
| 單尾 p | 2.48e-25 |
| 顯著水準 | 0.05 |
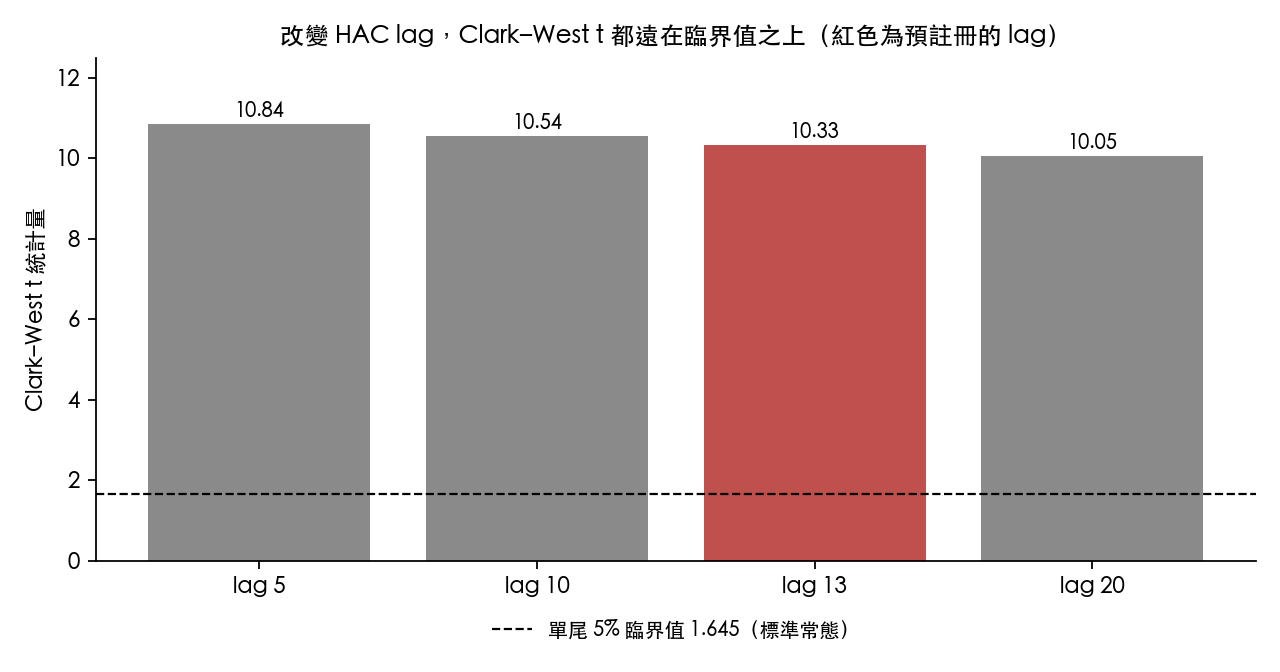
換用預註冊的另外三個 Bartlett lag(見圖,由小到大),Clark–West 的 t 分別是 10.838、10.544、10.048,結論不變。M2(SPY+TSM)對 M0 的 t 是 9.312,M3(SPY+SMH)對 M0 的 t 是 9.579,兩個單獨加入的變數各自也有增量;這兩項沒有做多重檢定校正,只作描述。原始 DM/HLN 在巢狀比較下的 H0 並不以 0 為中心,這裡只看方向:Brier 的 HLN t=-6.211,對數損失的 HLN t=-6.479,負值表示 M1 的損失較低。
C2:樣本外損失
平均 Brier 差(M0 減 M1)是 0.013981,平均對數損失差是 0.034791,正值表示 M1 較低,C2 成立。
| 模型 | 解釋變數 | 平均 Brier | 平均對數損失 | 符號命中率 | PT z |
|---|---|---|---|---|---|
| M0 | SPY | 0.2131 | 0.6248 | 66.94% | 14.249 |
| M1 | SPY、TSM、SMH | 0.1991 | 0.5900 | 68.98% | 16.004 |
| M2 | SPY、TSM | 0.2015 | 0.5976 | 69.47% | 16.433 |
| M3 | SPY、SMH | 0.2008 | 0.5938 | 69.58% | 16.538 |
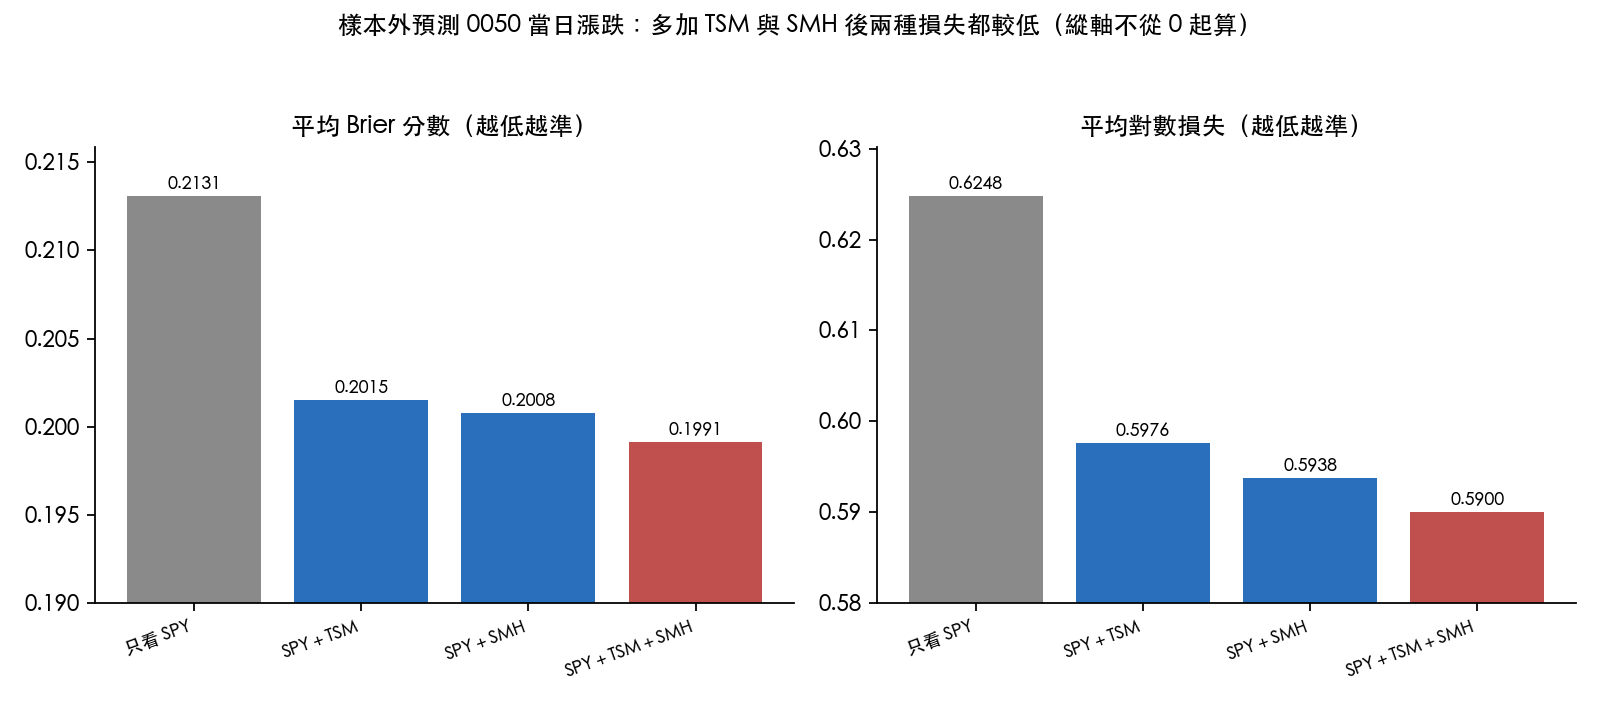
符號命中率與 PT(Pesaran–Timmermann)方向檢定是描述性的。M1 的命中率 68.98% 高於 M0 的 66.94%,但 M2(69.47%)與 M3(69.58%)的命中率比 M1 更高,Brier 與對數損失則是 M1 最低。命中率只看機率有沒有過 0.5,不看機率的大小,因此裁定標籤用的是損失而不是命中率。依競技場規則只用 SPY 的符號預測,命中率是 67.00%(與 M0 的 66.94% 略有差異,因為 M0 以邏輯迴歸機率是否大於 0.5 判定);預測日內 SPY 報酬與 0050 報酬的相關是 0.418。
增量出現在兩個時段
把 2019 年起的預測日以 2024-01-01 切成兩段,損失差在兩段都為正:
| 時段 | 預測日數 | 平均 Brier 差(M0 減 M1) | 平均對數損失差(M0 減 M1) |
|---|---|---|---|
| 2024-01-01 之前 | 1,175 | 0.012379 | 0.031788 |
| 2024-01-01 起 | 643 | 0.016908 | 0.040280 |
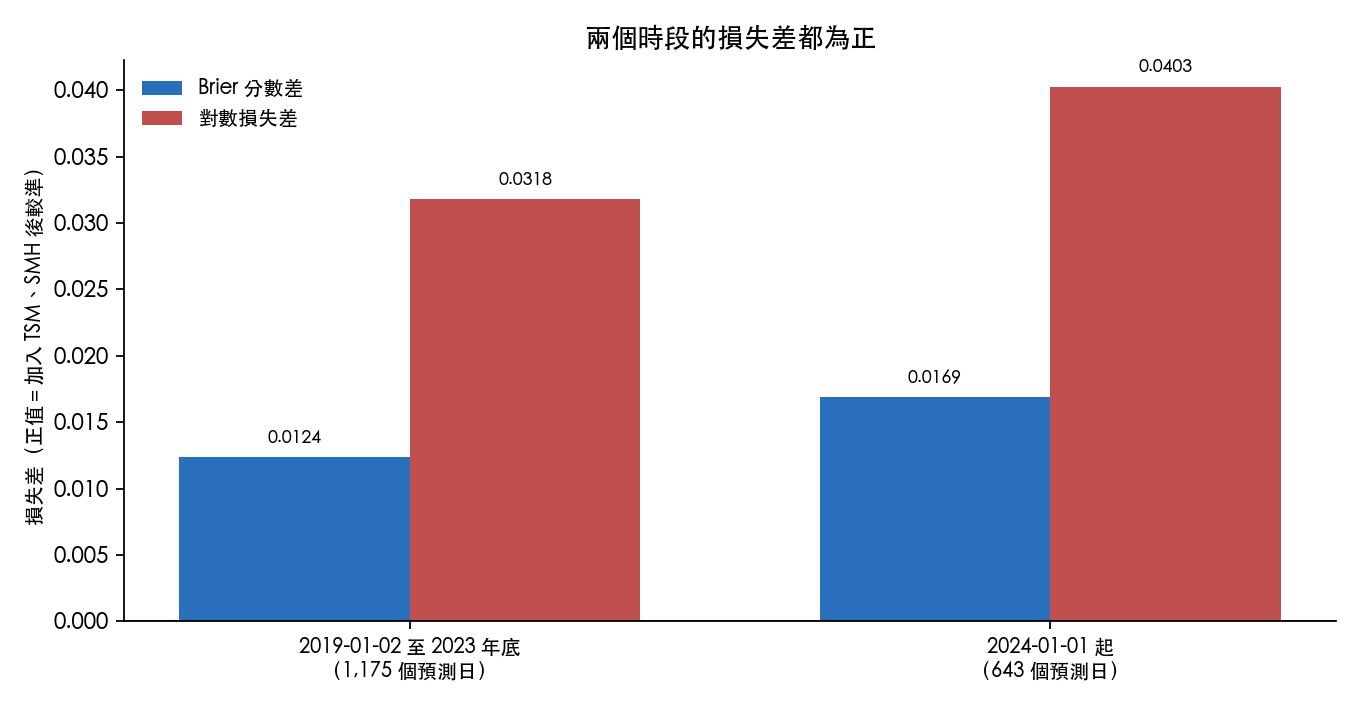
SPY 係數斷點診斷(樣本內,M0 加入 2024-01-01 起的指標與其和 SPY 報酬的交乘項,Newey–West HAC)顯示,SPY 對 0050 方向的斜率在斷點前是 0.718(1,879 日),斷點起是 1.323(643 日),位移 0.605,標準誤 0.201,雙尾 p=0.0027。這是預註冊指定切點的樣本內診斷,不進標籤,也不是預測評估;它顯示 M0 的基準本身在後段不同,但損失差在前後兩段都為正,增量並不只出現在後段。
M1 最後一次估計(2026-10,訓練列 2,516 個)的係數中,SPY、TSM、SMH 三項都為正(0.235、0.152、0.281,單位是每 1 個百分點報酬對應的對數勝算)。這只是最後一次估計的描述,不是對各變數貢獻的分解。
結論與適用範圍
- 支持:在 SPY 之外加入 TSM 與 SMH,對 0050.TW 當日收盤上漲與否的樣本外機率預測,Brier 與對數損失都較低,Clark–West 檢定拒絕額外係數為 0。
- 不支持:可交易的結論。目標是收盤對收盤的方向,其中包含開盤跳空;美股收盤後訊號已知,但開盤前的跳空無法在前一個收盤買進,本題的任何結果都不是交易訊號,也不含交易成本。
- 沒有檢定:增量來自台積電本身、半導體產業,或兩者與 0050 成分的重疊。M2 與 M3 各自也有增量,彼此的貢獻無法在這個設計下分開。
- 與 K1743 的關係:目標與基準都不同(見上表),兩者不互相推翻。
限制
- 非盲 :SPY 與 0050 的方向關係在凍結前已被看過,M0 基準部分為非盲;TSM、SMH 的增量為盲。引用本結論須帶這個限定。
- 偽即時 :報酬使用取得日的
adj_close,股利還原因子是事後值,結果是事後還原價格上的偽即時樣本外。 - 日曆缺口 :0050.TW 檔案缺少 12 個交易所日曆列為交易日的日期,預註冊 §2 估計對樣本的影響不到千分之三。
- 範圍 :結論只針對 0050.TW、SPY、TSM、SMH 與釘住的快照;0050 是 TAIEX 的代理,不是官方指數。
- 執行次數 :預註冊 §12 記載凍結後只執行一次,這是記錄者自述,無法從版本紀錄獨立證明。
- 本文是研究結果,不是對個別投資人的建議,也不是策略上架依據。
資料來源:0050.TW、SPY 的本地價格快取與 yfinance 取得的 TSM、SMH 日資料(預測期 2019-01-02 至 2026-10-08,共 1,818 個預測日)。實驗 K1966,預註冊、凍結輸入與重現規格見 experiments/K1966/。artifact certification:PASS。主要依據的鍵:confirmatory.cw_brier、confirmatory.mean_diff_brier、confirmatory.mean_diff_logloss、models.*、periods.*、spy_break、cw_lag_ladder、cw_other_models。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊