依波動加減碼 SPY,扣掉大盤之後的額外報酬站得住嗎?256 個月裡,年化 3.72% 到 5.02% 的估計分不出是不是運氣
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
回測常把依波動高低加減碼的 SPY 寫成每年有額外報酬。要不要把這份額外報酬算進預期,取決於它扣掉大盤、再扣掉趨勢之後還剩多少,以及剩下的數字分不分得出是運氣。
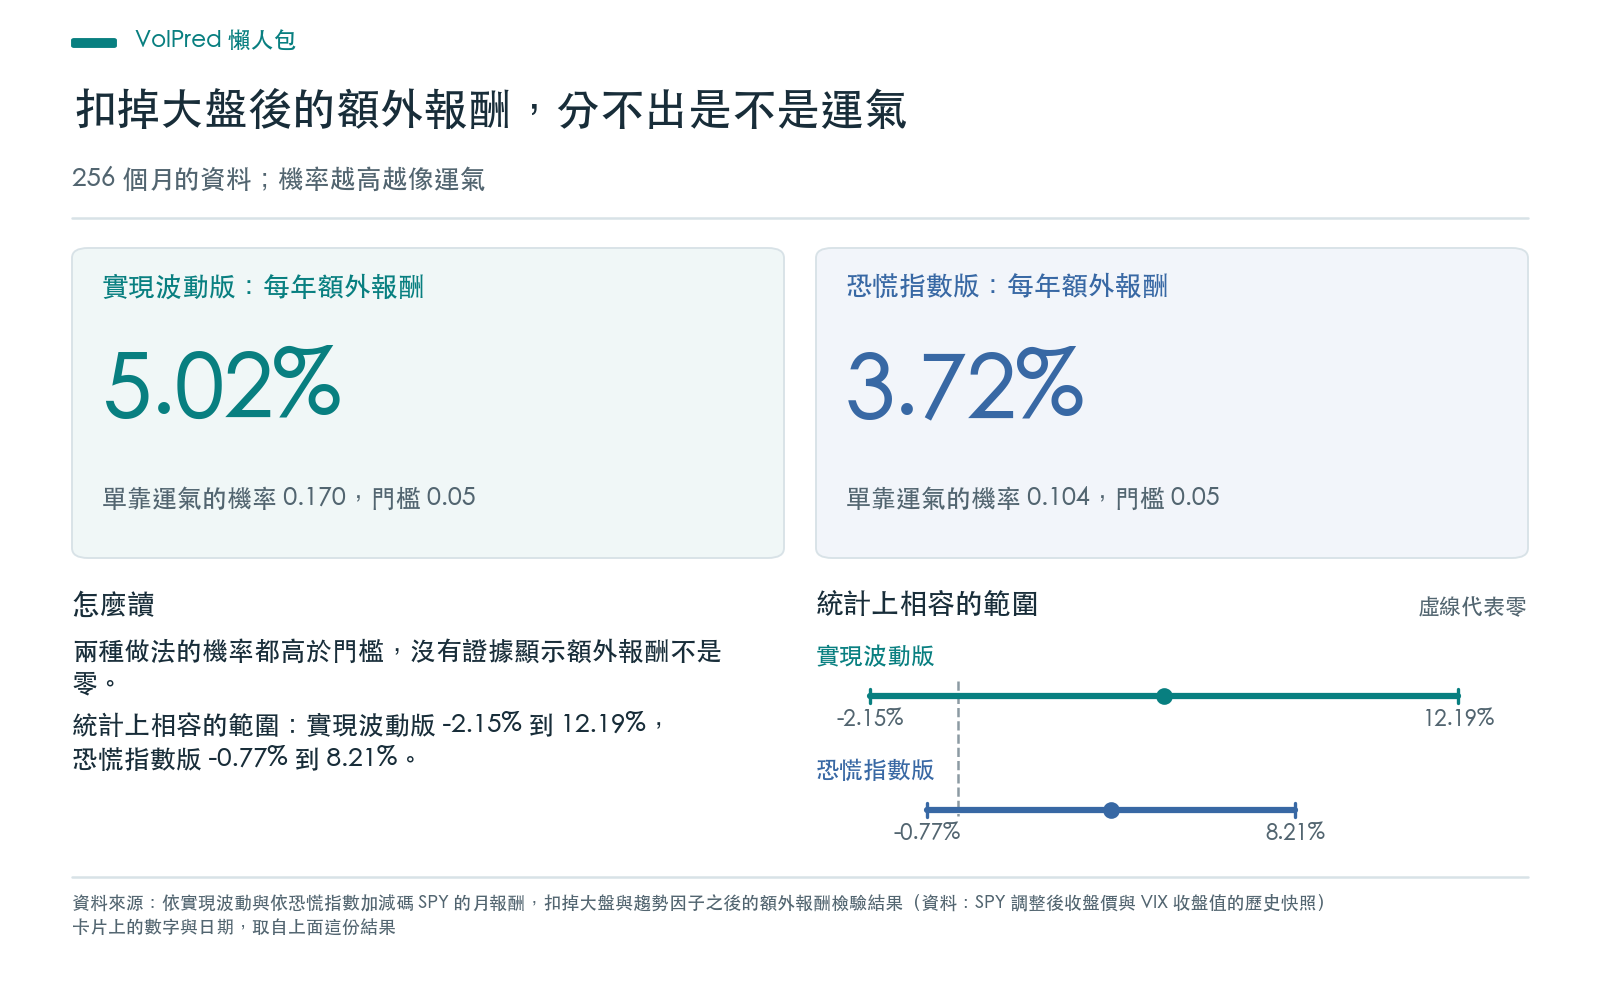
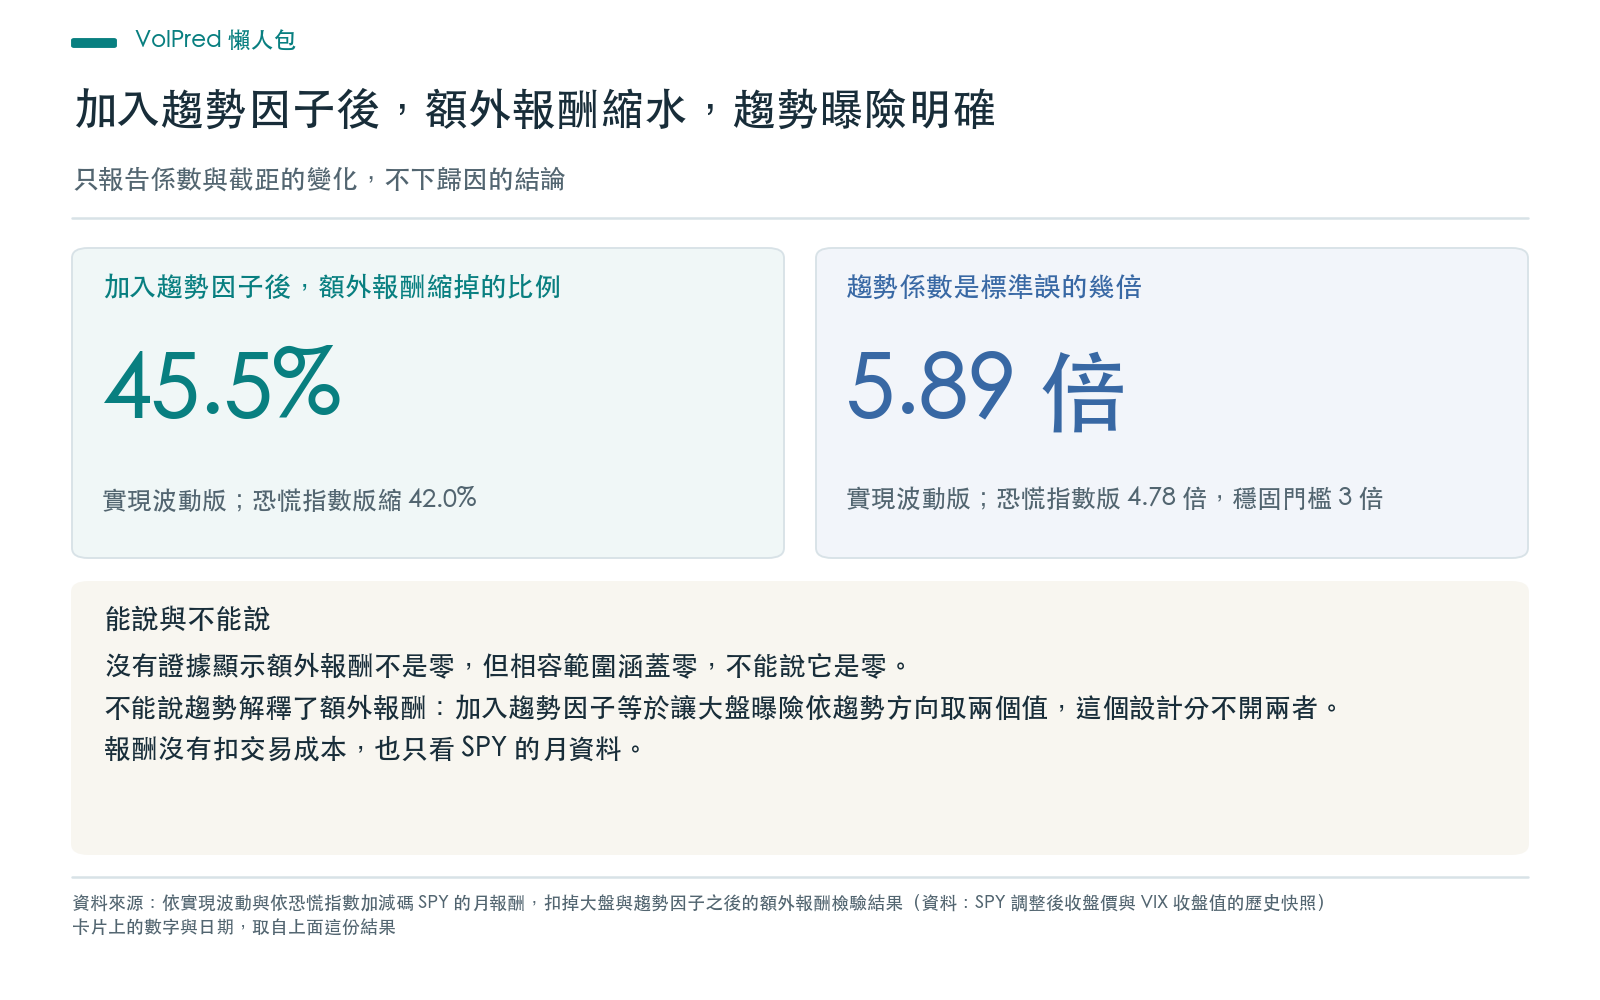
這篇用 2004-01-01 至 2026-04-30 的月資料檢查兩種做法:一種依過去 22 個交易日的實現波動調整部位,一種依前一個交易日的恐慌指數(VIX)調整。先講結果:兩種做法對大盤的連動係數是 0.69 與 0.70,扣掉這份連動之後,每年多出 5.02% 與 3.72%,但這個樣本分不出是不是運氣,單靠運氣出現的機率是 0.170 與 0.104,都高於慣例的門檻 0.05。把「前 12 個月趨勢」也扣掉之後,額外報酬縮到 2.73% 與 2.16%,各縮 45.5% 與 42.0%,剩下的更分不出。趨勢因子的係數則明確不為零。
先看結論
- 兩種做法扣掉大盤之後,每年多出的報酬是 5.02%(實現波動版)與 3.72%(恐慌指數版),單靠運氣的機率 0.170 與 0.104。沒有證據顯示額外報酬不是零,也不能因此說它是零:統計上相容的範圍是 -2.15% 到 12.19%,以及 -0.77% 到 8.21%。
- 加入趨勢因子後,額外報酬縮到 2.73% 與 2.16%,機率 0.378 與 0.221,仍然沒有達到門檻。
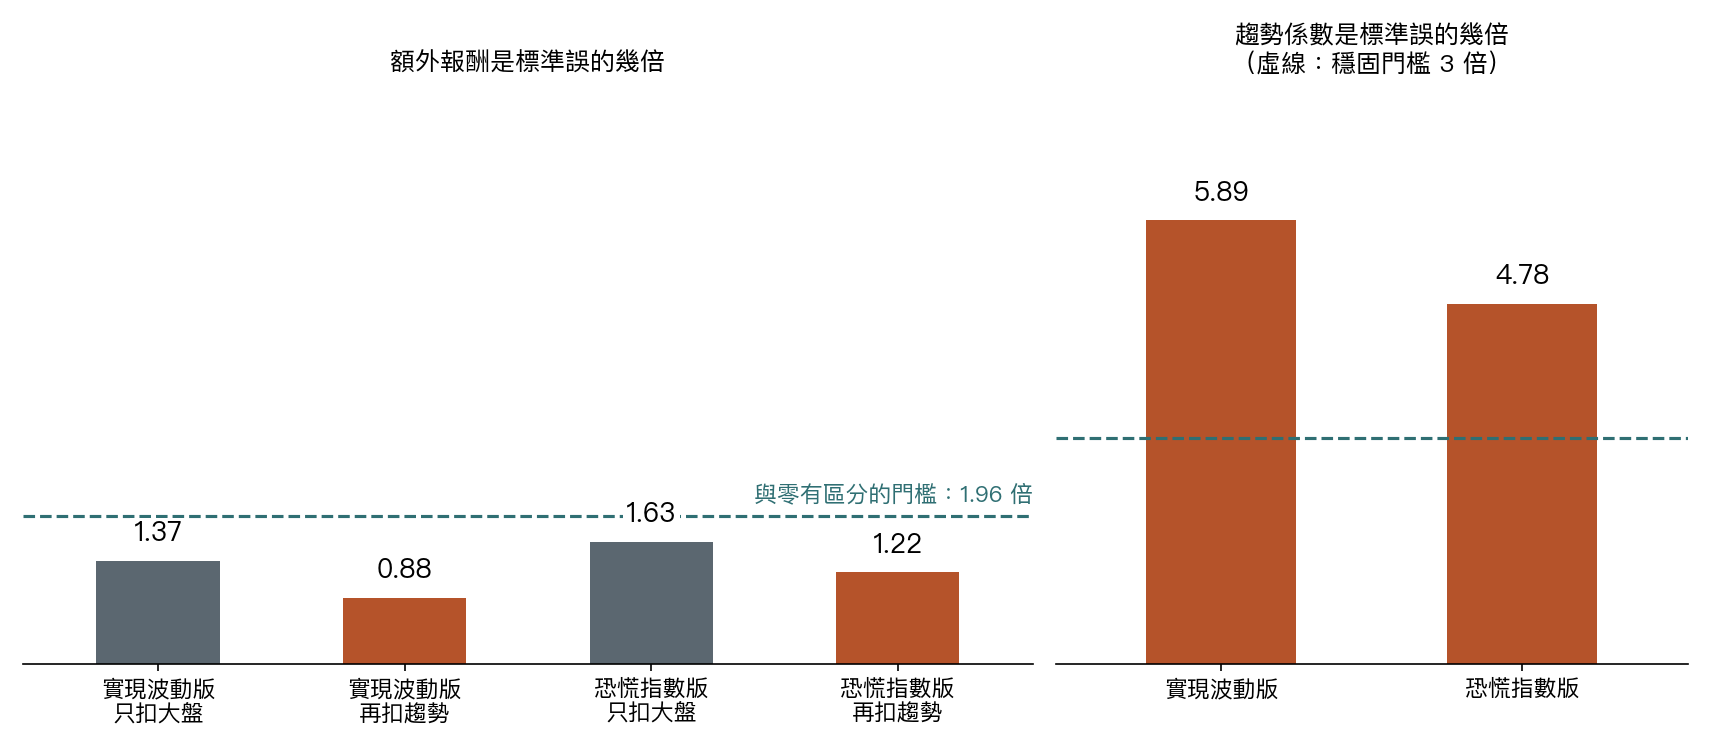
- 兩個版本的趨勢係數分別是標準誤(估計值的不確定幅度)的 5.89 倍與 4.78 倍,高於穩固門檻 3 倍。內嵌的趨勢曝險確實存在。
- 這個設計分不開兩種解讀:趨勢因子解釋了額外報酬,或大盤曝險隨趨勢狀態不同。本文只報告係數與截距的變化,不下歸因的結論。
兩種做法怎麼調部位
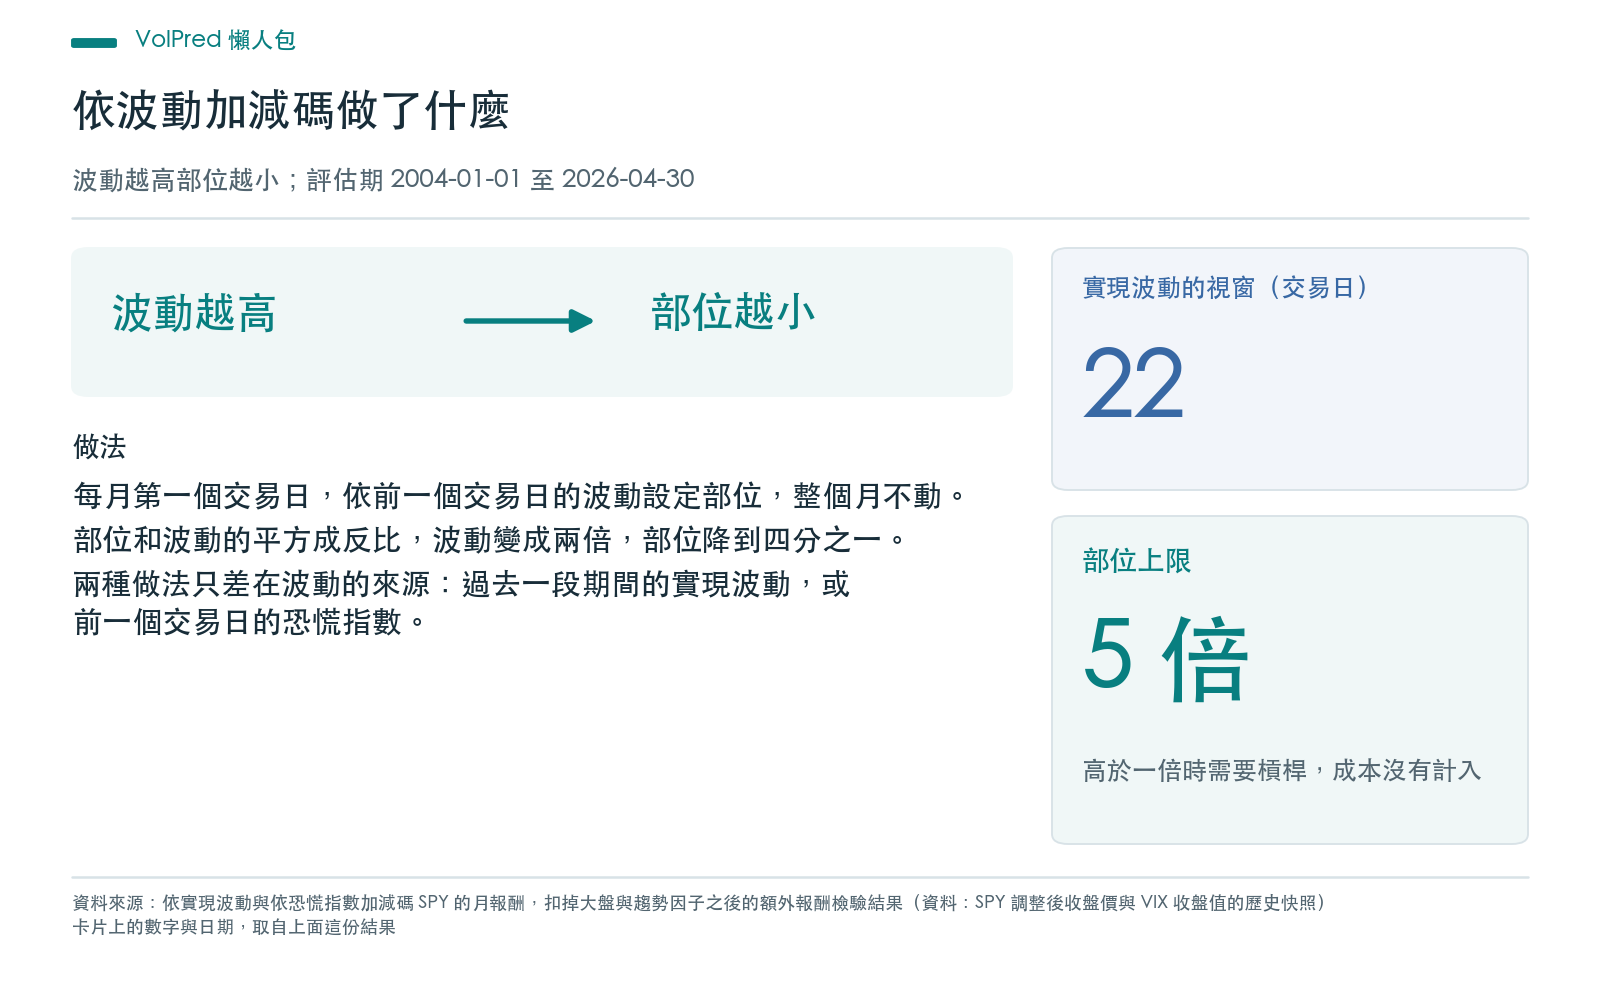
規則很單純:每月第一個交易日,依前一個交易日的波動設定股票部位,整個月不動。部位和波動的平方成反比,波動變成兩倍,部位降到四分之一;部位上限是 5 倍。兩種做法的差別只在波動的來源:實現波動版用過去 22 個交易日的日報酬波動,恐慌指數版用前一個交易日的 VIX 收盤值。
比例常數只用 2003-12-31 以前的資料決定,目的是讓校準期的平均部位接近一倍。2004-01-01 起才是評估樣本,共 268 個月。
先看未經檢定的描述。年化報酬是月報酬的平均乘以十二,不是複利計算。
| 序列 | 平均年化報酬 | 年化波動 |
|---|---|---|
| 大盤(SPY) | 11.31% | 14.64% |
| 實現波動版 | 12.90% | 16.93% |
| 恐慌指數版 | 11.71% | 13.48% |
實現波動版的報酬比大盤高 1.59 個百分點,但波動也較大;恐慌指數版高 0.40 個百分點,波動較小。這兩個差距沒有經過檢定,也不等於下面的額外報酬:額外報酬要先扣掉與大盤同步漲跌的部分才算,兩者的差別在下一節說明。
怎麼判斷額外報酬是不是運氣
額外報酬。 把策略的月報酬拆成「跟著大盤的部分」和「剩下的部分」。策略對大盤的連動係數只有 0.69(實現波動版)與 0.70(恐慌指數版),也就是大盤漲跌一份,策略平均只跟著漲跌不到一份。剩下的部分換算成年化,就是本文說的額外報酬。它是拿策略和「持有這麼多份大盤」相比得到的,所以會大於策略與大盤的報酬差距。
趨勢因子。 前 12 個月大盤的累積報酬為正,就算當月做多大盤;為負,就算當月放空大盤;取這個多空部位的當月報酬當作趨勢因子。把它加進拆解,看額外報酬縮多少。再把 12 個月換成 6 個月做一次,當穩健性檢查。
倍數與運氣。 估計值除以它的不確定幅度(標準誤)得到倍數,標準誤的算法容許相鄰月份的報酬彼此相關。通行的慣例是:至少 1.96 倍才算和零有區分,對應單靠運氣的機率 0.05;至少 3 倍才算穩固。這項檢驗沒有事先登記判讀門檻,這裡採用上述慣例。
月數。 評估樣本共 268 個月;趨勢訊號需要前 12 個月的報酬,所以 12 個月版的拆解用 256 個月,6 個月版用 262 個月。
避免偷看。 部位由前一個交易日的資料決定,趨勢訊號只用前面月份的報酬。
結果
額外報酬有多少,是不是運氣
下表的「機率」是單靠運氣出現這麼大額外報酬的機率,越低越不像運氣。
| 做法 | 只扣大盤:每年額外報酬 | 機率 | 再扣趨勢因子:每年額外報酬 | 機率 | 縮幅 |
|---|---|---|---|---|---|
| 實現波動版 | 5.02% | 0.170 | 2.73% | 0.378 | 45.5% |
| 恐慌指數版 | 3.72% | 0.104 | 2.16% | 0.221 | 42.0% |
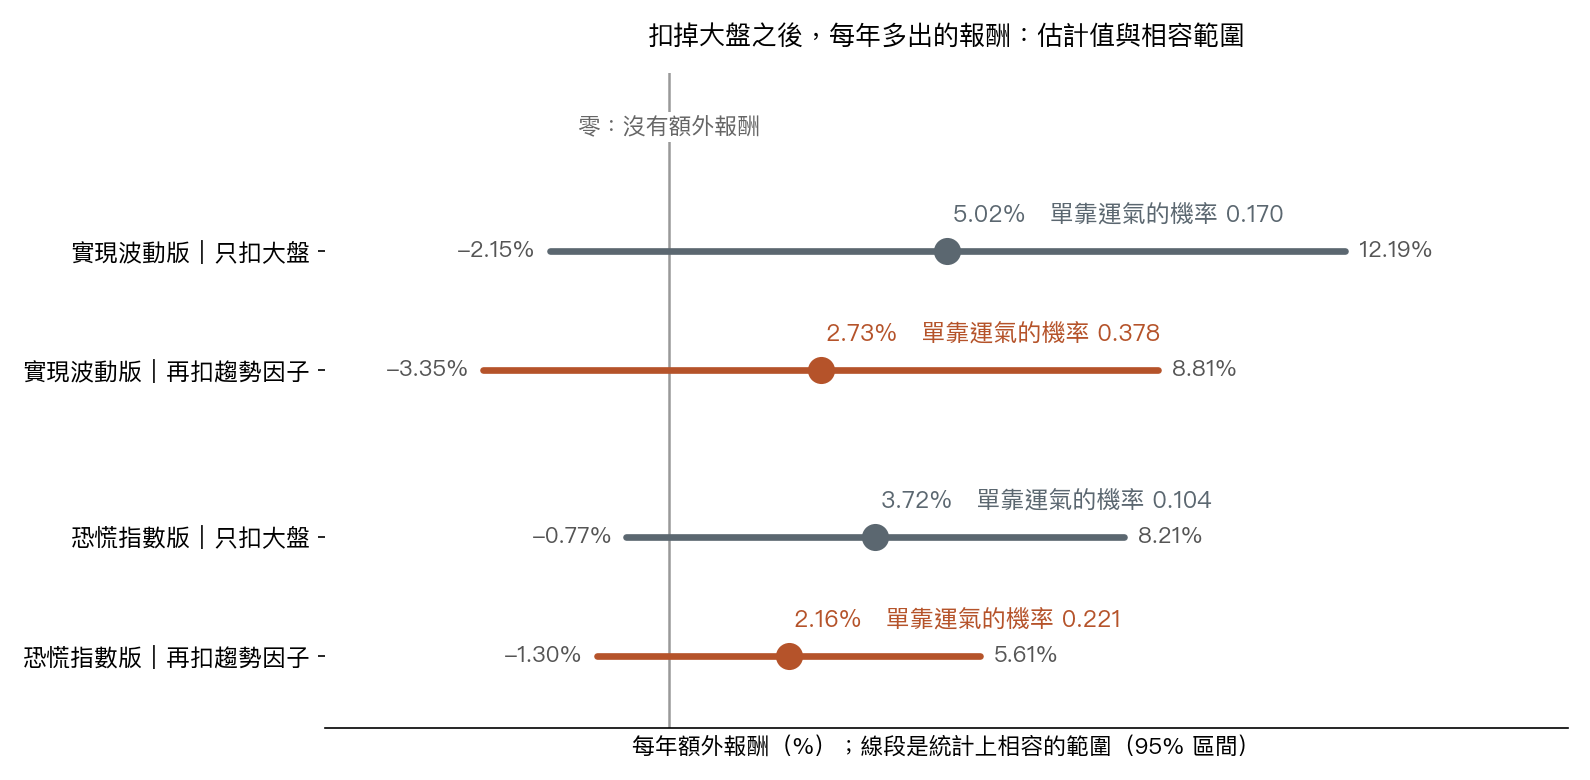
四格機率都高於 0.05,沒有一格達到門檻。圖 1 的線段是統計上相容的範圍:估計值加減 1.96 倍標準誤,約等於 95% 的把握。四條線段都涵蓋零。實現波動版只扣大盤的線段從 -2.15% 延伸到 12.19%,恐慌指數版從 -0.77% 到 8.21%。這個樣本太短,無法把額外報酬限定在小範圍內。
趨勢曝險
圖 2 左側把四格額外報酬換成標準誤的倍數:1.37、0.88、1.63、1.22 倍,全部低於 1.96 倍。右側是趨勢係數:實現波動版 5.89 倍,恐慌指數版 4.78 倍,都高於 3 倍。兩種做法都帶著明確的趨勢曝險,而額外報酬在加入趨勢因子前後都沒有和零區分開。
把 12 個月版切成三段期間,再扣掉趨勢因子之後,結果如下。
實現波動版:
| 期間 | 月數 | 每年額外報酬 | 機率 | 趨勢係數是標準誤的幾倍 |
|---|---|---|---|---|
| 2004-2009 | 60 | 2.13% | 0.536 | 3.92 |
| 2010-2019 | 120 | 3.54% | 0.544 | 3.64 |
| 2020-2026 | 76 | 0.38% | 0.900 | 5.72 |
恐慌指數版:
| 期間 | 月數 | 每年額外報酬 | 機率 | 趨勢係數是標準誤的幾倍 |
|---|---|---|---|---|
| 2004-2009 | 60 | 0.00% | 1.000 | 3.96 |
| 2010-2019 | 120 | 2.80% | 0.348 | 2.74 |
| 2020-2026 | 76 | 0.68% | 0.788 | 2.83 |
六格裡額外報酬的機率最低是 0.348,沒有一格接近 0.05。趨勢係數最小是 2.74 倍,仍高於 1.96 倍;恐慌指數版在 2010-2019 與 2020-2026 兩段只有 2.74 與 2.83 倍,低於穩固門檻 3 倍。
把趨勢因子換成 6 個月(262 個月):額外報酬分別縮 40.3% 與 36.9%,剩下的機率是 0.331 與 0.200,趨勢係數是標準誤的 6.76 倍與 6.02 倍。方向與 12 個月版相同。
沒有證據,能說到哪
能說的。 2004-01-01 至 2026-04-30 的月資料裡,沒有看到這兩種做法有和零區分的額外報酬;加入趨勢因子後額外報酬縮了四成以上,剩下的更看不出;趨勢因子的係數則明確不為零。
不能說的。 第一,不能說額外報酬是零。相容範圍涵蓋零,也涵蓋 8.21% 與 12.19% 這樣的數字,而這項檢驗沒有事先試算樣本能分辨多大的額外報酬。
第二,不能說趨勢「解釋了」額外報酬。趨勢因子等於前期趨勢的方向乘以當月大盤報酬,所以把它加進拆解,等於讓策略對大盤的曝險依趨勢方向取兩個值。額外報酬縮小,可能是趨勢帶來第二個報酬來源,也可能只是曝險隨趨勢狀態不同。這個設計分不開兩者。
第三,不能說依波動調整沒有用。本文只檢驗額外報酬,沒有檢驗回撤或波動是否變小。
對讀者的意思。 評估這類做法時,這份資料不支持把回測的額外報酬寫進預期報酬。較合理的看法是:它是一套依波動調整大盤曝險的規則,行為有一部分與趨勢跟隨重疊。要不要用,取決於你要的是調整曝險的效果,不是額外報酬。
限制
- 單一標的。 只看 SPY 的月資料,結果不代表其他資產。
- 趨勢定義固定。 只用大盤自己 12 個月與 6 個月報酬的方向,其他定義沒有檢驗。
- 標準誤的算法。 倍數會隨算法小幅移動。恐慌指數版只扣大盤的 1.63 倍離門檻最近,本文的判讀只用 0.05 的門檻。
- 子期間月數少。 三段期間只有 60、120、76 個月,估計更不穩,恐慌指數版的趨勢係數在兩段只有 2.74 與 2.83 倍。
- 不含交易成本。 報酬沒有扣交易成本;部位上限 5 倍,高於一倍時需要槓桿,本文沒有計算槓桿與融資成本。
- 資料版本。 SPY 調整後收盤價與 VIX 收盤值取自入庫的歷史快照,下載日期與調整基準日無法追溯。
- 判讀門檻。 沒有事先登記,採用通行慣例,不是事前約定。
資料與方法
- 資料:SPY 調整後收盤價與 VIX 收盤值的歷史快照;比例常數用 2003-12-31 以前的資料決定;評估期 2004-01-01 至 2026-04-30,共 268 個月。
- 做法:每月第一個交易日依前一個交易日的波動設定部位,兩種波動來源分別是過去 22 個交易日的實現波動與前一個交易日的 VIX。
- 檢驗:把月報酬拆成跟著大盤的部分與剩下的部分,再加入 12 個月(256 個月)或 6 個月(262 個月)趨勢因子;標準誤容許相鄰月份相關;判讀用 1.96 倍與 3 倍兩條門檻。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊