大型銀行財報開跑日的反應,加進 SPY 之後 20 日的波動預測:88 季的增量 t 值是 0.39(門檻 3.0),模型 R² 從 0.505 變成 0.506
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
大型銀行財報開跑日的反應,加進 SPY 之後 20 日的波動預測:88 季的增量 t 值是 0.39(門檻 3.0),模型 R² 從 0.505 變成 0.506
摘要
每季的財報季由大型銀行開跑。一個直覺的推論是:開跑日銀行股動得越兇,代表冒出來的總體消息越多,接下來一個月大盤越不平靜。本文檢驗這個推論:把「開跑日銀行的特有反應」S 放進一個已經包含 VIX 與近期波動的模型,看它能不能多解釋之後 20 個交易日 SPY 的實現波動。事件是 SEC EDGAR 上 JPM、C、WFC 三家銀行當季最早的財報申報日,共 88 季,2004-10-14 至 2026-07-14。
這項研究是非盲的 :事件規則在分析過程中修訂過,修訂時已看過部分中間結果。引用本文結論時請帶上這個限定。
四個結果,強度依證據排序:
- 開跑日確實是銀行的資訊日。 三家銀行扣掉大盤後的反應,開跑日平均 1.68,同月其他同星期幾的日子(104 天)平均 0.80,是 2.1 倍,Welch t = 4.72。
- 沒有偵測到增量資訊。 S 的增量係數是 0.017,HC3 的 t = 0.39(p = 0.70),Newey–West 的 t = 0.41,離事前登記的 3.0 很遠;偏 R² 只有 0.117%,模型 R² 從 0.505 變成 0.506。同一個模型裡只有 ln VIX 跨過門檻(t = 4.19)。
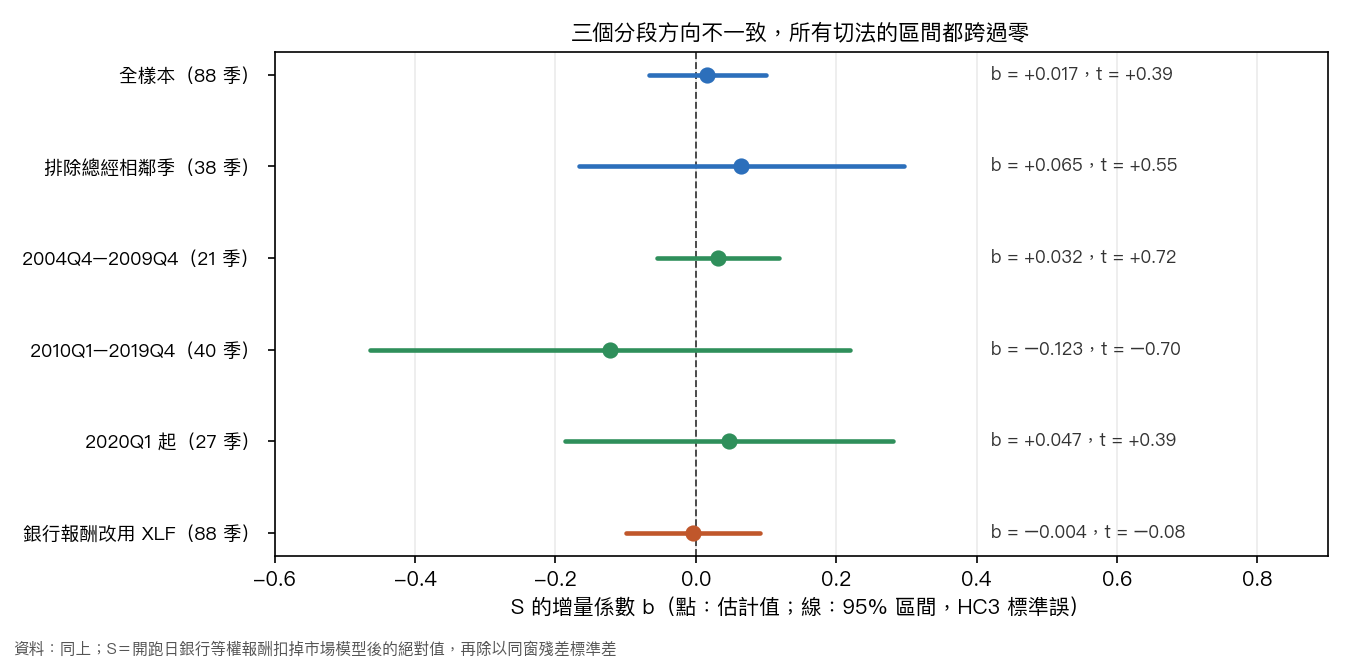
- 切法不穩,樣本外略差。 三個分段的方向是正、負、正;排除有總經公布相鄰的季之後(38 季)b = 0.065、t = 0.55;銀行報酬改用 XLF,b = −0.004、t = −0.08。從 2014-07-11 起的 49 季樣本外,加入 S 的預測均方誤差比不加高 0.9%(比值 1.0092)。
- 這個樣本量只看得見大效果。 在 3.0 的門檻與 80% 檢定力下,需要 S 解釋基準模型剩餘變異約 15.3% 才偵測得到(近似值),觀察到的是 0.12%。沒偵測到不等於不存在。
研究問題與文獻
Savor 與 Wilson(2016)從公告學習與系統性風險的角度討論財報公告,Patton 與 Verardo(2012)討論個別公司的資訊流與對獲利能力的學習,Foster(1981)處理同業之間的財報資訊傳遞。大型銀行是每季最早公布的一群,所以「最早公布者的反應是否帶著尚未公布者與總體的資訊」是自然的問題。本文把它轉成一個可檢驗的預測問題:銀行在開跑日的反應,在 VIX 與近期波動已經反映的水準之外,能不能預測之後一個月的大盤波動。
資料與設計
事件。 SEC EDGAR 的 8-K Item 2.02(財報新聞稿申報)受理時間,三家銀行;每季的開跑日是三家中最早的財報日。受理時間在 16:00(美東)以後的申報順延到下一個交易日。事件身分以原件驗證:279 份申報的第一個附件原文全部凍結並逐份讀標題,其中 262 份判為財報;262 個銀行月份各取最早一份財報,88 個開跑日逐季核對,與先前規則選出的日期不同的有 0 季。
樣本。 88 季,2004-10-14 至 2026-07-14。對照用的 placebo 日共 104 天:與開跑日同月、同星期幾,排除開跑日前後 5 個交易日與任何一家銀行的財報日。50 季的開跑日前後一日內有總經公布(CPI 50 季、非農 0 季、FOMC 1 季)。價格是 SPY、^VIX、JPM、C、WFC、XLF 的調整後日價格,固定快照。
變數。 訊號 S:開跑日三家銀行等權報酬,扣掉以 SPY 為基準的市場模型(α 與 β 用 t−252 至 t−22 日估計)之後取絕對值,再除以同窗殘差標準差。目標 y:SPY 在 t+1 至 t+20 日報酬平方和取對數。基準模型:ln VIX(t 日收盤)加三個 HAR 項(t 日、t−4 至 t 日、t−21 至 t 日的報酬平方均值取對數)。所有控制項只用 t 日收盤時已知的資訊,預測區間完全在 t 之後。
檢定。 H1:在基準模型加上 S,看 S 的係數。標準誤用 HC3(MacKinnon 與 White,1985),並以 Newey–West(落後 4)對照。H2:把開跑日與 placebo 日疊在一起,檢驗 S 的斜率在兩種日子是否不同,依季聚類。事前登記的門檻是 t ≥ 3.0(Harvey、Liu 與 Zhu,2016)。樣本外:擴張窗,從 2014-07-11 起共 49 季,以 Clark 與 West(2007)的巢狀模型檢定比較預測誤差。
結果一:開跑日是不是資訊日
| 日子 | 天數 | S 的平均 |
|---|---|---|
| 開跑日 | 88 | 1.68 |
| 同月同星期幾的 placebo 日 | 104 | 0.80 |
兩者的差距是 2.1 倍,Welch t = 4.72(p = 0.000007)。開跑日不是普通的一天,三家銀行自己的消息確實在那天湧出;這一步只確認事件選對了,不是主要假說。
結果二:S 的增量資訊
| 設定 | 季數 | b | t(HC3) | p(HC3) | t(Newey–West) | 偏 R²(%) |
|---|---|---|---|---|---|---|
| 全樣本 | 88 | +0.017 | 0.39 | 0.70 | 0.41 | 0.117 |
| 排除總經相鄰季 | 38 | +0.065 | 0.55 | 0.58 | 0.68 | 1.054 |
| 銀行報酬改用 XLF | 88 | −0.004 | −0.08 | 0.94 | −0.09 | 0.004 |
全樣本的基準模型各項:
| 變數 | 係數 | t(HC3) |
|---|---|---|
| ln VIX(t 日收盤) | +1.948 | 4.19 |
| HAR 日項 | +0.013 | 0.40 |
| HAR 週項 | +0.107 | 1.01 |
| HAR 月項 | −0.157 | −1.07 |
| 開跑日反應 S | +0.017 | 0.39 |
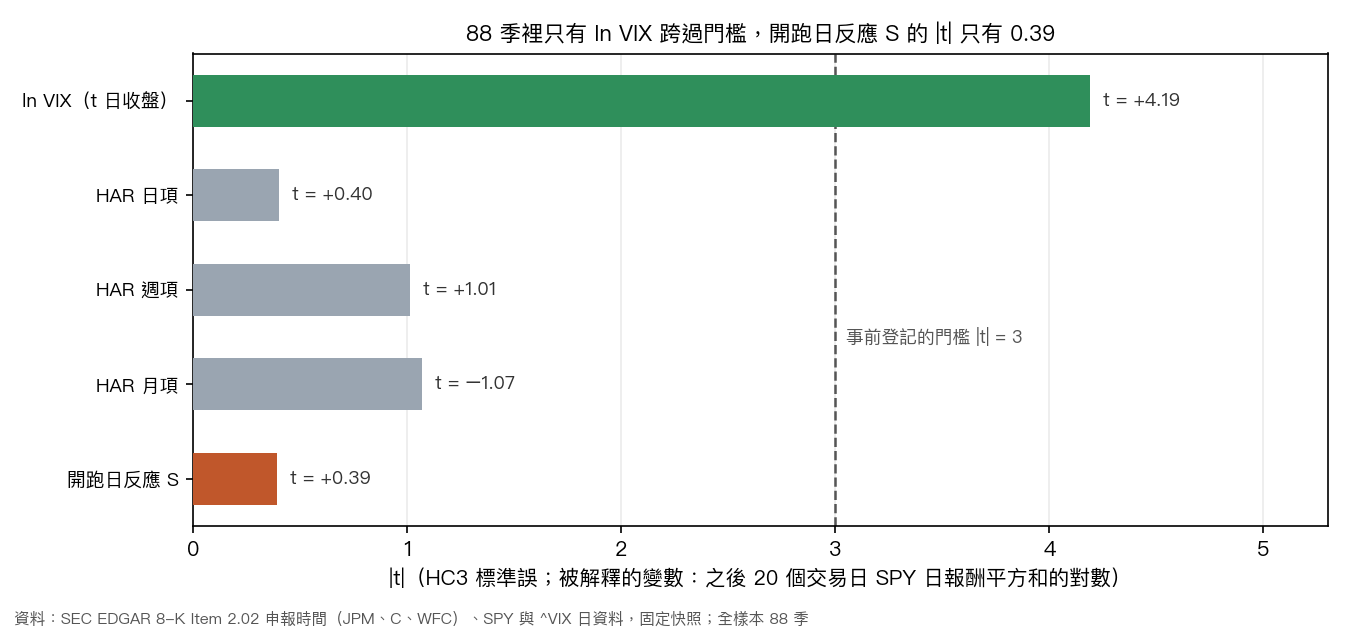
加入 S 之後模型 R² 只從 0.505 變成 0.506。排除總經相鄰季之後樣本只剩 38 季,係數變大但標準誤也大得多,t 值仍只有 0.55。
結果三:分段、樣本外與其他切法
| 期間 | 季數 | b | t(HC3) | t(Newey–West) |
|---|---|---|---|---|
| 2004Q4–2009Q4 | 21 | +0.032 | 0.72 | 2.37 |
| 2010Q1–2019Q4 | 40 | −0.123 | −0.70 | −0.79 |
| 2020Q1 起 | 27 | +0.047 | 0.39 | 0.62 |
三段的方向是正、負、正,不一致。第一段的兩種標準誤給出不同的 t 值(HC3 0.72,Newey–West 2.37);這段只有 21 季,判決不依賴它。
H2。 開跑日與 placebo 日疊在一起共 192 筆、88 季(聚類):S 的斜率是 0.188(t = 1.52),S 與開跑日的交互項是 −0.173(t = −1.42,p = 0.16),開跑日本身是 0.135(t = 1.22)。只看 placebo 日,S 的斜率是 0.168(t = 1.43)。開跑日的 S 斜率並沒有比 placebo 日大,方向還略小,沒有達到門檻。
樣本外。 從 2014-07-11 起 49 季,擴張窗:
| 模型 | 預測均方誤差 |
|---|---|
| 基準(不含 S) | 0.555 |
| 基準加 S | 0.560 |
| 比值(加 S / 基準) | 1.0092 |
Clark–West 的 t = −2.07(落後 4)。這個統計量為負,代表加入 S 的模型的調整後預測誤差較大,方向是更差,不是更好;49 季的樣本外沒有任何一點支持 S 有增量預測力。銀行報酬改用 XLF 時,樣本外的比值是 1.0068,Clark–West 的 t = −2.38,方向相同。
結果四:檢定力
在 3.0 的 t 門檻與 80% 檢定力下,88 季的樣本需要 S 在基準模型之外解釋約 15.3% 的剩餘變異(偏 f² 約 0.18,殘差自由度 82)才偵測得到。這個最小可偵測效果是近似值:它假設同質變異,而實際使用的 HC3 檢定沒有精確的封閉解。觀察到的偏 R² 是 0.12%,比最小可偵測效果小兩個數量級,所以這個虛無結果排除的是大的關聯,小於約 15.3% 的偏 R² 在這份資料裡分辨不出來。
能說與不能說
- 能說: 在這 88 季、這三家銀行、這個 S 的定義與這個基準模型下,開跑日的銀行反應沒有偵測到對之後 20 個交易日 SPY 波動的增量資訊;基準模型裡跨過門檻的只有 ln VIX。
- 能說: 這個結論在排除總經相鄰季、改用 XLF、分段與樣本外下沒有翻成正向。
- 不能說開跑日的反應與大盤波動無關: 檢定力只能排除大的關聯,小的關聯分辨不出來。
- 不能說這是盲測: 事件規則在分析中修訂,修訂時已看過部分中間結果(事件時間與報酬品質的診斷,以及 S 與 y 在記憶體中算過但未印出)。
- 不能推論到報酬方向、其他銀行或其他產業的開跑: 本文只檢驗波動大小,只看三家銀行。
- 不能當作交易訊號: 沒有任何交易或避險的檢驗。
限制
- 非盲。 見上;修訂的時間與內容逐條記錄在預先登記文件。最後一次修訂(以 SEC 原件驗證事件身分)在看過先前事件集的全部估計之後才寫,但它的規則只依附件標題文字,不使用任何報酬、S 或 y,驗證的結果是沒有任何一季的開跑日被改變。
- 檢定力有限。 約 15.3% 的最小可偵測偏 R² 是近似值。
- 目標雜訊大。 用日報酬平方,沒有日內資料。
- 只看三家銀行與波動大小。 報酬方向不在範圍內。
- 事件身分依附件標題文字判定。 分類規則與逐件修正記錄在預先登記文件;核對結果是 88 季的開跑日沒有任何一季被改變。
- 邊界個案。 JPM 2015-10-13 的申報在 16:15 受理,依規則順延一日,該季開跑日晚一天(保守方向)。
- 總經相鄰季偏多。 50 季的開跑日前後一日內有總經公布,絕大多數是 CPI,排除後樣本縮到 38 季,檢定力更低。
資料來源:SEC EDGAR 8-K Item 2.02 申報(JPM、C、WFC);Yahoo Finance 日線(SPY、^VIX、JPM、C、WFC、XLF),原始檔與調整後價格,固定快照;總經公布日取自 FRED/ALFRED 與聯準會官網;實驗編號 K1900。
參考文獻
- Clark, T. E., & West, K. D. (2007). Approximately normal tests for equal predictive accuracy in nested models. Journal of Econometrics, 138(1), 291–311. https://doi.org/10.1016/j.jeconom.2006.05.023
- Foster, G. (1981). Intra-industry information transfers associated with earnings releases. Journal of Accounting and Economics, 3(3), 201–232. https://doi.org/10.1016/0165-4101(81)90003-3
- Harvey, C. R., Liu, Y., & Zhu, H. (2016). … and the cross-section of expected returns. Review of Financial Studies, 29(1), 5–68. https://doi.org/10.1093/rfs/hhv059
- MacKinnon, J. G., & White, H. (1985). Some heteroskedasticity-consistent covariance matrix estimators with improved finite sample properties. Journal of Econometrics, 29(3), 305–325. https://doi.org/10.1016/0304-4076(85)90158-7
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703–708. https://doi.org/10.2307/1913610
- Patton, A. J., & Verardo, M. (2012). Does beta move with news? Firm-specific information flows and learning about profitability. Review of Financial Studies, 25(9), 2789–2839. https://doi.org/10.1093/rfs/hhs073
- Savor, P., & Wilson, M. (2016). Earnings announcements and systematic risk. Journal of Finance, 71(1), 83–138. https://doi.org/10.1111/jofi.12361
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊