VIXTWN 對 VIX 的比值:上移集中在窗口最後一個月,整段「漂移」與「舊基準失效」的說法要降級
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
VIXTWN 對 VIX 的比值:上移集中在窗口最後一個月,整段「漂移」與「舊基準失效」的說法要降級
摘要
台灣期貨交易所編製的 VIXTWN 是台指選擇權的隱含波動率指數,常被拿來除以美國 VIX,得到一個「台灣恐慌是美國的幾倍」的比值;實務上有人把這個比值當成固定倍數,用 VIX 直接換算台灣的風險水準。本文檢查這個比值在 2025-12-01 至 2026-05-20 的 109 個共同交易日裡是否穩定,把原實驗的三個檢定重新放在自相關校正下看,並檢查整段「漂移」由哪一段貢獻。
四個結果,強度依證據排序:
- 整段樣本的比值平均 1.52,高於先前 76 日基準的 1.3906,但檢定的把握比原實驗宣稱的低。 每一天當成獨立觀察的原檢定,在比值這種高度持續的序列上會高估顯著性;一階自相關 0.85,109 個日資料只相當於約 8.8 個獨立觀察。
- 校正後,三個檢定只有趨勢斜率撐得住。 趨勢斜率的 t 值從 10.71 降到 Newey–West 落後期數 12 的 3.57,仍高於 3;前後半段均值差在落後期數 8 剩 2.44;對先前基準的差在落後期數 8 剩 1.86,已經過不了 95% 水準的門檻。
- 上移集中在窗口的最後一段。 去掉最後 20 個交易日(自 2026-04-22 起),前 89 日的均值是 1.41,與先前基準只差 0.02(t 0.83);最後 20 日均值是 2.04。斜率降為全樣本的 33%。
- 最後一段的上移來自 VIXTWN 的水準抬高,VIX 沒有跟著動。 最後 20 日的 VIXTWN 均值比前面高 34.4%,VIX 均值的變動是 −6.8%。
這段資料支持「比值在窗口最後一個月突然抬高」,不支持「比值在整段樣本裡持續漂移」,也不支持「先前基準從頭到尾都不適用」。切點是看過序列之後選的,下面以多個切點呈現,並標為描述性結果。
研究問題與文獻
隱含波動率指數衡量選擇權市場對未來波動的定價(Whaley, 2000)。兩個市場的指數相除,隱含一個倍數關係;倍數若穩定,用美國指數推算台灣風險就有一個簡單的換算。原實驗把這個問題寫成「比值是否在累積更多天數後維持穩定」,並以先前一份 76 日的基準(均值 1.3906,變異係數 0.098)當對照。
問題出在檢定的前提。比值是一條高度持續的時間序列,相鄰兩天幾乎相同;把每天當成獨立觀察的 t 檢定會把顯著性放大,趨勢類的檢定尤其容易(Granger & Newbold, 1974)。處理方式是用對自相關與異質變異穩健的標準誤(Newey & West, 1987),落後期數依 Newey 與 West(1994)的規則取 4,再用較長的落後期數做敏感度檢查;顯著性門檻參考 Harvey、Liu 與 Zhu(2016)的 t 值 3。
資料與設計
資料。 VIXTWN 日收盤與 VIX 日收盤,兩個固定檔以雜湊值封存,時間窗終點固定在 2026-05-20,以日期標籤內連結,共 109 個共同交易日。比值 = VIXTWN 收盤 ÷ VIX 收盤。
原實驗的三個檢定(全部把觀察當成獨立)。 一,對時間序號做線性趨勢迴歸;二,在樣本中點把資料切成前 54 日與後半段,做 Welch 雙樣本 t 檢定;三,對先前基準 1.3906 做單樣本 t 檢定。
本文的重算。 用同一批固定檔與同樣的 109 列,先重建原實驗的統計量並逐項核對相等,再做四件事:算一階自相關與有效樣本數(以一階自迴歸近似,有效樣本數等於樣本數乘以「一減 ρ」,再除以「一加 ρ」);把三個檢定改用 Newey–West 標準誤(Bartlett 權重,無小樣本修正,另以手寫的獨立實作核對結果相同),落後期數取規則值 4,並在 1、8、12 做敏感度;以長度 10 日的移動區塊重抽樣(Künsch, 1989)檢查前後半段均值差,重抽樣 5,000 次,固定種子 42;最後去掉序列末端的若干個交易日,檢查剩餘樣本的趨勢與對先前基準的差。這些重算只用同一批固定檔,不是通過審查的實驗正式結果。
結果一:原實驗的三個檢定
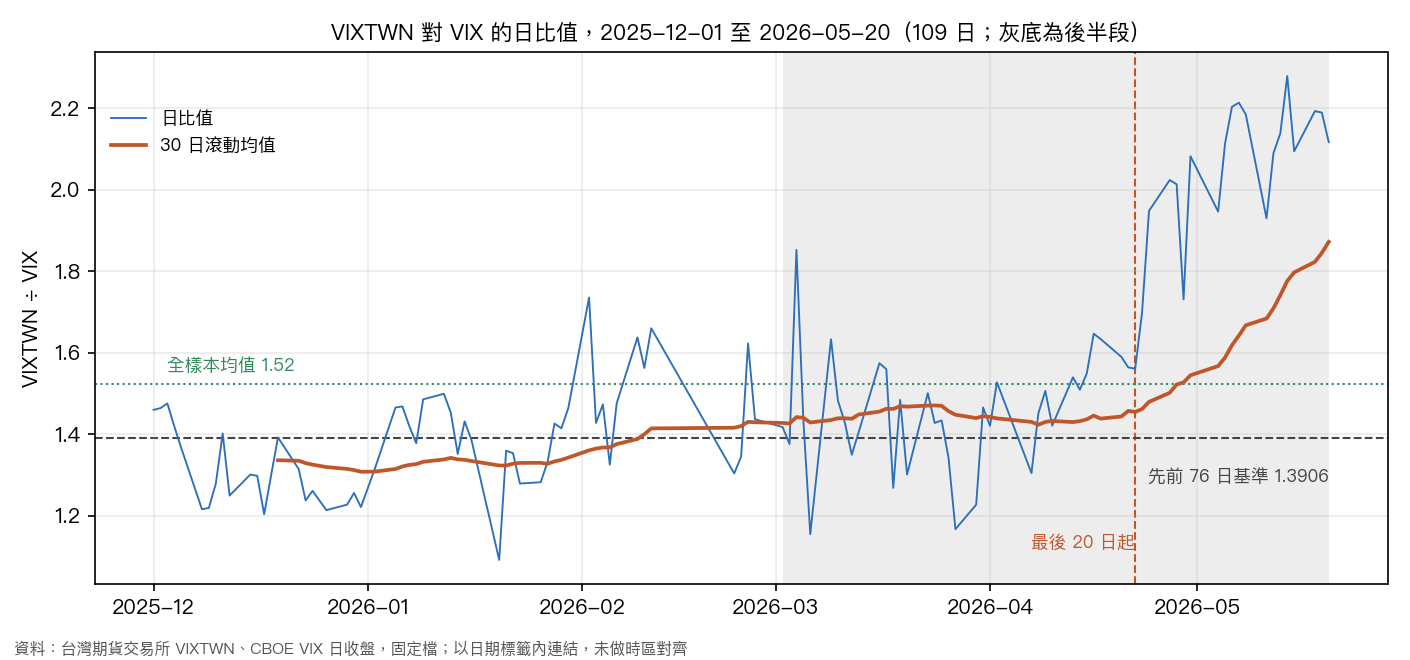
| 項目 | 數值 |
|---|---|
| 樣本 | 109 日(2025-12-01 至 2026-05-20) |
| 平均/中位數 | 1.52/1.44 |
| 標準差/變異係數 | 0.29/0.187 |
| 最低/最高 | 1.09/2.28(最高落在 2026-05-14) |
| 趨勢斜率(每日) | +0.0065,R² 0.52 |
| 前後半段均值 | 1.38/1.67 |
| 對先前基準 1.3906 的差 | +0.13,t 4.87 |
| 最後 30 日均值 | 1.87(30 日滾動均值的最低值 1.31) |
原實驗的判定是「UNSTABLE — ratio 顯著漂移,需進一步審查」。30 日滾動均值從窗口內的最低 1.31 走到最後的 1.87,相差 0.56;固定倍數在這段樣本內不會是個好近似。上圖顯示這個差距主要來自最右邊的一段。
結果二:資料的序列相依
比值的一階自相關是 0.85;扣掉線性趨勢之後,殘差的一階自相關仍有 0.69。依一階自迴歸近似,109 列資料相當於約 8.8 個獨立觀察,只有列數的 8%。以獨立觀察為前提的標準誤因此太小。
結果三:同三個檢定,改用 Newey–West 標準誤
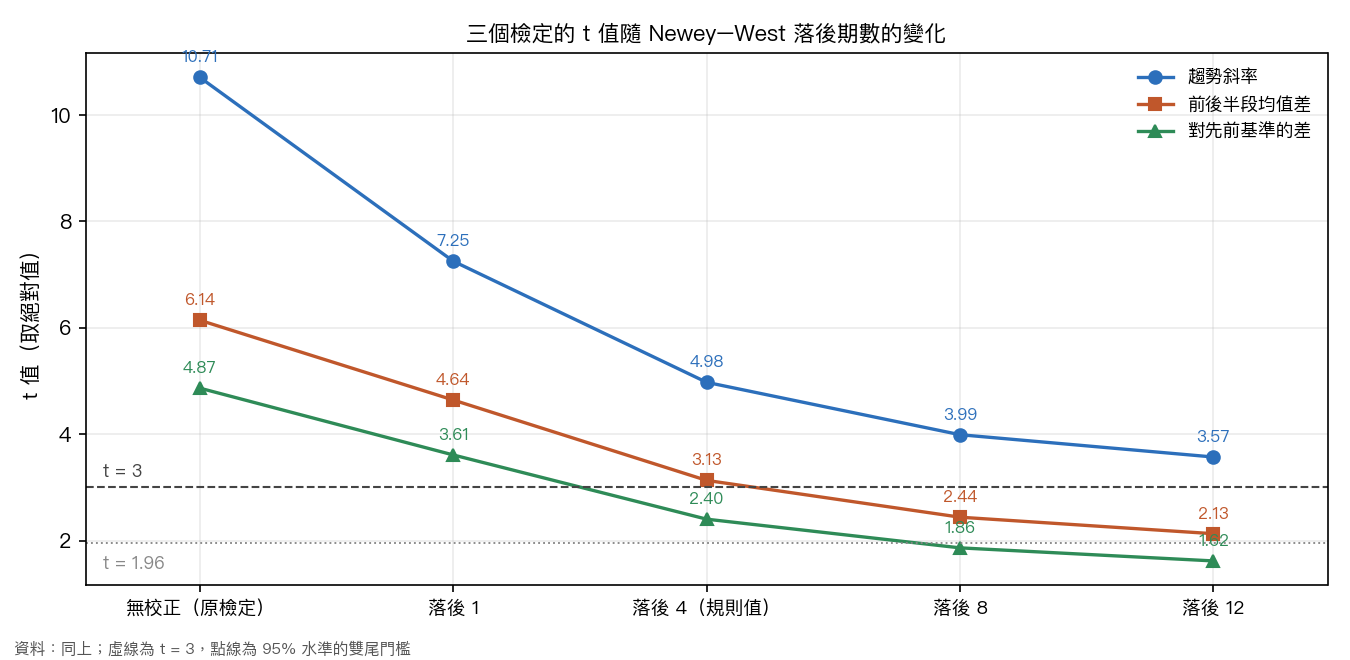
| 落後期數 | 趨勢斜率 t | 前後半段均值差 t | 對先前基準的差 t |
|---|---|---|---|
| 無校正(原檢定,視為獨立;中間欄為 Welch t) | 10.71 | 6.14 | 4.87 |
| 1 | 7.25 | 4.64 | 3.61 |
| 4(規則值) | 4.98 | 3.13 | 2.40 |
| 8 | 3.99 | 2.44 | 1.86 |
| 12 | 3.57 | 2.13 | 1.62 |
三個檢定經得起校正的程度不同。趨勢斜率在每個落後期數都高於 3,方向與大小沒有改變,每個交易日 +0.0065,整段樣本累計約上移 0.70。前後半段的均值差在規則值下是 3.13,落後期數拉長後降到 2.44 與 2.13。對先前基準的差在規則值下是 2.40,拉長後降到 1.86 與 1.62。
均值的 95% 區間也跟著變寬:原實驗以獨立觀察算出 [1.47, 1.58],Newey–West(落後期數 4)算出 [1.42, 1.63],落後期數 8 算出 [1.38, 1.66],後者已經把先前基準 1.3906 包進區間。
移動區塊重抽樣給出相近的訊息:把整段序列以 10 日為一塊重抽,後半段減前半段的均值差,在平穩序列的假設下落在 [−0.26, 0.27],實際值 0.29 略高於上界,雙尾 p 值 0.031。這是邊緣顯著,壓倒性的證據談不上。
結果四:整段「漂移」由最後一段貢獻
趨勢斜率在全樣本高度顯著,卻容易把「最後一段突然抬高」讀成「持續漂移」。檢查方式是去掉序列末端的若干個交易日,看剩餘樣本。切點在看過序列之後才選,所以用五個切點並列,結果只作描述。
| 去掉最後幾日 | 剩餘樣本 | 剩餘均值 | 被去掉那段的均值 | 剩餘樣本趨勢 t(落後 4) | 剩餘均值對先前基準的差 t |
|---|---|---|---|---|---|
| 10 | 99 | 1.46 | 2.14 | 3.48 | 1.80 |
| 15 | 94 | 1.43 | 2.10 | 3.16 | 1.42 |
| 20 | 89 | 1.41 | 2.04 | 3.16 | 0.83 |
| 25 | 84 | 1.40 | 1.95 | 2.58 | 0.33 |
| 30 | 79 | 1.39 | 1.87 | 2.07 | 0.05 |
讀法:去掉最後 10 日,剩餘均值降到 1.46,對先前基準的差在規則值下剩 1.80;去掉最後 20 日,剩餘均值是 1.41,與先前基準 1.3906 幾乎重合,趨勢斜率降為全樣本的 33%;去掉最後 30 日,剩餘均值是 1.39,趨勢 t 值剩 2.07。被去掉那一段的均值全部在 1.87 以上。
結果五:兩條腿各自怎麼動
| 切法 | 指數 | 前段均值 | 後段均值 | 變動 |
|---|---|---|---|---|
| 樣本中點(原實驗的切法) | VIXTWN | 22.69 | 34.90 | +53.8% |
| 樣本中點(原實驗的切法) | VIX | 16.44 | 21.56 | +31.1% |
| 最後 20 日(事後切點) | VIXTWN | 27.14 | 36.47 | +34.4% |
| 最後 20 日(事後切點) | VIX | 19.26 | 17.95 | −6.8% |
用樣本中點切,兩個指數的後半段都比前半段高,看起來像兩邊一起上移、VIXTWN 漲得比較多。改用最後 20 日切,畫面不同:VIXTWN 均值上移 34.4%,VIX 均值反而下降,最後 20 日的均值比值約 2.0。這張表是描述,沒有檢驗哪一邊領先哪一邊,也沒有說明 VIXTWN 抬高的原因。
能說與不能說
- 能說: 在這 109 個共同交易日裡,比值在最後 20 日的均值是 2.04,前 89 日是 1.41,整段樣本的趨勢檢定主要由這一段貢獻;剩餘 89 日的均值與先前基準 1.3906 沒有可辨的差距。
- 能說: 以每天為獨立觀察的檢定高估顯著性,109 日只相當於約 8.8 個獨立觀察。
- 不能說「先前基準已經失效」: 對基準的差在落後期數 8 以上不顯著,去掉最後一段後差距消失;基準本身是一個固定常數,抽樣不確定性沒有被納入。
- 不能說比值持續漂移: 趨勢檢定在校正後仍高於 3,但斜率在去掉最後 20 日後降到 33%,形狀更像一次抬升,穩定的斜坡談不上。
- 不能說有結構斷點,也不能說比值會維持在高位: 切點是事後選的,沒有 Chow 或 CUSUM 檢定,窗口只有約半年,沒有預測檢定。
- 不能把它當交易訊號: 這是描述性檢驗,沒有交易成本,也沒有樣本外檢驗。
限制
- 單一窗口。 2025-12-01 至 2026-05-20 約半年,一個市場狀態;終點之後的資料沒有納入。
- 最後一段只有約一個月。 沒有第二次類似的時期可以對照。
- 切點事後選取。 結果四與結果五的末段切法在看過序列後決定,五個切點並列是為了避免只挑一個,t 值不能當正式檢定。
- 沒有正式斷點檢定。 中點分割與末段切法都只檢查均值。
- 先前基準是固定常數。 單樣本 t 檢定沒有納入基準本身(76 日)的抽樣不確定性,會讓差的 t 值偏高。
- 日期標籤合併。 台北與紐約的收盤時間不同,沒有做時區對齊,比值含非同步成分。
- 校正本身偏樂觀。 Newey–West 標準誤在 109 個觀察的小樣本下已知偏小,上面的 t 值應視為上限。
- 重算不屬於審查通過的實驗結果。 原實驗的三個統計量由固定檔重建並核對相等;自相關、校正後的 t 值、區塊重抽樣與末段切法是本文對同一批固定檔的重算。
- 有效樣本數是近似。 公式假設序列服從一階自迴歸;殘差的自相關顯示結構更複雜。
資料來源:台灣期貨交易所 VIXTWN 日收盤、CBOE VIX 日收盤,固定檔期間 2025-12-01 至 2026-05-20;實驗編號 k1308。
參考文獻
- Granger, C. W. J., & Newbold, P. (1974). Spurious regressions in econometrics. Journal of Econometrics, 2(2), 111–120. https://doi.org/10.1016/0304-4076(74)90034-7
- Harvey, C. R., Liu, Y., & Zhu, H. (2016). … and the cross-section of expected returns. Review of Financial Studies, 29(1), 5–68. https://doi.org/10.1093/rfs/hhv059
- Künsch, H. R. (1989). The jackknife and the bootstrap for general stationary observations. Annals of Statistics, 17(3), 1217–1241. https://doi.org/10.1214/aos/1176347265
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703–708. https://doi.org/10.2307/1913610
- Newey, W. K., & West, K. D. (1994). Automatic lag selection in covariance matrix estimation. Review of Economic Studies, 61(4), 631–653. https://doi.org/10.2307/2297912
- Whaley, R. E. (2000). The investor fear gauge. Journal of Portfolio Management, 26(3), 12–17. https://doi.org/10.3905/jpm.2000.319728
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊