12-1 動能的報酬拆成隔夜與盤中:橫斷面版本 t 值超過 3,時間序列版本沒有
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
12-1 動能的報酬拆成隔夜與盤中:橫斷面版本 t 值超過 3,時間序列版本沒有
摘要
動能策略的每日報酬可以按時段拆成兩段:前一日收盤到當日開盤(隔夜),以及當日開盤到收盤(盤中)。本文用 30 檔美國大型股、3,866 個可評估交易日(2011-02-01 至 2026-06-16),檢驗兩種 12-1 個月動能:橫斷面版本(做多最強的 30%、放空最弱的 30%)與時間序列版本(每檔股票依自己過去報酬的正負號做多或放空)。
四個結果,強度依證據排序:
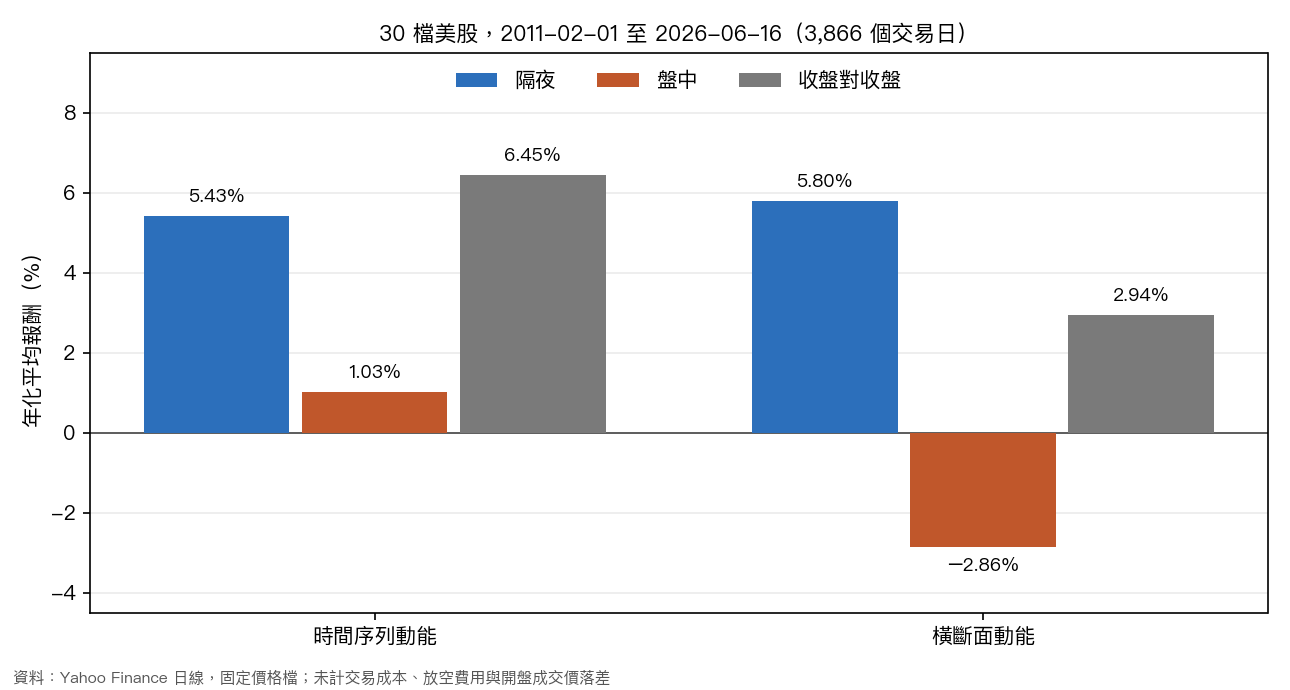
- 橫斷面版本的報酬落在隔夜。 隔夜年化平均報酬 5.80%,盤中 −2.86%;隔夜減盤中為 8.66 個百分點,Diebold-Mariano 檢定的 t 值為 −3.33(p = 0.000887),超過 Harvey、Liu 與 Zhu(2016)建議的 |t| > 3 門檻。
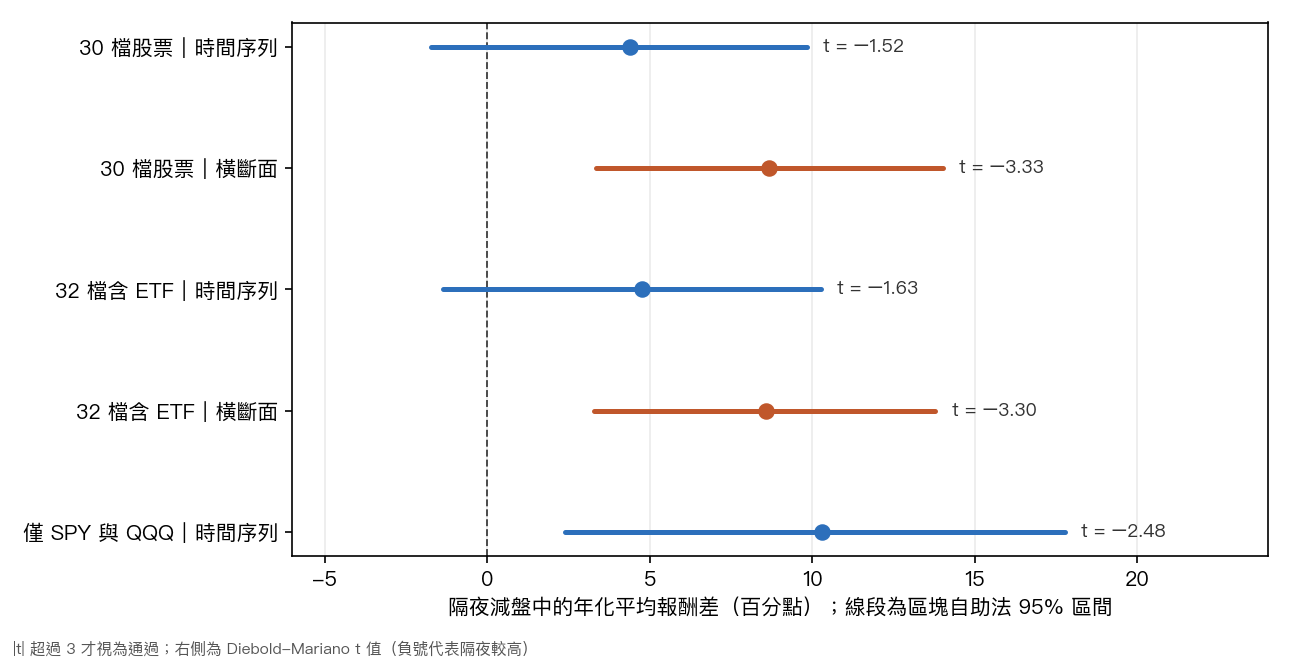
- 時間序列版本方向相同,但統計上分不出來。 隔夜減盤中為 4.40 個百分點,t 值 −1.52(p = 0.128),區塊自助法的 95% 區間為 −1.74 到 9.83 個百分點,跨過 0。
- 橫斷面版本的判定在檢查過的設定下維持不變。 檢定帶寬、自助法區塊長度、股票組合(加入 SPY 與 QQQ 共 32 檔)的變動,都沒有讓它掉到門檻以下;前後半段樣本的方向相同,但差距在後半段縮小。
- 完整命題「動能獲利集中在隔夜」沒有成立。 這個命題要求兩種版本都過門檻,時間序列版本沒有。以上數字不含交易成本、放空費用與開盤成交價的落差,也不檢驗任何機制。
研究問題與文獻
橫斷面動能(買過去的贏家、賣過去的輸家)由 Jegadeesh 與 Titman(1993)記錄;時間序列動能(每項資產依自己過去報酬的方向交易)由 Moskowitz、Ooi 與 Pedersen(2012)記錄。Lou、Polk 與 Skouras(2019)把包含動能在內的異常報酬按隔夜與盤中拆開,報告動能相關的獲利集中在隔夜,盤中則呈反向。
本文問一個窄問題:在公開日線資料上,用最簡單的 12-1 定義,這個拆解是否重現,並且是否對橫斷面與時間序列兩種版本都成立。機制文獻有不同說法:Ahn 等人(2024)與 He(2025)從散戶與專業投資人的行為解釋隔夜與盤中的差距;Perreten 與 Wallmeier(2025)報告成交量的時點可預測隔夜報酬,對單純的散戶壓力解釋提出挑戰。日線價格看不出投資人類型,本文不檢驗這些機制。
資料與設計
資料。 Yahoo Finance 日線 OHLC(未調整價與調整後收盤價),30 檔目前的美國大型股;另以 SPY、QQQ 兩檔 ETF 做補充(合併為 32 檔,或只看這兩檔)。原始期間為 2010-01-04 至 2026-06-16,共 4,138 個交易日;策略需要約 252 個交易日的歷史,可評估期間自 2011-02-01 起,共 3,866 個交易日。價格檔共 32 個,以雜湊值固定(凍結提交 0dd71867813b),本文的所有數字都由這些固定檔重新計算。
報酬拆解。 調整後的開盤價以 Open × AdjClose / Close 換算。隔夜報酬為 ln(調整後開盤 t ÷ 調整後收盤 t−1),盤中報酬為 ln(調整後收盤 t ÷ 調整後開盤 t),兩段相加等於當日收盤對收盤的對數報酬。
訊號與持有。 月底以 ln(調整後收盤 t−21 ÷ 調整後收盤 t−252) 排序,即跳過最近約一個月的 12-1 報酬。月權重向前填補成每日權重後再延後一個交易日(weights.shift(1)),所以當天的報酬不會用到當天的訊號。時間序列版本依報酬正負號做多或放空,總部位為 1;橫斷面版本做多前 30%、放空後 30%。
檢定。 比較隔夜與盤中時,把「報酬的負值」當作損失,做 Diebold 與 Mariano(1995)的預測準確度檢定,長期變異數用 Newey 與 West(1987)的 HAC 估計,正式帶寬為 16 個交易日。t 值為負表示隔夜平均報酬較高。另以區塊自助法(區塊長度 20 個交易日、5,000 次重抽、固定種子 42)估隔夜減盤中的 95% 區間。通過與否採 Harvey、Liu 與 Zhu(2016)的 |t| > 3。
結果
| 做法 | 時段 | 年化平均 | 年化波動 | 夏普比率 | 偏態 | 最大回撤 | 勝率 |
|---|---|---|---|---|---|---|---|
| 時間序列 | 隔夜 | 5.43% | 6.97% | 0.78 | −3.54 | −24.41% | 56.9% |
| 時間序列 | 盤中 | 1.03% | 8.25% | 0.12 | −0.17 | −16.17% | 52.0% |
| 時間序列 | 收盤對收盤 | 6.45% | 11.00% | 0.59 | −0.79 | −23.24% | 55.1% |
| 橫斷面 | 隔夜 | 5.80% | 5.91% | 0.98 | −0.91 | −10.66% | 55.1% |
| 橫斷面 | 盤中 | −2.86% | 8.15% | −0.35 | −0.30 | −47.27% | 51.1% |
| 橫斷面 | 收盤對收盤 | 2.94% | 9.98% | 0.29 | −0.50 | −19.63% | 52.7% |
橫斷面版本的整日報酬只有 2.94%,但拆開後是隔夜 5.80%、盤中 −2.86%。隔夜段的夏普比率為 0.98,最大回撤 −10.66%;盤中段的夏普比率為 −0.35,最大回撤 −47.27%。時間序列版本兩段都是正的(隔夜 5.43%、盤中 1.03%),隔夜段的偏態為 −3.54,左尾明顯。
| 做法 | 隔夜減盤中 | 區塊自助法 95% 區間 | DM t 值 | p 值 | |t| 是否超過 3 |
|---|---|---|---|---|---|
| 橫斷面 | 8.66 個百分點 | 3.33 到 14.01 | −3.33 | 0.000887 | 是 |
| 時間序列 | 4.40 個百分點 | −1.74 到 9.83 | −1.52 | 0.128 | 否 |
橫斷面版本的區間完全在 0 之上,t 值過門檻;時間序列版本的區間跨過 0,t 值只有 1.52。兩者的點估計差距(8.66 對 4.40 個百分點)沒有另外檢定,所以不能說橫斷面版本的隔夜優勢大於時間序列版本;時間序列版本的區間上限(9.83)本來就高於橫斷面版本的點估計。
穩健性
檢定帶寬。 把 HAC 落後期數換成 1、2、5、13、15、21,橫斷面版本的 |t| 都在 3.26 到 3.41 之間,六種設定都超過 3;時間序列版本的 |t| 在 1.48 到 1.67 之間,六種設定都沒有超過。
| HAC 落後期數 | 1 | 2 | 5 | 13 | 15 | 21 |
|---|---|---|---|---|---|---|
| 橫斷面 |t| | 3.38 | 3.41 | 3.40 | 3.36 | 3.34 | 3.26 |
| 時間序列 |t| | 1.67 | 1.67 | 1.67 | 1.55 | 1.53 | 1.48 |
自助法區塊長度。 區塊長度換成 5、10、20、40 個交易日,橫斷面版本的 95% 區間下限在 3.30 到 3.80 個百分點之間,全部在 0 之上;時間序列版本四種設定的區間都跨過 0,下限落在 −2.22 到 −0.98 個百分點。
股票組合。 加入 SPY 與 QQQ(共 32 檔)後,橫斷面版本的 t 值為 −3.30(隔夜減盤中 8.57 個百分點),時間序列版本為 −1.63(4.77 個百分點),判定都與 30 檔相同。只看 SPY 與 QQQ 這 2 檔時(只能做時間序列版本),差距為 10.30 個百分點,區間為 2.39 到 17.77 個百分點,不含 0,但 t 值 −2.48 低於 3。只有兩檔,這個結果不能外推。
前後半段。 把可評估期間對半切(分界日 2018-10-05 同時算在兩段),兩種版本在兩段都是隔夜高於盤中,但差距在後半段縮小:
| 做法 | 前半段(2011-02-01 至 2018-10-05)差距 | 後半段(2018-10-05 至 2026-06-16)差距 |
|---|---|---|
| 橫斷面 | 10.93 個百分點 | 6.49 個百分點 |
| 時間序列 | 6.40 個百分點 | 2.48 個百分點 |
後半段的橫斷面差距仍有 6.49 個百分點,但各半段只有約 1,933 個交易日,半段內沒有另外做門檻檢定,這個縮小是否反映效果衰減,本文無法判斷。
時間對齊檢查
訊號用到的最新價格必須早於持有它的那一天。本文的檢查分四層,結果都通過:
- 公式契約:月底訊號、每日權重、持有延後與兩段報酬的時間戳記,4 項結構檢查全部成立。
- 未來擾動:把某個截止日之後的價格改掉,截止日前的月訊號、截止日後一天以內的權重與策略報酬都完全不變,共 3 個截止日、3 組樣本。
- 輸入完整性:固定價格檔只改一個位元組,程式即拒絕執行。
- 變異重播:把正式程式改成 7 種錯誤版本(持有不延後、提前一天、訊號的分子或分母用到未來價格、權重向後填補、月底日期換成隔月日期、價格檔雜湊不符只警告),上述探針對每一種都回報失敗。
這些檢查是在看過主要結果之後才建立的,屬於事後診斷,不是事前預註冊,也不是盲測。它們排除公式層級的前視偏誤,不能排除資料層級的問題。
能說與不能說
- 能說: 在這 30 檔股票與這段期間,橫斷面 12-1 動能的報酬,隔夜段明顯高於盤中段,且在檢查過的設定下沒有翻轉。
- 不能說「動能獲利集中在隔夜」: 時間序列版本沒有過門檻,完整命題沒有成立。
- 不能說隔夜持有可以賺錢: 這是把已經發生的報酬切成兩段,沒有成本。若要只在隔夜持有,每天得在收盤建倉、隔天開盤平倉,來回成本、放空費用與開盤集合競價的成交價都不在數字裡。
- 不能說原因: 日線價格看不出投資人類型,本文沒有檢驗任何機制。
限制
- 選樣有存活偏誤。 30 檔是目前的大型股,回頭套用到 2011 年起的期間;當年規模相近、後來衰退或下市的公司不在裡面。結果不能當成完整美股橫斷面的證據。
- 實際持倉偏離設計。 橫斷面版本設計為多空等額,但每月調整時沒入選的股票沿用先前的部位,實際總曝險介於 1.00 到 1.81,多空淨額介於 −0.44 到 0.33。時間序列版本的總曝險為 1,淨額介於 −0.40 到 1.00。
- 開盤價是換算值。 調整後開盤價以同日的調整比例換算,取決於資料商提供的調整資料。
- 沒有成本。 交易成本、放空費用與開盤成交價的不確定都沒有計入。
- 沒有預註冊。 主要結果先出現,穩健性檢查與時間對齊檢查在其後建立。
- 數字版本。 全部數字取自固定的價格檔;重新下載的歷史價格可能略有不同。
資料來源:Yahoo Finance 日線(30 檔美國大型股,另以 SPY、QQQ 補充),原始期間 2010-01-04 至 2026-06-16;實驗編號 research_rp_05c316a53f。
參考文獻
- Ahn, Y., Fan, A. Q., Noh, D., & Park, S. Y. (2024). Retail ebb and flow and the overnight-intraday return gap. SSRN. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=4752520
- Diebold, F. X., & Mariano, R. S. (1995). Comparing predictive accuracy. Journal of Business & Economic Statistics, 13(3), 253–263. https://doi.org/10.1080/07350015.1995.10524599
- Harvey, C. R., Liu, Y., & Zhu, H. (2016). … and the cross-section of expected returns. Review of Financial Studies, 29(1), 5–68. https://doi.org/10.1093/rfs/hhv059
- He, A. (2025). Decoding momentum spillover effects. Journal of Financial and Quantitative Analysis. https://www.cambridge.org/core/journals/journal-of-financial-and-quantitative-analysis/article/decoding-momentum-spillover-effects/EB6BE5A096753108881E1514E54035DF
- Jegadeesh, N., & Titman, S. (1993). Returns to buying winners and selling losers: Implications for stock market efficiency. Journal of Finance, 48(1), 65–91. https://doi.org/10.1111/j.1540-6261.1993.tb04702.x
- Lou, D., Polk, C., & Skouras, S. (2019). A tug of war: Overnight versus intraday expected returns. Journal of Financial Economics, 134(1), 192–213. https://doi.org/10.1016/j.jfineco.2019.03.011
- Moskowitz, T. J., Ooi, Y. H., & Pedersen, L. H. (2012). Time series momentum. Journal of Financial Economics, 104(2), 228–250. https://doi.org/10.1016/j.jfineco.2011.11.003
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703–708. https://doi.org/10.2307/1913610
- Perreten, T., & Wallmeier, M. (2025). Overnight returns and the timing of trading volume. SSRN. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=5004991
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊