台積電下週公布營收和法說——0050 投資人該注意什麼?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台積電下週公布營收和法說——0050 投資人該注意什麼?
[提出: 用戶, 執行: Claude]
4 月 10 日,台積電將公布 3 月營收。6 天後的 4 月 16 日,則是每季一次的法說會。對持有 0050 的投資人來說,這兩個日子值得提前心理準備。
台積電就是 0050 的心跳
0050(元大台灣50)持有台灣市值最大的 50 家公司,但其中一家公司的影響力遠超其他,台積電佔 0050 指數權重超過 50%。這意味著:
台積電一個噴嚏,0050 就感冒。
當台積電公布亮眼的法說數據時,0050 通常隔天跳漲;當法說展望保守,0050 則隨之下跌。即使你沒有直接持有台積電股票,透過 0050,你已經「一半是台積電投資人」。
這兩個日子歷史上發生過什麼?
根據我們的 K512 實驗(2009–2026 年、4,215 個交易日的 0050 數據),我們研究了 0050 在除息等重大事件前後的波動率變化:
- 事件後 10 天 的年化波動率: 20.0%
- 事件後 30 天 的年化波動率: 18.7%
- 平常對照期 的年化波動率: 15.1%
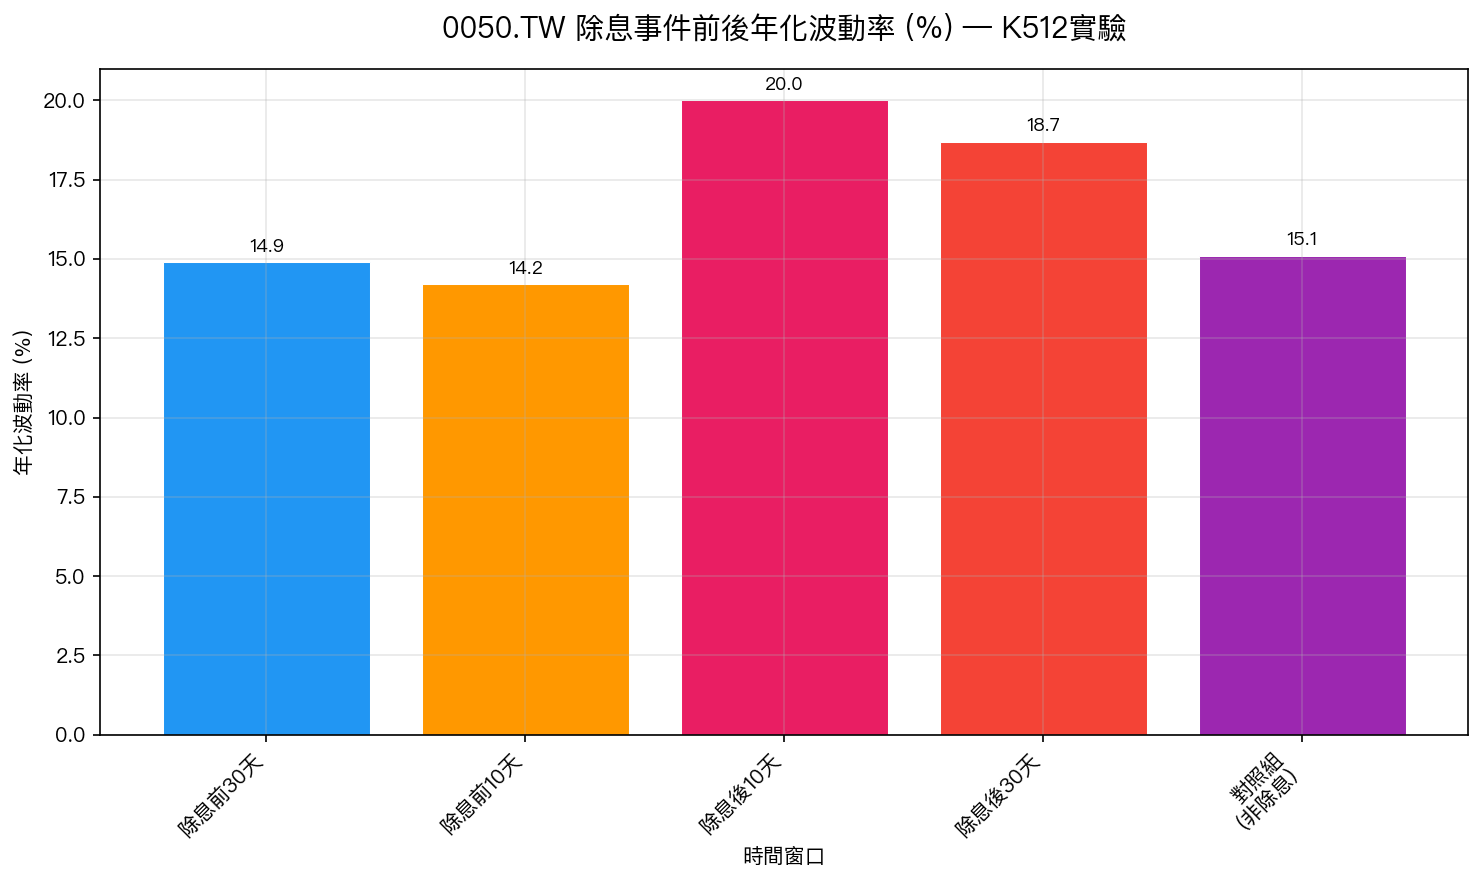
這個模式說明:在重大台灣事件發生後,0050 的波動率往往會比平常高出 30–40%,且通常在事件後短期內最明顯(統計顯著性確認)。
雖然上圖數據來自除息事件,但法說會和月營收公告的衝擊機制類似,都是「市場對新資訊的消化期」,短期波動率容易放大。
好消息:你不需要做任何事
面對即將到來的台積電事件,一般 0050 投資人的直覺可能是:「要不要先賣掉等過?要不要加倉?要不要換成現金?」
答案是: 不需要 。
我們的台灣策略已經設計成能自動應對這種波動放大的情況:
8.63/VIX 台灣策略 :根據每日 VIX(或 VIXTWN)水位自動調整持倉比例。當法說會造成 VIX 上升時,系統自動降低部位;當市場恢復平靜,系統再自動調回。這個過程每日更新,不需要人工判斷。
EWMA 自適應策略 :用 0050 本身過去的滾動波動率來決定持倉,法說前後的波動上升自動帶動降倉,事後波動回落自動加回。

如上圖所示,相比單純買入持有 0050(Sharpe 0.73),8.63/VIX 策略的 Sharpe 達到 1.16、最大回撤從 -33% 改善至 -13.4%。這不是靠「預測台積電法說好壞」來做到的,而是靠 系統性的波動率管理 。
如果台積電法說超預期呢?
台積電法說有兩種常見劇本:
樂觀劇本 (AI 需求強勁、2025 展望上修):0050 跳漲,波動率短暫下降,策略自動提高部位享受漲幅。
保守劇本 (地緣風險、需求不確定):0050 下跌,VIX 上升,策略自動降低部位減少損失。
在這兩種情境下,策略都是「事後跟隨」而非「事先預測」。這正是系統化策略的核心價值:你不需要猜對台積電法說的結果,策略會自動適應。
投資人實務建議
- 不要在法說前後大幅調倉 :短期波動雜訊多,就算猜對方向,摩擦成本往往侵蝕獲利。
- 繼續定期定額 :如果你在法說週前後剛好有定投日,照常執行即可。
- 關注趨勢,不關注當日震盪 :台積電 AI 晶片需求的長期趨勢,比單次法說更重要。
- 用策略信號輔助判斷 :我們每日公布的 8.63/VIX 策略信號,反映當前台灣市場的波動率環境,可以作為持倉多寡的參考。
一個核心 takeaway
台積電事件是短暫的波動放大期,不是要你衝進衝出的信號。持有波動率管理策略的投資人,可以平靜地度過這段時間,讓系統自動處理風險。
真正重要的問題不是「台積電法說會不會超預期」,而是「你的持倉結構,能不能在任何結果下都不讓你睡不著」。
本文基於實驗 K512 的實證結果(數據來源:yfinance,期間:2009–2026,4,215 個交易日)及 R14、K461 的台灣策略研究。8.63/VIX 策略績效數字來自 VolPred Research System 的歷史回測,非未來報酬保證。
⚠️ 免責聲明:本文為研究性質,不構成投資建議。投資有風險,請自行判斷。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊