SPY 前一美國交易日的報酬進到 0050:隔夜段係數 0.416,盤中段 0.014,隔夜份額的 Fieller 95% 區間 0.845 至 1.120(估計前登記、非盲)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
限定先寫在前面 ,共四點。其一,這是估計前登記、非盲:預登記文件在任何估計之前提交,但登記前已看過一份相關的先驗估計(以 SPY 過去一段時間的累計報酬為訊號的 0050 持有與現金策略,方向為正),也看過較早一份分析中的隔夜占比估計,所以假說的方向在登記時並非全無先驗。其二,這是確認性檢定,判定規則與認錯條件事先寫定,判定之後不改規格。其三,結果是預測關聯,不是因果識別。其四,樣本是 0050 的 3,927 個交易日,2009-01-06 至 2026-04-17;本研究使用的資料檔沒有更晚的 0050 資料。
問題:SPY 在美國交易日 d 的收盤到收盤報酬,能不能預測 0050 在對應台北交易日 t 的報酬?可預測的部分落在隔夜段(前一個台北收盤至 t 日開盤),還是盤中段(t 日開盤至收盤)?
結果:隔夜段係數 0.416(HAC t 11.49),盤中段係數 0.014(t 0.45),兩者相減的 δ 為 0.402(t 7.87)。隔夜份額 β_on / β_c2c 的點估計是 0.968,Fieller 95% 區間是 0.845 至 1.120。「可預測的部分以隔夜段為主」這句話,依據是 δ 的檢定與這個份額區間;盤中係數的 t 值小,只說明它在這個樣本裡不能與 0 區分,不能單獨當作「盤中沒有反應」的證據。
設計
- 資料 :固定快照的日資料 CSV,內含 0050 與 SPY 的開高低收、調整後收盤與成交量。0050 欄位完整的列有 4,229 列,2009-01-02 至 2026-04-17。這份 CSV 的產生程式與資料來源版本,本研究沒有逐項核對。
- 排除規則 :成交量為 0 或價格欄位不合理的列(D1)排除 17 列;相鄰有效列之間夾有交易日的日子(D2)標記 11 對;調整因子單日變動超過門檻的日子(D3)標記 1 對;超過漲跌幅限制的日子(D4)標記 15 對。合格的相鄰對共 4,185 對。
- 對齊 :台北的交易時段早於美國日盤;美國日盤收盤時,台北已是次日清晨。因此日期為 d 的美國交易時段,整段落在 0050 交易日 t 的隔夜區間內,若且唯若 t 的前一個有效台北交易日不晚於 d,且 d 早於 t(以日曆日比較)。主規格只取恰有一個美國交易日落在隔夜區間內的 t,共 3,927 日;美國休市的 133 日與台灣休市期間美國有多個交易日的 125 日不進主規格。
- 報酬定義 :0050 的調整後開盤價是開盤價乘上同一日的調整因子。隔夜報酬是調整後開盤價相對前一個有效交易日調整後收盤的 log 報酬,盤中報酬是同一日收盤相對開盤的 log 報酬,兩者相加等於收盤到收盤報酬。除息日的股利依此定義落在隔夜段。解釋變數是 SPY 在 d 日的 log 收盤到收盤報酬。
- 推論 :三條迴歸 y = a + βx + e(y 依序為隔夜、盤中、收盤到收盤)使用同一樣本。標準誤是 HAC(Bartlett 核),落後期 16(以樣本列數計,不是日曆日)。δ = β_on − β_id,因為 OLS 對 y 線性,β_on + β_id = β_c2c 恆成立。隔夜份額 ρ = β_on / β_c2c 只報 Fieller 95% 信賴區間,不報 bootstrap 份額。moving block bootstrap 的區塊長 16,重抽 1,999 次,種子 2049。最小可偵測係數(MDE)是 2.8 倍標準誤,約對應常用的雙尾顯著水準與八成檢定力,只描述檢定力。
- 事前判定規則 :H1 是 β_c2c 大於 0;H2 是 β_on 大於 0 且 δ 大於 0。每個假說都要 HAC 的 t 值達 1.96、且 bootstrap 區間下界大於 0,兩者都成立才報「支持」,都不成立報「未獲支持」,不一致報「未定」。t(δ) 低於 1.96 時,要報告「隔夜為主在本樣本未獲支持」。判定以主規格為準,判定後不用次要規格或子期間挽回。
結果
H1 與 H2 都判為支持。主規格下的四個量如下,t 是 HAC t,區間欄是 bootstrap 信賴區間(水準見表頭)。
| 係數 | 估計值 | t | MDE | bootstrap 95% 區間 |
|---|---|---|---|---|
| β_on(隔夜段) | 0.416 | 11.49 | 0.101 | 0.347 至 0.489 |
| β_id(盤中段) | 0.014 | 0.45 | 0.085 | -0.044 至 0.072 |
| β_c2c(收盤到收盤) | 0.430 | 10.03 | 0.120 | 0.348 至 0.506 |
| δ = β_on − β_id | 0.402 | 7.87 | 0.143 | 0.298 至 0.499 |
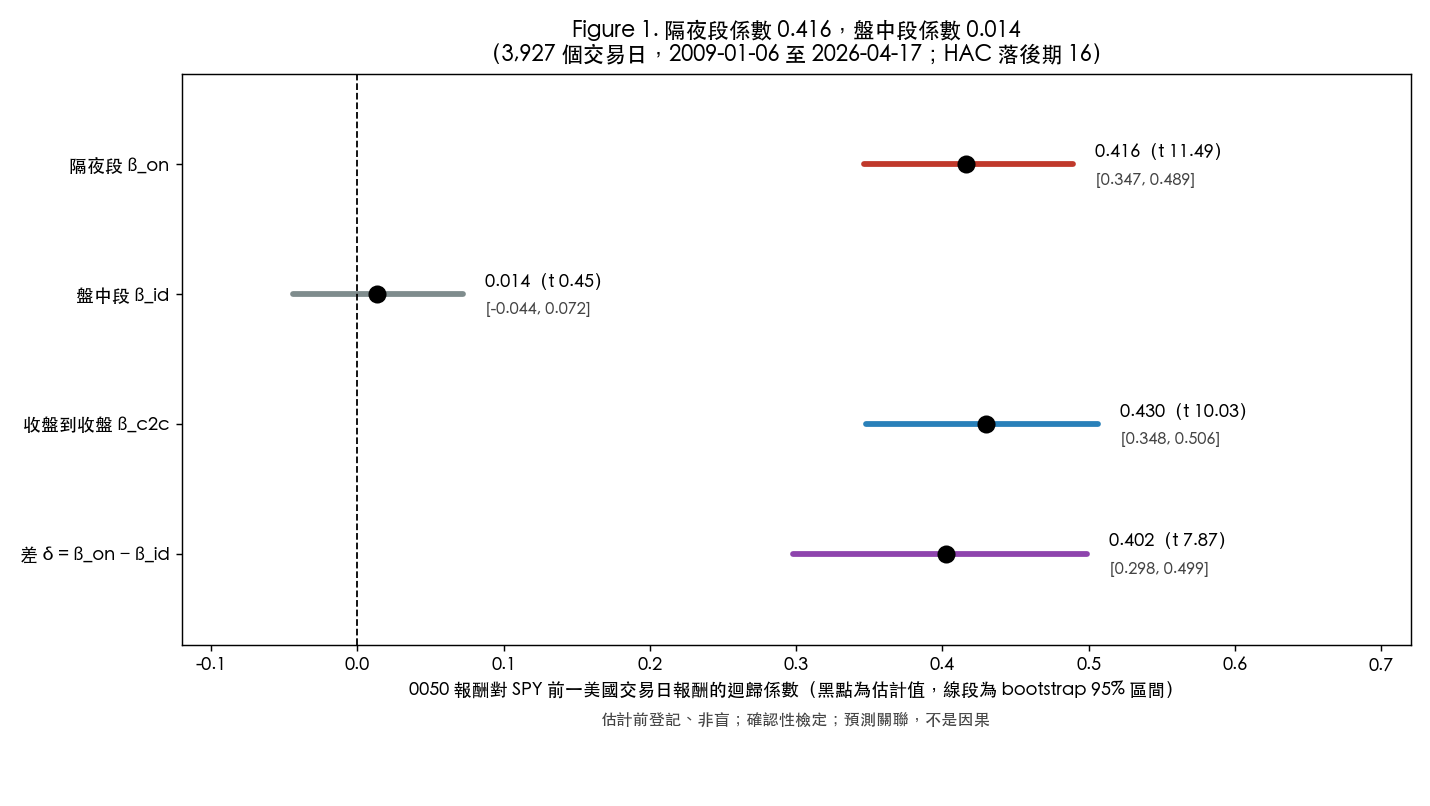
Figure 1. 隔夜段、盤中段、收盤到收盤與兩段之差的係數,黑點是估計值,線段是 bootstrap 95% 區間。估計前登記、非盲,預測關聯,不是因果。
隔夜段的係數遠離 0,盤中段的係數接近 0。兩者之差 δ 的 t 值是 7.87,bootstrap 區間 0.298 至 0.499 不含 0;這是「隔夜段較大」的直接檢定。
份額的 Fieller 區間下界 0.845,點估計 0.968,上界 1.120。上界超過 1 並不矛盾:份額是 β_on 除以 β_c2c,當盤中係數略為負時,隔夜段的係數會略大於收盤到收盤的係數,份額就超過 1。盤中係數 0.014 的 bootstrap 區間是 -0.044 至 0.072,含負值,份額區間上界超過 1 的原因在此。
盤中係數的 t 值是 0.45,不能與 0 區分。MDE 0.085 描述的是這個設計在常用的雙尾顯著水準與八成檢定力下能偵測到的最小係數,只反映檢定力,不是「大於這個值的盤中效果可以排除」的界線。
敏感度與子期間
| 規格 | n | 落後期 | β_on(t) | β_id(t) | δ 的 t | 隔夜份額[Fieller 95% 區間] |
|---|---|---|---|---|---|---|
| 主規格(落後期 16) | 3,927 | 16 | 0.416(11.49) | 0.014(0.45) | 7.87 | 0.968[0.845, 1.120] |
| 落後期 0 | 3,927 | 0 | 0.416(12.65) | 0.014(0.42) | 6.98 | 0.968[0.829, 1.126] |
| 落後期 32(兩倍) | 3,927 | 32 | 0.416(10.10) | 0.014(0.42) | 6.94 | 0.968[0.833, 1.135] |
| S1:區間內美股報酬累計 | 4,052 | 16 | 0.442(10.76) | 0.017(0.60) | 8.07 | 0.963[0.853, 1.094] |
| S2:SPY 開盤到收盤 | 3,927 | 16 | 0.482(11.18) | 0.016(0.37) | 6.49 | 0.969[0.818, 1.147] |
| 子期間:2015-06-01 之前 | 1,466 | 12 | 0.337(5.20) | 0.090(1.55) | 2.15 | 0.790[0.526, 1.058] |
| 子期間:2015-06-01 起 | 2,461 | 14 | 0.462(10.51) | -0.030(-1.26) | 14.12 | 1.070[0.969, 1.238] |
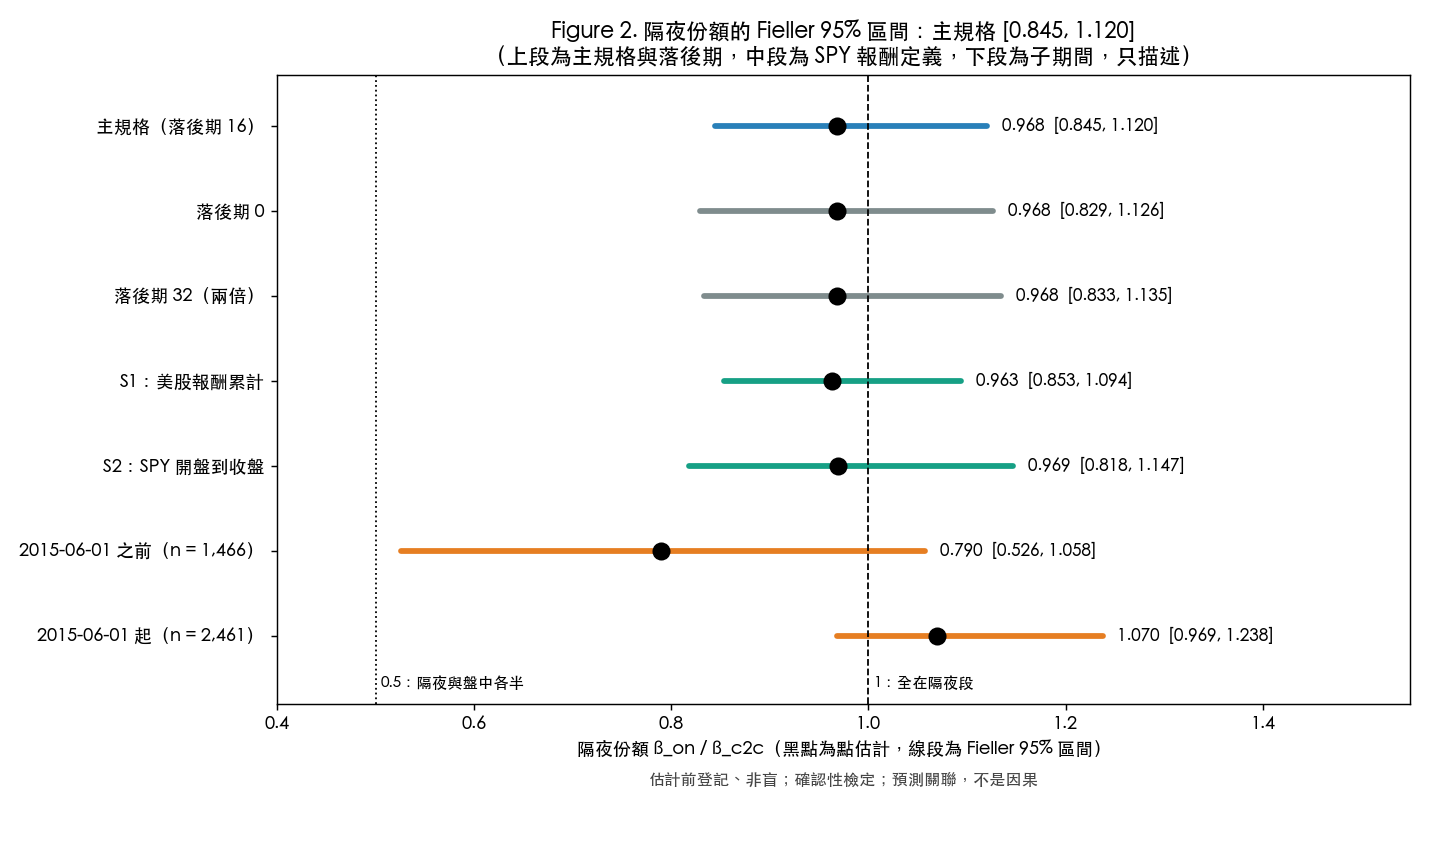
Figure 2. 各規格的隔夜份額與 Fieller 95% 區間,黑點是點估計。上段是主規格與落後期,中段是美股報酬的兩種定義,下段是子期間,子期間只描述。估計前登記、非盲,預測關聯,不是因果。
落後期改為 0 或 32,份額區間分別是 0.829 至 1.126 與 0.833 至 1.135,與主規格相近。S1 把台灣休市期間美國有多個交易日的日子加回,解釋變數改為區間內各日報酬的加總,樣本增為 4,052 日;S2 的解釋變數改用 SPY 開盤到收盤報酬,隔夜係數 0.482、盤中係數 0.016,份額區間 0.818 至 1.147。
子期間的切點是 2015-06-01,也是排除規則 D4 假設漲跌幅限制放寬的日期。切點之前 1,466 日,δ 的 t 值是 2.15,份額區間 0.526 至 1.058,區間較寬;切點起 2,461 日,盤中係數 -0.030(t -1.26),仍不能與 0 區分。兩段的估計值不同,但本研究沒有檢定兩段之間的差異,不能由這個表推論結構轉變。
怎麼讀
這份結果支持一個窄的陳述:在 2009 至 2026 年的 0050 樣本中,SPY 前一個美國交易日的報酬與 0050 隔夜段的報酬同向,係數約 0.416;盤中段沒有可偵測的係數。這個結果與「美股收盤後的訊息在台北開盤時一次反映,之後沒有可預測的延續」的讀法一致,但設計沒有檢定機制。SPY 與 0050 同時受全球風險因素影響,也會產生同樣的型態。
這是全樣本的關聯估計,沒有樣本外檢驗,也沒有交易成本與可執行性分析。預測到的部分已經在台北開盤價裡,盤中段的買賣抓不到隔夜段的報酬,所以這個結果不能直接讀成交易訊號。
限制
- 估計前登記、非盲:登記前看過先驗估計與較早的隔夜占比,H1 的方向有先驗,H2 的次序有部分先驗。
- 預測關聯,不是因果識別;全樣本估計,沒有樣本外檢驗。
- 資料檔沒有 2026-04-17 之後的 0050 資料,SPY 的資料較長,但本研究的樣本止於 2026-04-17。
- SPY 收盤到收盤報酬含美國隔夜段,該段與前一個台北交易時段重疊;S2 改用 SPY 開盤到收盤,只作描述。
- 除息日的股利依定義落在隔夜段,本研究沒有另外分離股利的影響。
- 排除規則只標記被規則抓到的資料問題,未被標記的資料錯誤沒有另外檢查;日曆若漏列某個交易日而資料也缺該日,排除規則不會處理跨越該日的觀測,這一點沒有另外驗證。
- 落後期與 bootstrap 區塊以樣本列數計,排除規則在列與列之間留下缺口;落後期 0 與兩倍落後期的敏感度只是部分檢查。
- MDE 只描述設計的檢定力,不是效果大小的界線。子期間只描述,沒有檢定兩段之間的差異。
資料與方法來源
- 實驗:K2049(結果檔
K2049_results.json)。預登記文件在任何估計之前提交,執行細節與跑後釐清另以附錄登記。 - 動機文獻:Becker, Finnerty and Gupta (1990), Journal of Finance;Hamao, Masulis and Ng (1990), Review of Financial Studies;Lou, Polk and Skouras (2019), Journal of Financial Economics。
- 方法:Newey–West HAC 標準誤、Fieller 信賴區間、moving block bootstrap。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊