0050 的槓桿係數 γ 落在 0.080 到 0.139:樣本窗、新息分配與標準誤,都會移動它的顯著性
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
0050 的槓桿係數 γ 落在 0.080 到 0.139:樣本窗、新息分配與標準誤,都會移動它的顯著性
摘要
GJR-GARCH 的槓桿係數 γ 衡量「下跌之後隔天的波動比上漲之後多放大多少」。台股的 γ 常被引用成單一數字,但同一個模型在不同樣本窗、不同新息分配與不同標準誤下,估計值與顯著性都會移動。本文用固定的價格快照,對 0050.TW、加權指數、2330.TW 與 SPY 各估兩個樣本(全樣本與最後 2,000 筆),每個樣本在 4 種設定(常態或學生 t 新息,robust 或 classic 標準誤)下估計,共 32 次配適。
四個結果,強度依證據排序:
- γ 的 t 值對標準誤的選擇很敏感。 classic 標準誤算出的 t 值是 robust 的 1.58 到 2.04 倍;兩種標準誤的 γ 點估計相同。
- 八個樣本裡,有一個的顯著性會翻轉。 2330.TW 最後 2,000 筆在 4 種設定中有 3 種的 t 值高於 1.96;常態新息加 robust 標準誤是 1.34,沒有過門檻。其餘七個樣本在四種設定下全部顯著。
- 0050 的 γ 沒有單一數字。 四個估計(全樣本與最後 2,000 筆、常態與學生 t)落在 0.080 到 0.139,且 95% 區間彼此重疊。
- 三分之一的配適落在參數邊界上。 在 69 次估計中有 23 次(33.3%)有參數貼在模型允許的界上,這些配適的標準推論不適用。
研究問題與文獻
Glosten、Jagannathan 與 Runkle(1993)的模型在條件變異數裡加入一個只在負報酬出現的項,其係數 γ 就是槓桿效應;Engle 與 Ng(1993)從新聞衝擊曲線的角度檢定非對稱性。實務上常有人引用單一的 γ。本文問的是:這個數字對估計設定的依賴有多大,以及不同引用值之間是否矛盾。
標準誤的選擇有理論依據。Bollerslev 與 Wooldridge(1992)證明,在新息分配可能被誤設時,準最大概似估計搭配 robust 共變異矩陣仍然有效,classic 的反 Hessian 共變異矩陣則需要分配設定正確。邊界問題也有文獻:當參數落在可行域邊界,估計量的極限分配不是常態,通常的 t 檢定不適用(Andrews, 1999)。
資料與設計
資料。 0050.TW、加權指數、2330.TW 與 SPY 的調整後收盤價日報酬(簡單報酬,乘以 100 轉成百分比),固定價格快照,終點 2026-04-02。起點與筆數見結果表;0050.TW 的樣本從 2009-01-05 開始。
模型。 GJR-GARCH(1,1),常數平均數,最大概似估計。每個資產估兩個樣本:全樣本,與最後 2,000 筆。每個樣本估 4 種設定:新息分配(常態、學生 t)乘以共變異估計(robust、classic)。同一種新息分配下,兩種共變異估計共用相同的點估計,只有標準誤不同。
顯著性。 以 γ 的 t 值是否高於 1.96 判斷。另外做滾動估計,窗寬 2,000 筆、每次前進 250 筆,相鄰窗口重疊七成以上,窗口之間不獨立。
邊界掃描。 每一次配適(全樣本、子樣本、滾動窗與擴張窗)都檢查參數是否落在模型自身的界上。
結果一:八個樣本的 γ
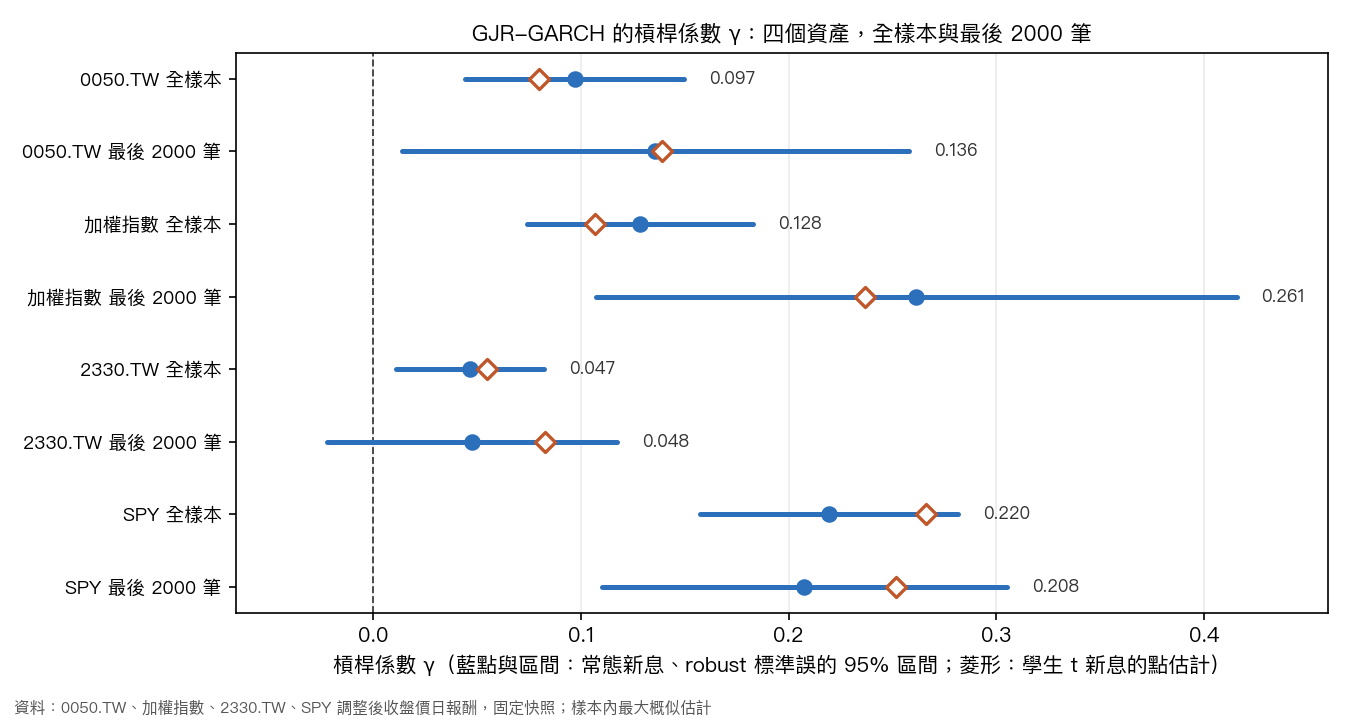
| 樣本 | 期間 | 筆數 | γ(常態) | t(robust) | t(classic) | γ(學生 t) | t(學生 t,robust) | 四種設定中顯著 |
|---|---|---|---|---|---|---|---|---|
| 0050.TW 全樣本 | 2009-01-05 至 2026-04-02 | 4,219 | 0.097 | 3.60 | 7.04 | 0.080 | 3.48 | 4 |
| 0050.TW 最後 2,000 筆 | 2018-01-03 至 2026-04-02 | 2,000 | 0.136 | 2.19 | 4.47 | 0.139 | 2.31 | 4 |
| 加權指數 全樣本 | 2008-01-03 至 2026-04-02 | 4,460 | 0.128 | 4.62 | 8.35 | 0.107 | 3.73 | 4 |
| 加權指數 最後 2,000 筆 | 2018-01-03 至 2026-04-02 | 2,000 | 0.261 | 3.32 | 5.70 | 0.237 | 3.71 | 4 |
| 2330.TW 全樣本 | 2008-01-03 至 2026-04-02 | 4,469 | 0.047 | 2.58 | 4.08 | 0.055 | 3.06 | 4 |
| 2330.TW 最後 2,000 筆 | 2018-01-02 至 2026-04-02 | 2,000 | 0.048 | 1.34 | 2.13 | 0.083 | 1.98 | 3 |
| SPY 全樣本 | 2008-01-03 至 2026-04-02 | 4,591 | 0.220 | 6.94 | 11.05 | 0.266 | 8.63 | 4 |
| SPY 最後 2,000 筆 | 2018-04-19 至 2026-04-02 | 2,000 | 0.208 | 4.17 | 6.69 | 0.252 | 5.96 | 4 |
2330.TW 最後 2,000 筆的 γ 只有 0.048,robust 的 95% 區間下界在零以下。常態新息加 classic 標準誤把 t 值抬到 2.13,學生 t 新息把 γ 推到 0.083,t 值 1.98 仍在門檻邊緣。同一份資料,結論取決於設定。
結果二:標準誤的影響
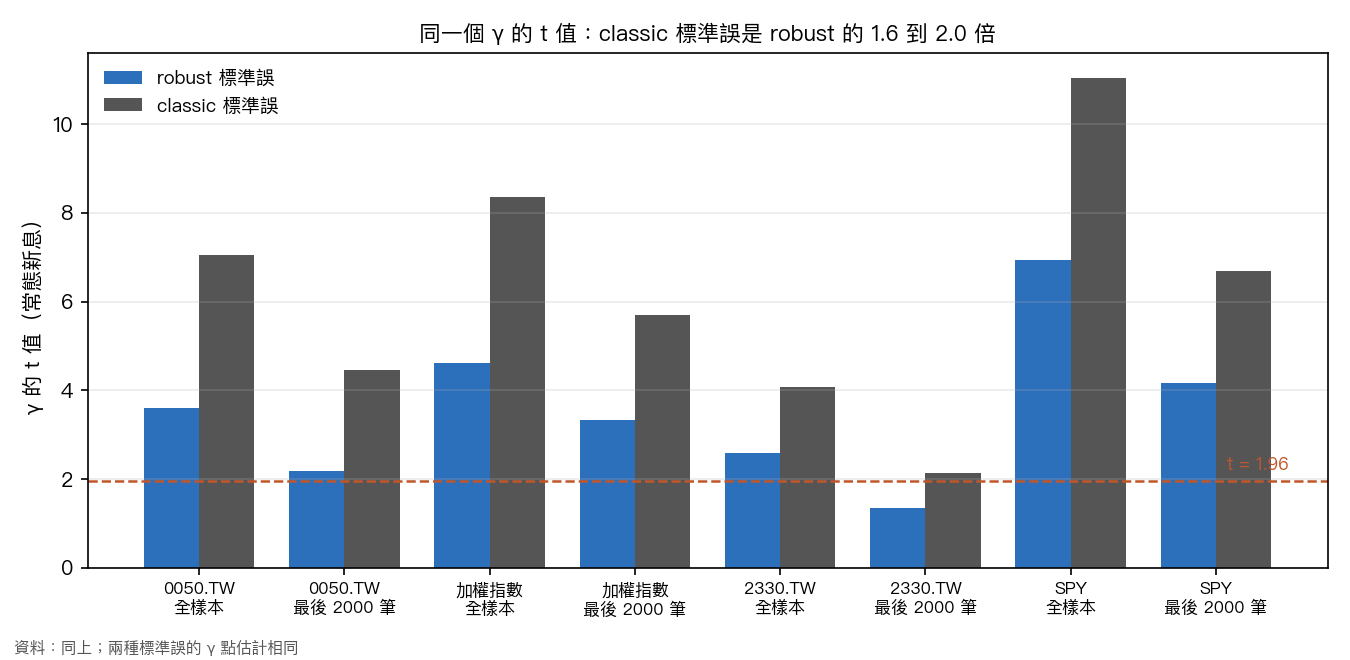
classic 標準誤假設新息分配設定正確且報酬沒有額外的異質性,robust 標準誤不要求;兩者的 t 值比從 1.58 到 2.04。只看 classic 標準誤,八個樣本裡有七個的 t 值高於 3;改看 robust,0050.TW 最後 2,000 筆與 2330.TW 的兩個樣本落在 3 以下。這裡的 γ 是否「顯著」,取決於讀者用哪一種標準誤。
結果三:滾動窗口
| 資產 | 窗口數 | γ 最小 | γ 中位數 | γ 最大 | 顯著窗口比例 | 參數貼界的窗口 |
|---|---|---|---|---|---|---|
| 0050.TW | 9 | 0.089 | 0.103 | 0.130 | 100% | 4 |
| 加權指數 | 10 | 0.078 | 0.143 | 0.188 | 80% | 5 |
| 2330.TW | 10 | 0.019 | 0.050 | 0.103 | 40% | 1 |
| SPY | 11 | 0.200 | 0.263 | 0.319 | 100% | 5 |
四個資產的 γ 在每個滾動窗口都是正的。顯著比例差很大:0050.TW 與 SPY 全部窗口顯著,加權指數 80%,2330.TW 只有 40%。相鄰窗口的資料大部分重疊,這些窗口不是獨立的估計,比例不能當成多個獨立檢定的通過率。
結果四:邊界掃描
69 次配適中有 23 次(33.3%)有參數貼在界上,全部都是常態新息配適中衝擊項係數 α 貼在下界零。各資產的貼界次數是:0050.TW 8 次(共 22 次)、加權指數 5 次(共 13 次)、2330.TW 1 次(共 13 次)、SPY 9 次(共 21 次)。當參數落在邊界,估計量的極限分配不是常態,通常的標準誤與 t 值不適用(Andrews, 1999);本文對這些配適只報告點估計。
結果五:與先前引用值的對照
先前有三個關於 0050 的 γ 被引用:0.147(t = 2.20)、0.087(t = 2.20)與 0.411(t = 14.85)。最後一個來自 Engle–Ng 型的最小平方迴歸,是不同的估計法與不同的參數化,與 GJR 的最大概似 γ 不能直接比較。
在本文的 0050 估計裡,最接近 0.147 的是最後 2,000 筆的常態新息配適(γ = 0.136,t = 2.19),γ 與 t 值都相近。最接近 0.087 的是全樣本的學生 t 配適(γ = 0.080),但它的 t 值是 3.48,與 2.20 不同。本文沒有任何一個 0050 配適同時重現 0.087 與 2.20。「最接近」不代表那就是先前數字的來源,只代表可比較的範圍。
能說與不能說
- 能說: 在這四個資產、這組固定快照上,γ 都是正的;0050 的 γ 在不同設定下落在 0.080 到 0.139。
- 能說: γ 的顯著性取決於標準誤;2330.TW 最後 2,000 筆在 robust 標準誤下不顯著。
- 不能說 0050 的「真實 γ」是哪一個數: 四個估計的 95% 區間重疊,沒有檢定它們是否相等。
- 不能說最後 2,000 筆的 γ 比全樣本高: 0050 的全樣本區間涵蓋最後 2,000 筆的點估計。
- 不能對貼界的配適做顯著性敘述。
- 不能用於預測: 這是樣本內估計,沒有樣本外預測與預測損失比較。
限制
- 樣本內。 沒有樣本外預測、沒有 Diebold–Mariano 檢定,也不知道 γ 的差異是否改變預測品質。
- 兩種新息分配、兩種共變異。 沒有涵蓋偏態 t 或其他分配,也沒有 bootstrap 標準誤。
- 滾動窗口重疊。 相鄰窗口大部分重疊,比例與範圍都不是獨立估計。
- 邊界。 33.3% 的配適在界上,標準推論不適用,估計的收斂也不代表是內部解。
- 固定快照。 重新下載的歷史價格可能略有不同;0050.TW 起點晚於其他三個序列,樣本期間不完全可比。
- 起點 2008 年的序列與 0050 不同期。 跨資產的 γ 差異包含樣本期間的差異。
資料來源:Yahoo Finance 日線(0050.TW、^TWII、2330.TW、SPY)調整後收盤價,固定快照,終點 2026-04-02;實驗編號 k892。
參考文獻
- Andrews, D. W. K. (1999). Estimation when a parameter is on a boundary. Econometrica, 67(6), 1341–1383. https://doi.org/10.1111/1468-0262.00082
- Bollerslev, T., & Wooldridge, J. M. (1992). Quasi-maximum likelihood estimation and inference in dynamic models with time-varying covariances. Econometric Reviews, 11(2), 143–172. https://doi.org/10.1080/07474939208800229
- Engle, R. F., & Ng, V. K. (1993). Measuring and testing the impact of news on volatility. Journal of Finance, 48(5), 1749–1778. https://doi.org/10.1111/j.1540-6261.1993.tb05127.x
- Glosten, L. R., Jagannathan, R., & Runkle, D. E. (1993). On the relation between the expected value and the volatility of the nominal excess return on stocks. Journal of Finance, 48(5), 1779–1801. https://doi.org/10.1111/j.1540-6261.1993.tb05128.x
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊