K1651:直接預測分位數能改善 VaR 嗎?SPY 與 HYG 的 CAViaR、GJR-GARCH 比較
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1651:直接預測分位數能改善 VaR 嗎?SPY 與 HYG 的 CAViaR、GJR-GARCH 比較
選擇每日 VaR 模型時,研究者需要同時回答兩個問題:模型能否準確定位下一個交易日的左尾分位數,以及實際跌破預報門檻的頻率與時序是否合理。先預測波動率、再套報酬分布,是 GARCH 類模型的做法;CAViaR 則直接估計分位數的動態。兩條路徑各自帶入不同假設,模型選擇應依同一批樣本外預報的表現決定。
K1651 的結果給出了具體的選擇範圍。在年度擴增樣本重估與預設 DQ 落後設定下,GJR-GARCH-SkewT 在 3 格的平均 pinball loss 最低,也在 3 格通過完整 VaR+DQ 檢查。CAViaR-AS 在 SPY 1% 的平均損失較低,且通過完整檢查,但它對 GARCH 的損失優勢沒有跨過 Harvey 式門檻。研究者可以把 AS 保留為該尾部的比較候選;本次證據尚不足以支持全面更換基準模型。
樣本與預報方式
資料來自 Yahoo Finance adjusted close via yfinance,以調整後收盤價計算每日對數報酬。SPY 代表美國股票 ETF,HYG 代表美國高收益債 ETF。下表分列全樣本與樣本外筆數,避免把估計資料與真正被評分的預報混為同一個樣本。
| 資產 | 日報酬起日 | 日報酬迄日 | 全樣本日報酬筆數 | 樣本外筆數 |
|---|---|---|---|---|
| SPY | 2007-04-12 | 2026-07-02 | 4,837 | 2,891 |
| HYG | 2007-04-12 | 2026-07-02 | 4,837 | 2,891 |
樣本外評估自 2015-01-01 起,左尾目標機率為 5% 與 1%。這裡的 VaR 是報酬分布左尾的預測分位數;實際報酬低於當日預報值時,記為一次突破。較低的目標機率對應更極端的尾部,突破次數也更少,校準檢查因而更依賴有限的尾部觀測。
估計採年度 expanding-window refit。每次重估只使用 index < t 的歷史資料,當日預報遞迴只使用前一交易日報酬。年度內的參數固定,分位數或條件變異仍會依新到的報酬每日更新。HS250 採用落後資料的滾動歷史分位數作為簡單比較基準。
CAViaR 的規格差異在分位數如何回應既有資訊。CAViaR-SAV 使用前一期分位數與前一期報酬絕對值;CAViaR-AS 分開處理正報酬與負報酬,允許兩種方向帶來不同反應;CAViaR-IG 以平方項遞迴形成尺度,再取負平方根,輸出負的左尾分位數。CAViaR-AD 依前一期是否突破分位數調整預報。這些規格直接把條件分位數當成估計對象,讀者可參照 Engle 與 Manganelli 的 CAViaR 原文。
GJR-GARCH-SkewT 先估計具有不對稱反應的條件變異,再配合偏態 Student-t 標準化殘差分位數形成 VaR。偏態與厚尾分布已包含在這個比較基準中,因此本文的比較問題是「直接分位數動態相對於偏態厚尾波動模型有何增益」,不能把結果套用到只有對稱 Student-t 分布的另一個模型。
損失與校準要分別評估
Pinball loss 依目標分位數對兩側預測誤差給予不同權重,平均值越低越好。它衡量分位數預報品質,也會受到報酬尺度與尾部目標的影響。模型排名必須在相同資產、相同目標機率與相同評估日內比較;不能拿 SPY 與 HYG 各格的損失大小當成跨資產的風險模型排名。
完整 VaR+DQ 檢查另有校準要求。Kupiec 檢查整體突破率是否符合目標,Christoffersen independence 檢查突破是否在時間上聚集,exact-binomial 分區檢查突破次數是否處於 green 區,再加入 DQ 檢查突破指標是否仍可被既有資訊解釋。預設 DQ 使用 4 階突破指標落後項與 VaR。這些條件須同時成立,低 pinball loss 不能代替其中任何一項。此處的 Basel 式分區是實驗檢查,不能據此聲稱正式監管合規。
下表列出 GARCH、每格平均 pinball loss 最低的 CAViaR 規格,以及完整檢查的通過名單。突破率以百分比表示;loss 保留日對數報酬的原尺度。通過名單均採預設 DQ 落後設定。
| 資產與左尾機率 | GJR-GARCH-SkewT loss(突破率) | CAViaR 中最低 loss 規格 | 該規格 loss(突破率) | 預設完整 VaR+DQ 通過模型 |
|---|---|---|---|---|
| SPY 5% | 0.001161714(4.2892%) | CAViaR-AS | 0.001178479(3.9779%) | GJR-GARCH-SkewT |
| SPY 1% | 0.000369072(1.0377%) | CAViaR-AS | 0.000357151(0.8302%) | CAViaR-AS、GJR-GARCH-SkewT |
| HYG 5% | 0.000474548(4.2892%) | CAViaR-AS | 0.000478338(3.2169%) | GJR-GARCH-SkewT |
| HYG 1% | 0.000144708(0.6572%) | CAViaR-SAV | 0.000151574(0.4151%) | 無 |
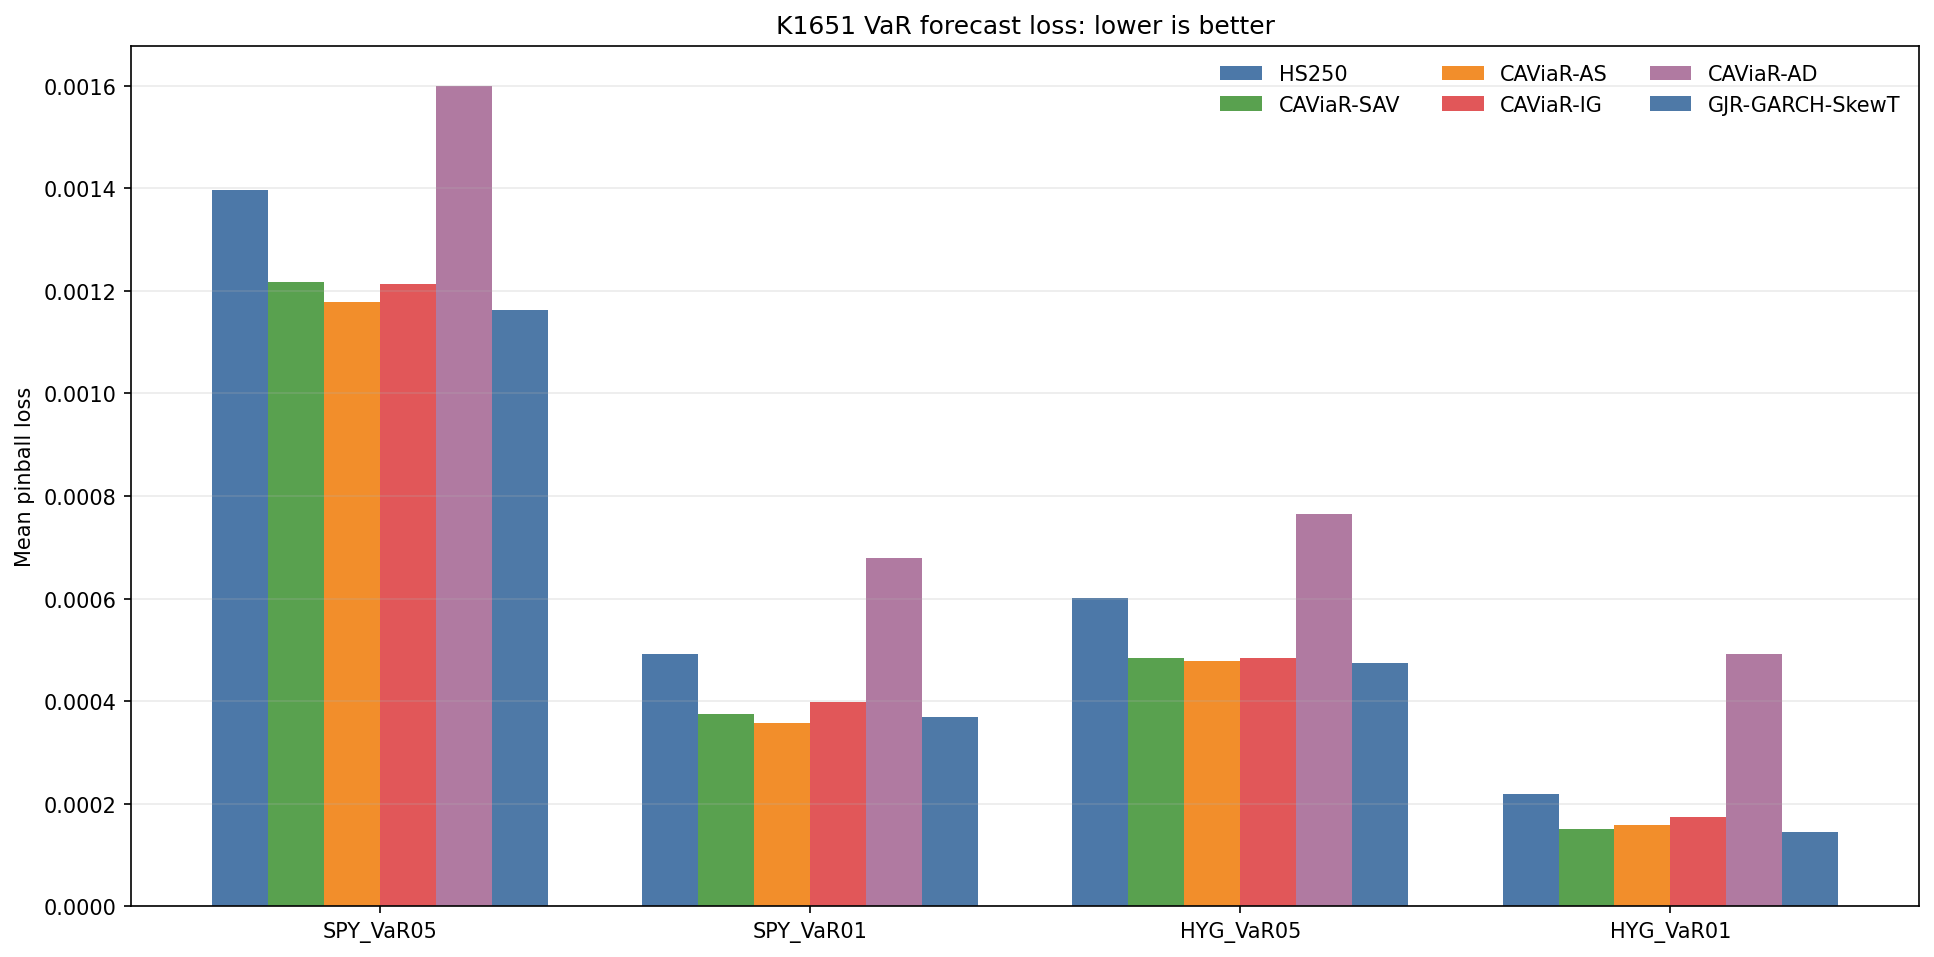
圖:平均 pinball loss,數值越低越好。各組長條由左至右依 HS250、CAViaR-SAV、CAViaR-AS、CAViaR-IG、CAViaR-AD、GJR-GARCH-SkewT 排列,請按順序對照圖例。HS250 與 GJR-GARCH-SkewT 使用相同藍色;顏色不代表完整檢查是否通過。圖中沒有標示通過旗標。資料來源為同一結果檔,評估期間與樣本數見上表。
AS 的局部優勢有多強
SPY 1% 是最值得進一步比較 AS 的位置。CAViaR-AS 的平均損失為 0.000357151,GJR-GARCH-SkewT 為 0.000369072。兩者均通過預設完整 VaR+DQ 檢查,因此 AS 的較低損失具有模型選擇上的意義,尚須判斷損失差是否足以排除抽樣波動。
DM-HAC 比較以「AS loss 減 GARCH loss」定義差值,負值偏向 AS。該格的平均差 dbar 為 -0.000011921,統計量為 -1.776614,p 值為 0.075737;計算使用 2,891 筆樣本外觀測,Newey-West 落後階數為 21。統計量絕對值沒有超過預設 Harvey 式門檻 3,所以本次比較沒有確立 AS 的統計優越性。未跨過門檻也不能證明兩者等效,因為本實驗沒有設定等效界限或執行等效檢定。
HYG 1% 的差值方向相反。AS 減 GARCH 的 dbar 為 +0.000014267,DM-HAC 統計量為 5.400804,p 值為 7.172929e-08,且跨過相同 Harvey 式門檻。此格支持 AS 的損失較高,故「沒有 CAViaR 對 GARCH 的 Harvey 式勝出」不能改寫成「所有模型差異都不顯著」。尾部與資產改變後,AS 的比較結果也會改變。
突破率揭示損失排名之外的問題
HYG 5% 中,AS 的突破率為 3.2169%,低於目標。這類偏保守預報雖然讓突破較少,仍可能偏離指定分位數;該規格的 Kupiec 與 DQ 均未通過。研究者若只要求突破越少越好,便會把分位數校準問題改成另一個目標。
HYG 1% 沒有模型通過完整檢查。GJR-GARCH-SkewT 的平均損失最低,但突破率為 0.6572%,Kupiec p 值為 0.048176,仍未通過 coverage 要求。CAViaR-IG 通過 coverage、independence 與 exact-binomial green 的組合,卻未通過 DQ。這個格子的結果要求研究者保留模型失配的可能性,不能把最低損失者自動當成已校準的風險模型。
CAViaR-AD 在本實作中表現不穩。其 SPY 1% 突破率為 3.9779%,HYG 1% 為 9.3739%,皆高於各自目標。這足以限制本次 Adaptive 實作的實務候選地位,但不能把問題外推成整個 CAViaR 框架的共同性質。
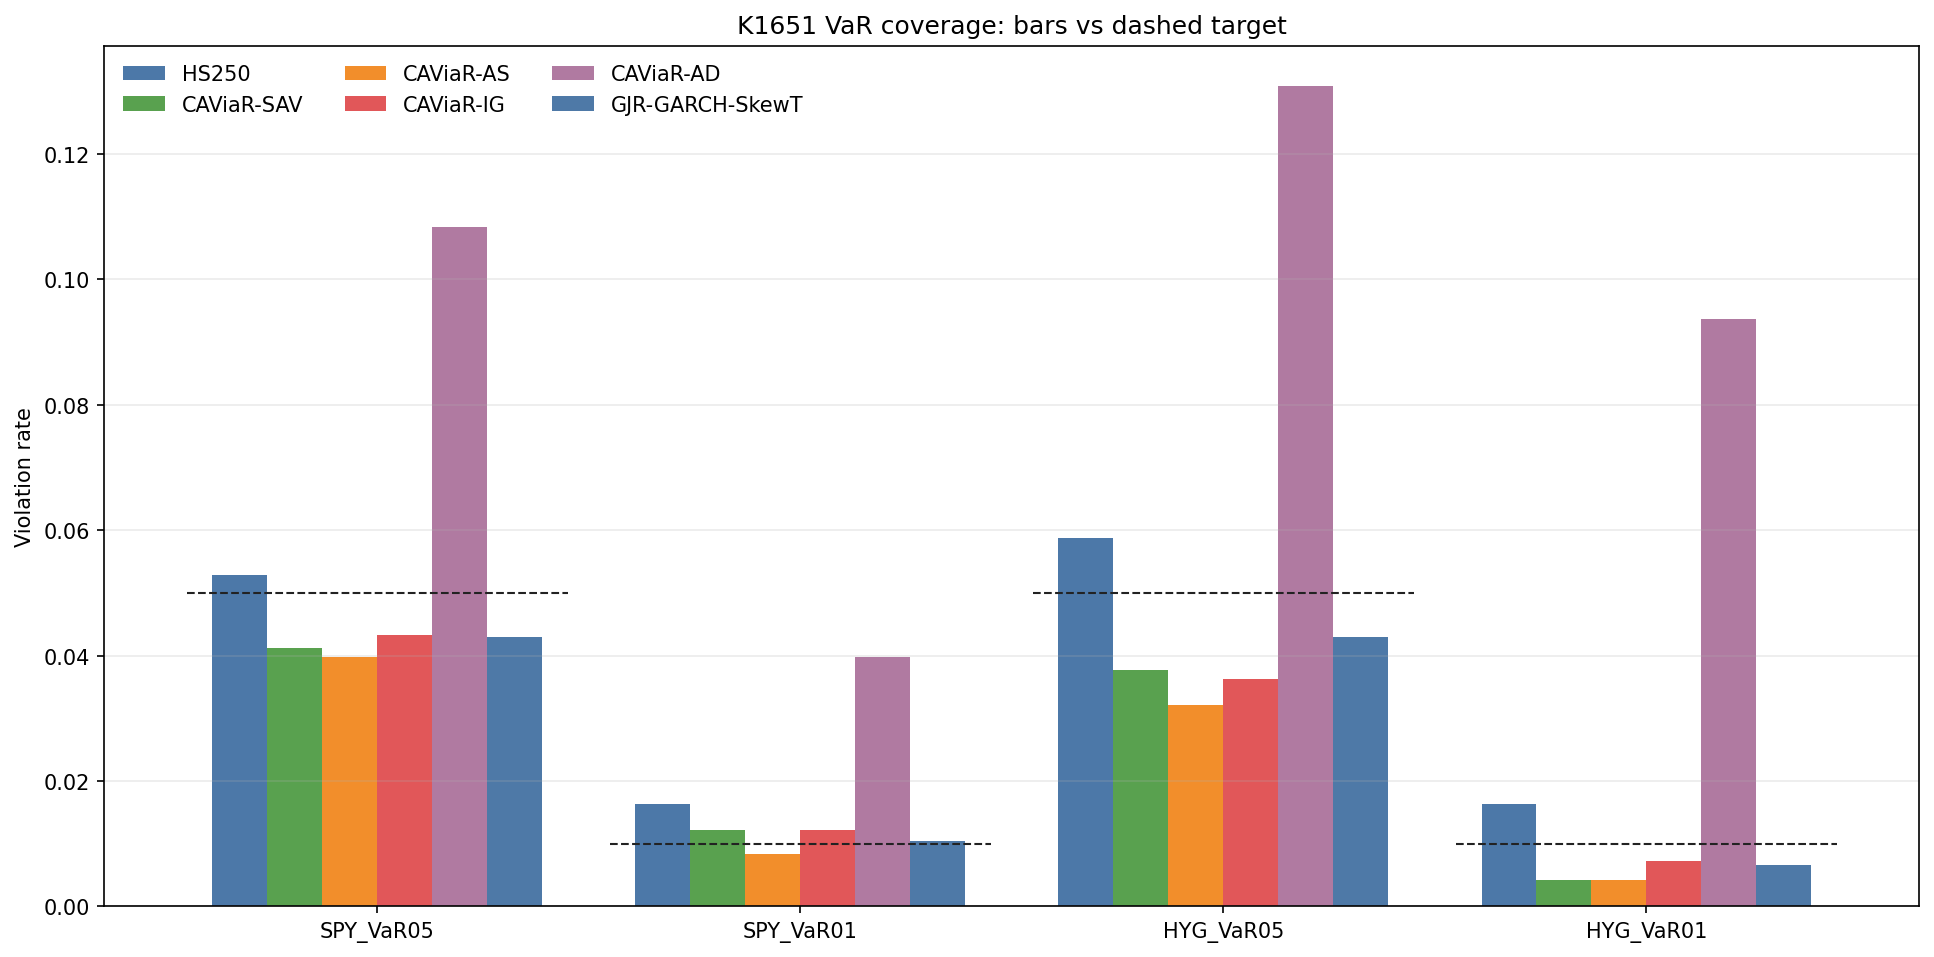
圖:樣本外突破率與目標機率。各組長條由左至右依 HS250、CAViaR-SAV、CAViaR-AS、CAViaR-IG、CAViaR-AD、GJR-GARCH-SkewT 排列,模型順序與前圖相同。藍色由 HS250 與 GJR-GARCH-SkewT 共用,不能用顏色辨識單一模型。圖只呈現突破率,完整檢查分類須讀取表中的通過名單。
SPY 較高分位數的 IG 分類對 DQ 落後階數敏感
SPY 5% 的 CAViaR-IG 需要單獨保留敏感性說明。它通過 coverage、independence 與 exact-binomial green 的組合,但預設 4 階 DQ 的 p 值為 0.041517,完整 VaR+DQ 分類因此未通過。此分類對 DQ 落後階數敏感,不能描述為穩健排除。
experiments/k1651/README.md 記載,相鄰較短的 DQ 落後設定會使該規格的完整分類翻轉為通過;相鄰較長設定的 DQ 仍未通過。相鄰設定的 p 值沒有保存在結果 JSON,本文只揭露分類敏感性,不把那些數值混入預設結果。這項敏感性也不足以支持「IG 穩健通過」。上表及 GARCH 通過格數均限定在預設 DQ 設定,不能當成對所有合理落後階數都成立的結果。
可用範圍與下一步比較條件
年度重估限制了本次結論。分位數雖然每日遞迴更新,參數並未按月重新估計;更頻繁重估可能改變模型對新狀態的適應速度,也會改變計算成本。本文未比較月度重估,因此讀者不能把年度設定下的排名視為其他重估頻率的既定結果。
CAViaR 採用多起點有界最佳化,沒有全域最佳解保證。不同規格的 fit_failures 計法也不同:CAViaR 計入選定最佳解的 success=False 與重估例外,沒有加總所有失敗起點;GARCH 僅計重估例外,沒有讀取 convergence_flag。即使 GARCH 的該欄記為 0,也不能證明每次最佳化都已收斂。可重跑的數值結果仍受這些估計程序限制。
樣本只涵蓋 SPY 與 HYG,不能外推到台股、商品或加密資產。評估只處理 VaR,沒有 Expected Shortfall 預報、ES 回測或 FZ 聯合損失結論;本文也未驗證交易 PnL、資本規則或實際部署成本。若研究者要將 AS 納入風險模型集合,後續比較應固定相同預報日、左尾機率與損失定義,同時保留校準檢查及 DQ 落後設定敏感性,才能判斷新增模型是否提供可持續的預報增益。
數據與方法來源:K1651 的結果檔 experiments/k1651/k1651_results.json、可重跑程式 experiments/k1651/k1651.py 及方法與限制說明 experiments/k1651/README.md。資料為 Yahoo Finance 調整後收盤價;本文報告樣本外分位數預報的比較結果。
數值對照
數值來源為 experiments/k1651/k1651_results.json。比較表的 loss 與突破率依序對應 by_asset_alpha.<cell>.per_model.<model>.mean_pinball 與 violation_rate,通過名單對應 by_asset_alpha.<cell>.var_dq_gate_pass_models。DM 比較對應 by_asset_alpha.<cell>.dm_vs_garch.CAViaR-AS_vs_GJR-GARCH-SkewT.{dbar,stat,p}。樣本期間與筆數來自 panels.<asset>,樣本外起點來自 meta.oos_start;預設 DQ 落後階數與 Harvey 式門檻來自 meta.dq_lags、meta.harvey_abs_t_threshold。README 提供的相鄰 DQ 分類敏感性僅作質性揭露。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊