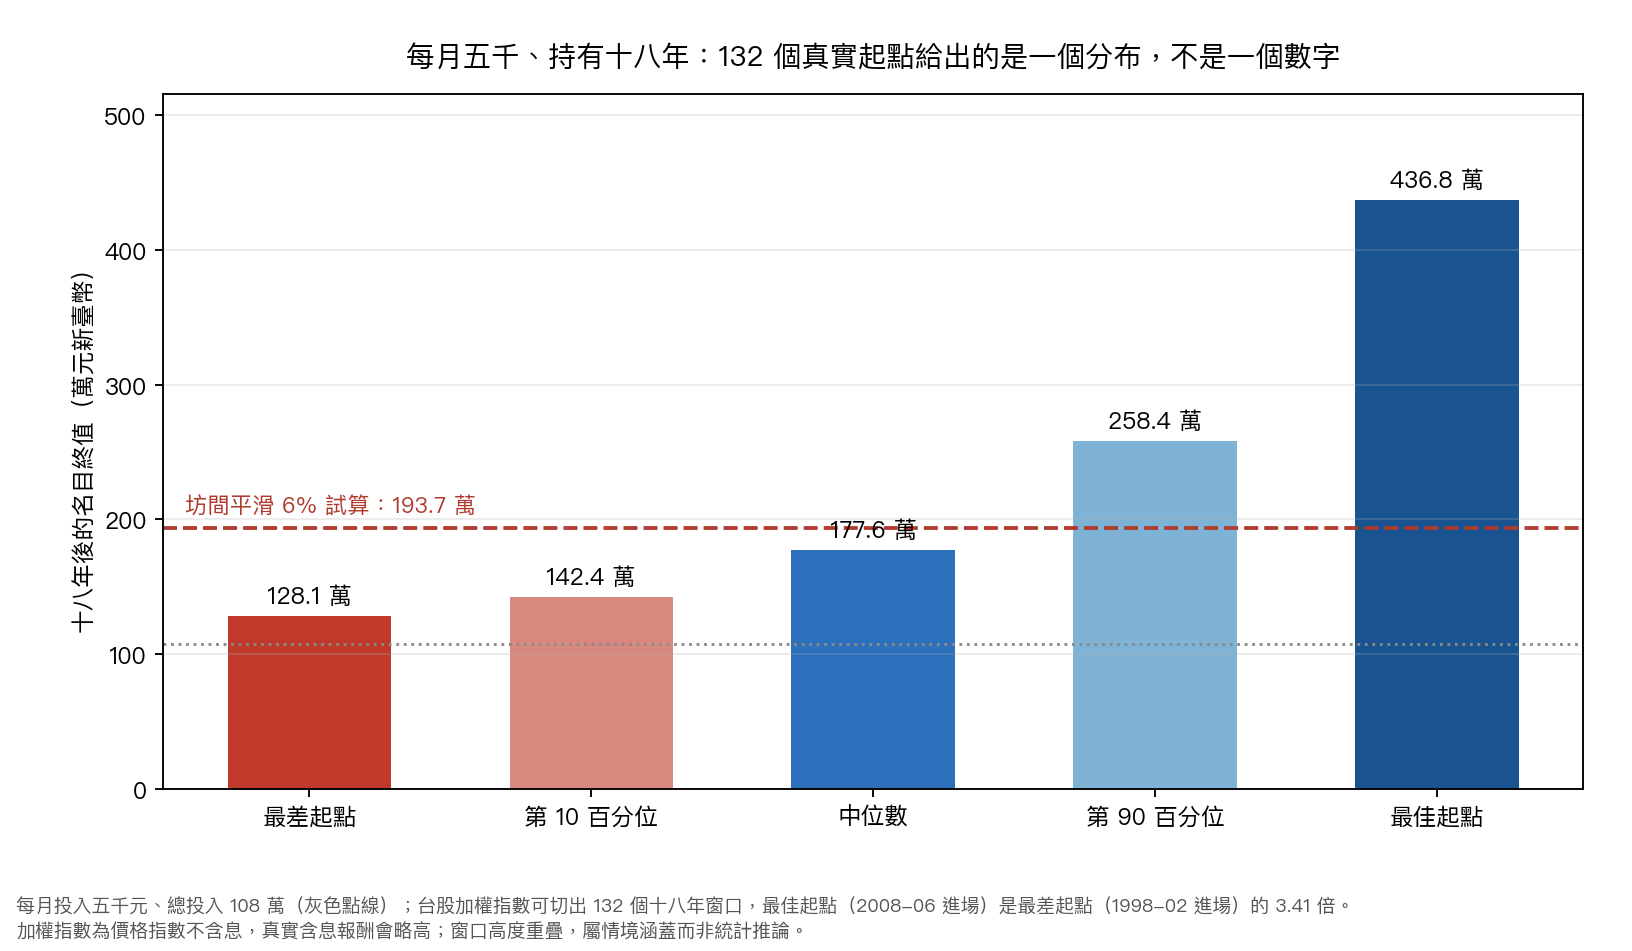
試算表算出十八年後 193.7 萬,一百三十二個真實起點的中位數是 177.6 萬
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
試算表算出十八年後 193.7 萬,一百三十二個真實起點的中位數是 177.6 萬
理財社團裡最常被轉發的東西是一張試算表。每月五千、買指數型 ETF、放十八年、年化抓 6%,欄位一拉,結果是 193.7 萬 ,旁邊配一條光滑上揚的曲線。
那張表沒有算錯。6% 複利十八年,答案就是這個。
問題出在它旁邊沒有寫的那句話:這 6% 是從哪裡來的、它扣過什麼、它是一個數字還是一堆數字裡的一個。
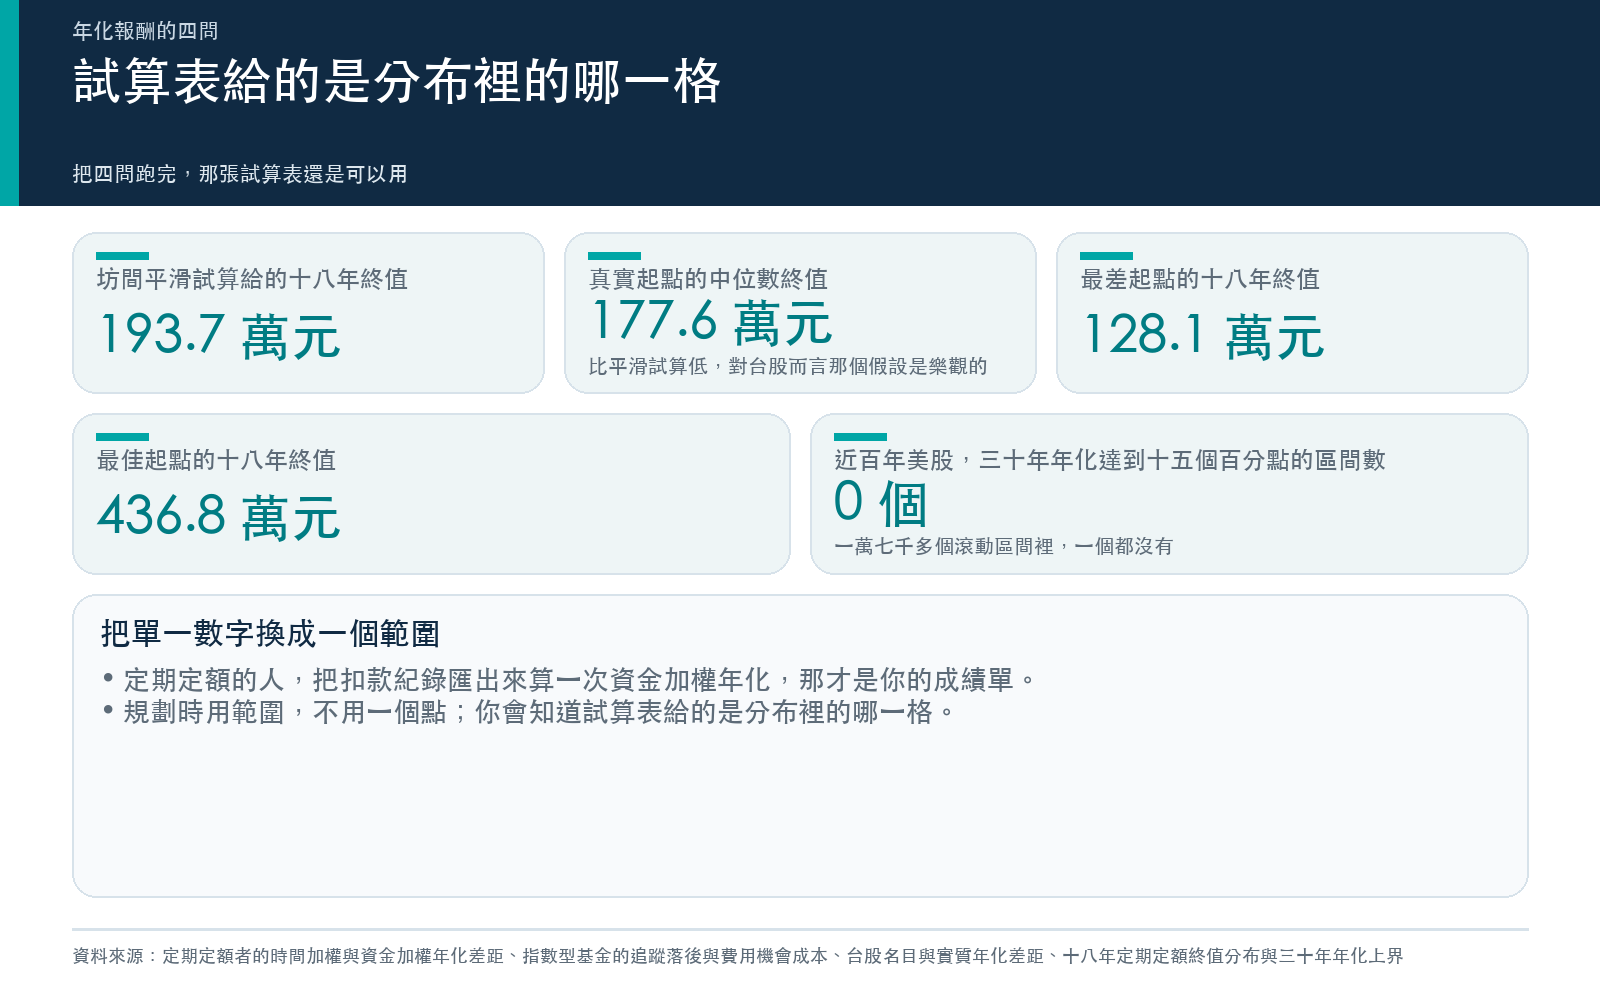
把同一套扣款放進台股加權指數自一九九七年以來能切出的 132 個 十八年窗口,每個月投五千、總投入 108 萬,結果不是一個數字,是一個分布。中位數落在 177.6 萬 ,比試算表的 193.7 萬還低。
這篇要給的不是「所以 6% 不能用」。是一套順序: 拿到任何一個年化報酬數字,先問四個問題再拿它規劃。 這四問可以重複使用,對退休試算、兒少帳戶、基金月報、券商 App 上那一欄都適用。
第一問:這個年化,算的是誰的
打開券商 App 或基金月報,上面那個「報酬率」,衡量的是標的本身漲了多少,刻意把你哪天投、投了多少洗掉。它有個名字叫時間加權報酬率。
你的錢真正的年化是另一個東西,把每一筆投入的時點和金額都算進去,Excel 裡的 XIRR 函數算的就是它。
對單筆一次進場的人,兩者相等,沒得吵。分岔只發生在定期定額。
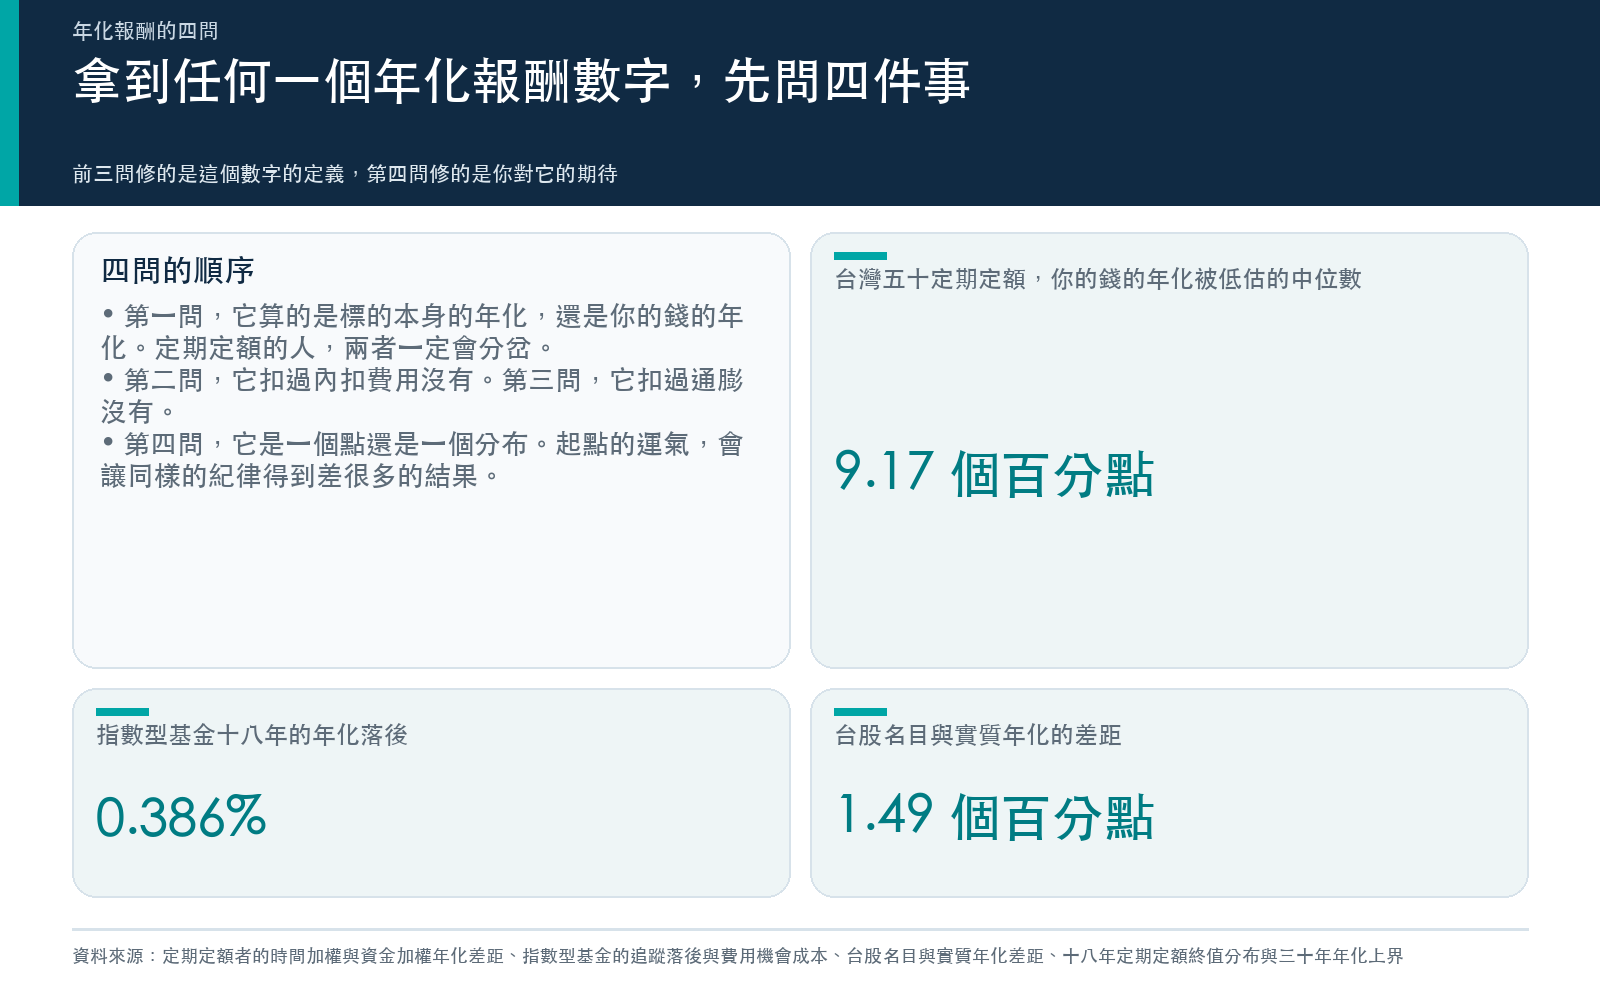
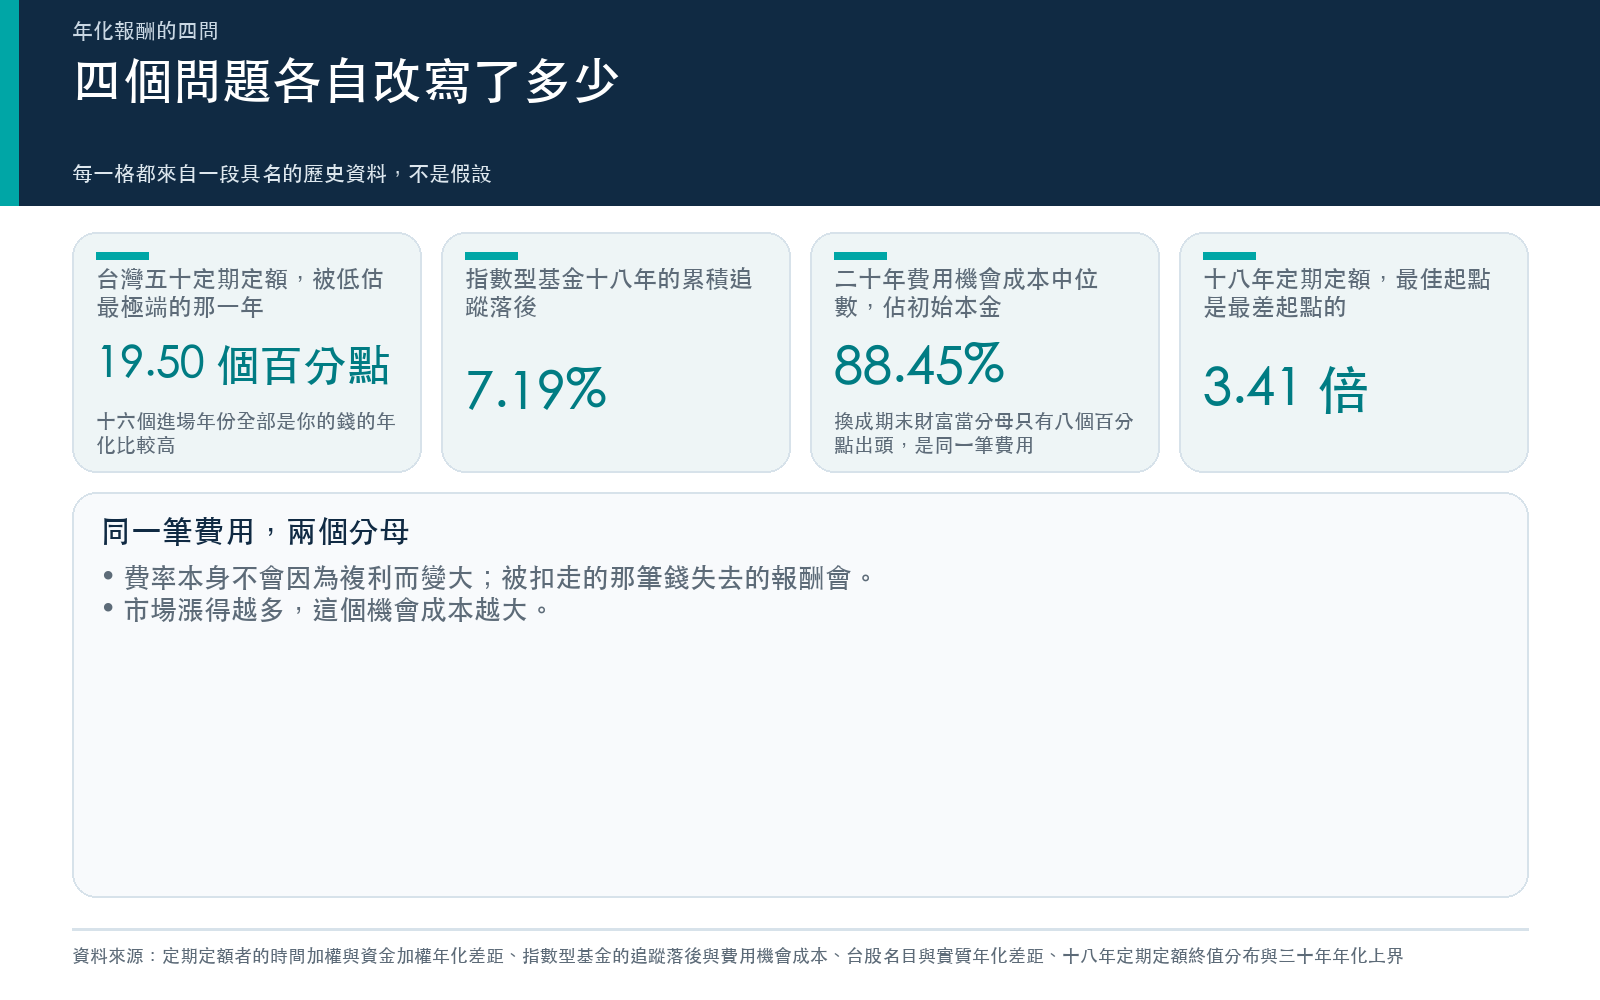
六月八日那篇〈定期定額的報酬率,什麼時候被高估、什麼時候被低估〉用真實收盤價跑了 36 個進場年份。台股 0050 那一組, 16 個進場年份全部是你的錢的年化高於 App 上的數字,一個例外都沒有 ,中位數差 9.17 個百分點 ;二〇二二年初開始扣款的那批最極端,差了 19.50 個百分點 。
美股那一組方向一樣但幅度小得多:20 個進場年份裡 18 個是 App 低估,中位數差 1.14 個百分點 。
關鍵在剩下那兩個。五月三十日那篇〈你看到的「報酬率」,不是你的錢賺到的那個數字〉把方向講死了:美股有兩個進場年份反過來,App 上的數字高於你的實際年化,最大 +0.51 個百分點 。分岔往哪邊跑,看你進場之後市場怎麼走。早段跌、後段漲,你的錢在低點累積,實際年化贏;早段漲完、後段走平,你大部分的錢沒吃到那段漲幅,實際年化就輸。兩份資料裡,早晚段強弱與這個差距的相關係數是 0.5622 ,方向吻合。
所以第一問的答案不是「你一定被低估」,是: 那一欄不是你的成績單,要算自己的得自己算。
第二問:它扣過費用了嗎
指數不用付經理費和保管費,買指數的基金要付。差別會以一個很安靜的方式累積。
九月十五日那篇〈0050 一年收 0.43%,二十年是 8.6% 還是 88%?〉把 0050 從二〇〇八到二〇二五年、 18 個完整年度 的淨值報酬拿去對它追蹤的含息報酬指數:累積落後 7.19% ,換成年化是 0.386% 。這段期間涵蓋金融海嘯與二〇二〇年疫情崩跌。
近五年的實際總費用率中位數是 0.43% (二〇二五年已經降到 0.22% )。把這個費率放進二十年的報酬路徑重抽兩萬次,得到兩個都對但分母不同的答案:
| 二十年,同一筆費用 | 0050 |
|---|---|
| 年費率乘二十,佔初始本金 | 8.6% |
| 費用佔無費用期末財富的比例 | 8.26% |
| 機會成本中位數,佔初始本金 | 88.45% |
| 機會成本區間下緣 | 8.32% |
以期末財富當分母,二十年被拿走 8.26% ,比乘二十的 8.6% 還略低。費率本身沒有因為複利而變大。
以當初投入的本金當分母就不同了。中位數路徑上,沒有費用的錢二十年長成本金的 10.71 倍 ,被扣走的那些錢原本也會跟著長,算成機會成本是本金的 88.45% 。
這裡有一個誠實的限制要照抄:該文事前寫下的假說是「二十年的複利缺口顯著大於單年費率的線性外推」,判定是 不成立 。因為機會成本區間的下緣 8.32% 低於線性的 8.6%,在報酬很差的路徑上,機會成本可以比乘二十還小。
所以第二問的答案是: 費率不會複利,但被扣走的那筆錢失去的報酬會。 市場漲得越多,這個機會成本越大。
第三問:它扣過通膨了嗎
九月十四日那篇〈扣掉通膨之後,這十年台股到底賺了多少?〉用證交所的發行量加權股價報酬指數,配上主計總處的消費者物價指數,算了 5,824 個交易日 。
二〇〇三年初到二〇二六年八月底,名目年化 14.2814% ,換算成購買力之後是 12.7898% ,差 1.4916 個百分點 。同期累積通膨是 1.3646 倍 ;名目上本金長成 23.5359 倍 ,用購買力計是 17.2475 倍 。
有一個違反直覺的地方值得記住:近十年的差距最大, 1.9279 個百分點 ,但近十年的累積通膨是三個期間裡最低的。差距大是因為那段期間的報酬本身也最高。通膨不是固定扣一個數,是按比例扣,賺得多的期間扣得多。
該文在取資料之前就把判準訂死:差距小於 1 個百分點寫「侵蝕有限」,大於 2 寫「侵蝕顯著」,中間寫「中等」。三個期間都落在中間那一格。這個判定要照字面讀,它既不是「通膨把報酬吃光了」,也不是「通膨無所謂」。
第四問:它是一個點,還是一個分布
前三問修的是那個數字的定義。第四問修的是它的形狀。
先看上界。 八月七日那篇〈近百年的美股,沒有任何一個三十年做到年化 15%〉把美股大盤從一九二八年起的每一個交易日都當成三十年的起點,得到 17,238 個 三十年區間,含息計算。達到年化 15% 的有 0 個 。中位數 10.7845% ,史上最好的一個是 14.7041% ,起點是一九三二年六月一日,正好買在大蕭條谷底。年化 15% 連續三十年意味著本金變成 66.21 倍 ,這個目標在近百年的歷史裡沒有出現過。
再看起點的運氣。 回到開頭那 132 個窗口。最差起點是一九九八年二月進場,十八年後 128.1 萬 ,資金加權年化只有 1.8707% ;最佳起點是二〇〇八年六月進場, 436.8 萬 ,年化 14.0153% 。最佳是最差的 3.4098 倍 。同樣的紀律、同樣的金額、同樣的十八年,差別只在哪一年開始。
五月二十二日那篇〈幫小孩買 0050 存十八年,那條曲線其實是顛簸的〉還量了另一件事:報酬有兩種平均,能拿來複利的是幾何平均。台股加權指數一九九八到二〇二五年的算術年報酬是 7.8468% ,幾何只剩 4.6157% ,中間 323.1 個基點 被波動吃掉。0050 自己那一組(二〇一〇至二〇二五年)的波動拖累是 174.0 個基點 。你在試算表填的 6%,如果心裡想的是「平均每年漲 6%」,帳戶實際複利的速度會低於 6%。
最後看那條想繞過分布的捷徑。 八月二十八日那篇〈「錯過漲最多的十天」還有另外半句〉把美股大盤 8,449 個交易日 裡的某些天報酬設成零:
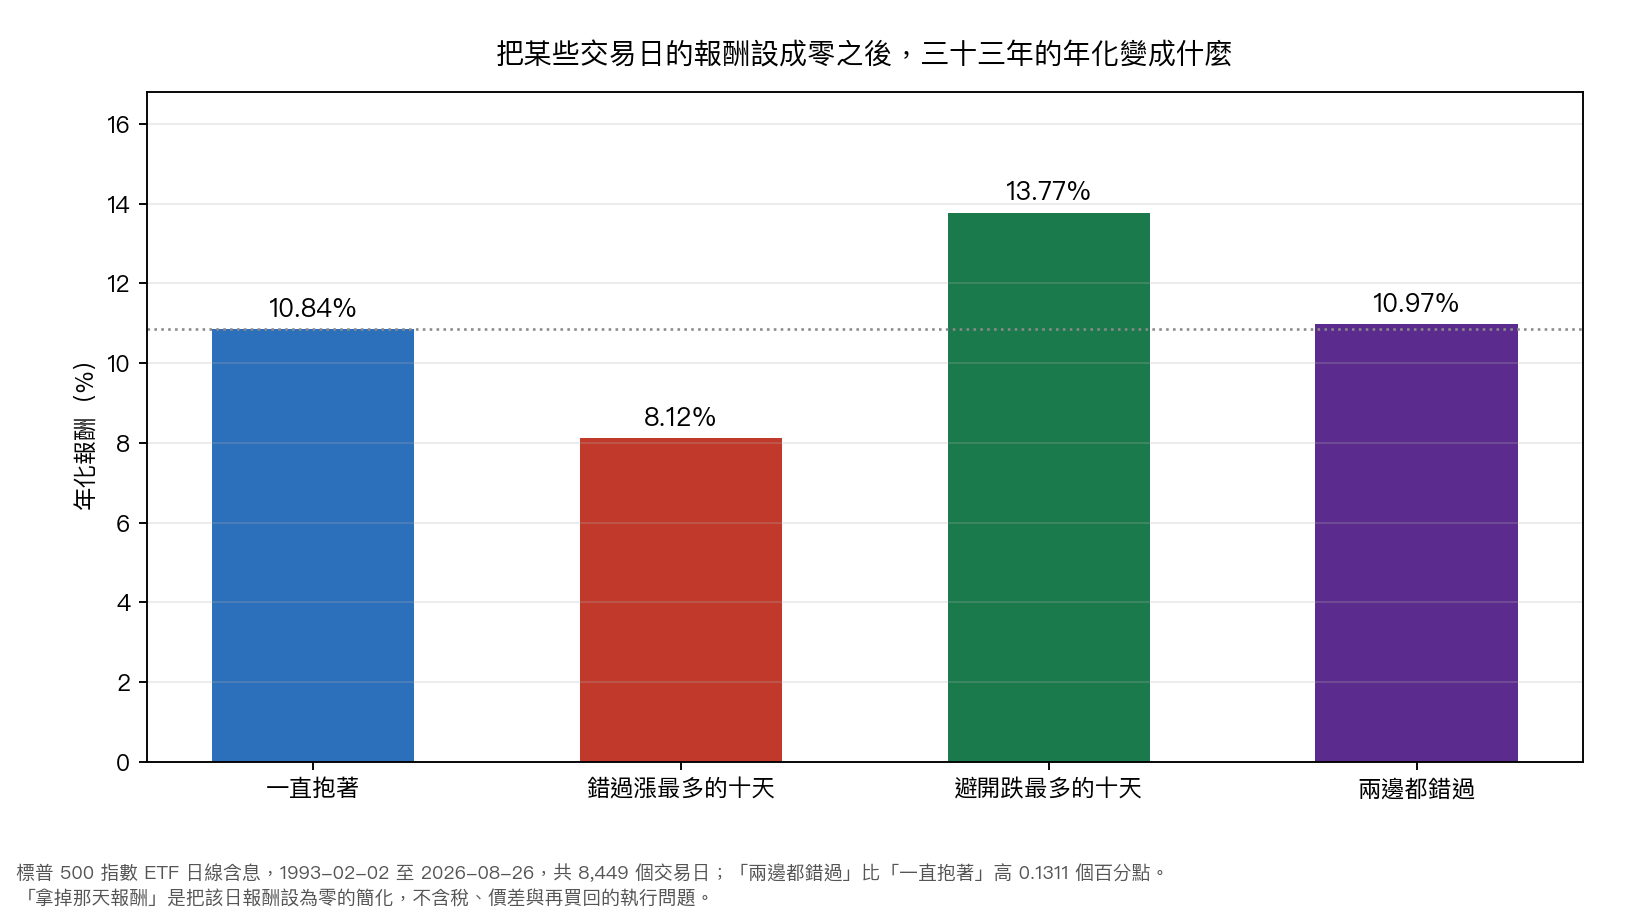
錯過漲最多的十天,年化從 10.8428% 掉到 8.1167% ,那句老話是真的。但把漲最多和跌最多的二十天一起拿掉,年化是 10.9739% ,比一直抱著還高 0.1311 個百分點 。
原因在於這兩堆日子住得很近:漲最多的十天裡有 7 天 ,距離某個跌最多的日子在十個交易日以內;而漲最多的那些日子出現時,市場的事前波動是全樣本中位數的 5.7978 倍 。想精準只砍掉其中一半,要在很短的時間內反覆做對方向。
把四問跑一遍
拿到任何一個年化報酬數字,照順序問:
- 它是誰的年化? 標的的,還是我的錢的。定期定額的話,把扣款紀錄匯出來算一次 XIRR,那才是你的成績單。
- 它扣過費用了嗎? 查一下手上那檔的實際總費用率。看它佔期末財富大約是費率乘年數;覺得數字小的時候,記得換算成本金會是好幾倍。
- 它扣過通膨了嗎? 指數報酬是名目的。在台股這二十三年的口徑裡,實質年化比名目低大約 1.5 個百分點。
- 它是一個點還是一個分布? 把單一數字換成一個範圍。台股十八年定期定額的歷史範圍大約是 128 萬到 437 萬,而年化 15% 撐三十年在近百年美股裡沒發生過。
前三問修的是定義,第四問修的是期待。四問都跑完,那張試算表還是可以用,只是你會知道它給的是分布裡的哪一格。
這四問在哪裡會失效
每一條都有邊界,照抄如下。
第一問的方向不是定律。 你的錢的年化高於 App 數字,在這段真實歷史裡成立,因為多數窗口走過「早跌後漲」。美股那兩個反例證明方向會翻。
第二問的二十年是情境,不是預測。 那兩萬次重抽是從過去十八年的年度報酬抽出來的,繼承了台股這段期間多數年份在漲的事實。而且那個算法沒有含折溢價、券商手續費與證交稅,你實際付的比它多。
第三問只在這一組口徑上成立。 換一個物價指標或換一個股票代理,判定有沒有可能跨過門檻,沒有測過。該文也主動揭露它的前置登記是回溯的,沒有不可竄改的時間收據,所以那三條門檻可以讀,但不能被引用成「經過事前驗證」。
第四問的分布用了代理。 0050 可靠日資料只夠一個完整的十八年窗口,所以 132 個窗口用的是台股加權指數,而它是價格指數不含息,真實含息報酬會高一些;窗口之間高度重疊,屬情境涵蓋。另外,「把那天報酬設成零」是簡化,真要避開得先賣再買回,中間有稅、有價差,也有你敢不敢買回去的問題。
本期精選
- 〈幫小孩買 0050 存十八年,那條曲線其實是顛簸的〉(5 月 22 日)——132 個十八年窗口的終值分布、起點運氣,以及波動拖累 323.1 個基點。
- 〈你看到的「報酬率」,不是你的錢賺到的那個數字〉(5 月 30 日),兩種報酬率的定義差別,以及方向會翻的那兩個反例。
- 〈定期定額的報酬率,什麼時候被高估、什麼時候被低估〉(6 月 8 日)——36 個進場年份的完整對照表。
- 〈近百年的美股,沒有任何一個三十年做到年化 15%〉(8 月 7 日)——17,238 個三十年區間,達標零個。
- 〈「錯過漲最多的十天」還有另外半句〉(8 月 28 日),兩邊都錯過之後,終點幾乎回到原地。
- 〈扣掉通膨之後,這十年台股到底賺了多少?〉(9 月 14 日),名目與實質的年化差距,以及事前訂死的三條判準。
- 〈0050 一年收 0.43%,二十年是 8.6% 還是 88%?〉(9 月 15 日),同一筆費用換兩個分母,以及那條沒有成立的假說。
資料來源 :定期定額的兩種報酬率對照為美股大盤 2005 至 2026 年、0050 為 2009 至 2026 年的真實收盤價,共 36 個進場年份;0050 費用與追蹤差為 2008 至 2025 年 18 個完整年度,費率取自元大簡式公開說明書 2021 至 2025 年實際總費用率,二十年情境為固定種子重抽 20,000 次;名目與實質報酬為證交所發行量加權股價報酬指數 IR0001 搭配主計總處消費者物價指數銜接表,2003-01-02 至 2026-08-31 共 5,824 個交易日;十八年定期定額分布為台股加權指數 1997-07-02 起可切出的 132 個窗口;三十年年化上界為美股大盤 1928-01-03 起的 17,238 個滾動區間;四情境年化為標普 500 指數 ETF 1993-02-02 至 2026-08-26 共 8,449 個交易日。
風險揭露 :本文為資料分析與觀念說明,不構成投資建議。所有數字都限於上述資料期間、標的與口徑,換一段期間、換一個指標或換一個市場,結果可能不同;本文已在「這四問在哪裡會失效」一節列出各自的已知邊界。歷史不保證未來。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊