就業只增兩萬九,標普卻漲回離高點不到 1%:現在買會不會買在最高點,先量三把尺
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
就業只增兩萬九,標普卻漲回離高點不到 1%:現在買會不會買在最高點,先量三把尺
上週五美國公布九月就業報告,非農只增加 29,000 人,Zacks 整理的市場預估是 79,000 人。數字很難看,股市卻往上走:標普 500 當天漲 0.73% ,收 7,722.72 。
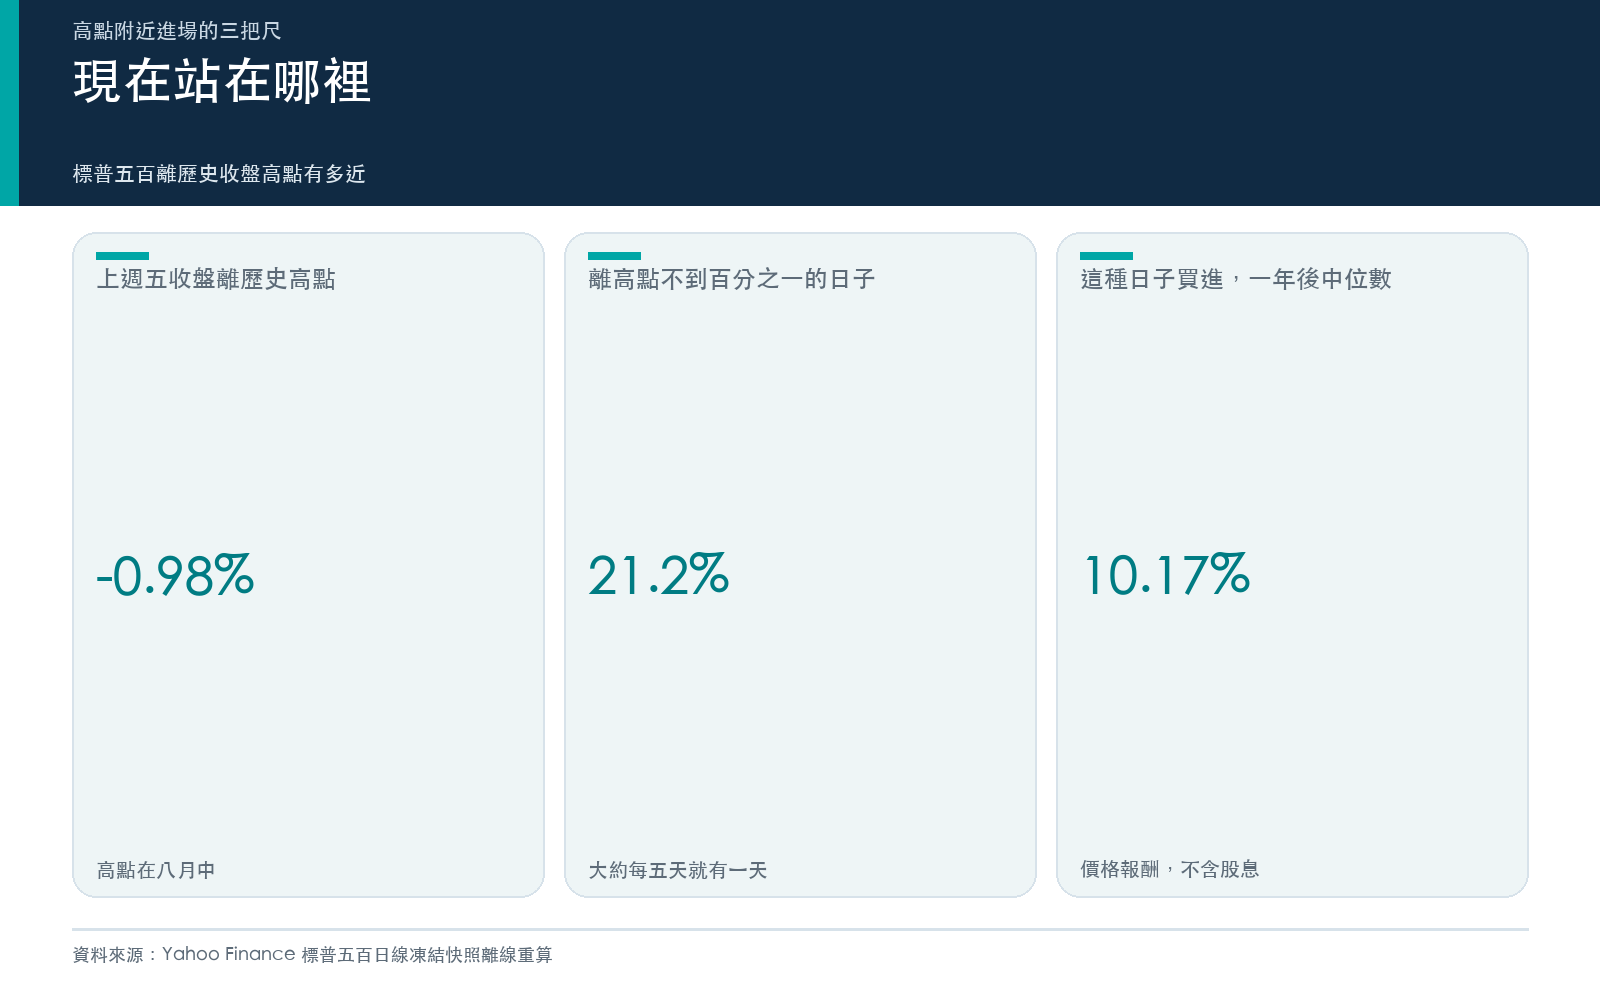
這個收盤離八月十三日的歷史收盤高點 7,798.99 只差 0.98% 。
每次指數站到這個位置,就會有人問同一個問題:手上有一筆錢,本來就打算放進大盤,可是現在離高點這麼近,買下去會不會剛好買在頂上?要不要等它先跌一段?
這個問題沒辦法用「長期一定會漲」帶過,也沒辦法用「高點就是危險」嚇回去。我把標普 500 從一九五〇年一月到上週五的每日收盤拉出來,用三把尺量:一年後、途中、回本。
先交代就業數字本身。十月三日那篇〈九月就業只增兩萬九、七月被改成負的〉已經拆過:初值落在正負五萬以內時,一九七九年以來有 29.9% 最後連正負號都被改掉;那天市場交易的,是升息機率從 64% 掉到 16% ,不是就業本身。八月那篇〈就業少了兩萬三,美股反而上漲〉看到的是同一個畫面:七月就業減少,標普 500 當天漲 0.6% ,Nasdaq 漲 1.3% 。壞消息推高股價,不是第一次。
所以這篇不猜就業,只回答那個比較實際的問題:站在高點附近進場,代價是什麼。
第一把尺:一年後,有沒有比較差
我把一九五〇年一月到二〇二五年十月、每一個之後還有一整年資料的交易日都當成可能的進場日,共 19,058 天。其中收盤離當時的歷史高點不到百分之一的,有 4,038 天,佔 21.2% 。大約每五個交易日,就有一天站在這個位置。
離高點近,本來就不稀奇。五月那篇〈股市剛創新高,VIX 卻升了 7%〉從另一個角度數過:二〇〇一年以來 6,390 個交易日裡,SPY 站在一年滾動高點的有 1,034 天。
接著比買進後一年的價格報酬。
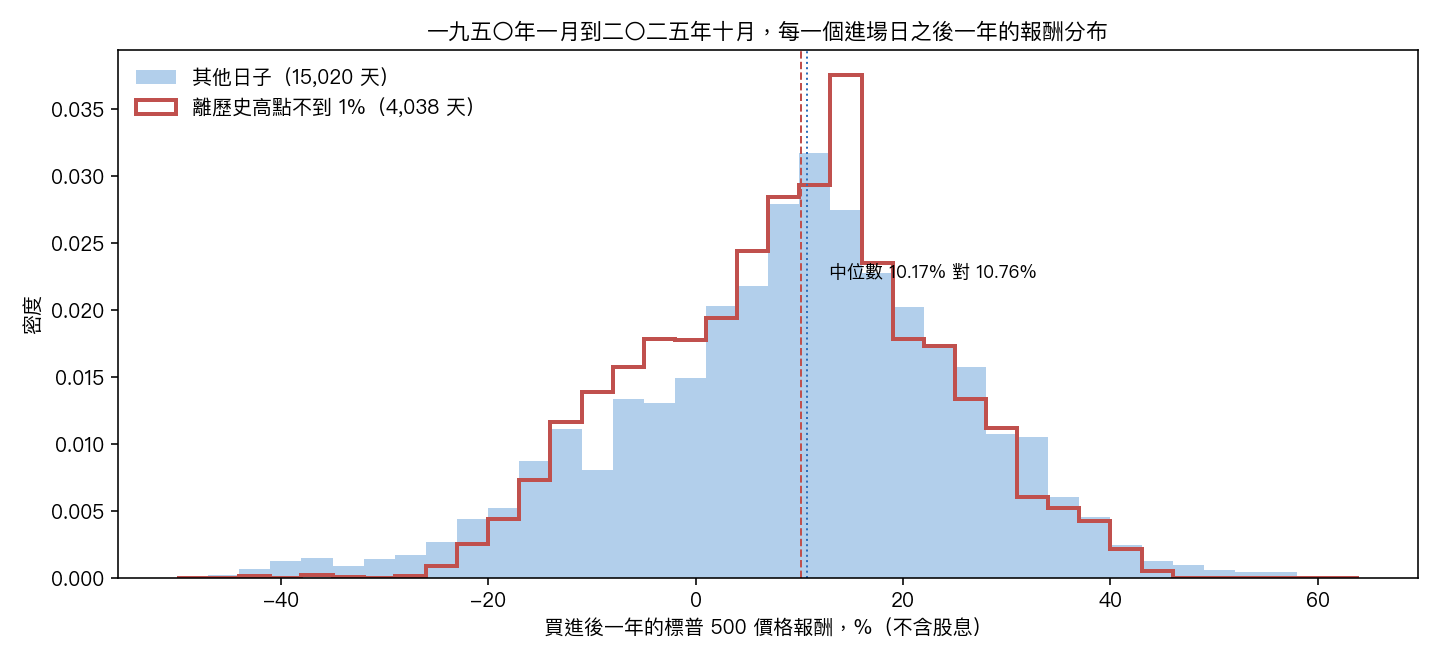
| 進場日 | 天數 | 一年後中位數 | 一年後平均 | 一年後收紅比例 | 一年後虧超過一成 |
|---|---|---|---|---|---|
| 離高點不到 1% | 4,038 | 10.17% | 9.24% | 73.8% | 9.3% |
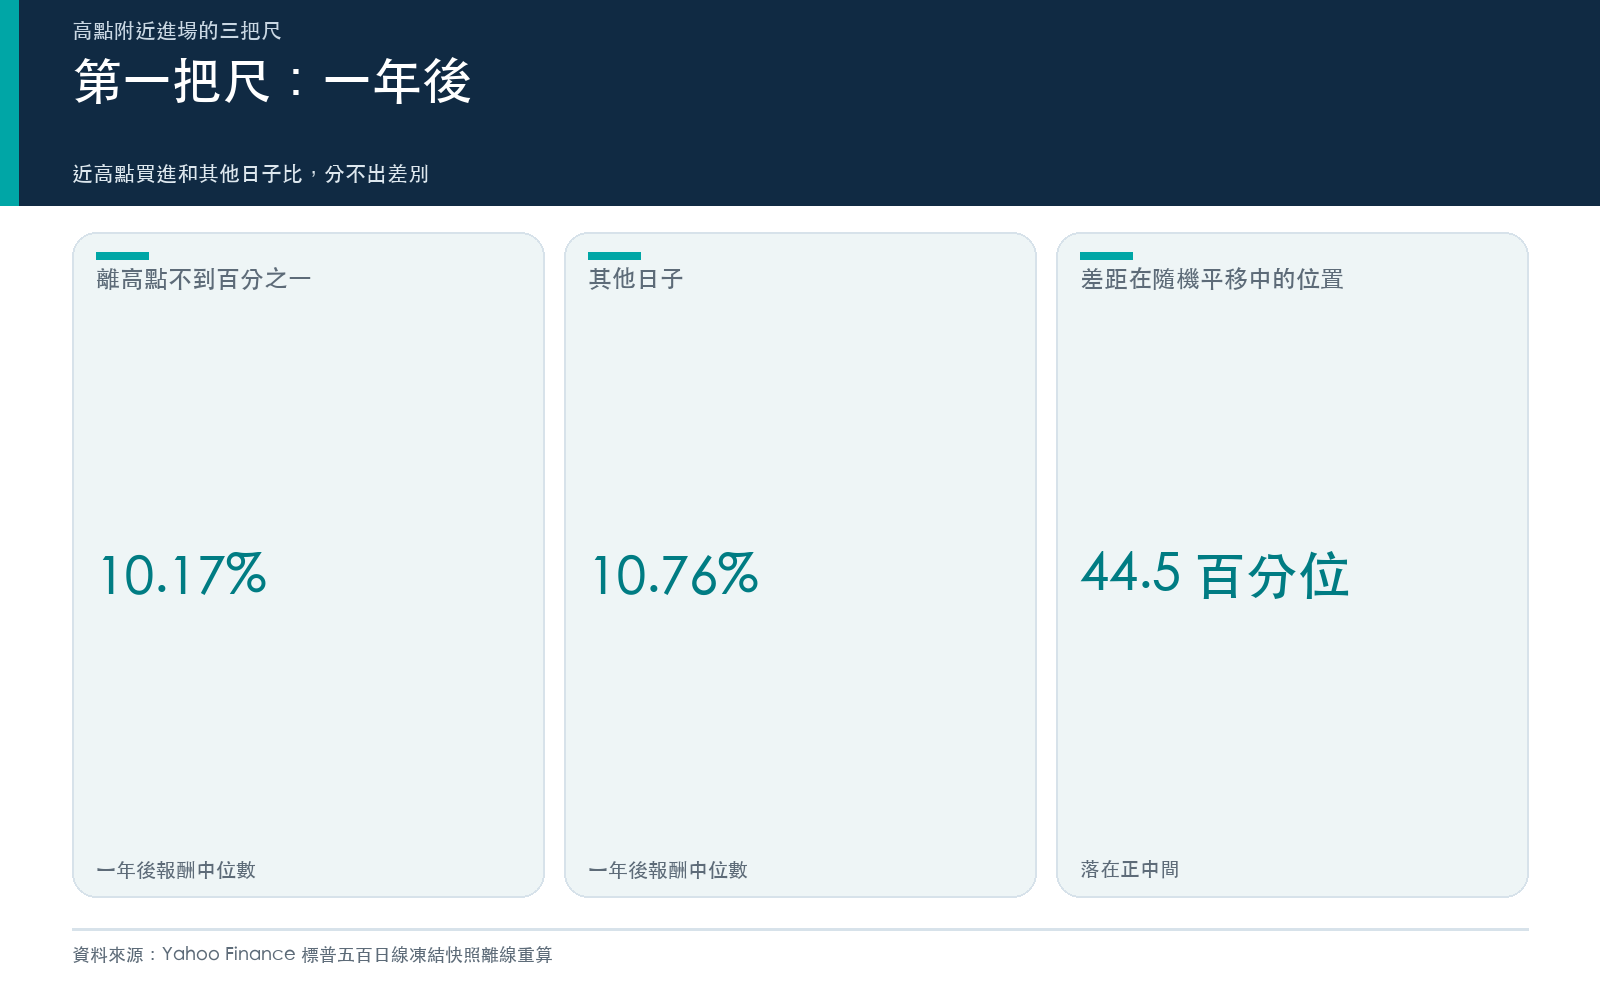
| 其他日子 | 15,020 | 10.76% | 9.46% | 74.9% | 12.8% |
兩組的中位數差 -0.59 個百分點。這點差距算不算數?我把「離高點不到百分之一」這個標籤整段往前或往後平移,平移兩千次,每次重算兩組的中位數差。平移保留了「近高點的日子會連成一串」這個特性,只打斷它跟日期的對應。結果,平移後的差距有九成落在 -3.51 到 3.47 個百分點之間,真正的 -0.59 排在第 44.5 百分位,正好在中間。
換句話說,七十多年來,「離高點很近」這個資訊,對猜一年後的報酬沒有幫上忙。它沒有讓結果變差,也沒有變好。
六月那篇〈創新高然後急殺〉處理過一個更精細的版本:網路流傳「台股創新高後急殺,抱一年會大輸大盤」。照同樣條件實際算一次,只抓到 13 次事件,短彈那一段在隨機抽日的分布裡排第 69 百分位;一年的結論換一個合理切法就從負翻正。樣本小、切法多的時候,一個漂亮的百分比很容易是雜訊。這裡用的是四千多天的寬口徑,得到的也是「分不出來」。
第二把尺:途中,帳上最多會先虧多少
一年後的報酬差不多,不代表這一年過得一樣舒服。對多數人來說,真正讓人賣在低點的,是中途帳上那個負數。
所以第二把尺量的是:買進後的兩百五十二個交易日裡,收盤價最低跌到買價以下多少。
| 進場日 | 一年內最深回撤中位數 | 一年內曾跌超過一成 | 一年內曾跌超過兩成 |
|---|---|---|---|
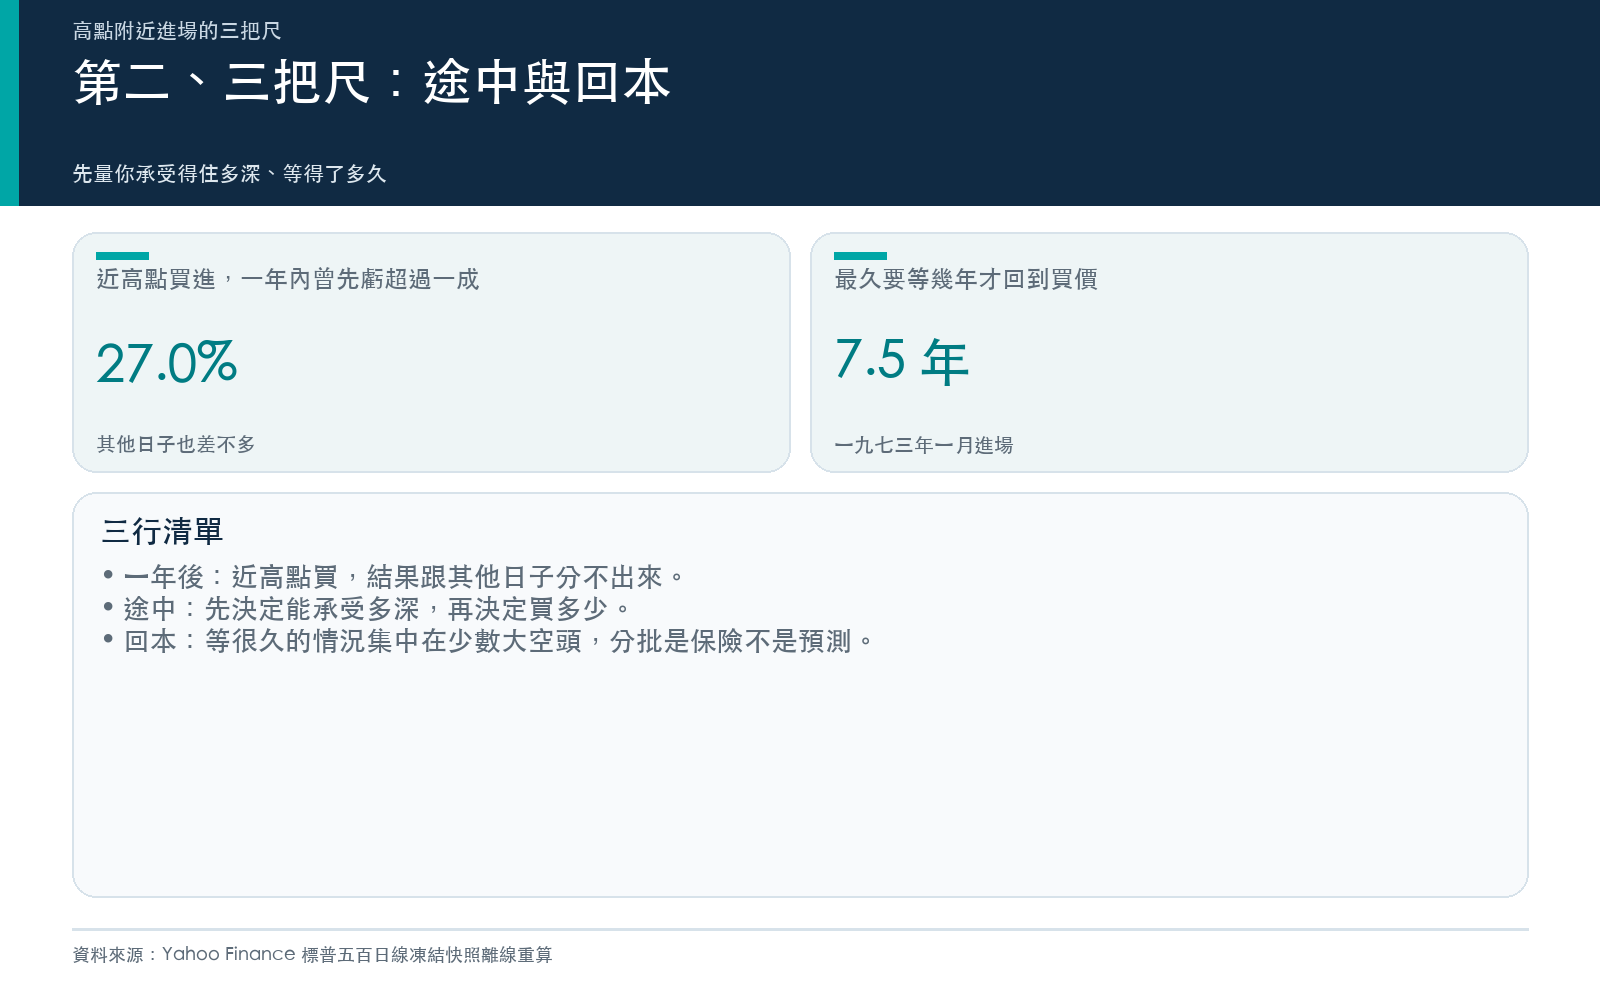
| 離高點不到 1% | -4.65% | 27.0% | 10.1% |
| 其他日子 | -5.5% | 32.6% | 12.5% |
近高點進場的那一組,途中回撤沒有比較深,數字上還略淺一點。這一欄我沒有另外做檢定,只當描述看,不把它讀成「高點買比較安全」。
比較該記住的是這兩組共同的部分:不管在哪裡買,一年之內大約有四分之一以上的機會,帳上會先虧超過一成;大約十分之一的機會,會先虧超過兩成。這跟有沒有在高點附近無關,是持有股票本身的價格。
三月那篇〈93% 的時間你都在「水下」〉從另一頭量過這件事:SPY 買進持有的最大跌幅是 -59.6% ,加了波動率目標的五五股債組合把最大跌幅壓到 -14.4% ,代價是 93% 的時間帳戶低於自己的前高。想要途中少虧,有方法,但要拿別的東西換。
那換成「等跌了再減碼」行不行?十月二日那篇〈市場從高點大跌之後減碼,能勝過波動率目標嗎〉用一百年的美國市場資料做了預先註冊的檢定,兩個機率值是 0.5868 和 0.2086 ,都沒有找到「看跌幅減碼」比「看波動調整曝險」更好的證據。
第三把尺:回本,真的買在頂上要等多久
最怕的情況是:買下去之後,那一天就是很多年的頂。
在四千多個近高點的進場日裡,回到買價所需時間的中位數只有 2 天。等超過一年的只佔 1.0% ,超過三年的佔 0.3% ,超過五年的佔 0.2% 。
比例很小,但它不是平均分散的小。這些等很久的日子,全部擠在四段時期:
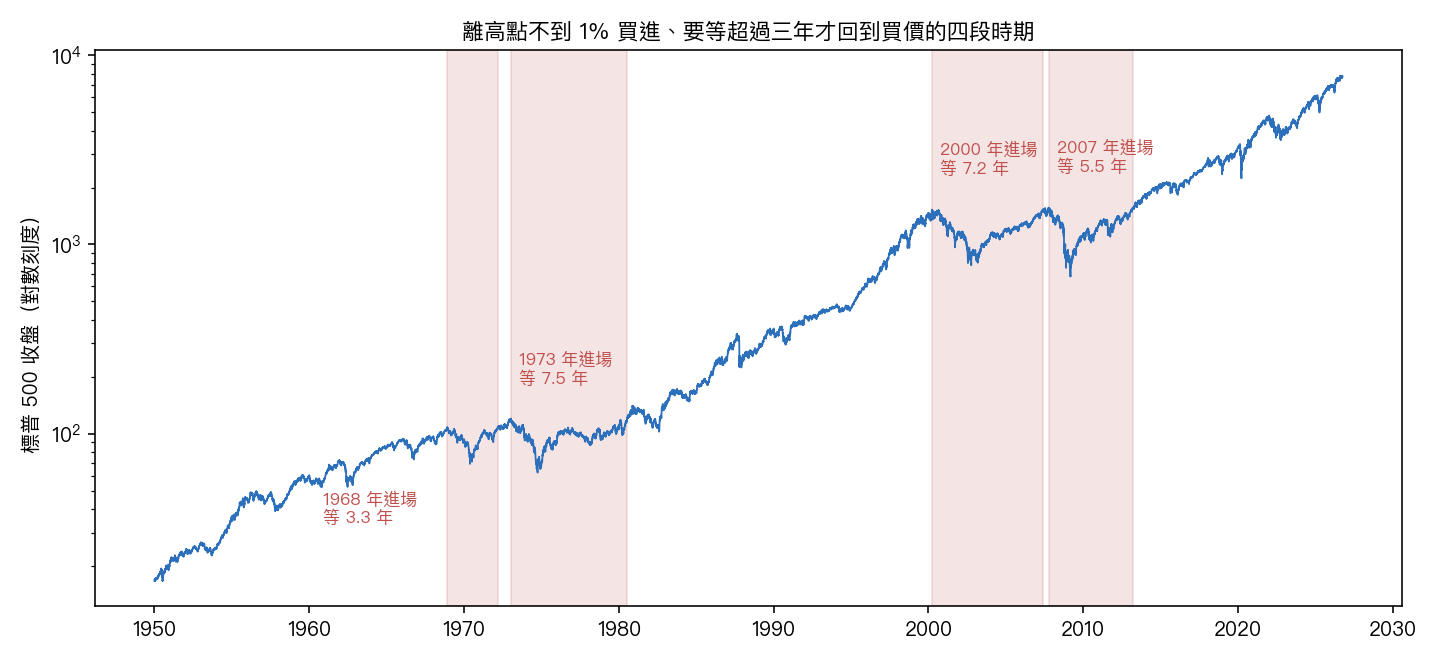
| 進場年份 | 等最久的那天進場 | 回到買價 | 等了幾年 |
|---|---|---|---|
| 一九六八 | 1968-11-29 | 1972-03-06 | 3.3 |
| 一九七三 | 1973-01-12 | 1980-07-14 | 7.5 |
| 二〇〇〇 | 2000-03-24 | 2007-05-30 | 7.2 |
| 二〇〇七 | 2007-10-09 | 2013-03-28 | 5.5 |
前兩段碰上的是通膨升溫、衰退和石油危機,後兩段是網路泡沫破裂和金融海嘯。七十多年裡只有這四段,但碰上了,就是三年多到七年半。
這張表用的是價格指數,沒有算股息。把股息加回去,等待時間會縮短一些,但不會讓二〇〇〇年那種七年變成一年。
把三把尺放回今天
標普 500 現在離高點 -0.98% ,站在第一把尺說的那 21.2% 的日子裡。
三把尺合起來說的是:
近高點買,一年後的結果跟其他日子分不出差別。中途先虧一成以上的機會,任何時候都有四分之一以上。「買在高點」這個標籤本身沒有多少風險。風險在少數幾次一買下去就碰上好幾年的大空頭,而那幾次在事前沒有一個「離高點多近」的數字能把它挑出來。
所以「要不要等跌一點再買」這個問題,換成另一個問法比較有用:如果買進之後一年內先跌兩成,你會不會賣?如果要等五年以上才回本,這筆錢撐不撐得住?答案是會、或撐不住,問題就不在進場點,在部位大小。
把三把尺寫成三行
一、一年後:一九五〇年以來,離高點不到百分之一買進,一年後報酬中位數跟其他日子差不到一個百分點,隨機平移兩千次也分不出來。
二、途中:不管在哪裡買,一年內先虧超過一成的機會都在四分之一以上。先決定你能承受多深,再決定買多少。
三、回本:等超過三年的情況只集中在四段大空頭。分批買或保留現金可以降低撞上那一段的傷害,但它是保險,不是預測。
資料與限制
標普 500 用 Yahoo Finance 的 ^GSPC 收盤價,是價格指數,不含股息,所有報酬都比總報酬低大約股息殖利率。「離高點不到 1%」是收盤價不低於當天以前(含當天)最高收盤的百分之九十九。一年等於之後第兩百五十二個交易日;途中回撤是這段期間最低收盤相對買價的跌幅。進場日彼此重疊,相鄰幾天的結果高度相關,所以第一把尺不用一般的顯著性檢定,改用整段平移標籤的對照組,亂數種子固定為 20261006。第二把尺只是描述,沒有檢定。回本時間以日曆天計,所有近高點進場日都已回到買價,沒有未完成的樣本。這些都是歷史描述,不是交易規則,也沒有計入交易成本與稅。引用的研究文章各有自己的資料、市場與期間,數字不能直接互換。
本期精選
- K186: 50/50+VT 的殘酷真相——93% 的時間你都在「水下」(三月二十三日)
- 股市剛創新高,VIX 卻升了 7%——這個組合在歷史上從來不是壞消息(五月十九日)
- 🧪 迷思實驗室|創新高然後急殺,網路上那套「短彈可搶、抱一年會死」是真的嗎?我把它丟進 bootstrap(六月二十八日)
- 就業少了兩萬三,美股反而上漲:壞消息要先過三張收據(八月八日)
- 市場從高點大跌之後減碼,能勝過波動率目標嗎?一百年的美國市場資料,預先註冊的檢定沒有找到證據(十月二日)
- 九月就業只增兩萬九、七月被改成負的:拿一個還會再改兩次的數字下單之前,先問它是第幾版(十月三日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊