K1706:2016 年美國 tick size pilot 把報價跳動放大五倍,只有改制前價差窄於 10 美分的股票日內振幅變大(+19.70 bps,隨機化 p=0.002)
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K1706:2016 年美國 tick size pilot 把報價跳動放大五倍,只有改制前價差窄於 10 美分的股票日內振幅變大(+19.70 bps,隨機化 p=0.002)
研究問題 :把最小報價單位從 1 美分改成 5 美分,會讓股票每天的價格擺幅變大嗎?如果會,效果落在哪一類股票?
這個問題對兩種人有用。做中小型股的交易者,要知道報價格子變粗之後,日內停損和限價單要不要放寬。做市場結構研究的人,要知道這類政策的效果是否只在「格子真的卡住報價」的股票上出現。
設計
美國證券交易委員會在 2016 年 10 月起實施 tick size pilot,處理組的最小報價跳動改為 5 美分,對照組維持 1 美分,分組由 FINRA 公布。本實驗用公布的正式分組,不自行挑選。
- 樣本 :2,064 檔股票、340,283 筆股票-日資料。改制前窗口 2016-06-01 至 2016-09-30,改制後窗口 2016-11-01 至 2017-02-28,實施當月的 10 月整月排除。
- 分層 :以 2016 年 9 月 FINRA Appendix B.I 的委託加權報價價差分層,窄層是價差 < 0.10 美元,寬層是 > 0.15 美元,中間 0.10 至 0.15 美元的股票排除。分層在看結果之前就固定了。
- 結果變數 :日內高低振幅(bps)、五日已實現變異(bps²)、成交金額對數、Amihud 非流動性。
- 估計 :股票與日期雙向固定效果的差異中的差異,標準誤以股票叢集。推論以股票層級隨機化為主:在每一層內保持處理檔數,重排處理標記 999 次(種子 42)。八個主檢定(四個結果 × 兩層)以 Holm 校正。
主結果
| 結果變數 | 分層 | 處理組/對照組檔數 | 固定效果估計 | 叢集標準誤 | 隨機化 p | Holm 校正 p(八項) |
|---|---|---|---|---|---|---|
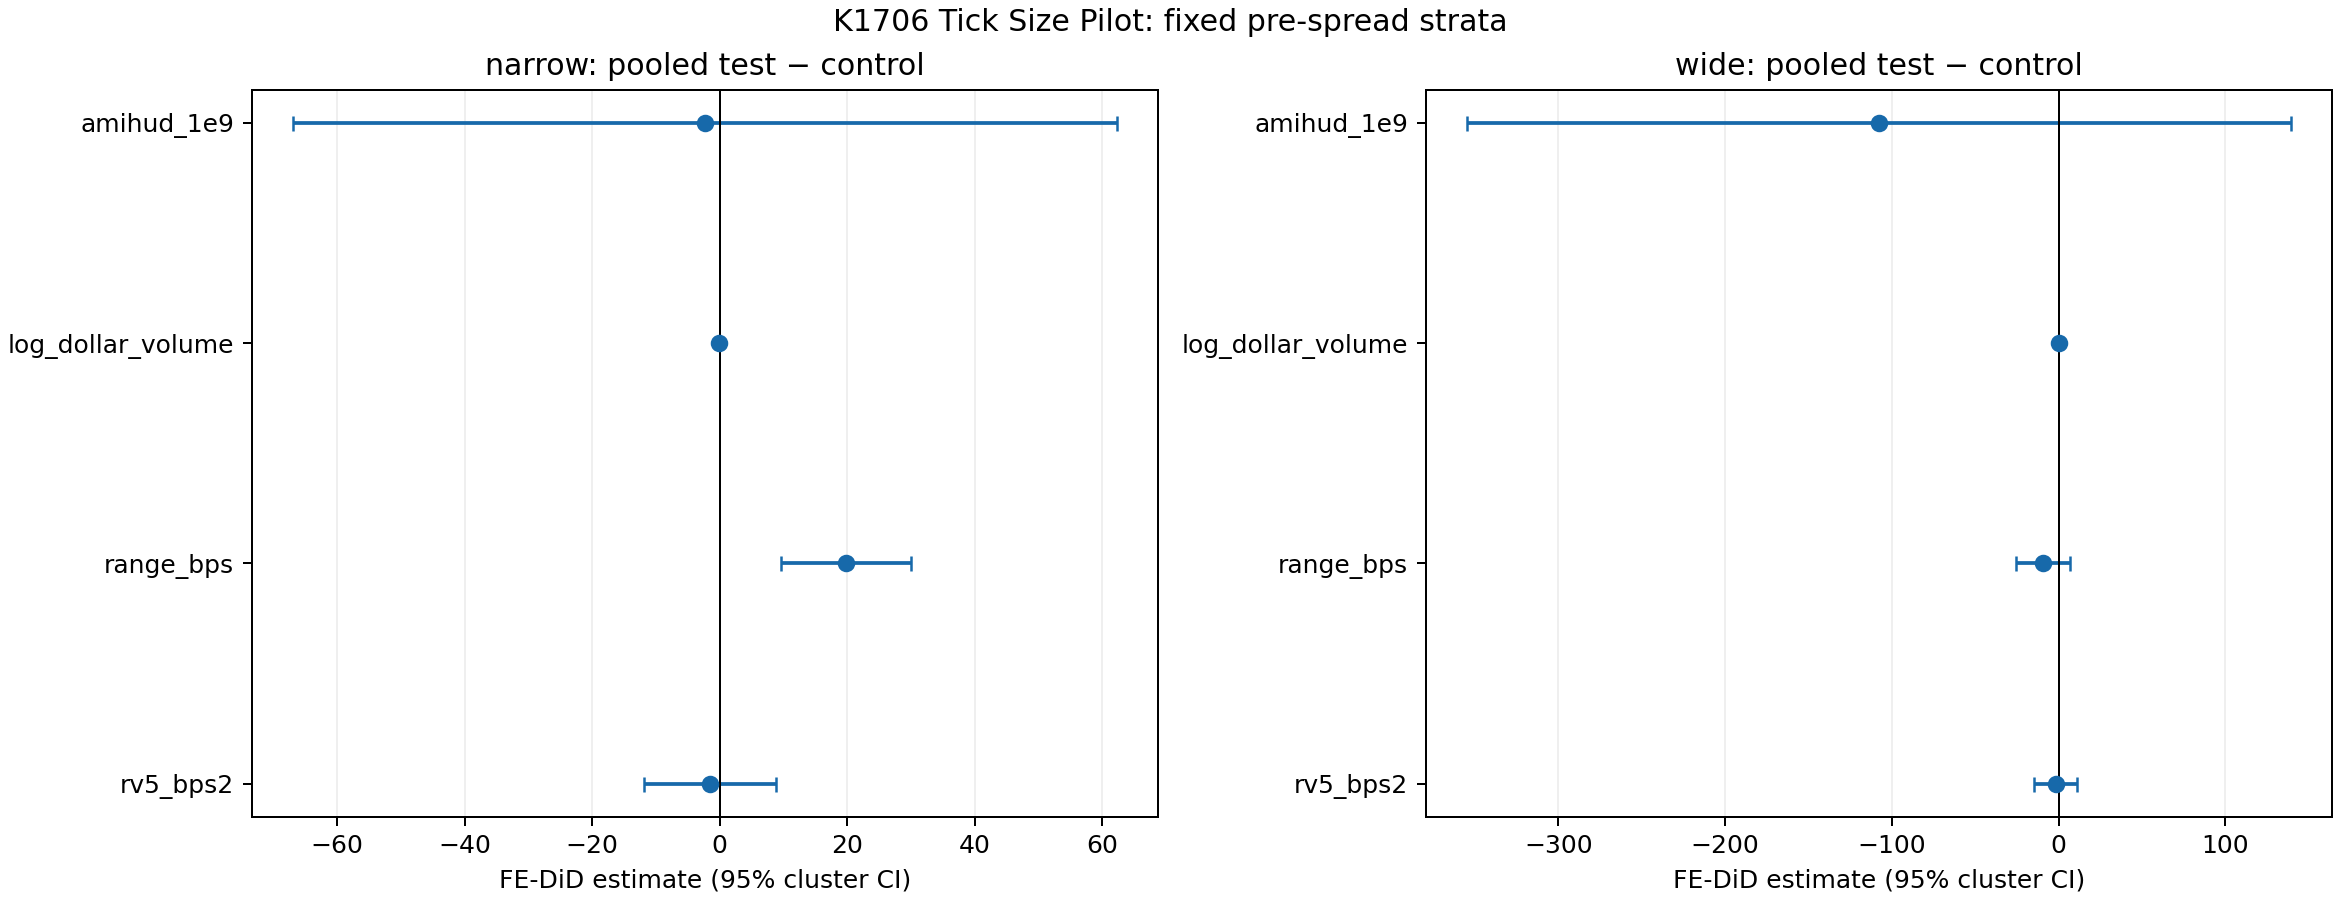
| 日內高低振幅(bps) | 窄 | 757/778 | 19.74 | 5.2 | 0.002 | 0.016 |
| 日內高低振幅(bps) | 寬 | 269/260 | -9.35 | 8.32 | 0.228 | 1.0 |
| 五日已實現變異(bps²) | 窄 | 757/778 | -1.51 | 5.29 | 0.749 | 1.0 |
| 五日已實現變異(bps²) | 寬 | 269/260 | -1.78 | 6.49 | 0.742 | 1.0 |
| 成交金額對數 | 窄 | 757/778 | -0.04 | 0.03 | 0.147 | 1.0 |
| 成交金額對數 | 寬 | 269/260 | -0.0009 | 0.05 | 0.892 | 1.0 |
| Amihud 非流動性(×10⁻⁹) | 窄 | 757/778 | -2.32 | 32.97 | 0.759 | 1.0 |
| Amihud 非流動性(×10⁻⁹) | 寬 | 269/260 | -107.62 | 126.08 | 0.691 | 1.0 |
窄層的振幅效果以股票層級平均差計是 19.70 bps ,固定效果估計 19.74 bps,叢集標準誤 5.2。隨機化 p=0.002,八項 Holm 校正後 0.016,是八個主檢定裡唯一過門檻的一項。
寬層方向相反,股票層級平均差 -10.05 bps,固定效果 -9.35 bps,隨機化 p=0.228,沒有過。
兩層的差距
把窄層減寬層當成異質性檢定,日內振幅的差距是 29.75 bps ,隨機化 p=0.001,四項 Holm 校正後 0.004。其他三個結果變數的兩層差距都不顯著。
讀法是:5 美分的格子,對原本價差已經寬於 15 美分的股票不構成約束,報價本來就跳得比格子大;對原本擠在 10 美分以內的股票,格子變粗等於把可用的價位砍掉,日內高低點被推開。這和「格子是否綁住報價」的機制一致,但本實驗沒有直接觀察委託簿深度,機制只是解讀,不是檢定結果。
安慰劑與事件研究
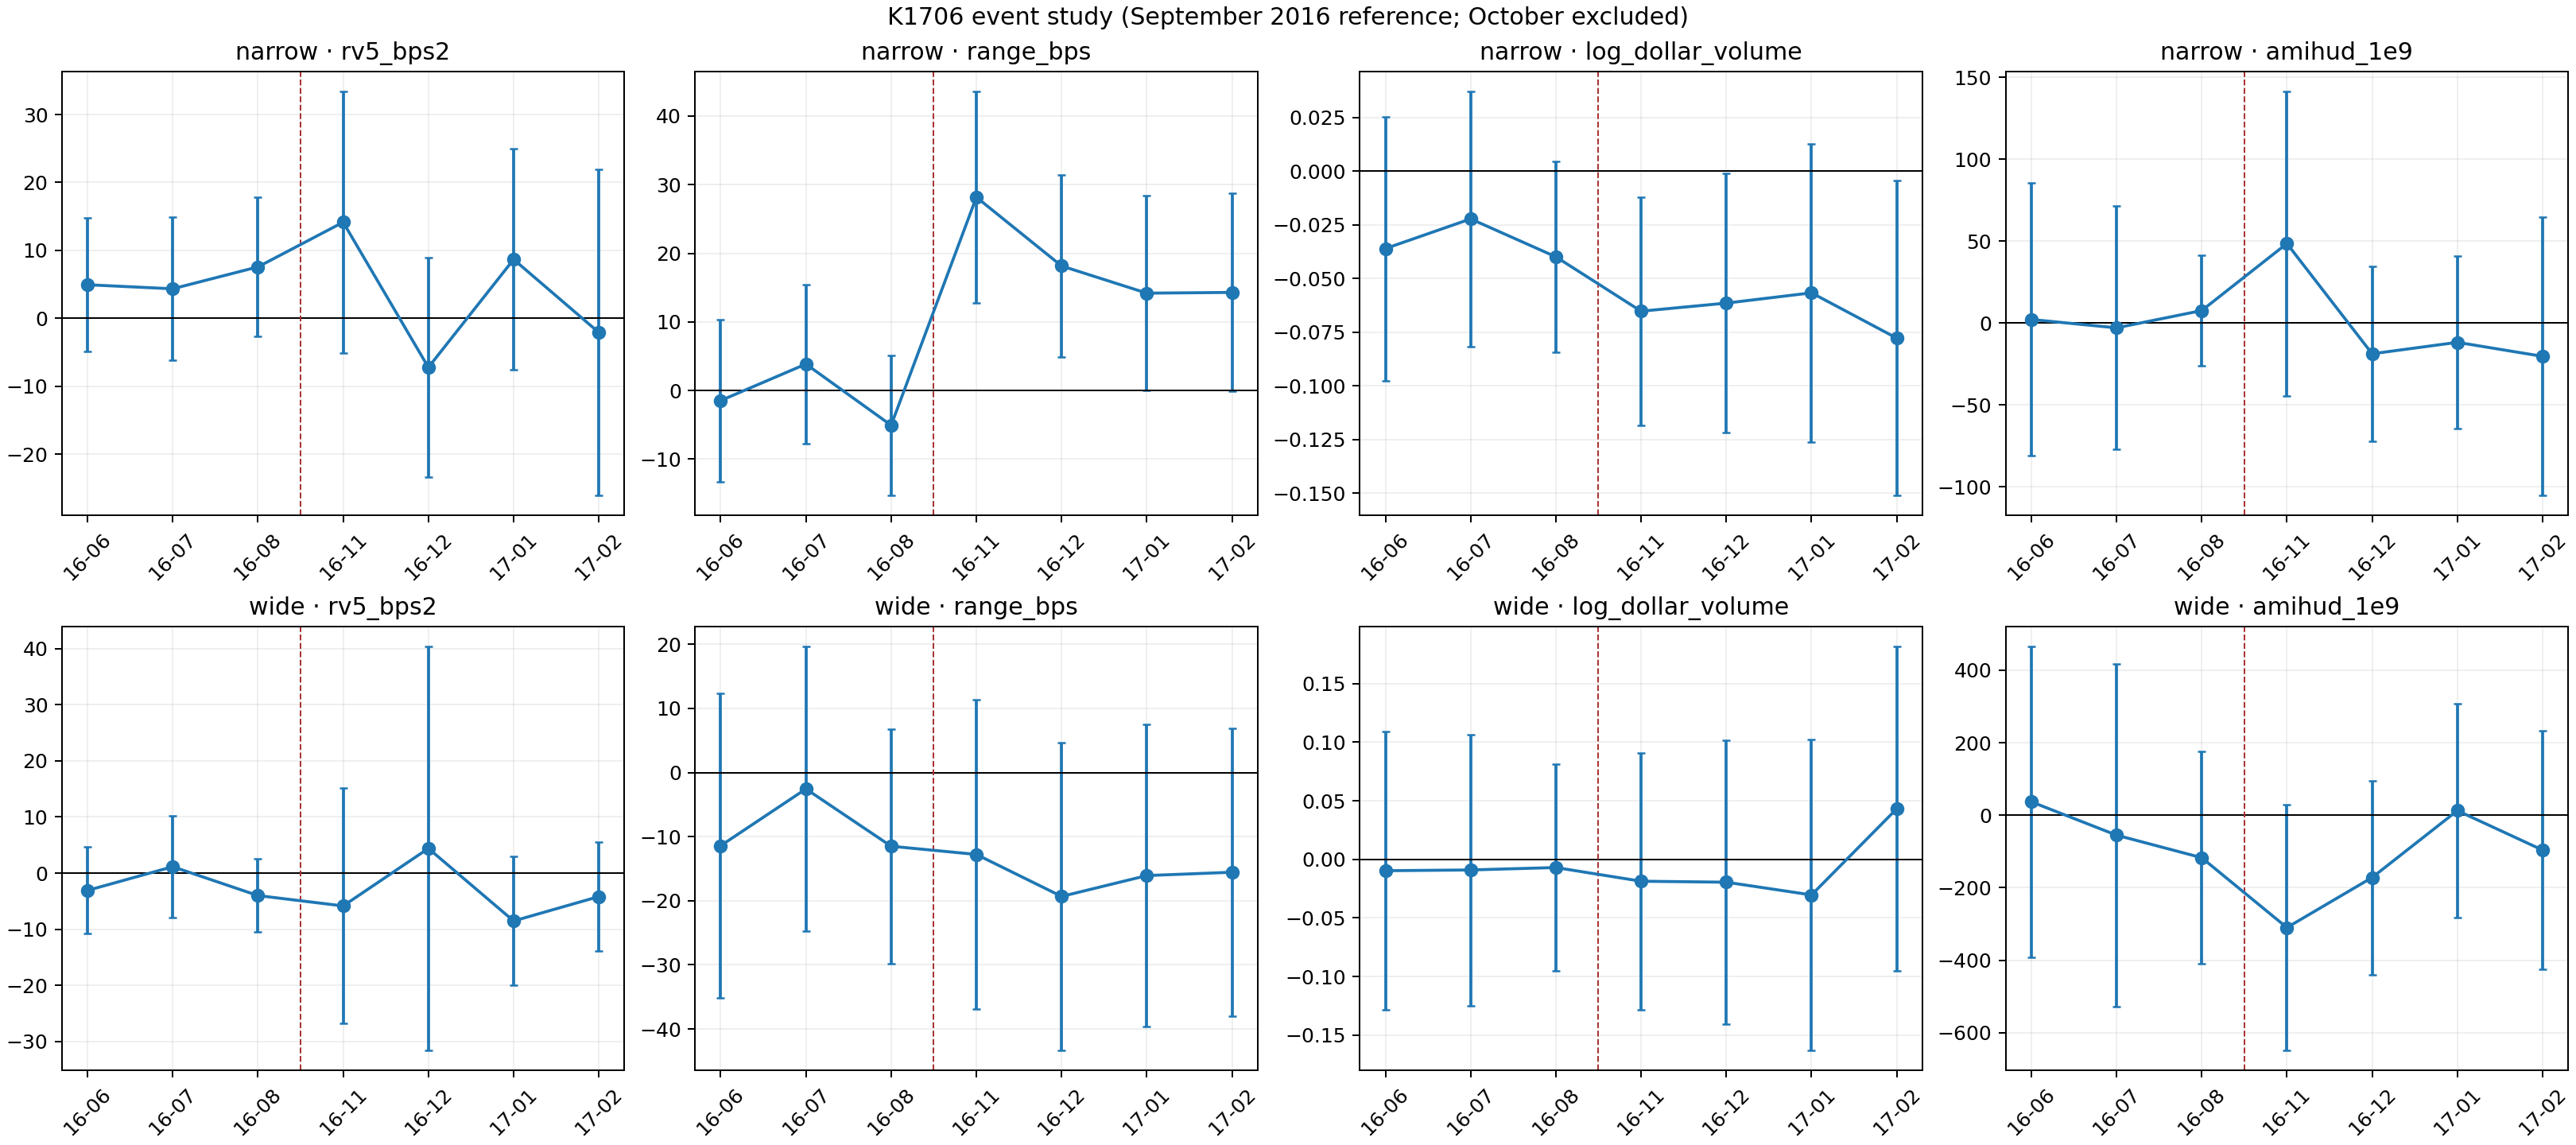
改制前窗口的安慰劑檢定,八項都不顯著。以振幅為例,窄層安慰劑估計 -3.99 bps(p=0.377),寬層 1.07 bps(p=0.903)。處理組與對照組在改制前沒有看到預先分岔。
沒有測出差別的三件事,代表什麼
五日已實現變異、成交金額與 Amihud 非流動性在兩層都沒有測出差別。這不等於沒有效果:日頻代理變數的雜訊很大,Amihud 寬層的叢集標準誤是 126.08,估計值 -107.62 也落在一個標準誤之內。
對交易者的意思是:在這份資料能看到的範圍裡,報價格子變粗改變的是「一天之內價格擺多寬」,沒有看到它改變收盤到收盤的波動或成交量。設定日內停損時,窄價差的中小型股需要把格子變粗算進去;用日報酬估波動的風險模型,這份證據沒有給出要調整的理由。
限制
- 價格與成交量來自凍結的 pystock-data/Yahoo 日頻存檔,不是 TAQ 或 CRSP 的盤中資料;振幅與已實現變異都是日頻代理。
- 五日已實現變異是向後五日、已排除公司行動的日報酬代理,不是盤中高頻已實現變異。
- 隨機化在固定的價差分層內保持處理檔數,無法完全重建官方分組時用的所有分層。
- 部分 2016 年 pilot 股票在 Yahoo 存檔中已無資料(要求 2,106 檔、取回 2,088 檔),可能有存活或可得性偏誤。
- 改制前價差來自 FINRA/CHX 申報的委託資料,不是完整的合併報價價差。
資料與重現
- 正式分組:FINRA Tick_Pilot_Test_Group_Assignments;價差:FINRA Appendix B.I 2016 年 9 月檔(sha256 a48d5ab7…);價格:pystock-data 存檔(commit 79fd5f4d)。
- 結果檔:
experiments/k1706/K1706_results.json;程式:experiments/k1706/K1706.py;審查判定:experiments/k1706/review_verdict.json。 - 本站的一般讀者版本:〈報價跳動放大五倍,日內多晃 0.2% 的只有原本價差最窄的那批股票〉。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊