本益比低的股票,下一年漲得比較多嗎?台股九個四月的描述:只看價格差 -1.86 個百分點,近似加回現金股利後差 2.37 個百分點,年度之間方向不穩
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
先看結論
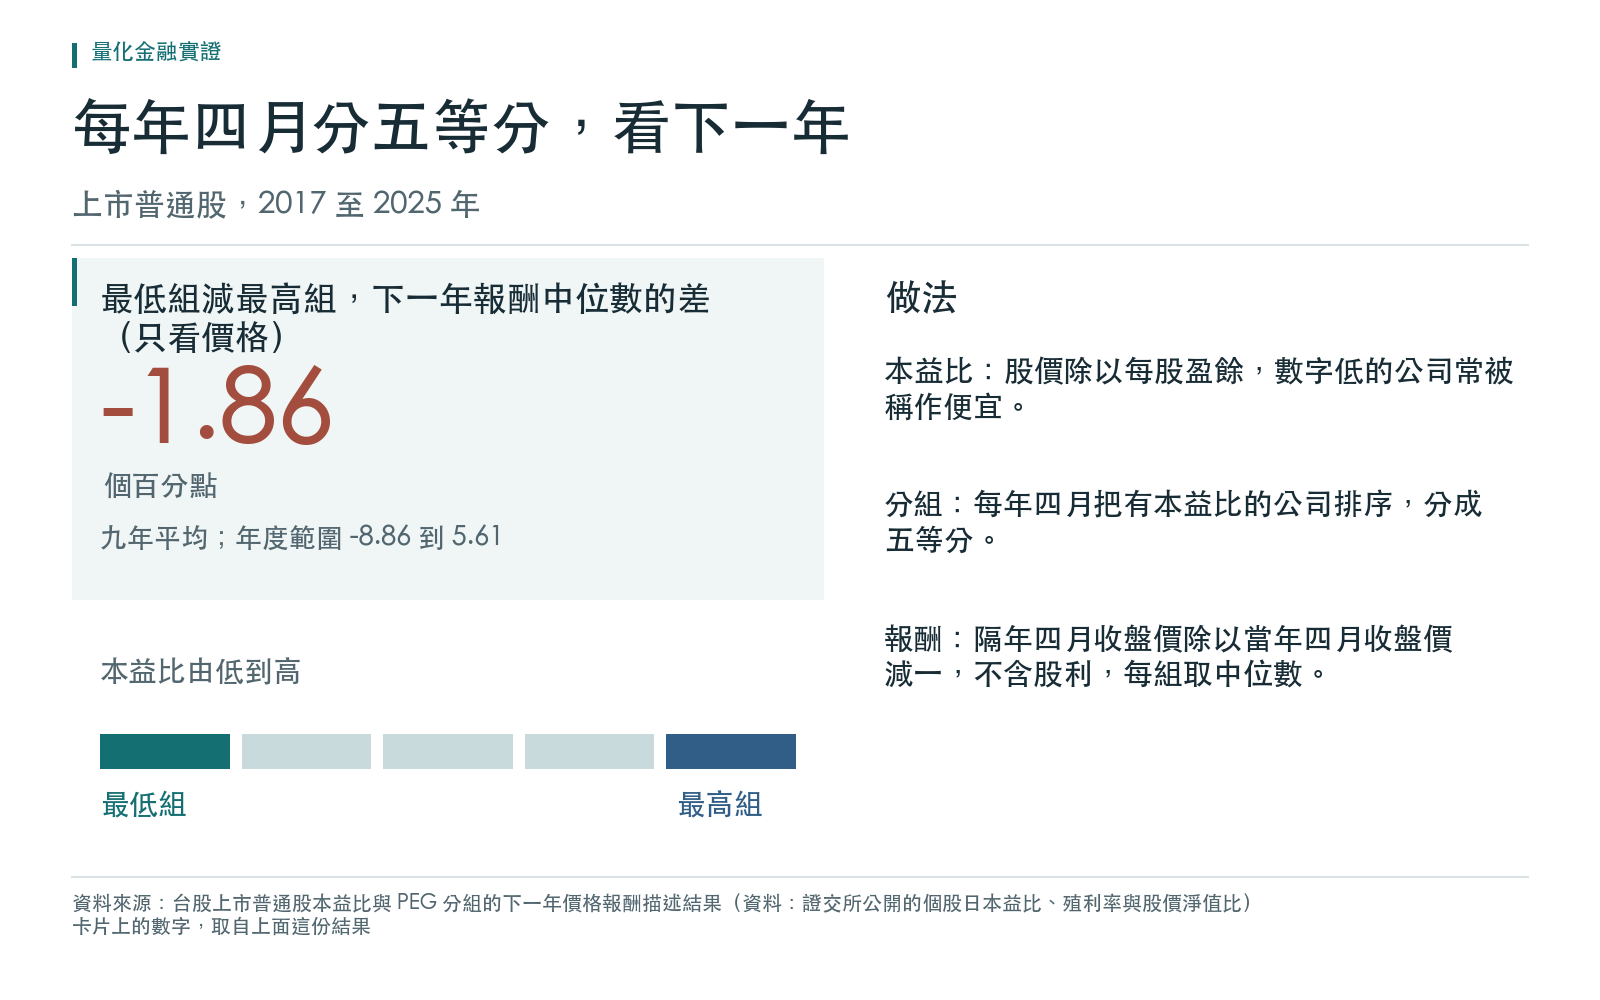
- 把台股上市普通股在 2017 年到 2025 年每年四月依本益比分成五等分,看下一年的股價報酬。本益比最低的一組減最高的一組,報酬中位數的差平均是 -1.86 個百分點:只看價格,低本益比組沒有比較好,反而略低。
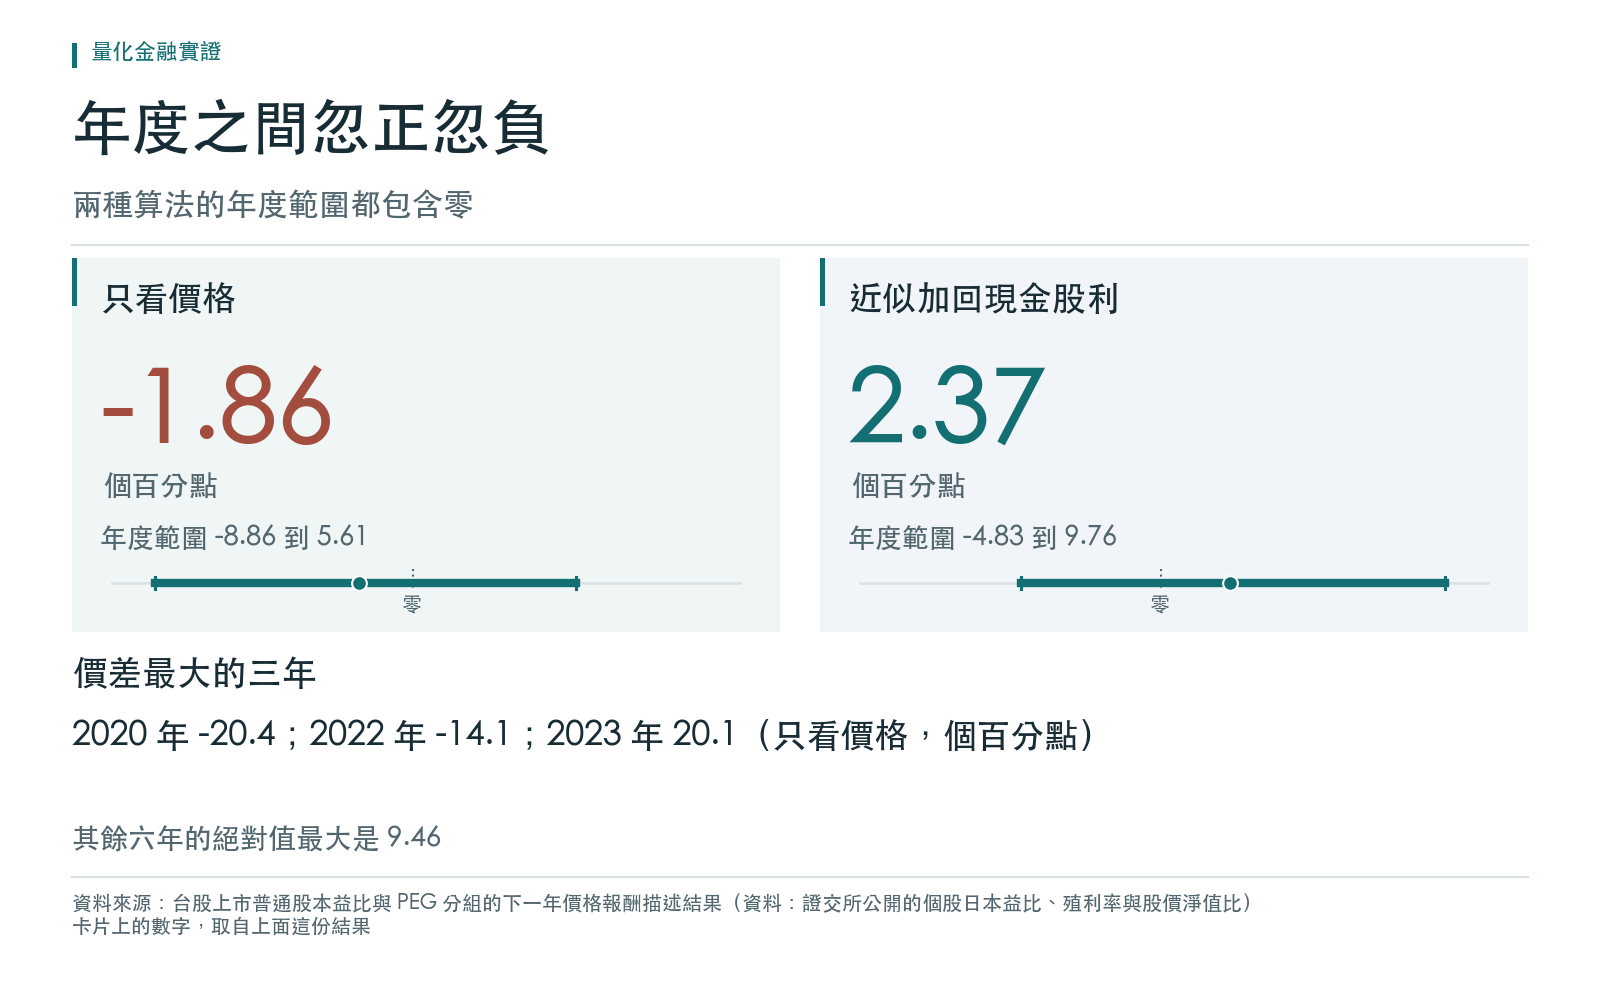
- 價格沒有還原股息。把殖利率近似加回去之後,這個差變成 2.37 個百分點。兩種算法的年度範圍,一個是 -8.86 到 5.61,另一個是 -4.83 到 9.76,都跨過零。
- 年度之間方向不穩。2020 年的差是 -20.4,2022 年是 -14.1,2023 年是 20.1,其餘六年的絕對值最大是 9.46。
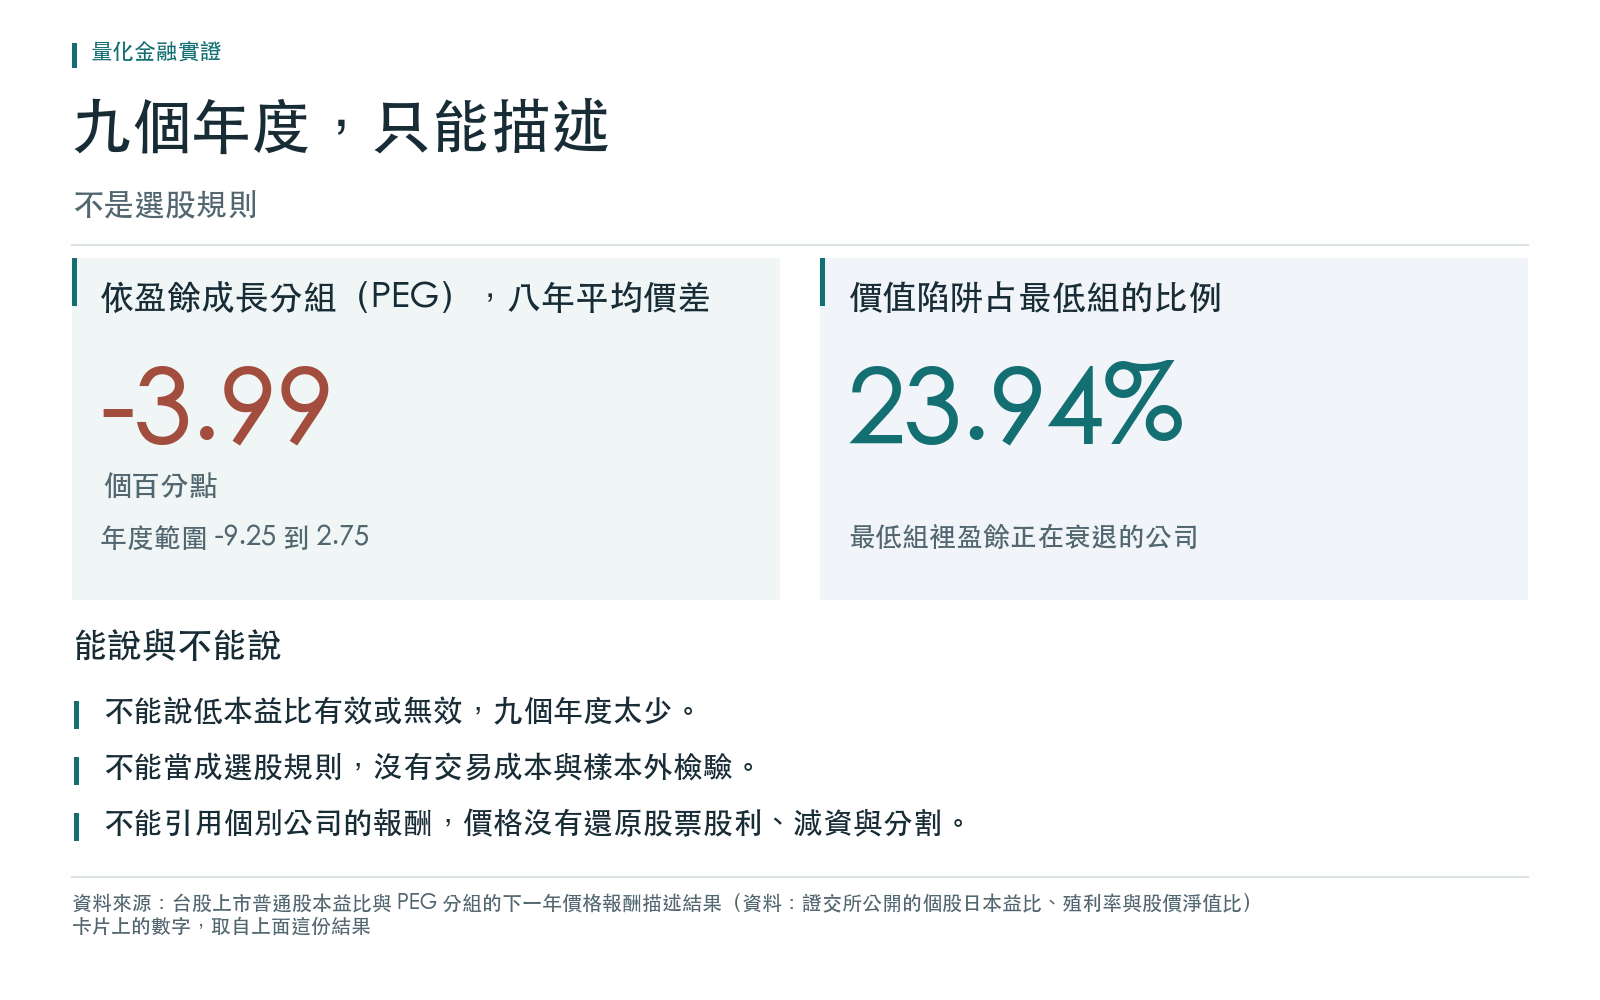
- 改用 PEG 分組(八個年度),最低組減最高組的差平均是 -3.99 個百分點,年度範圍 -9.25 到 2.75,同樣跨過零。
- 九個年度太少,分不出運氣與效果。本文只做描述,不做任何顯著性宣稱,結果不能當成選股規則。
本益比與 PEG 是什麼
本益比是股價除以每股盈餘,意思是以現在的盈餘計算,買下這家公司要等幾年回本。數字低的公司,一般被稱作便宜。
PEG 在本益比之外再考慮盈餘成長:本益比除以盈餘成長率(以百分點計)。成長越快,同樣的本益比就越不貴。PEG 只對盈餘成長為正的公司有定義;盈餘衰退或沒有成長的公司,沒有 PEG。
這兩個數字常被拿來找便宜的股票。本文只問一個描述性的問題:把公司依它們分組,下一年的報酬真的有差別嗎。
怎麼檢驗
資料。 證交所公開的個股日本益比、殖利率與股價淨值比,取每年四月最後一個交易日的檔,只有上市普通股,不含上櫃。虧損或零盈餘的公司沒有本益比,不在分析內。每股盈餘用收盤價除以本益比還原。
分組。 每年四月,把所有有本益比的公司依本益比排序,分成五等分,最低的一組叫最低組,最高的一組叫最高組。五等分在當年所有有效的公司中切出,不看公司在下一年還有沒有價格。
報酬。 下一年報酬是隔年四月收盤價除以當年四月收盤價減一,是價格報酬,不含股利。每組取報酬的中位數,因為少數公司有極端數字。另外一個對照把殖利率除以一百加到報酬上,只近似現金股利。
年度範圍。 把各年的價差當成樣本,以年為單位重抽樣一萬次,取平均值分布中間九成五的範圍。這是描述年度之間差異有多大,不是檢定,也不是信賴區間。
結果
本益比:最低組減最高組
下表每一年各列最低組與最高組的下一年報酬中位數,以及兩組相減的差,單位是個百分點。
| 年 | 最低組報酬中位數 | 最高組報酬中位數 | 差(只看價格) | 差(近似加回現金股利) |
|---|---|---|---|---|
| 2017 | -1.0% | 2.3% | -3.3 | 0.9 |
| 2018 | -7.1% | -4.7% | -2.4 | 1.2 |
| 2019 | -10.7% | -9.9% | -0.8 | 3.5 |
| 2020 | 31.1% | 51.5% | -20.4 | -16.6 |
| 2021 | -10.9% | -10.4% | -0.5 | 3.6 |
| 2022 | -11.2% | 2.8% | -14.1 | -9.8 |
| 2023 | 21.4% | 1.3% | 20.1 | 25.1 |
| 2024 | -13.9% | -23.4% | 9.5 | 13.7 |
| 2025 | -7.1% | -2.2% | -4.8 | -0.3 |
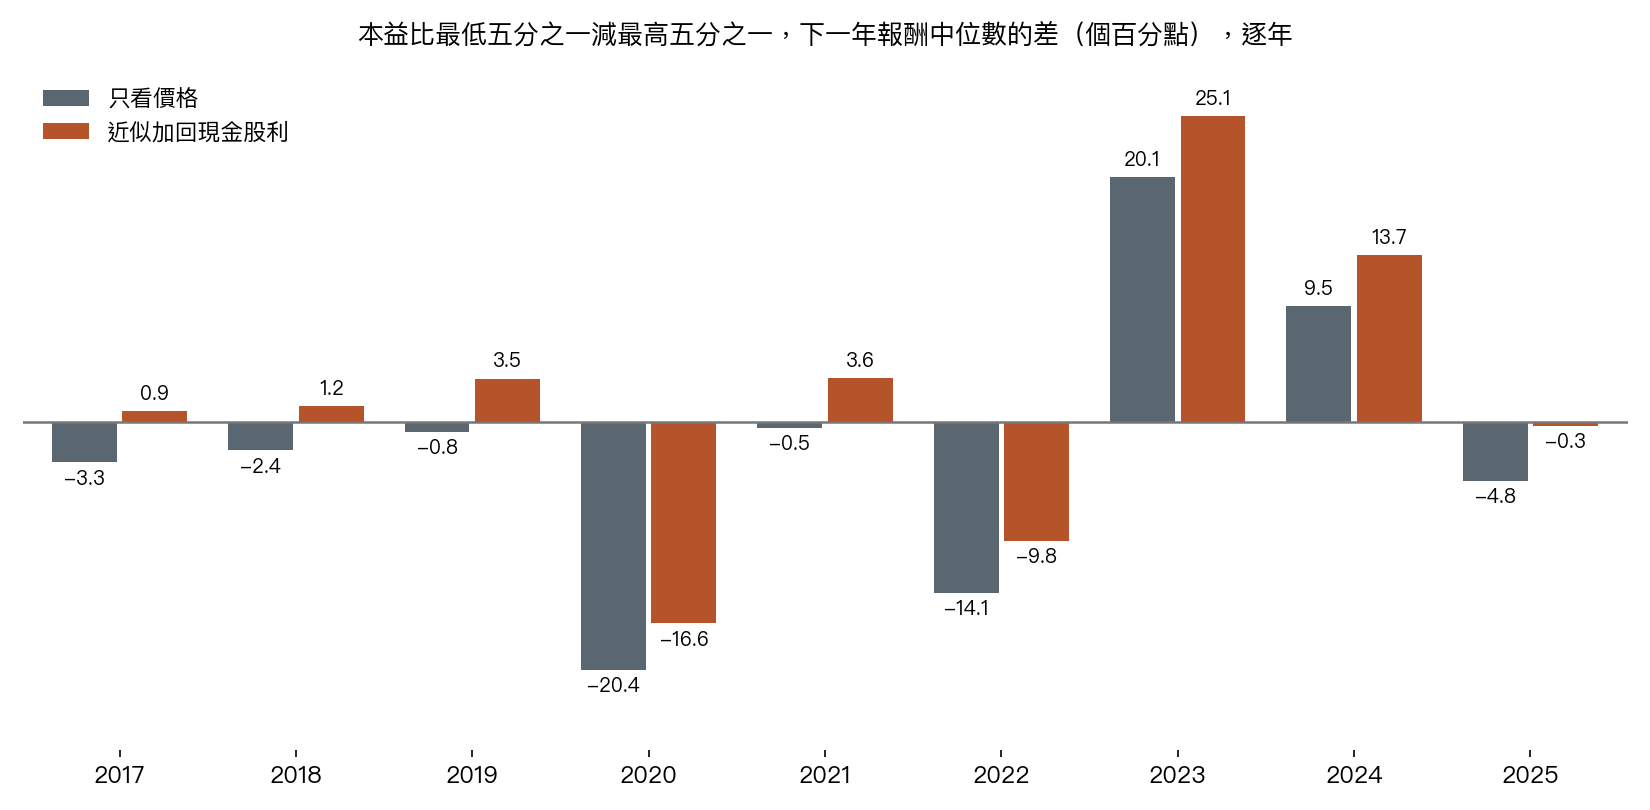
九年平均,只看價格的差是 -1.86 個百分點,年度範圍 -8.86 到 5.61;近似加回現金股利之後是 2.37 個百分點,年度範圍 -4.83 到 9.76。加回股利使平均由負轉正,但兩個範圍都包含零,這個轉變不足以說明哪一種算法才是對的。
下一年找不到價格的公司,無法計算報酬。若把它們的報酬一律當成全部虧光,這是極端的壓力假設,價差平均是 -1.82 個百分點,與只看價格的 -1.86 幾乎相同,缺價沒有改變結論。
方向不穩是這張圖最清楚的訊息:2020 年、2022 年的差大幅為負,2023 年大幅為正,其餘六年的絕對值最大是 9.46。九年裡有三年決定了平均的大部分走向。
PEG:八個年度
依 PEG 分組只有八個年度(2018 年起,因為算盈餘成長需要前一年的資料)。最低組減最高組的下一年報酬中位數差,只看價格平均是 -3.99 個百分點,年度範圍 -9.25 到 2.75;近似加回現金股利之後也是 -3.99 個百分點,年度範圍 -8.97 到 3.03。
兩欄平均在小數點後一位相同,是巧合,不是讀錯欄位:逐年來看,兩種價差並不一樣。另外,每年都有至少 39.60% 的有效公司落在 PEG 分組之外,因為它們的盈餘成長不為正,PEG 沒有定義。所以 PEG 的結果只代表盈餘成長為正的那一部分公司。
價值陷阱與成長陷阱
便宜不一定是機會。本文事先定義兩種陷阱:價值陷阱是本益比最低組裡盈餘正在衰退的公司,成長陷阱是本益比最高組裡盈餘成長率位於當年前五分之一的公司,事後再看它們下一年的盈餘是否轉為衰退。以下是八個年度的平均:
- 價值陷阱占最低組的比例是 23.94%(年度範圍 17.84% 到 30.33%)。
- 價值陷阱公司減最低組其餘盈餘不為負的公司,下一年報酬中位數的差是 1.02 個百分點(-2.08 到 3.76),範圍跨過零。
- 成長陷阱公司下一年盈餘衰退的比例是 32.38%(25.72% 到 39.09%),全體公司是 45.65%(39.00% 到 51.79%)。
- 成長陷阱公司的下一年報酬中位數是 -0.90%(-13.07% 到 13.56%)。
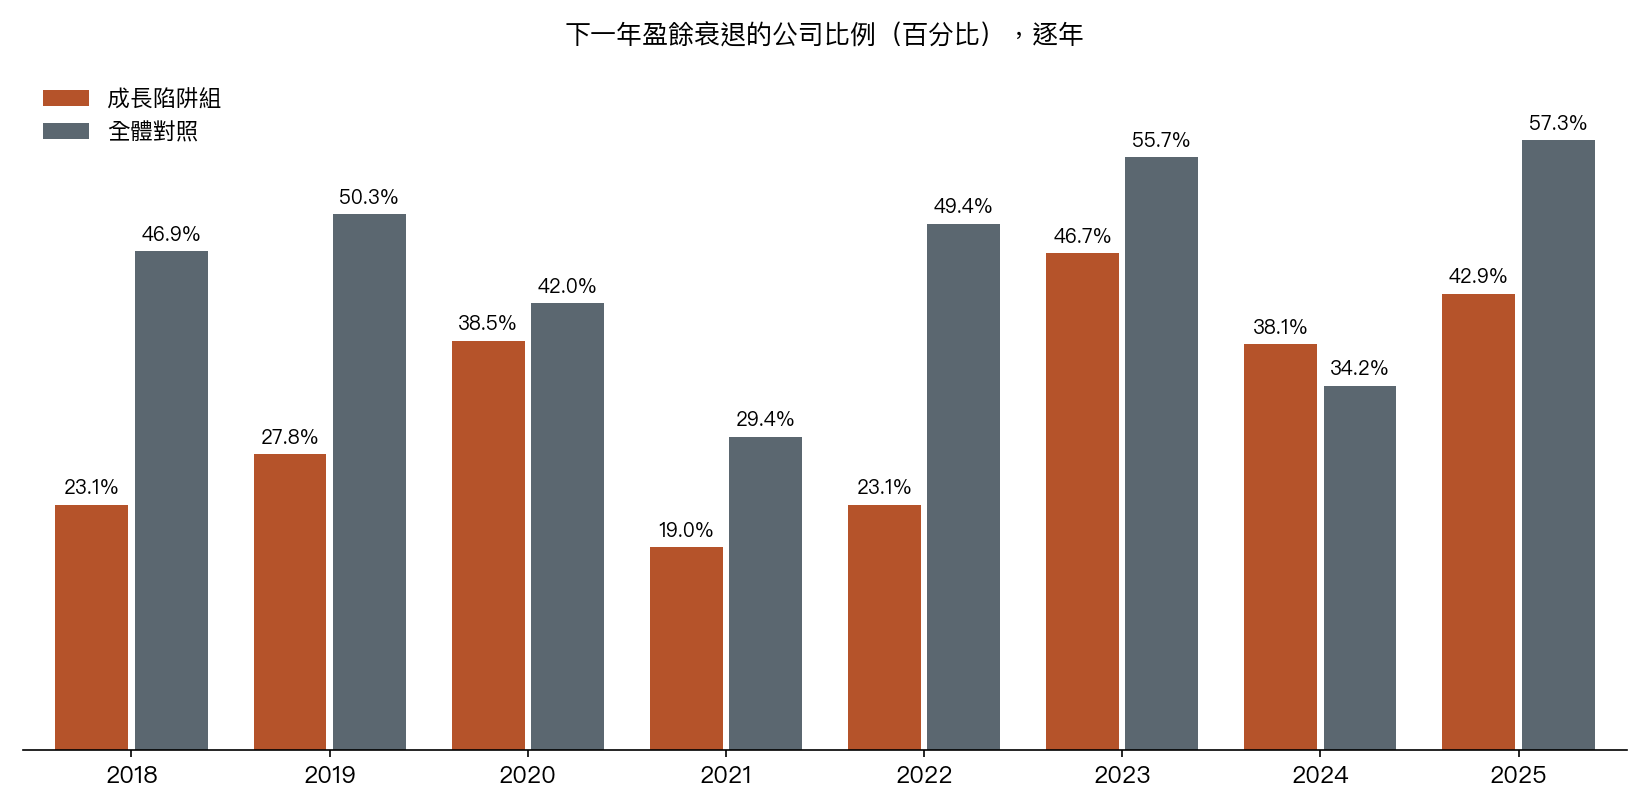
成長陷阱公司下一年盈餘衰退的比例,平均低於全體公司,但逐年來看,2024 年反過來,並不穩定。兩個比例各有自己的分母:成長陷阱的比例,分母是該組下一年盈餘有定義的公司;全體的比例,分母是當年所有下一年盈餘有定義的公司。
為什麼要並列兩種算法
本文使用的價格沒有還原股息。四月到隔年四月通常含一次除息,除息之後股價會下跌,而本益比低的公司殖利率通常較高,所以只看價格的報酬,可能對低本益比組不利。這個推論是研究開始之前就寫下的,不是這份資料證明的。把殖利率近似加回去,是一個粗略的修正,只涵蓋現金股利;股票股利、減資與分割都沒有調整。
兩種算法給出相反的符號,這本身就說明:在這份資料上,結論取決於怎麼處理股利,而兩個範圍都包含零,無法判斷哪一個更接近真相。
能說與不能說
能說的。 在 2017 年到 2025 年的台股上市普通股,依本益比分成五等分之後,最低組與最高組的下一年報酬中位數差,年度之間忽正忽負,九年平均在零附近,兩種算法的年度範圍都包含零。
不能說的。 第一,不能說低本益比有效或無效:九個年度太少,分不出運氣與效果。第二,不能說這可以當成選股規則:沒有做交易成本、沒有做策略回測,也沒有樣本外的檢驗。第三,不能把個別公司的報酬拿來引用:股票股利、減資與分割沒有調整,個別公司的數字可能嚴重扭曲。
限制
- 價格未還原。 純價格報酬對高殖利率的低本益比組不利;近似加回的現金股利,只用殖利率估計。
- 存活者偏誤。 下一年的檔找不到的公司沒有報酬:九個年度各組合計 6,771 家次,缺價 42 家次,占 0.620%。
- 公司行動。 有報酬的公司中,下一年報酬的絕對值超過一倍的共 352 家次,股票股利、減資與分割都沒有調整。主要統計量用中位數,受極端值影響較小,但個別公司的數字不能直接引用。
- 樣本選擇。 虧損或零盈餘的公司沒有本益比,已先申報當年第一季財報的公司被剔除,結論只適用於其餘公司。
- 範圍。 只有上市普通股,不含上櫃;只有九個年度截面,PEG 為八個;結論不外推到其他期間、上櫃或含股利的總報酬。
- 盈餘還原。 本益比只到小數兩位,每股盈餘因此有捨入誤差;股本變動使跨年每股盈餘的可比性受限。
資料與方法
- 資料:證交所公開的個股日本益比、殖利率與股價淨值比,每年四月最後一個交易日,上市普通股。
- 計畫的揭露:檢驗計畫在看任何報酬數字之前就寫下並提交,分兩版,第二版補上與存活無關的分組規則與股利對照。計畫沒有經過獨立審查就進入估計,只有計畫負責人讀過全文,所以它不是盲的預先登記;獨立審查只在結果出來之後的認證階段進行。
- 數字來源:本文的數字由程式從結果檔的具名欄位讀出,沒有手動轉抄;認證審查在獨立的複本重跑一次,排除執行時間等欄位後,所有數值與結果檔逐項相同。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊