K1648:隨機波動模型與 GARCH,哪種方法更能預測 SPY、TLT 與 HYG 的隔日變異數?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
風險模型的選擇,會影響管理者如何估計下一個交易日的價格變動幅度。GARCH 直接根據過去報酬更新條件變異數;隨機波動模型則把變異數視為無法直接看見、需要估計的狀態。多一層狀態與估計程序,能否換得較準確的樣本外預測?K1648 把這個問題放在 SPY、TLT 與 HYG 的同一套日頻比較中。
結果支持加入高低價區間資訊的 RSV_KF 有小幅平均優勢。它相對 GARCH_N 的逐資產 QLIKE 改善率,等權平均為 1.59%;SPY 與 TLT 的最低損失也都由 RSV_KF 取得。不過,RSV_KF 沒有任何資產通過 Harvey 型門檻。唯一通過門檻的改善,是 HYG 上的 GJR_T。模型選擇因此需要同時看平均損失、資產差異與推論強度。
比較標的是隔日變異數,資料來自日頻 OHLC
本實驗採用 yfinance 日頻開、高、低、收價格,設定 auto_adjust=True。下載設定窗為 2010-01-01 至 2026-07-07;實際樣本外評估期間為 2018-01-02 至 2026-07-02。SPY、TLT、HYG 各有 2,136 個樣本外預測日期。下載終點與實際評估終點分屬資料設定及落地樣本,不能把設定窗的最後日期當作已評估日期。
預測目標是下一個交易日的收盤到收盤變異數,主要評分以當日平方報酬作為波動代理。平方報酬能從日資料直接取得,也會受到單日價格跳動影響。QLIKE 衡量這個波動代理與預測變異數之間的損失,數值越低越好。這項比較沒有預測報酬方向,也沒有估計扣除成本後的交易績效。
每個目標交易日的預測,只使用前一交易日結束前的資訊。模型先記錄預測,才以目標日報酬與高低價區間更新狀態;負報酬的門檻變數也使用前一交易日的符號。參數在每個日曆年的第一個可用交易日重新估計,避免把目標日的價格提前放進預測。
加入高低價量測,改變了 SV 近似的表現
比較基準 GARCH_N 使用正態創新,GJR_T 使用 Student-t 創新,並容許負報酬與正報酬對波動產生不同影響。EWMA_094 則以指數加權方式更新波動,提供較簡約的參考。這些方法都把過去報酬轉成下一個交易日的風險估計。
SV_KF 使用對數平方報酬,以準最大概似(QML)與 Kalman filter 估計潛在對數變異數。Kalman filter 把每日觀察當作帶雜訊的量測,再更新看不見的波動狀態。TSV_KF 在狀態式中加入前一日負報酬的門檻項,用來表達不對稱反應;RSV_KF 另加入由當日高低價建立的 Parkinson 區間量測,讓狀態估計多取得一個價格變動幅度的訊號。
SV 系列採用結果檔所載的對數常態條件平均 exp(h_pred + 0.5 * p_pred),把對數狀態轉回變異數。式中的 h_pred 是預測的對數狀態,p_pred 是其不確定性;後者會影響轉回原尺度後的平均值。因為指數轉換具有非線性,直接對狀態平均取指數會得到不同的預測量。
| 模型 | 跨資產平均 QLIKE | 相對 GARCH_N 平均改善 | Harvey 型勝出資產數 | Harvey 型落後資產數 |
|---|---|---|---|---|
| RSV_KF | 1.3442 | +1.59% | 0 | 0 |
| GJR_T | 1.3445 | +1.51% | 1 | 0 |
| GARCH_N | 1.3658 | +0.00% | 0 | 0 |
| EWMA_094 | 1.4058 | -2.74% | 0 | 0 |
| TSV_KF | 2.0925 | -53.69% | 0 | 2 |
| SV_KF | 2.1165 | -55.16% | 0 | 2 |
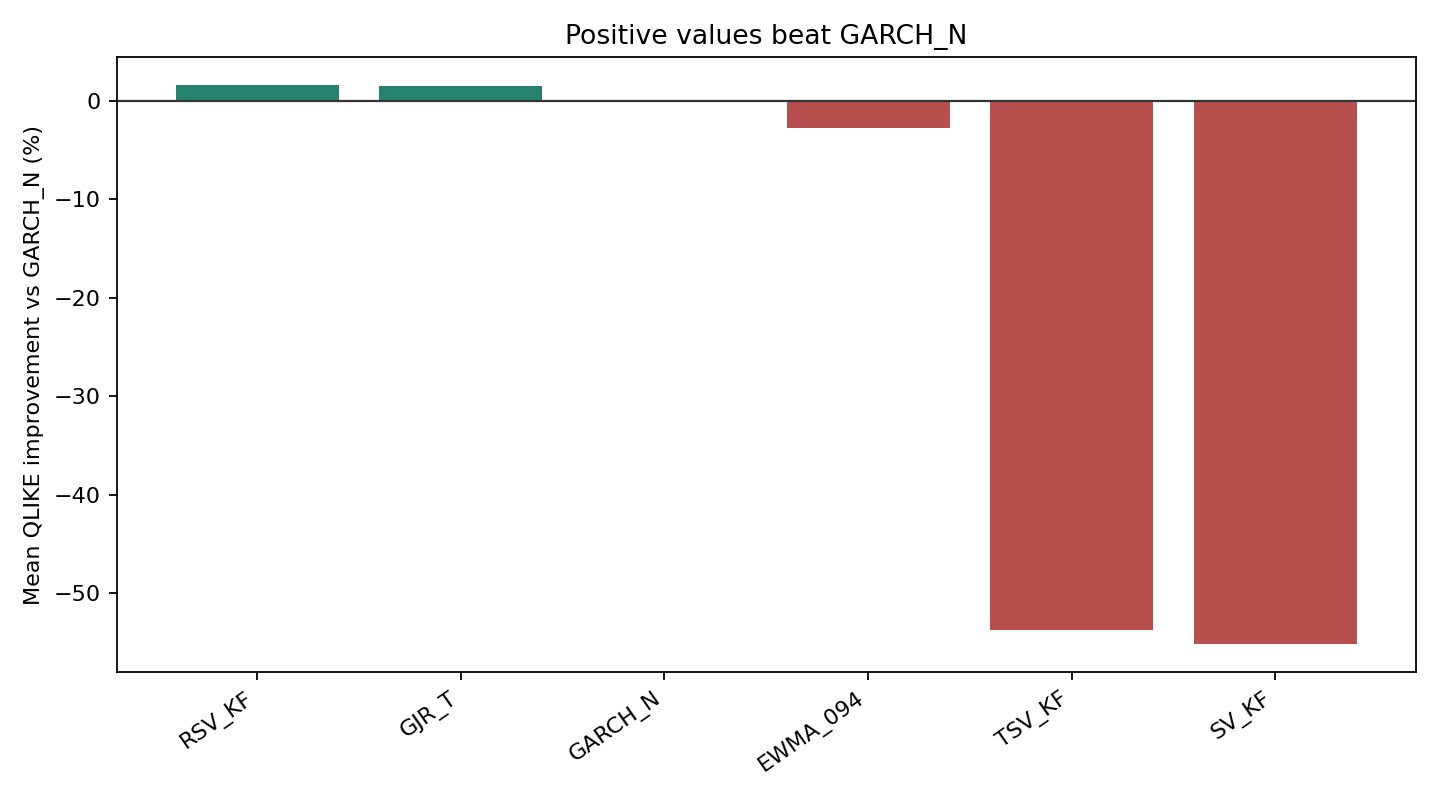
表中的平均改善,先在每個資產計算「GARCH_N 損失減去模型損失,再除以 GARCH_N 損失」,才對資產改善率取等權平均。平均 QLIKE 欄則直接平均各資產損失。由平均損失欄再計算兩模型的相對差,會改變資產的隱含權重,不能拿來替代已列出的平均改善率。
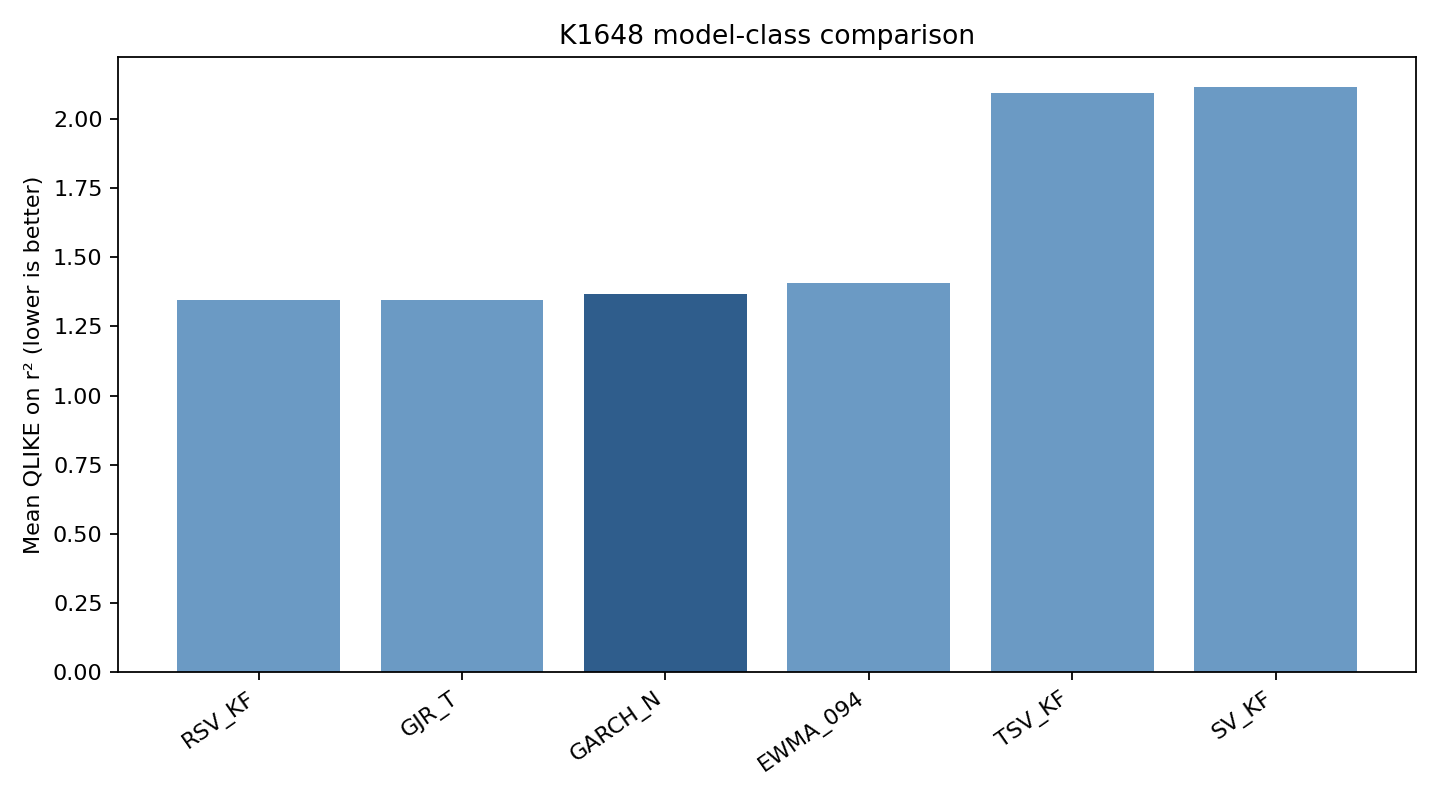
RSV_KF 的平均 QLIKE 為 1.3442,GJR_T 為 1.3445,兩者十分接近。相較之下,SV_KF 與 TSV_KF 的平均改善率分別為 -55.16% 與 -53.69%,負號表示損失增加。只加入負報酬門檻,並未使 TSV_KF 在這套設定中接近領先模型;加入區間量測的 RSV_KF 則取得完全不同的排序。
這個差異支持繼續檢查價格區間提供的資訊,但本實驗無法單獨辨識改善的來源。RSV_KF 在 QML/Kalman 架構中增加了量測方程,現有結果沒有把區間訊號的資訊增益與量測設定、參數估計的影響逐項拆開。文章能回答這些具體實作的表現,不能把平均排序當作整類隨機波動模型的共同特性。
SPY、TLT 的點估計領先,HYG 的強證據屬於 GJR_T
逐資產的結果揭露了平均值遮住的差異。下表只列各資產 QLIKE 最低的模型;所有 DM 檢定都以 GARCH_N 為比較基準。DM t 值來自逐日「模型損失減去基準損失」,負值支持模型損失較低。雙尾原始 p 值與 Harvey 型門檻判定分開列示,避免把一個較小的 p 值直接讀成穩健勝出。本文沿用實驗的 Harvey 型強證據判準,並非宣稱完成所有多重檢定校正。
| 資產 | 最低 QLIKE 模型 | QLIKE | 相對 GARCH_N 改善 | DM t 值 | 雙尾原始 p 值 | Harvey 型勝出門檻 |
|---|---|---|---|---|---|---|
| SPY | RSV_KF | 1.4889 | +2.28% | -1.647 | 0.09967 | 未通過 |
| TLT | RSV_KF | 1.1935 | +2.97% | -2.160 | 0.03087 | 未通過 |
| HYG | GJR_T | 1.2991 | +3.32% | -4.069 | 0.00005 | 通過 |
SPY 的 RSV_KF 原始 p 值為 0.100,TLT 為 0.031,兩者皆未通過 Harvey 型門檻。TLT 的原始 p 值較小,仍不足以支持同等強度的勝出結論。HYG 的 GJR_T 才是本次比較中唯一具有強證據的改善,而且這項優勢只對應該資產與該比較基準。
HYG 上的 RSV_KF 相對改善為 -0.49%,DM t 值為 0.082。它在這個資產沒有複製 SPY、TLT 的點估計優勢。跨資產平均因此可用來摘要整體排序,個別資產的模型選擇仍須保留其本身的損失與不確定性。
檢定分類也受到 HAC 落後期設定影響。HAC 標準誤會納入損失差的序列相關,落後期決定納入多遠的連動。README 已揭露,EWMA_094 在 SPY 的「未被判為落後」分類,在較短落後期會翻轉。因此平均表中 EWMA_094 的零落後紀錄,只能依主設定解讀。RSV_KF 在所測落後期均未過門檻;HYG 的 GJR_T 勝出則在所測設定下維持。
收斂成功,仍留下參數邊界與尾部風險問題
SV 系列共完成 81 次估計,所選估計成功 81 次,成功率為 100%,fallback 為 0 次。這些紀錄說明最佳化程序回報成功,無法保證參數已被資料充分辨識,也無法保證搜尋範圍不影響結果。
其中 12 次估計碰到參數搜尋邊界,全部集中在 HYG;SV_KF 有 5 次,TSV_KF 有 7 次。README 進一步指出,命中涉及波動持續性與狀態雜訊的搜尋界。HYG 上兩個模型的較高損失,因而難以區分為模型形式不適合,或是估計受限於搜尋邊界。把這些劣勢推成所有 SV 方法的普遍結論,會超出現有證據。
QLIKE 排名也不能替代尾部校準。實驗另外用逐步擴張的標準化殘差分位數建立 VaR,並以 pinball loss、Kupiec 與條件涵蓋檢定評估。VaR 是給定尾部機率下的報酬門檻;Kupiec 檢定檢查穿越該門檻的頻率是否符合設定。SPY 的結果提供了需要留意的例子:
| 資產與模型 | VaR 尾部機率 | Kupiec p 值 |
|---|---|---|
| SPY SV_KF | 5% | 0.033 |
| SPY TSV_KF | 1% | 0.007 |
這些偏低的 p 值提示部分 SV 近似仍有尾部校準問題。即使某模型改善平均變異數損失,仍需另外檢查尾端門檻與穿越情形。均值型損失與尾部校準衡量不同面向,不能由其中一項排名推定另一項已經合格。
條件涵蓋檢定還有計算口徑限制。README 揭露,共享函式的邊界案例處理變更,使部分較深尾部的 CC p 值在存檔與重新計算之間不一致,結果檔則維持原值。這些差異沒有改變受影響各格在 README 列定檢定水準下「不拒絕」的定性判斷。本文不列重算數字,也不以存檔 CC p 值判定現行 VaR 校準已通過。
有效樣本與方法邊界決定了結論範圍
QLIKE 與 DM 使用的樣本口徑不同。主要 QLIKE 平均排除平方報酬非正的日期,因此少數零報酬日未列入其有效樣本。DM 的逐點損失則對這些值做截斷處理,使用全部樣本外日期。前述每資產 2,136 筆是預測日期與 DM 的樣本數,不能一律標成 QLIKE 有效樣本數。README 的補充確認,這種差異沒有改變逐資產最低 QLIKE 模型的身分。
本實驗的 RSV_KF 是日頻 OHLC Parkinson 量測搭配 QML/Kalman 的近似。它沒有使用日內已實現變異數,也沒有實作完整 Bayesian MCMC realized-SV skew-t 模型。後者的分布、量測資料與估計程序均不同,不能由本文的勝負替整個文獻類別下判斷。
對隔日變異數預測,K1648 提供的區分相當明確:區間量測版 RSV_KF 在平均損失與 SPY、TLT 的點估計上值得持續比較;它的優勢尚未達 Harvey 型門檻。HYG 的強證據勝者是 GJR_T,SV_KF 與 TSV_KF 的劣勢則伴隨參數邊界限制。現有結果支持保留資產別比較、檢定敏感性與估計診斷,尚不足以據此升級實際運作的風險模型,也不能推出交易報酬改善。
資料與數值對照
本文數值取自 experiments/k1648/K1648_results.json。資料來源與下載設定窗對應 data.source、data.start、data.end;實際樣本外起迄與預測日期數,對應 data.metadata_by_asset.<資產> 的 oos_start、oos_end、n_oos_dates。逐日資訊截止點、年度重估及 SV 尺度轉換,對應 methods 的具名設定。
跨資產表與兩張原圖對應 evaluation.aggregate.<模型> 的 mean_qlike、mean_qlike_rel_vs_garch_n、harvey_wins_vs_garch_n、harvey_losses_vs_garch_n。逐資產表對應 evaluation.asset_qlike_winners,以及 evaluation.by_asset.<資產>.<模型> 下的 qlike、qlike_rel_vs_garch_n、dm_t_vs_garch_n、dm_p_vs_garch_n。改善率只轉成百分比,未另外估計模型結果。
估計成功與邊界次數取自 diagnostics.sv_convergence 及各資產 sv_fit_summary;Kupiec 例子取自 SPY 對應模型的 kupiec_p_5pct、kupiec_p_1pct。HAC 敏感性、零報酬口徑與 CC 邊界處理差異,依 experiments/k1648/README.md 已揭露的範圍作質性說明。
延伸閱讀可參考 Patton 的 Volatility forecast comparison using imperfect volatility proxies,了解以波動代理比較預測的問題。Realized Stochastic Volatility Models with Skew-t Distributions for Volatility and Tail Risk Forecasting 則使用 realized volatility 與 Bayesian MCMC;本文未重現該實作。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊