今晚美股十月月選到期:成交量會多一點,價格反而偏安靜——結算日要分成「量」和「價」兩本帳看
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
今晚美股十月月選到期:成交量會多一點,價格反而偏安靜,結算日要分成「量」和「價」兩本帳看
今天是十月的第三個星期五。美股的股價指數選擇權和個股選擇權,標準月合約在今天到期,台灣時間就是今晚九點半開盤的那一盤。
每到這一天,總會聽到兩種說法:一種說結算日「很亂」,最好別在這天進出;另一種說市場會被做市商「釘」住,結算一過,壓住的波動會在下週補回來。
兩種說法其實都把兩件事混在一起: 有多少股票在換手 ,和 價格動了多少 。這篇把結算日拆成兩本帳:
- 量的帳 :結算日的成交量,會不會比平常多?
- 價的帳 :結算日當天,和結算之後的那一天,價格會不會比平常動得大?
兩本帳分開記,答案不一樣。
怎麼量
用 SPY 從二〇一六年二月到二〇二六年九月中的日線。每個月第三個星期五算一次到期日,那天休市就往前挪一個交易日。
- 三、六、九、十二月 的到期日是「四巫日」,期貨和選擇權一起到期,四十二天。
- 其他八個月 是一般的月選到期日,今晚就屬於這一種,八十五天。
- 對照組是 其他所有星期五 ,四百一十三天。只拿星期五比,是因為星期五本身就比週間其他日子熱一點。
成交量看「當天成交量 ÷ 前二十個交易日的中位數」,價格看當天漲跌幅(不分漲跌),和當天最高減最低的振幅。
量的帳:多一點,但不是每次都明顯
| SPY | 月選到期日 | 四巫日 | 一般星期五 |
|---|---|---|---|
| 天數 | 85 | 42 | 413 |
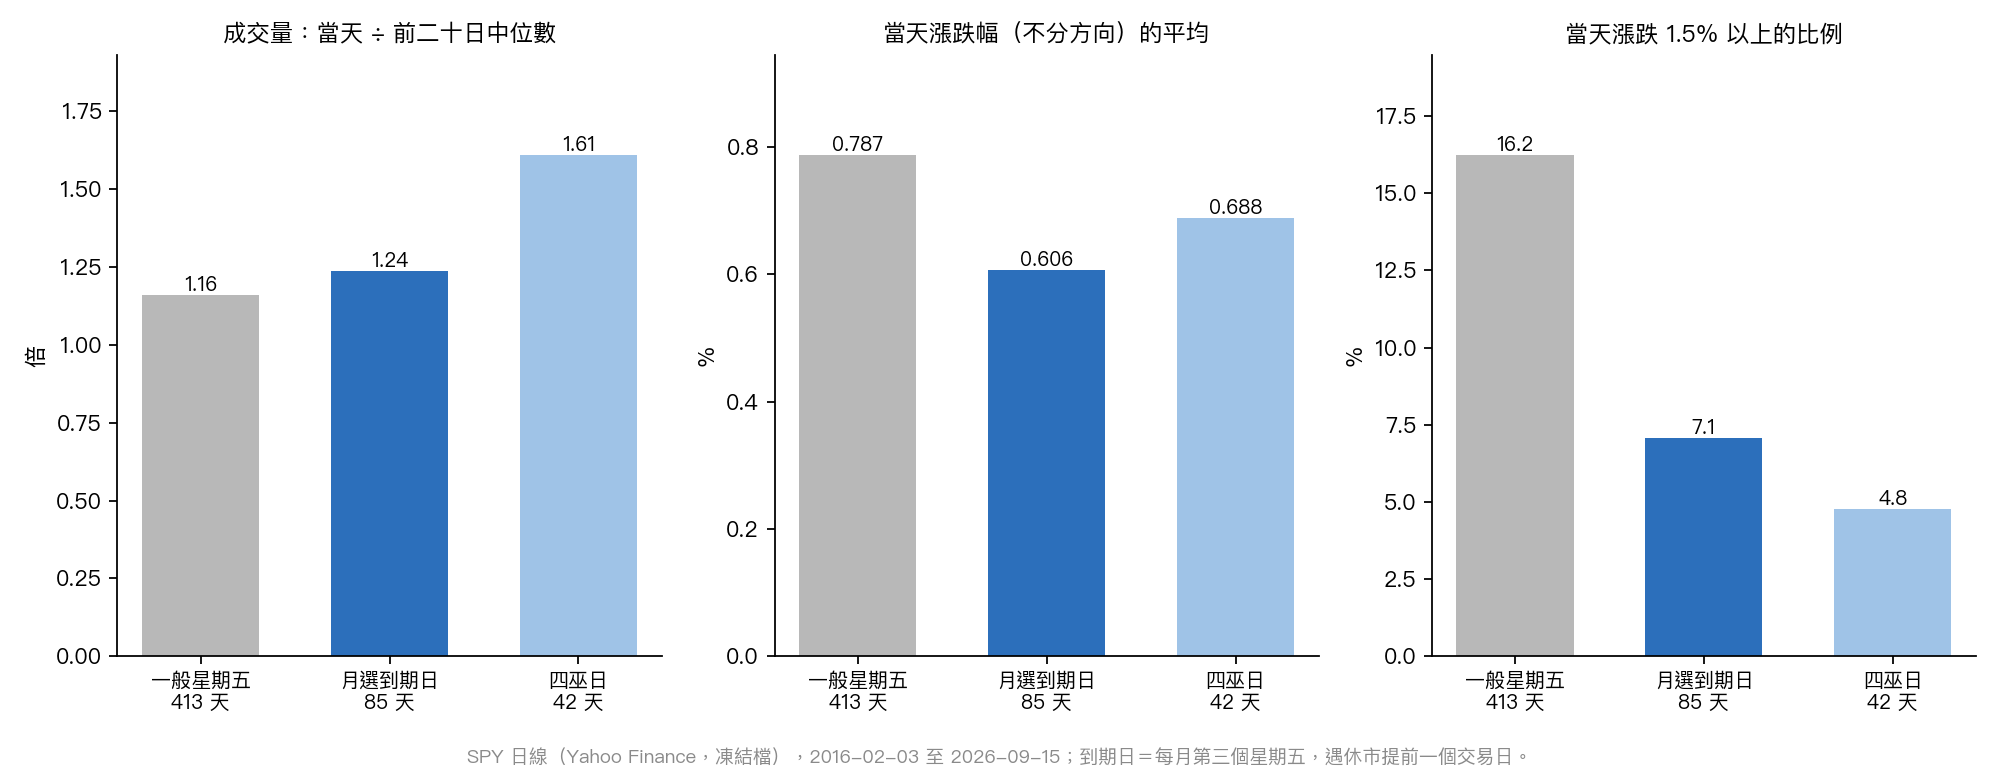
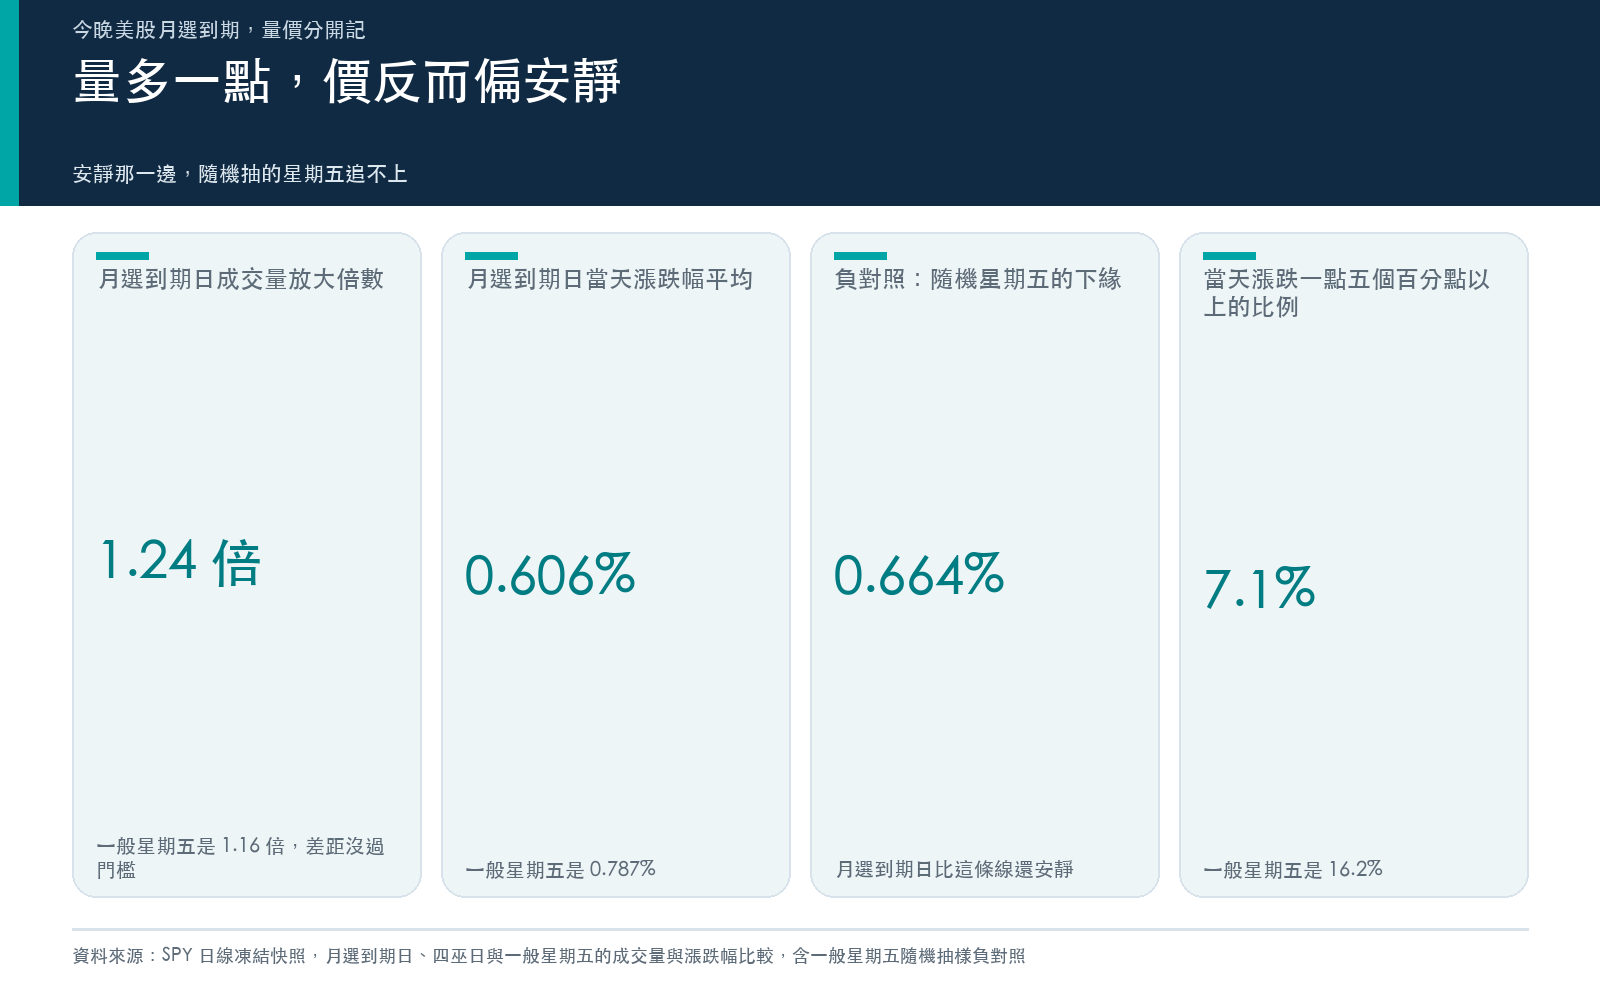
| 成交量放大倍數(平均) | 1.24 | 1.61 | 1.16 |
| 當天漲跌幅平均 | 0.606% | 0.688% | 0.787% |
| 當天振幅平均 | 0.967% | 1.221% | 1.167% |
| 當天漲跌 1.5% 以上的比例 | 7.1% | 4.8% | 16.2% |
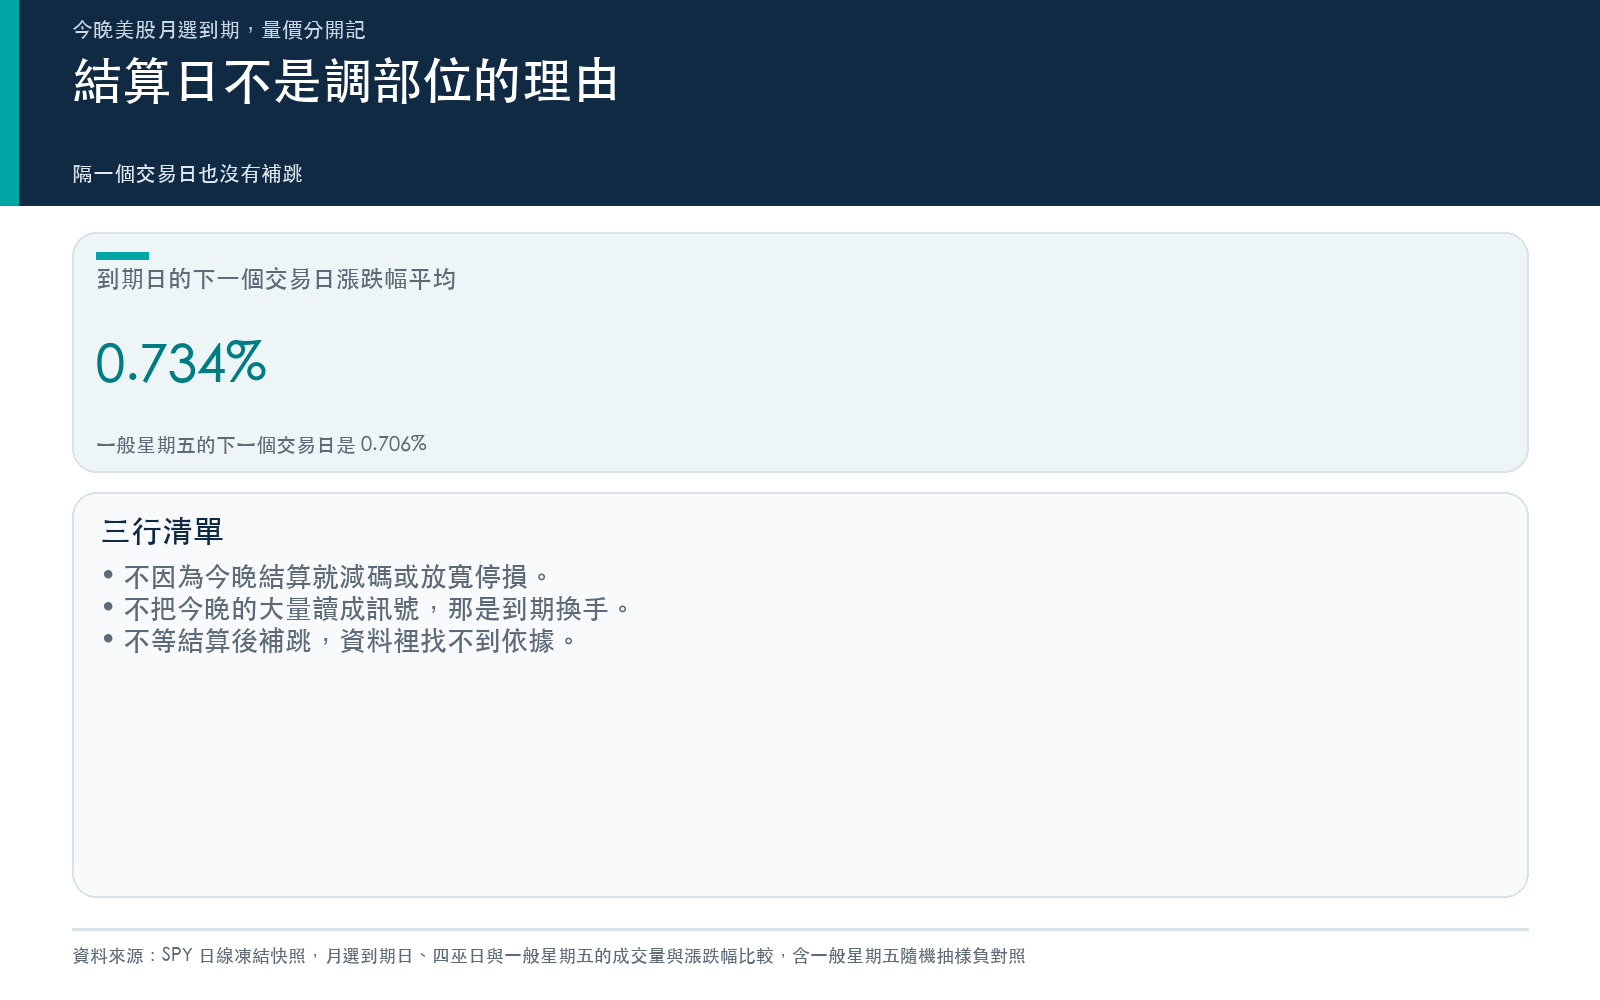
| 下一個交易日的漲跌幅平均 | 0.734% | 0.736% | 0.706% |
月選到期日的成交量是前二十日中位數的 1.24 倍,一般星期五是 1.16 倍。差距有,但統計上不夠站得住(p 約 0.097)。
隆起明顯的是四巫日。〈9/18 四巫日:SPY 的量會多五成〉量過,四巫日放大 1.61 倍,換成 QQQ 是 1.43 倍;〈9/18 四巫日結果〉回讀,九月十八日實際是 1.62 倍,幾乎踩在事前那條線上。今晚不是四巫日,量的帳預期會比九月那一次小。
價的帳:當天偏安靜,隔天也沒有補跳
價格那一欄的方向,和「結算日很亂」正好相反。
月選到期日當天漲跌幅平均 0.606%,一般星期五是 0.787%,大約是七成七;這個差距統計上站得住(p 約 0.017)。振幅也一樣,0.967% 對 1.167%(p 約 0.013)。漲跌 1.5% 以上的日子,月選到期日只有 7.1%,一般星期五是 16.2%。
會不會只是剛好抽到安靜的星期五?負對照:從一般星期五裡隨機抽八十五天,抽 2,000 次(種子 42)。隨機抽出的漲跌幅平均,最低那 5% 是 0.664%,月選到期日的 0.606% 比它還低;2,000 次裡只有 0.75% 的抽法和它一樣安靜。成交量就不是這樣:隨機抽出的放大倍數最高那 5% 是 1.245,月選到期日的 1.24 落在範圍裡,沒有跑出來。
這和〈這週五是選擇權結算日,市場真的會被「釘」住嗎?〉從一九九三年算起的結果一致:三百九十三個結算星期五,當天平均漲跌 0.683%,其他星期五 0.799%(p 約 0.009)。那篇也查了「釘一週」:結算週的年化波動 14.37%,一般週 15.30%,差距跨過零(p 約 0.183), 釘住只有一天,不是一週 。
再來是「結算後會補跳」。那篇看結算後一週,年化波動 14.57%,反而比一般週低。這篇看更短的尺度:月選到期日的下一個交易日,漲跌幅平均 0.734%,一般星期五的下一個交易日是 0.706%,差距 p 約 0.75,看不出差別。 壓住的彈簧,沒有在下週一彈回來。
把今晚這一種日子單獨拿出來看:過去十次十月月選到期日,當天漲跌幅平均 0.649%。最大的一次是二〇二二年十月二十一日,SPY 單日動了 2.43%。十次太少,不夠拿來算十月自己的規律,只能當成一個提醒:結算日偏安靜是平均,不是保證。
量多價不動,不只出現在結算日
量和價分開走,這件事在別的日子也看得到。
〈季末 ETF 大調倉那幾天〉拿四檔大型 ETF 和十五檔重倉股、59,489 個資產日去量:季末那幾天,IVV 和 VTI 的成交量明顯放大,四檔 ETF 的振幅卻沒有一檔和平常不同。基金在做帳,換手很多,價格沒被推動。
那「量先價行」呢?〈成交量真的能預測波動嗎?〉用 SPY 和 0050 二十年的資料測:把成交量放進波動模型,樣本內看起來很神,0050 的波動持續性從 0.881 掉到 0.070;換到樣本外,預測誤差沒有顯著改善。成交量大,常常只是有人有固定的理由要成交,不代表價格接下來要動。
最後是每天都有到期的選擇權。〈每日到期選擇權讓市場更震盪?〉利用二〇二二年週二、週四分批加掛,在 2,144 個交易日裡比較,四種波動衡量方式都沒有反應。〈0DTE 真的把 SPY 的波動搬進日內了嗎?〉看到的是二〇二二年後隔夜占比從 43.79% 降到 41.51%,但加掛的週二、週四沒有額外效果(p 約 0.637)。兩篇都只用日線,盤中分秒的事看不到;能說的是,到期日的商品變多,沒有在一整天的波動上留下痕跡。
結算日的三行清單
這篇不預測今晚會漲會跌。拿兩本帳的結果,整理成三件可以做、也可以不做的事:
- 不要因為「今晚結算」就減碼或放寬停損 :價的帳顯示,結算日當天平均比一般星期五安靜,漲跌 1.5% 以上的機率少一半以上。真要擔心的,是同一晚有沒有別的消息(財報、數據、聯準會官員談話),那些才是大行情的來源。
- 不要把今晚的大量讀成訊號 :量的帳會多一點,那是到期換手,不是誰知道了什麼。季末調倉、四巫日都是同一種量。
- 不要等「結算後補跳」 :下一個交易日沒有比較大,結算週後一週也沒有。為了結算後的行情預先布局,在這份資料裡找不到依據。
資料與限制
- SPY 日線取自 Yahoo Finance,凍結檔,二〇一六年一月四日到二〇二六年九月十五日(前二十個交易日只用來算成交量基準);漲跌用還原收盤價,振幅用未還原的高低價。九月十八日那次四巫日在凍結檔之後,不在本篇樣本裡。
- 到期日依「每月第三個星期五、遇休市往前挪」機械判定,四次落在星期四。本篇沒有區分 AM 結算的指數合約與 PM 結算的合約。
- 月選到期日對一般星期五的成交量差距(p 約 0.097)沒有過門檻;本篇說「量多一點」是點估計,不是確定的效果。
- 「價偏安靜」是平均。十月的十次裡有一次漲跌超過 2%;本篇沒有逐日核對每個到期日同時發生的消息。
- 結算週、結算後一週、一九九三年起的結算星期五、季末調倉、成交量預測與每日到期選擇權的數字,取自各篇原文的樣本與期間,與本篇不同。
- 本文不是買賣建議,也不預測今晚的市場方向。
本期精選
- 成交量真的能預測波動嗎?SPY 與 0050 的二十年實測(五月七日)
- 0DTE 真的把 SPY 的波動搬進日內了嗎?2022 斷點檢定只答對一半(六月十三日)
- 這週五是選擇權結算日,市場真的會被「釘」住嗎?8,418 個交易日給的答案是:只有一天(七月十三日)
- 季末 ETF 大調倉那幾天,成交量跳起來了,股價卻比平常安靜(七月二十二日)
- 🌡️ 事件溫度計|9/18 四巫日:SPY 的量會多五成,42 次裡的波動卻沒跟著大(九月十六日)
- 每日到期選擇權讓市場更震盪?拿週二週四當對照,八年半沒看到(九月十八日)
- 🌡️ 事件溫度計|9/18 四巫日結果:量 1.62 倍幾乎踩在事前那條線上,波動比九成的到期日還小(九月十九日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊