每天的風險門檻,直接預測還是先估波動?SPY 與 HYG 的 2,891 個交易日對照
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
每天的風險門檻,直接預測還是先估波動?SPY 與 HYG 的 2,891 個交易日對照
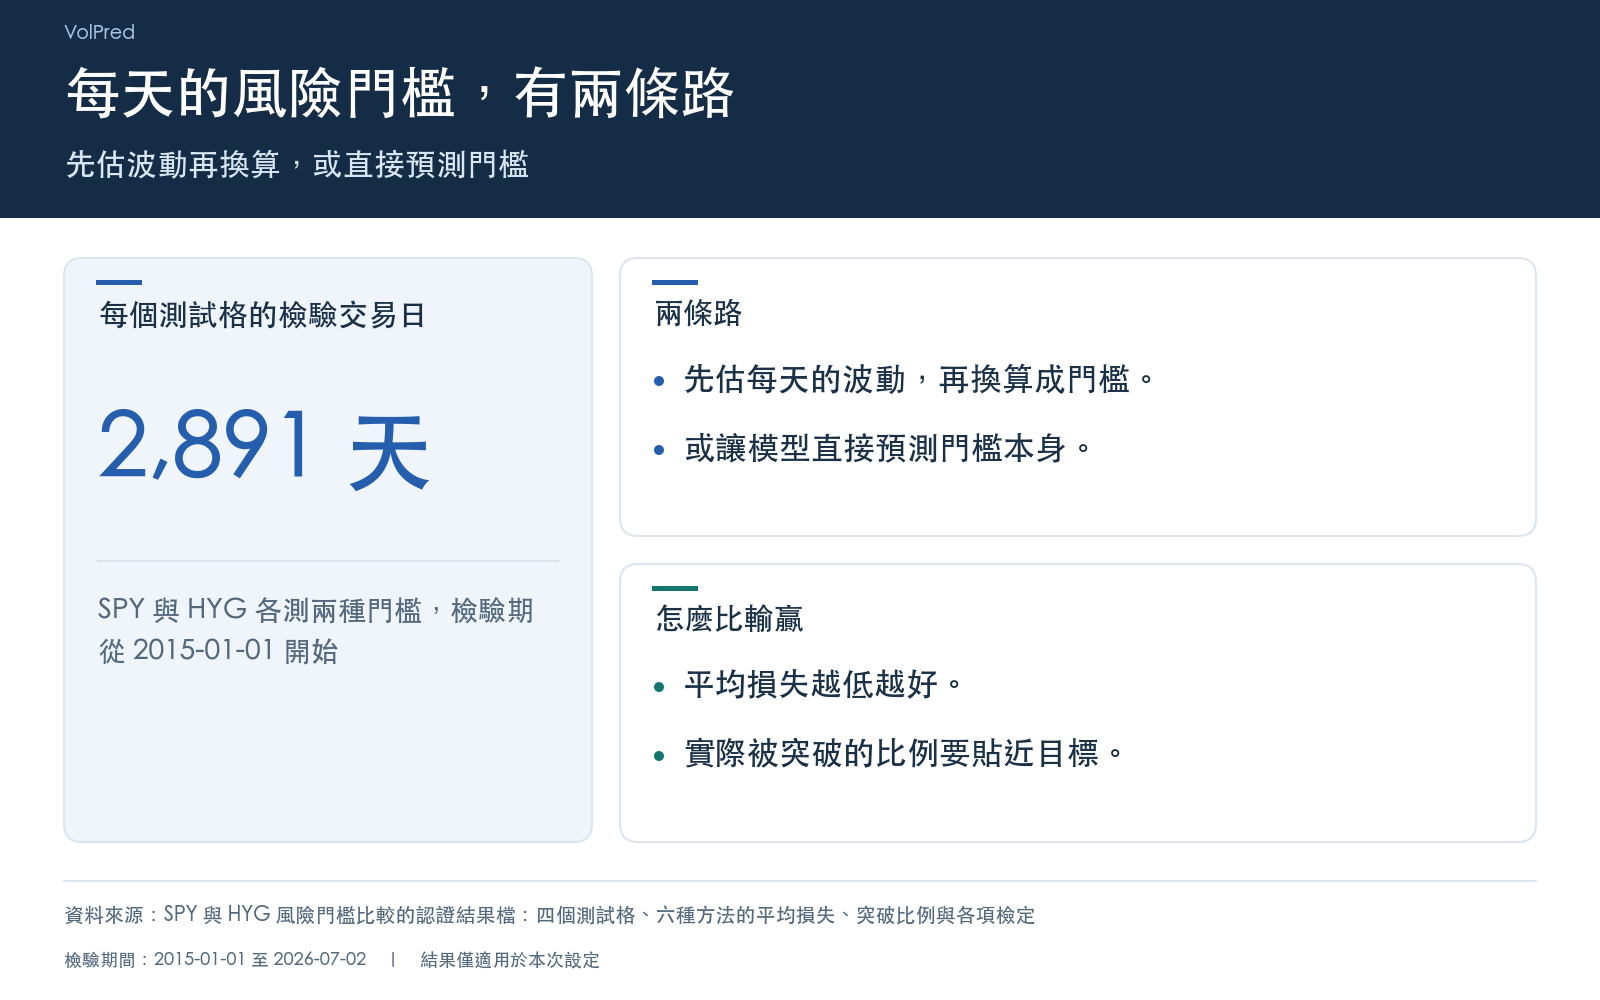
如果你每天都要為手上的部位定一條「最壞情況的警戒線」,用來決定部位大小或停損,有兩條路可走:先估計每天的波動大小再換算成門檻,或者讓模型直接預測門檻本身。這篇文章用 SPY(美股大盤 ETF)與 HYG(高收益債 ETF)在 2,891 個交易日的資料,比較這兩條路。
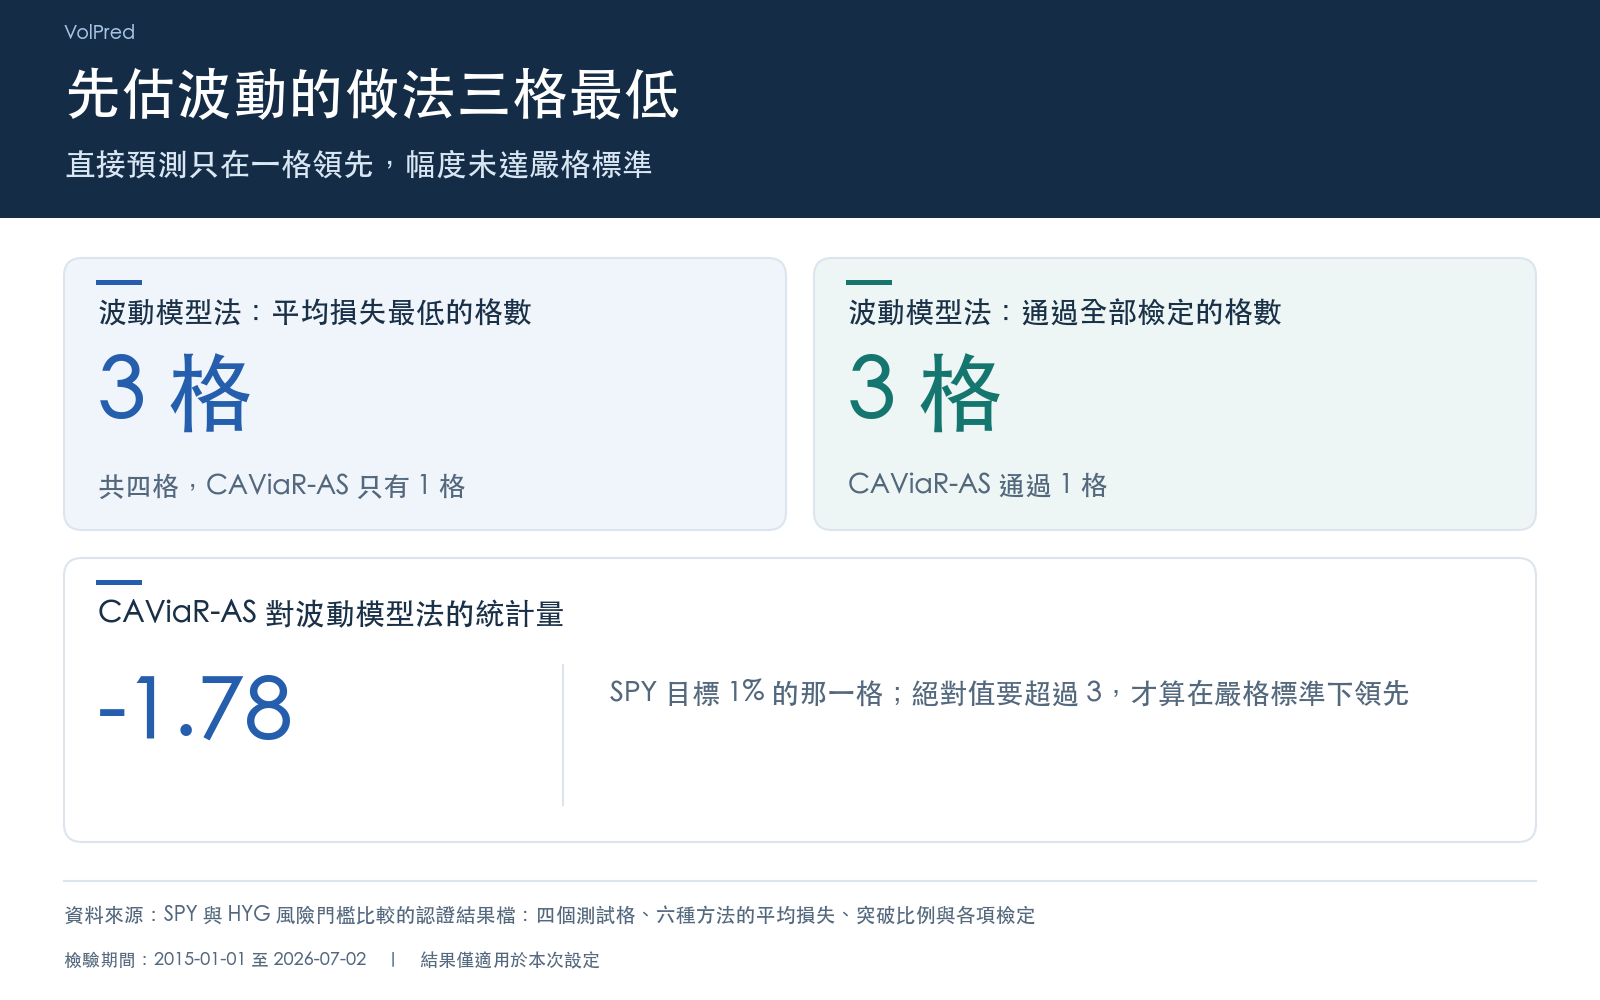
結論先講:先估波動的做法(本文稱「波動模型法」)在四個測試格中有 3 格平均損失最低,也在 3 格通過全部檢定。直接預測門檻的 CAViaR 家族,只有 CAViaR-AS 在 SPY 1% 這一格損失最低且通過全部檢定,但領先幅度很小(0.000357 對 0.000369),統計量 −1.78,沒有達到絕對值 3 的嚴格門檻。本次資料沒有支持「換成直接預測就比較好」的證據。
兩種做法各是什麼
波動模型法 :先估計每天的波動大小,再依報酬分布換算成門檻。本文用的是 GJR 偏態 t 模型,它允許下跌時波動變大,也允許報酬分布偏斜、尾巴厚。
CAViaR(直接預測門檻) :Engle 與 Manganelli 在 2004 年提出,模型直接寫出「下一個交易日的門檻會在哪裡」,不經過波動大小這一步。本文比較四種寫法:SAV、AS、IG 和 Adaptive。另外放一個最簡單的對照:歷史模擬法,直接把過去 250 個交易日裡倒數的對應位置當門檻。
門檻有兩種鬆緊。5% 門檻的意思是:預期每 100 個交易日,有 5 天的虧損會超過這條線。1% 門檻更嚴,預期每 100 個交易日只有 1 天。SPY 與 HYG 各測這兩種,共四個測試格。
怎麼測
資料是 Yahoo Finance 的調整收盤價,換算成日對數報酬,從 2007-04-12 到 2026-07-02,兩檔各 4,837 個交易日。2015-01-01 起的 2,891 個交易日是檢驗期:每年用當年以前的資料重新估計一次模型,再拿這個模型預測當年每一天的門檻,預測時只用前一天以前的資訊。
每個方法用兩個標準評分。
第一個是平均損失分數。門檻被突破時,按虧損比門檻多出多少記罰分;門檻放得離實際漲跌很遠時,也按距離記一小筆罰分。每天的罰分平均起來,越低越好。
第二個是完整檢定,共四項,全部通過才算通過:突破比例是否接近目標;突破是否擠在同一段時間;銀行監管常用的紅黃綠燈分區是否落在綠燈;突破能否被前幾天的突破與門檻本身預測。
兩個方法的平均損失差距有沒有大到不是運氣,用統計量判斷。本文事先設定的嚴格門檻是統計量的絕對值要超過 3。
結果
| 測試格 | 波動模型法:平均損失/實際突破比例 | 平均損失最低的方法 | 通過完整檢定的方法 |
|---|---|---|---|
| SPY 5% | 0.001162/4.29% | 波動模型法 | 波動模型法(CAViaR-IG 為邊緣個案,見下) |
| SPY 1% | 0.000369/1.04% | CAViaR-AS(0.000357) | CAViaR-AS、波動模型法 |
| HYG 5% | 0.000475/4.29% | 波動模型法 | 波動模型法 |
| HYG 1% | 0.000145/0.66% | 波動模型法 | 沒有 |
下圖列出四個測試格每個方法的平均損失。藍色是通過完整檢定的方法,灰色是未通過。
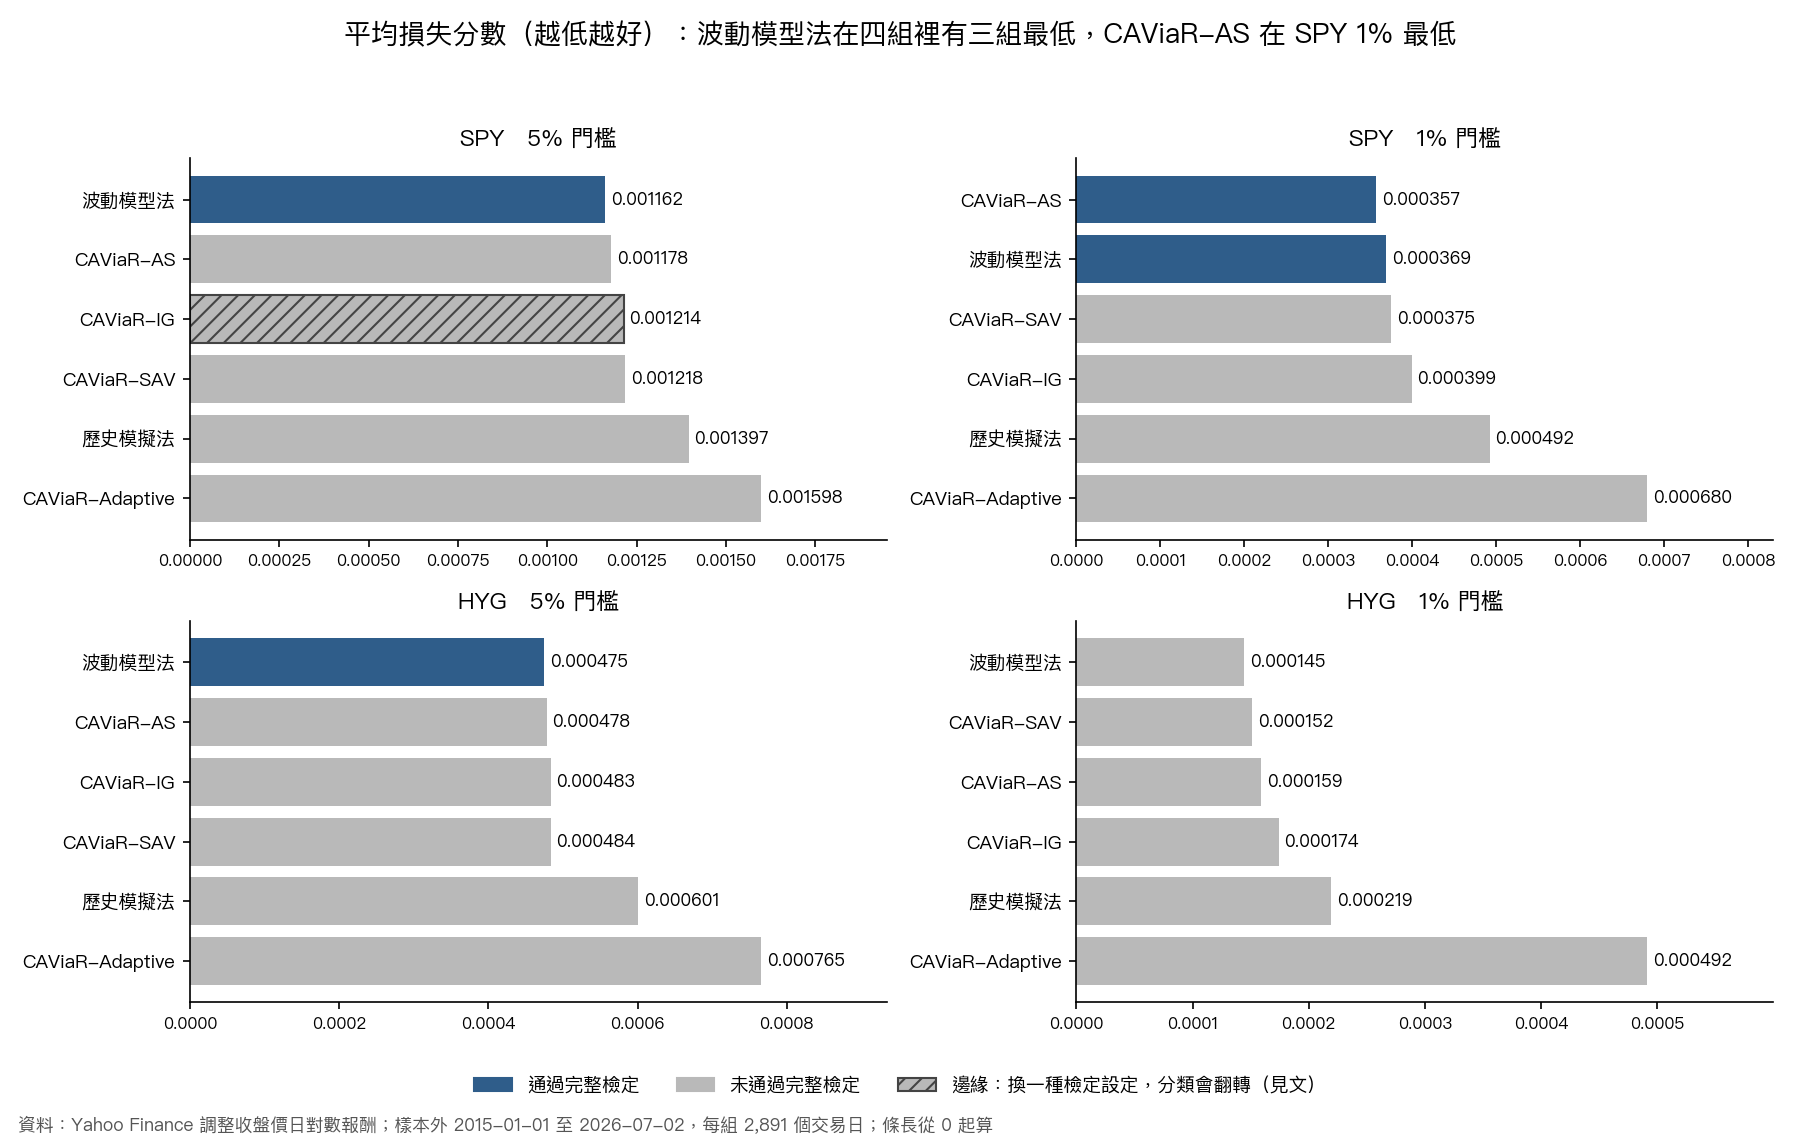
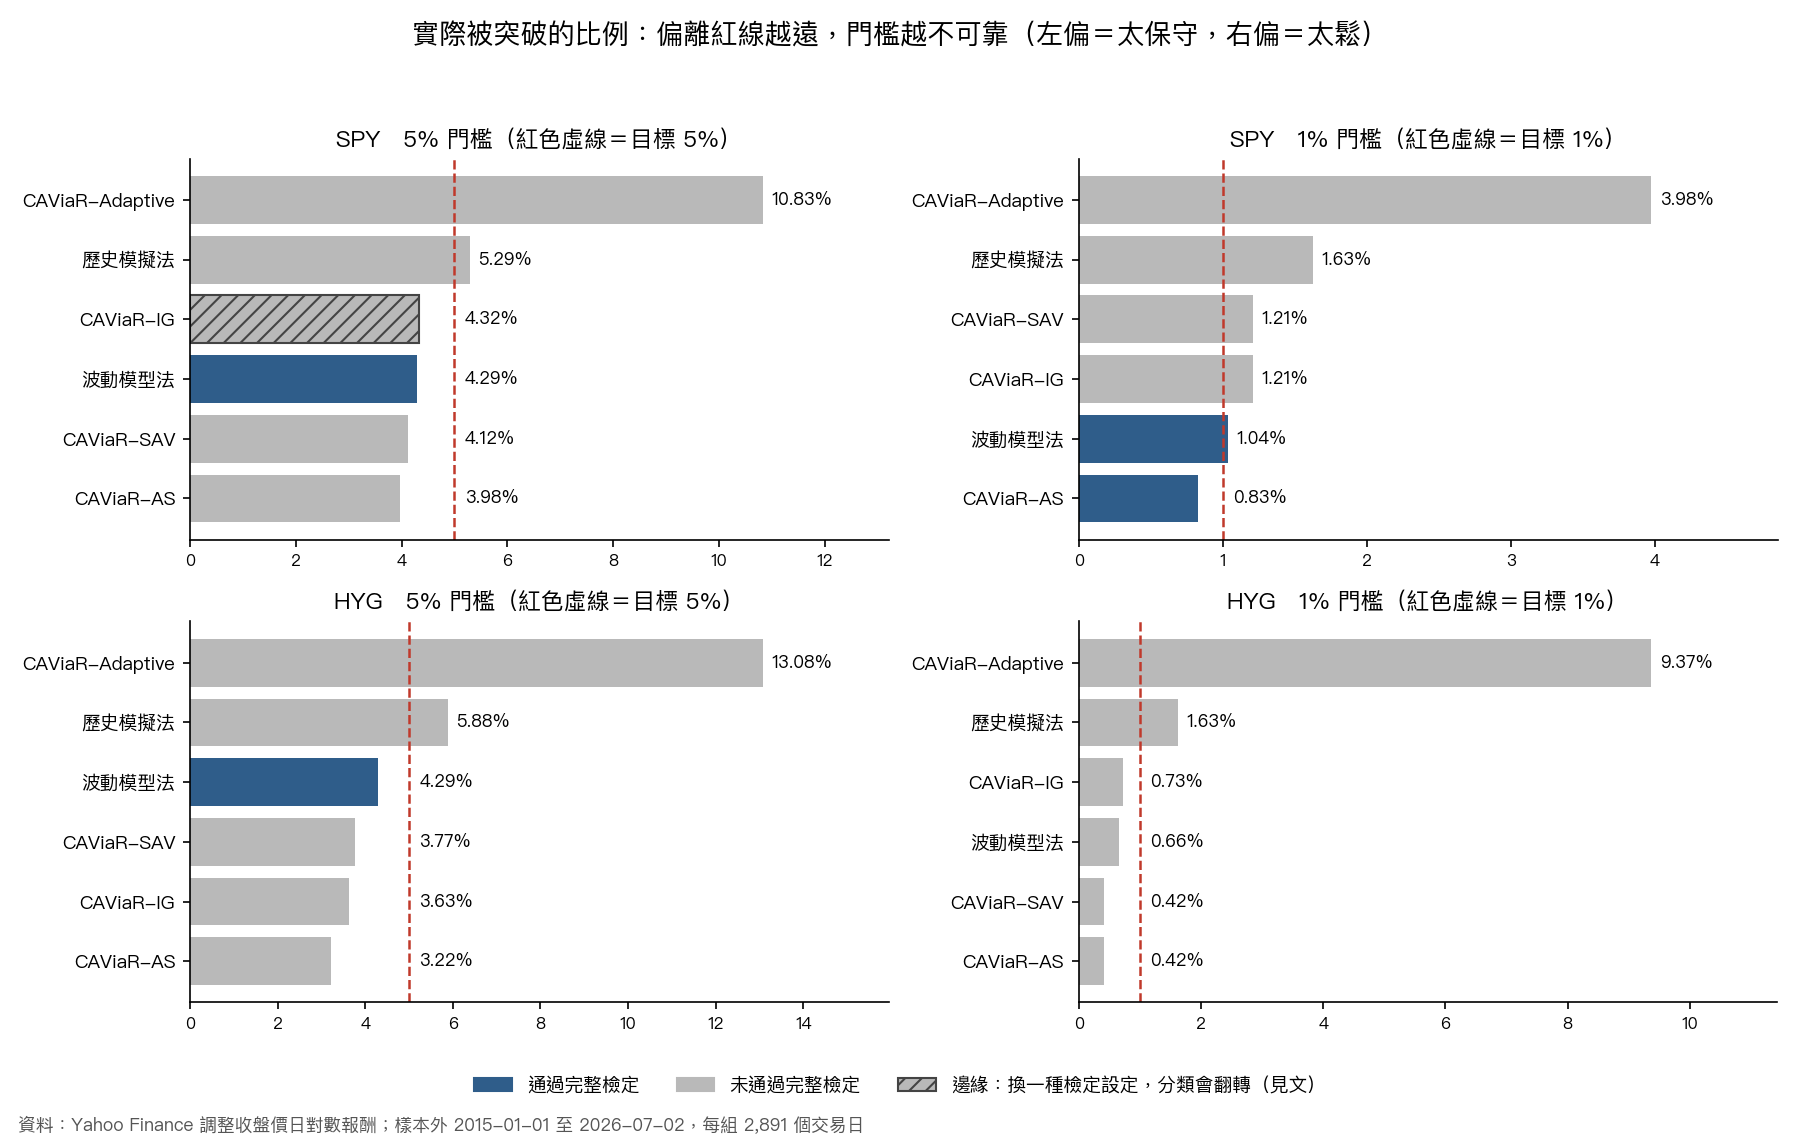
SPY 5% :CAViaR-AS 的平均損失 0.001178,和波動模型法的 0.001162 很接近,但它的突破比例只有 3.98%,低於目標 5%,突破比例的檢定機率值 0.009028,沒有通過。
SPY 1% :這是 CAViaR-AS 唯一領先的測試格。它的突破比例 0.83%,波動模型法是 1.04%,兩者都落在 1% 的目標附近,也都通過完整檢定。損失的差距由統計量 −1.78 衡量,絕對值沒有超過 3,不算在嚴格標準下贏過波動模型法。
HYG 5% :CAViaR-AS、CAViaR-IG、CAViaR-SAV 的平均損失(0.000478、0.000483、0.000484)都貼近波動模型法的 0.000475,但三個的突破比例(3.22%、3.63%、3.77%)都低於目標 5%,門檻偏保守,突破比例的檢定沒有通過。以 CAViaR-SAV 為例,檢定機率值是 0.001547。
HYG 1% :波動模型法的平均損失最低(0.000145),突破比例 0.66%。它的突破比例檢定機率值是 0.048,只比常規的 0.05 低一點點,依事先設定的通過標準仍判定未通過,所以這一格沒有任何方法通過完整檢定。CAViaR-SAV 與 CAViaR-AS 的突破比例都是 0.42%,不到目標 1% 的一半,過度保守,檢定機率值 0.000343,明確未通過。
下圖是同樣六種方法實際被突破的比例,紅色虛線是目標。
邊緣個案:SPY 5% 的 CAViaR-IG
CAViaR-IG 在 SPY 5% 這一格的分類落在判定邊緣。完整檢定四項裡,有三項通過,只有最後一項(突破能否被前幾天的突破與門檻預測)的檢定機率值是 0.041517,略低於 0.05,因此本文在預設設定下把它歸為未通過。這個分類對檢定的設定敏感:換成相鄰的設定,分類會翻轉。因此本文不把 CAViaR-IG 寫成被穩健地排除,也不寫成穩健地通過,圖中以斜線標示它。
Adaptive 版本不適合實際使用
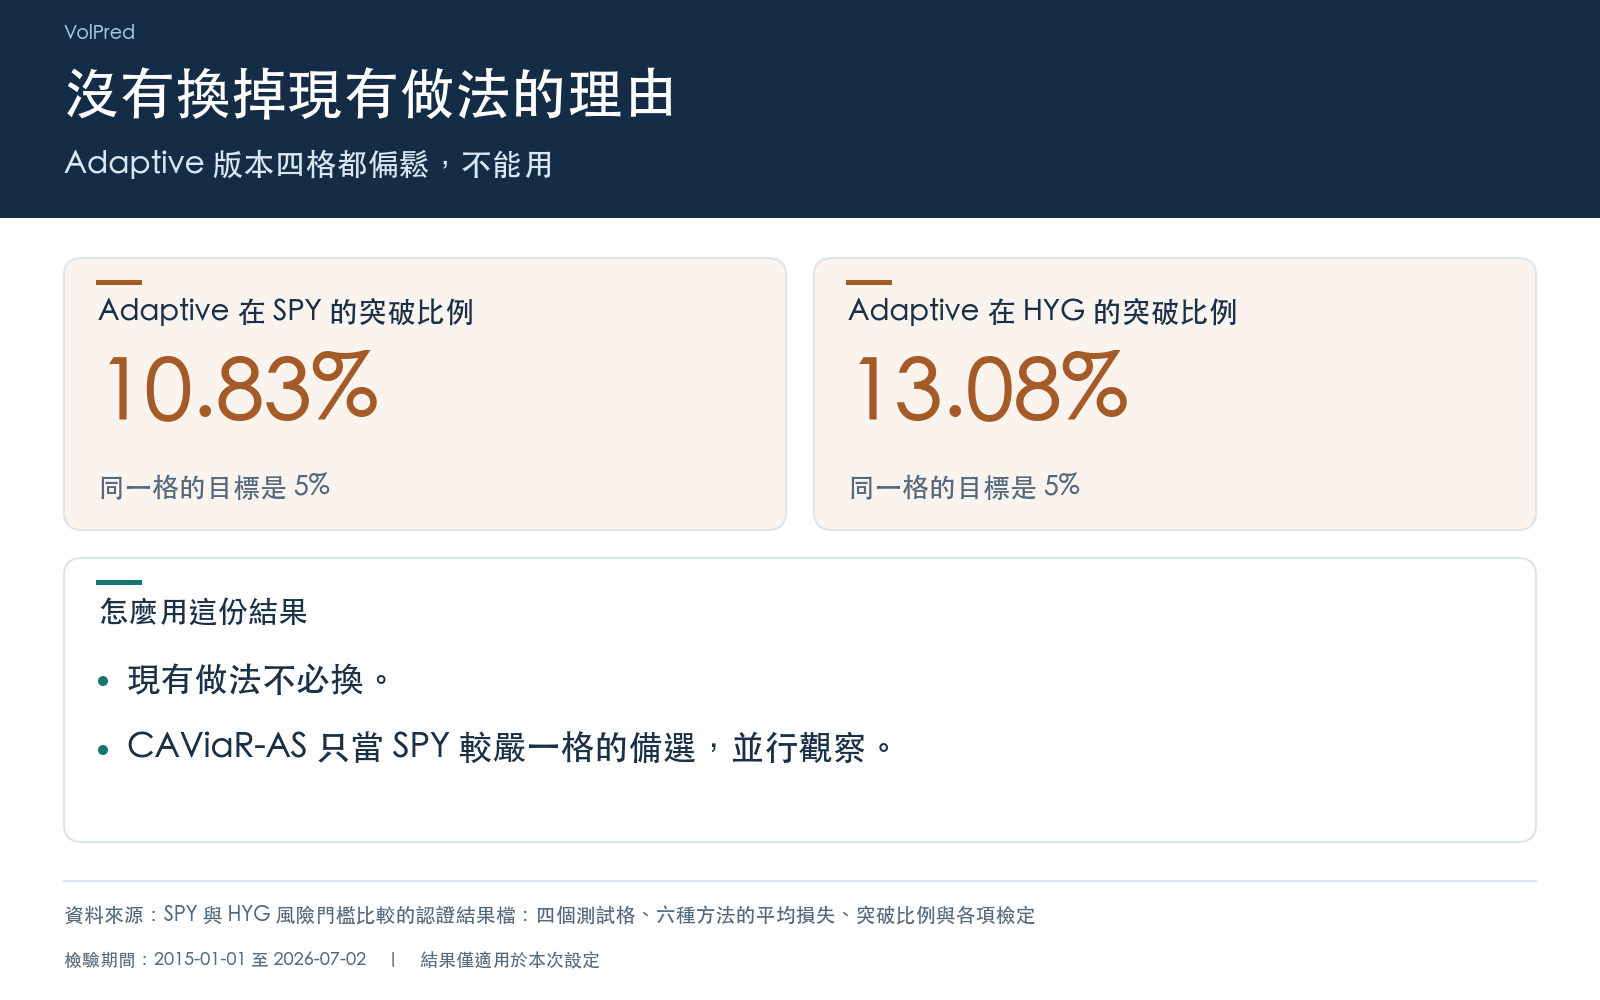
Adaptive 在四個測試格的突破比例是 10.83%、3.98%、13.08%、9.37%,對應的目標依序是 5%、1%、5%、1%,每一格都明顯偏鬆,也沒有通過任何一項完整檢定。以這次的設定,Adaptive 不能當成實務候選。
這對你代表什麼
- 如果你現在用的是先估波動再換算門檻的做法,這次資料沒有提供換掉它的理由。它在四格裡有 3 格損失最低,3 格通過全部檢定。
- 直接預測門檻是可行的做法:在 SPY 5% 與 HYG 5%,CAViaR-AS、CAViaR-IG、CAViaR-SAV 的損失都和波動模型法相近。它們沒有通過完整檢定,主要卡在突破比例偏低(門檻偏保守),損失差距並不大。
- CAViaR-AS 值得當作 SPY 1% 這類極端下跌門檻的備選:它在這一格損失最低、通過檢定。因為領先幅度沒有達到嚴格門檻,只適合與現有做法並行觀察,不適合直接取代。
- 看門檻好不好,不能只看平均損失,要同時看突破比例。HYG 1% 的波動模型法損失最低,卻因為突破比例檢定差一點點而沒有通過。
這個研究的限制
- 模型每年只重新估計一次。改成每月重估,短期調整速度可能不同,這次沒有測。
- 估計用的是有界的最佳化:SAV、AS、IG 各從 2 個隨機起點開始,Adaptive 另外多一個固定起點,共 3 個。這種做法不保證找到全域最佳解,結果檔也沒有保存每一次重估的最佳化診斷。所以這裡的比較結果,不能解讀成 CAViaR 這類方法本質上不如波動模型法。
- 估計失敗次數的算法不同。CAViaR 計的是「被選中的最佳解沒有成功收斂」與重估出錯的次數;波動模型法只計重估出錯,沒有讀取收斂旗標。結果檔中的失敗次數只有 SPY 1% 的 Adaptive 是 1 次,其餘為 0。波動模型法的 0 只表示重估沒有出錯,不能證明每一次估計都收斂。
- 只測 SPY 與 HYG 兩檔,不能外推到台股、商品或加密貨幣。
- 只評估門檻本身,沒有評估超過門檻之後平均會虧多少(預期損失)。直接預測門檻的 CAViaR 沒有原生的預期損失預測,要比較這一點需要另一組模型。
延伸閱讀:Engle 與 Manganelli(2004)〈CAViaR: Conditional Autoregressive Value at Risk by Regression Quantiles〉,原文在 https://pages.stern.nyu.edu/~rengle/CAVIAR.pdf。
本文僅為研究與教育用途,不構成投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊