十年債殖利率還站在 5.28%:要不要把股票的錢搬去「鎖住 5%」,先問三件事
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
十年債殖利率還站在 5.28%:要不要把股票的錢搬去「鎖住 5%」,先問三件事
十月七日,十年期美債殖利率收在 5.28% 。九月三十日那天它收到二〇〇二年五月以來最高,之後一週都沒有退下來。往回找,二〇二六年以前最後一次收在這個水準以上,是 2002-05-14 。
對抱著股票的人來說,這個數字很誘人。標普 500 十月六日才收在新高,股票已經漲了一大段;另一邊,美國政府借錢要付 5% 以上。很自然會想:不如把一部分股票賣掉,買債券,把 5% 鎖起來。
這個想法不是錯的,但「鎖住」兩個字裡藏了三件事。這篇一件一件算: 鎖住了什麼、第一年會不會先虧、股票跌的時候接不接得住 。
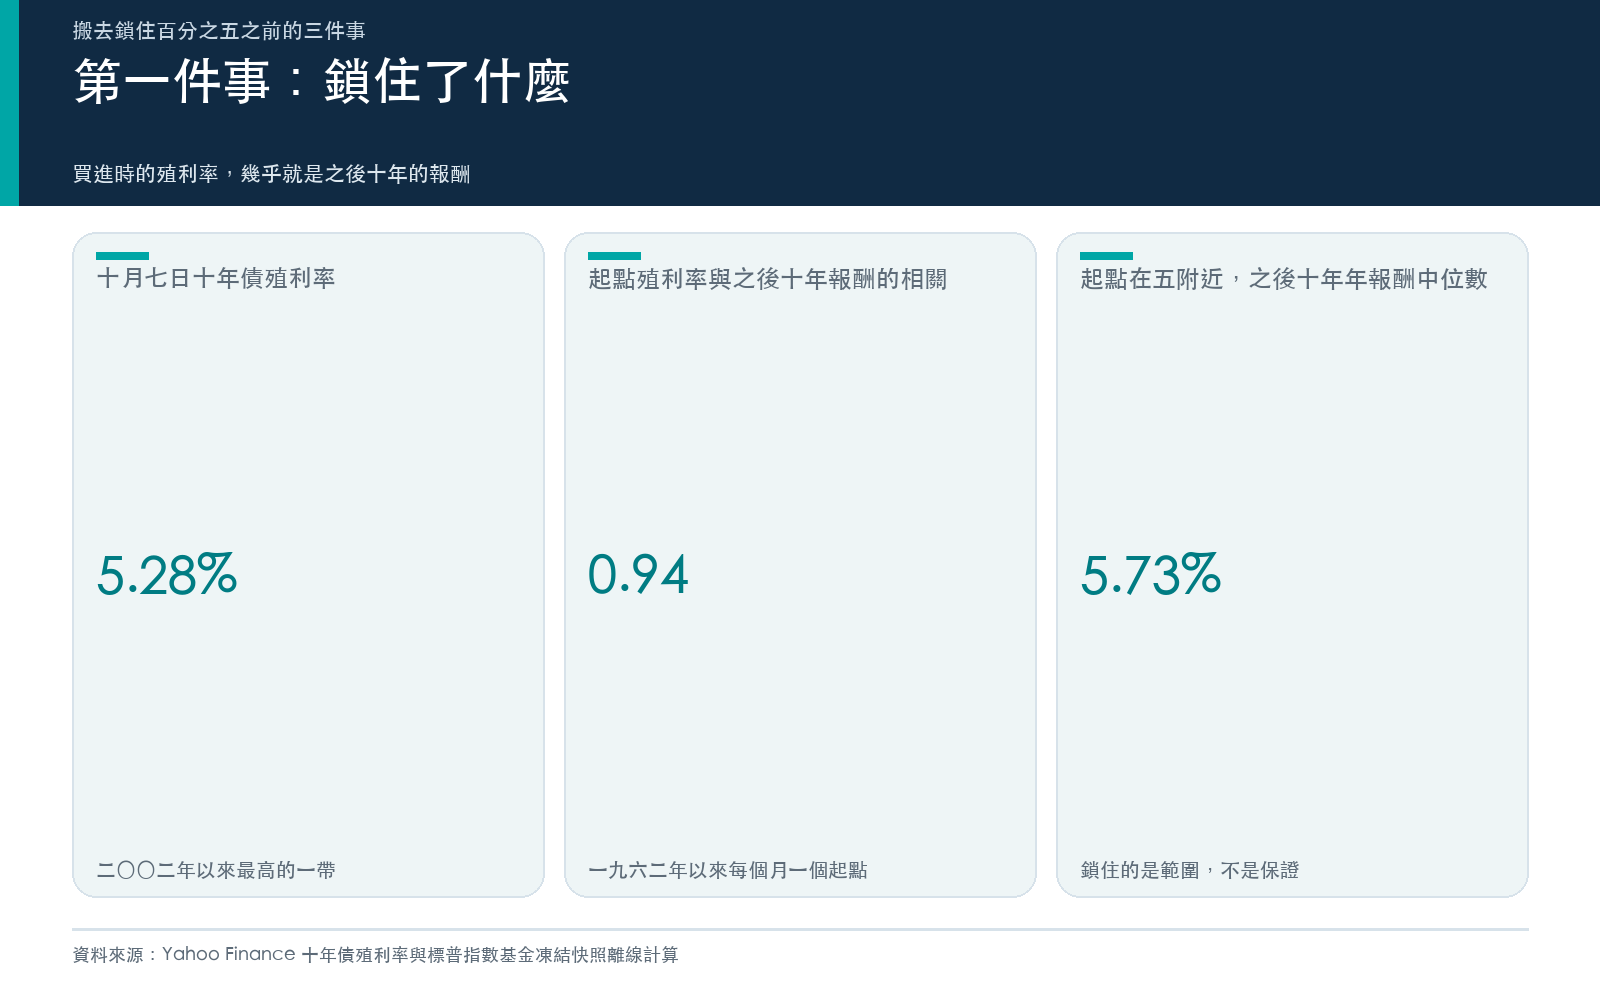
先說這個數字有多高。它是二〇〇二年以來最高的一帶,二〇〇八年以來只有 0.3% 的交易日收在 5% 以上。但放回一九六二年以來的完整歷史,5.28% 只落在第 49.4 百分位,剛好在中間。所以比較準確的說法是:這是二十多年來最高,不是歷史上最高。五月那篇〈債市已在喊,股市還沒聽見〉記下過這段爬升的起點:三十年債標售得標 5.046% ,那時十年債還在 4.55% 。
第一件事:5% 鎖住的是什麼
先講好消息。債券有一個股票沒有的特性:買進那天的殖利率,幾乎就決定了你持有到期能拿到多少。
我用十年期殖利率重建一檔「每個月都換成新的十年債」的債券,從一九六二年一月到二〇一六年十月,每個月當作一次買進,各自看之後十年每年平均拿到多少報酬,共 658 個起點。
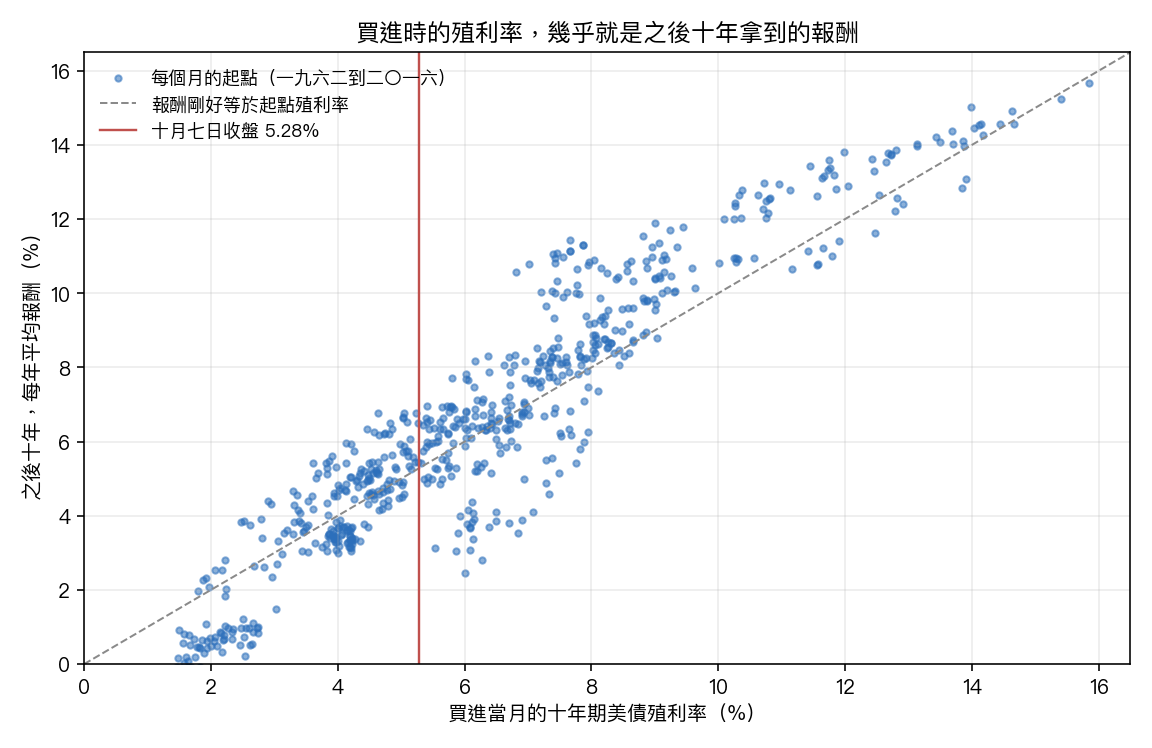
點幾乎排成一條線。起點殖利率和之後十年報酬的相關係數是 0.94 。為了確認這不是畫圖畫出來的錯覺,我把起點殖利率打亂順序重配兩千次,亂配出來的相關係數有九成落在 -0.065 到 0.063 之間,真實的 0.94 一次都沒有被追上。
起點落在 4.75% 到 5.75% 之間的有 74 個月,之後十年每年報酬的中位數 5.73% ,最低 3.13% ,最高 6.97% 。每個起點的報酬和起點殖利率,差距中位數只有 0.81 個百分點。
所以「5% 鎖住了」這句話,在十年的尺度上大致成立。但要注意那個最低的 3.13%:它是一九七一年三月買進的,之後十年殖利率一路往上走到兩位數,每個月領到的利息雖然能用更高的利率再投入,舊債的價格卻一路被壓。鎖住的是一個大概的範圍,不是一個保證的數字。
那股票呢?同樣起點在 5% 附近、而且有股票資料可比的 47 個月(集中在一九九三到二〇〇七年),標普 500 之後十年每年報酬中位數 4.03% ,只有 34.0% 的起點股票贏過債券,最差一段每年 -3.51% 。這組數字很好看,但它幾乎全落在一段特殊的年代:這些十年都包含了二〇〇〇年網路泡沫破裂和二〇〇八年金融海嘯。樣本太集中,不能讀成「殖利率 5% 時,股票就會輸」。它能說的只有一句:股票的十年報酬範圍比債券寬得多,債券那一邊至少有個錨。
第二件事:鎖住之後的第一年,會不會先虧
這裡是很多人沒想清楚的地方。「持有十年拿到大約 5%」和「明年拿到 5%」是兩回事。
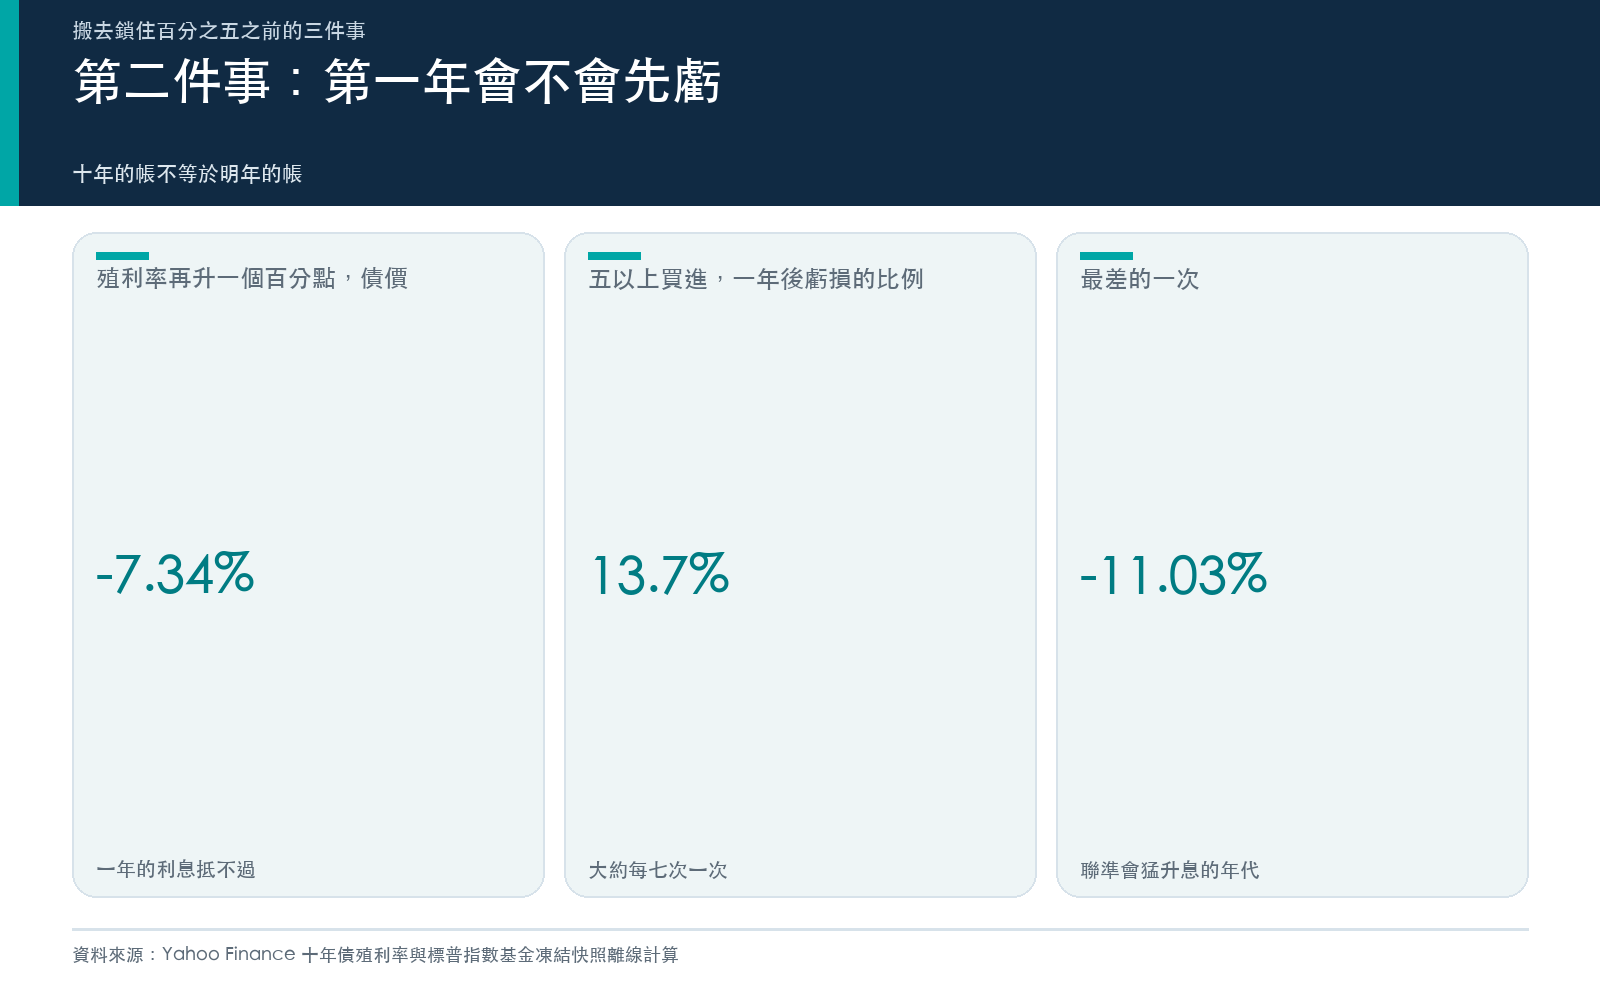
債券價格跟殖利率反著走。以十月七日的 5.28% 買進一檔新的十年債,如果一年內殖利率再升一個百分點,債價會先跌 7.34% ;反過來降一個百分點,債價會漲 8.07% 。一年 5% 多的利息,抵不過一個百分點的利率變動。
看歷史。一九六二年以來,殖利率在 5% 以上的月份買進,共 417 個起點:
| 起點殖利率 5% 以上,之後十二個月 | 十年債 | 標普 500(一九八〇年起) |
|---|---|---|
| 起點數 | 417 | 261 |
| 報酬中位數 | 7.35% | 15.02% |
| 收在虧損的比例 | 13.7% | 22.2% |
| 最差的百分之五 | -4.40% | -14.85% |
| 最差的一次 | -11.03% | -26.71% |
十年債大多數時候第一年就是賺的,但有 13.7% 的起點一年後是虧的。最差的一次從 1979-02 買進,一年後虧 11.03% ,那正是聯準會為了壓通膨猛升息的年代。就算一年下來是賺的,途中帳上最深的回落中位數也有 -3.9% 。
股票當然晃得更兇,虧損比例和最差的一年都明顯更深。所以把錢從股票搬到債券,第一年的波動確實會變小。但如果你心裡想的是「放進去就不會虧」,那是把十年的事情算到一年裡了。
長天期的債更極端。四月那篇〈長期美國公債的風險模型在 2022 年壞掉了〉記過,二〇二二年三月到二〇二三年七月那波升息,二十年期以上美債 ETF(TLT)從高點到低點跌了 45% 。想鎖得越久,期間被利率晃到的幅度就越大。
第三件事:股票跌的時候,債券還接不接得住
把一部分錢放在債券,通常還有另一個理由:股票大跌時,債券會漲,幫你撐住整個帳戶。這件事在過去二十年確實常發生,但它不是債券天生的性格。
我把股票單月跌超過 3% 的月份挑出來,看十年債同月有沒有上漲:
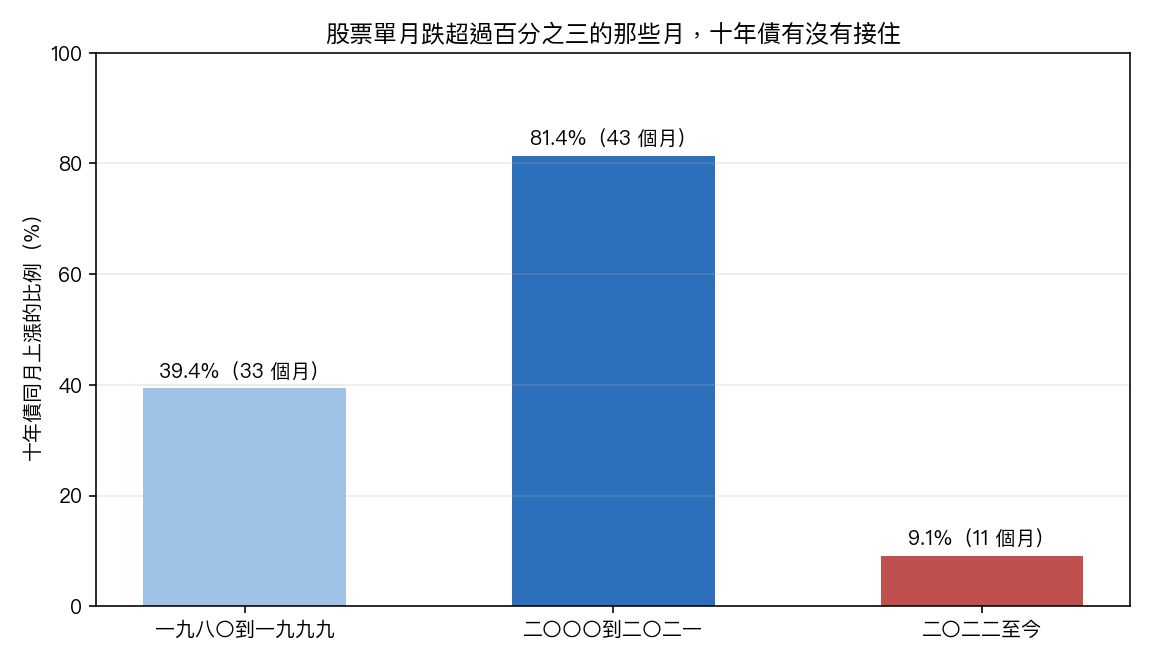
| 年代 | 股票單月跌超過 3% 的月數 | 十年債同月上漲的比例 | 那些月十年債平均報酬 | 股債月報酬相關係數 |
|---|---|---|---|---|
| 一九八〇到一九九九 | 33 | 39.4% | -0.54% | 0.281 |
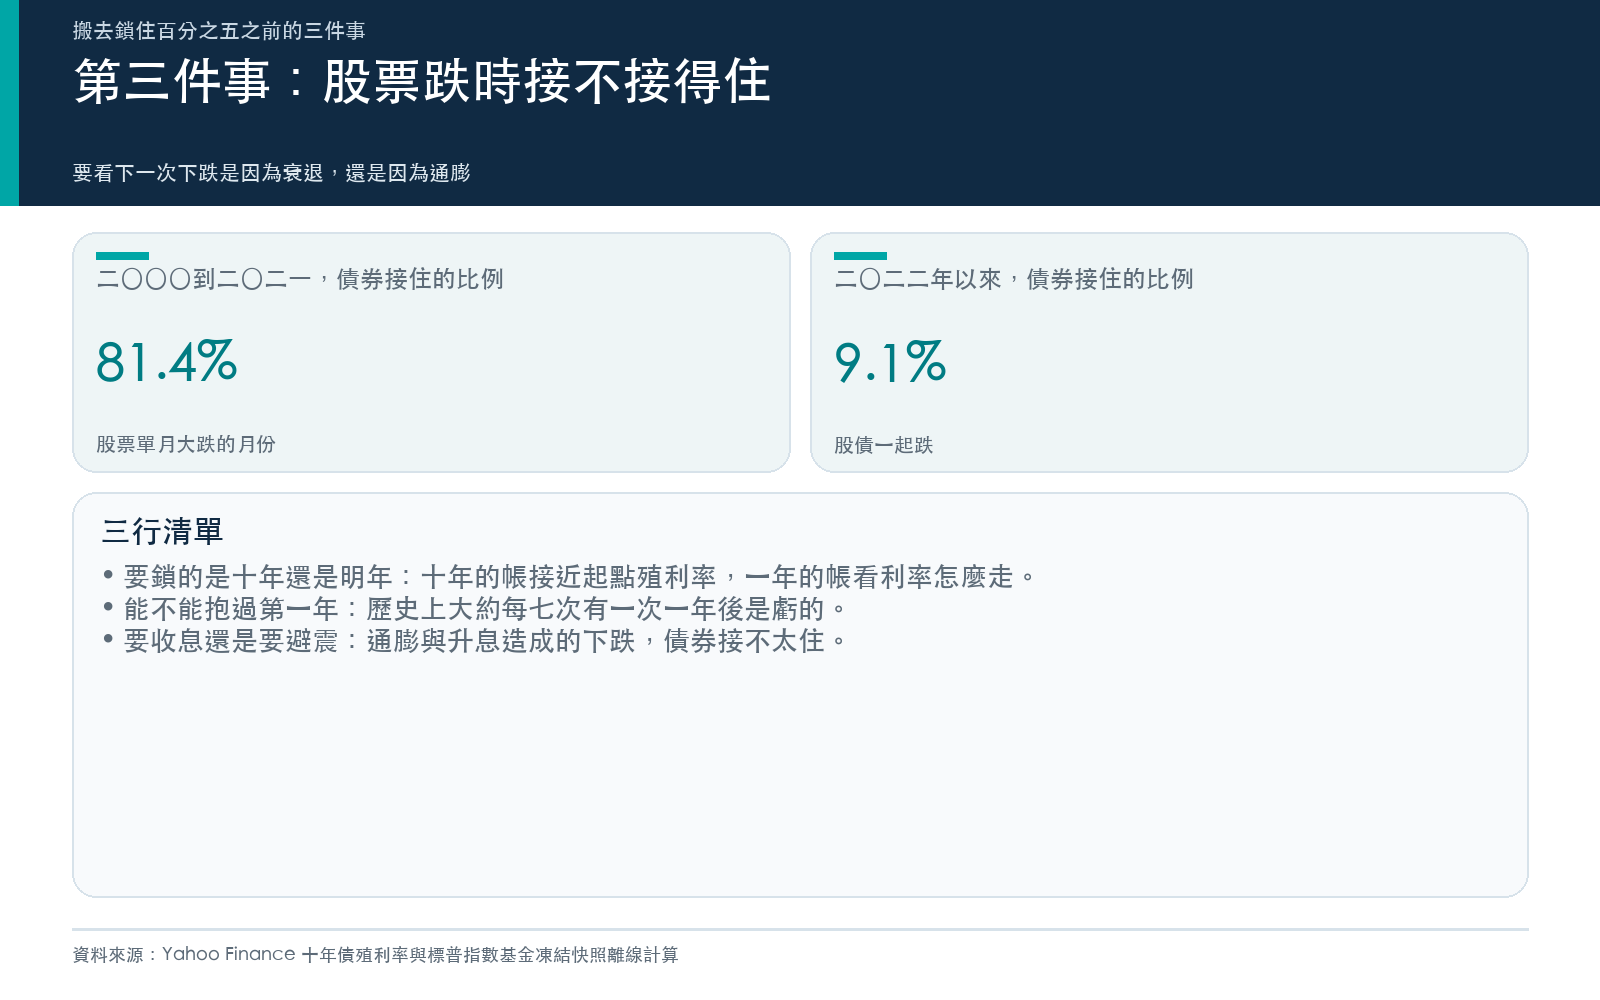
| 二〇〇〇到二〇二一 | 43 | 81.4% | 2.05% | -0.333 |
| 二〇二二至今 | 11 | 9.1% | -2.50% | 0.553 |
二〇〇〇到二〇二一年那段,債券是很好的避震器,股票大跌的月份十次有八次債券是漲的。但在通膨與利率是市場主角的年代,股債會一起動:一九八〇到一九九九年只有四成接得住,二〇二二年以來十一個大跌月份只有一個月債券是漲的,平均還一起跌 2.50% 。
這不是新發現,archive 裡有好幾篇從不同角度量過同一件事。三月那篇〈債券避險已死?60/40 投資組合的新現實〉用 SPY 與 TLT 的日報酬量到,相關係數從二〇〇六到二〇二一年的 -0.42 變成二〇二二年以後的 +0.09 。五月那篇〈股債金的相關性會跑來跑去〉看到,金融海嘯與疫情期間股債相關深到 -0.44 與 -0.50 ,二〇二二年升息時只剩 -0.03 。七月那篇〈通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄〉把成因指得更準:市場預期通膨升溫的那段時間,股票對長期公債的相關係數從 -0.353 變成 -0.151 ,避震的力道少了一大截。
還有一個平常感覺不到的細節。八月那篇〈壓力來的時候,債券 ETF 的價格真的會脫隊〉量到,在股市或債市壓力大的日子,八檔債券 ETF 裡價格偏離淨值最多的,是二十年期以上的長天期美債 ETF,比平常多偏離 21.2 個萬分之一。你最想賣掉換現金的那幾天,成交價不一定貼著它真正的價值。
所以這一題的答案取決於你怕的是什麼。如果你怕的是經濟衰退、利率被迫往下砍,債券大概接得住;如果你怕的是通膨回頭、利率繼續往上,股票和債券很可能一起跌,二〇二二年就是這樣。
搬之前,先回答三句話
一、你要鎖的是十年,還是明年?十年的尺度上,買進時的殖利率很接近你最後拿到的報酬;一年的尺度上,殖利率再升一個百分點,債價就先跌七個多百分點。
二、你能接受第一年帳上是負的嗎?殖利率 5% 以上買進,歷史上大約每七次有一次一年後是虧的,最差虧到一成一。能抱過那一年,十年的帳才算數。
三、你買債券,是要收息,還是要它在股票跌的時候接住你?收息這件事 5.28% 給得起。避震這件事要看下一次下跌的原因:若又是通膨與升息,像二〇二二年以來那樣,它接不太住。
三句話答完,再決定搬多少。不必一次全搬:把一部分移過去,或用較短天期的債分批買,價格被利率晃動的幅度會小一些,代價是以後利率若往下走,能鎖住的時間也比較短。
資料與限制
十年債報酬來自重建,用 ^TNX 月底殖利率模擬「每月換成新的十年期平價債」,含利息,沒有扣管理費、交易成本與稅;用它對照 IEF,二〇二二年全年 -16.41% 對 -15.16%,方向與幅度相符。股票用 VFINX 的還原收盤價,含股息再投入,Yahoo 上這檔基金的資料從一九八〇年開始,所以涉及股票的比較都從一九八〇年起算。十月的資料只到十月七日。第一件事的十年報酬彼此重疊,相鄰起點高度相關,所以只做描述,另用打亂起點殖利率兩千次的對照檢查相關係數是否只是巧合,亂數種子固定為 20261008。起點殖利率在 5% 附近而能和股票比的月份集中在一九九三到二〇〇七年,股票那一欄受這段特殊年代影響很大。第三件事的「跌超過 3%」門檻與三個年代的切點是我先定的,只是描述,沒有做檢定。引用的文章各有自己的資料、標的與期間,數字不能直接互換。這些都是歷史描述,不是投資建議。
本期精選
- 債券避險已死?60/40 投資組合的新現實(三月二十三日)
- 長期美國公債的風險模型在 2022 年壞掉了,你的債券 ETF 需要一套「升息專用」的風控(四月十三日)
- 股債金的相關性會跑來跑去,動態模型卻沒打敗五五分?(五月四日)
- 債市已在喊,股市還沒聽見:30 年公債殖利率破 5% 與 VIX 背離的意義(五月十六日)
- 通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄(七月二十九日)
- 壓力來的時候,債券 ETF 的價格真的會脫隊,但我們事前列的那張脆弱名單,排錯了順序(八月三十一日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊