標普收在新高,漲的多半是大型股:要不要把大盤換成等權重 ETF,先算三筆帳
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
標普收在新高,漲的多半是大型股:要不要把大盤換成等權重 ETF,先算三筆帳
十月六日,標普 500 收在 7,818.93 ,比八月十三日的前高 7,798.99 高出 0.26% ,是新的收盤紀錄。那斯達克收 27,599.89 ,連兩天創新高。
帶頭的是大型科技股。前一個交易日的盤後整理寫得很清楚:輝達漲 2.1% ,微軟漲 1.5% ,那斯達克那天就收在新高。
指數創新高的日子,總會有人問同一個問題:大盤漲,漲的是不是只有那幾檔?我手上的大盤 ETF,越來越像在買輝達、微軟、蘋果,要不要換成「每檔股票一樣重」的等權重 ETF,分散一點,也順便等其他四百多檔補漲?
這個問題值得認真算。這篇把它拆成三筆帳: 追得回來嗎、跌的時候誰穩、長期差多少 。三筆都算過,再決定換不換。
先看現在差多少
市面上最大的標普 500 ETF 是 SPY,按市值加權,越大的公司佔越重。等權重版本的代表是 RSP,五百檔每檔一樣重,每季拉回一次。兩檔都追蹤同一批公司,差別只在權重。
所以「SPY 過去一年比 RSP 多賺多少」,就是一把很直接的尺:數字越大,代表漲勢越集中在大型股。七月那篇〈集中度警報響起時,等權重指數震得比大盤還兇〉用的是同一把尺,只是看的是一個月。
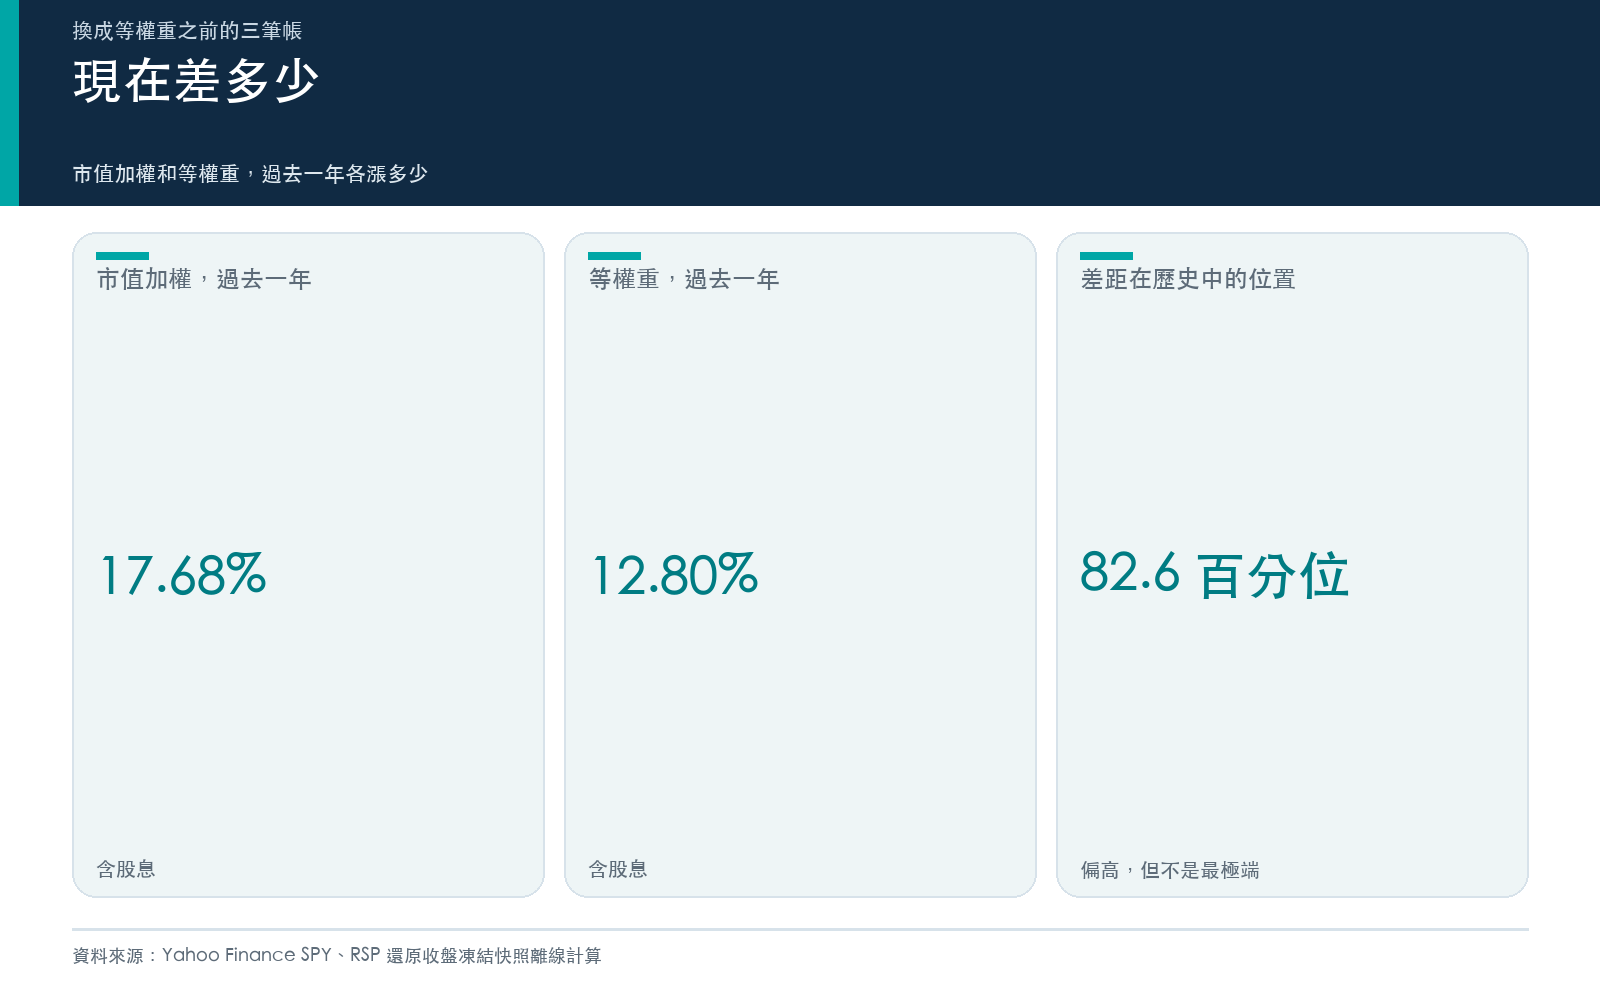
含股息算,到十月六日為止,SPY 過去一年漲 17.68% ,RSP 漲 12.80% ,差 4.88 個百分點。今年以來是 15.14% 對 12.17% 。
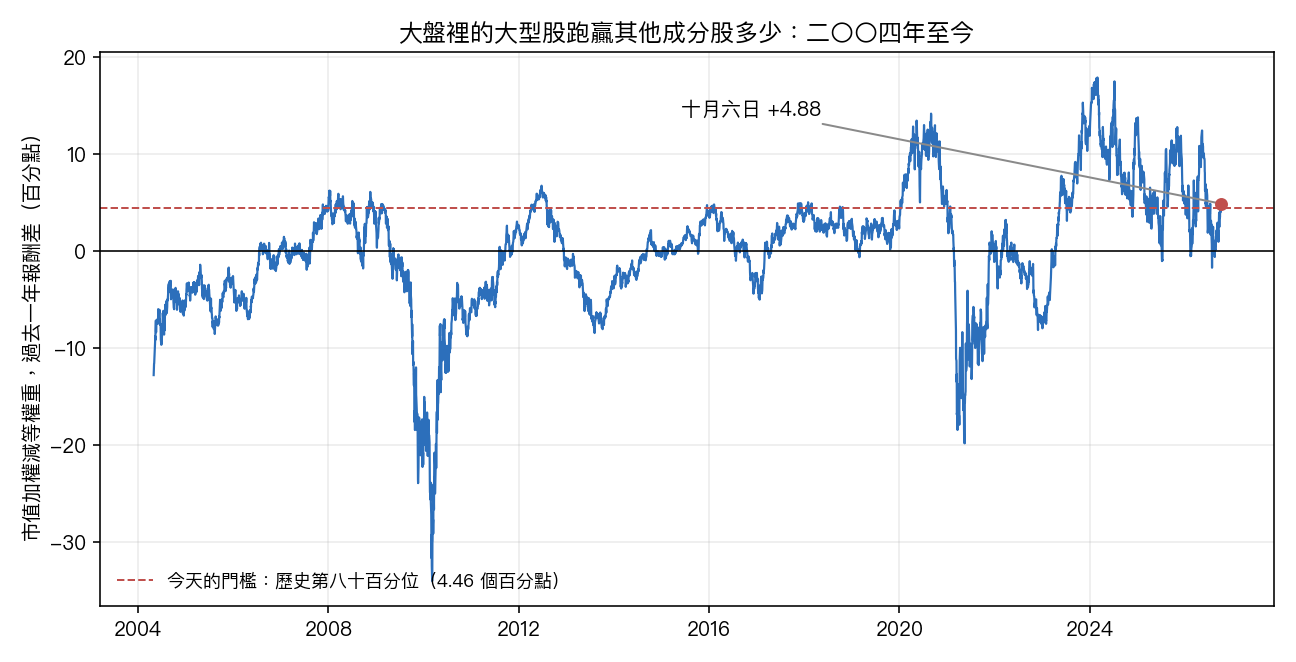
這個差距落在二〇〇四年以來的第 82.6 百分位,偏高,但不是最極端。圖上看得出來,二〇二〇年和二〇二三到二〇二四年那兩段,大型股領先的幅度都比現在大得多。
集中本身不是錯覺。六月那篇〈S&P 500 集中度突破 32%,指數波動率卻跌到 14%〉量過,前五大成分股佔整個指數 32.8% ,二〇二〇年初只有 17.8% 。
第一筆帳:大型股領先很多之後,等權重追得回來嗎
想換成等權重的人,心裡多半有一個推論:大型股已經漲太多了,接下來該輪到其他股票,等權重會補漲。
我把它變成可以檢查的問題。二〇〇六年五月到二〇二五年十月,每一個之後還有一整年資料的交易日都算一次,共 4,888 天。當天 SPY 領先 RSP 的幅度,如果落在「到當天為止歷史的第八十百分位以上」,就標成「大型股領先很多」。門檻只用當天以前的資料算,不偷看未來。
結果如下:
| 進場那天的狀態 | 天數 | 下一年 SPY 減 RSP 的中位數 | 下一年 RSP 贏 SPY 的比例 |
|---|---|---|---|
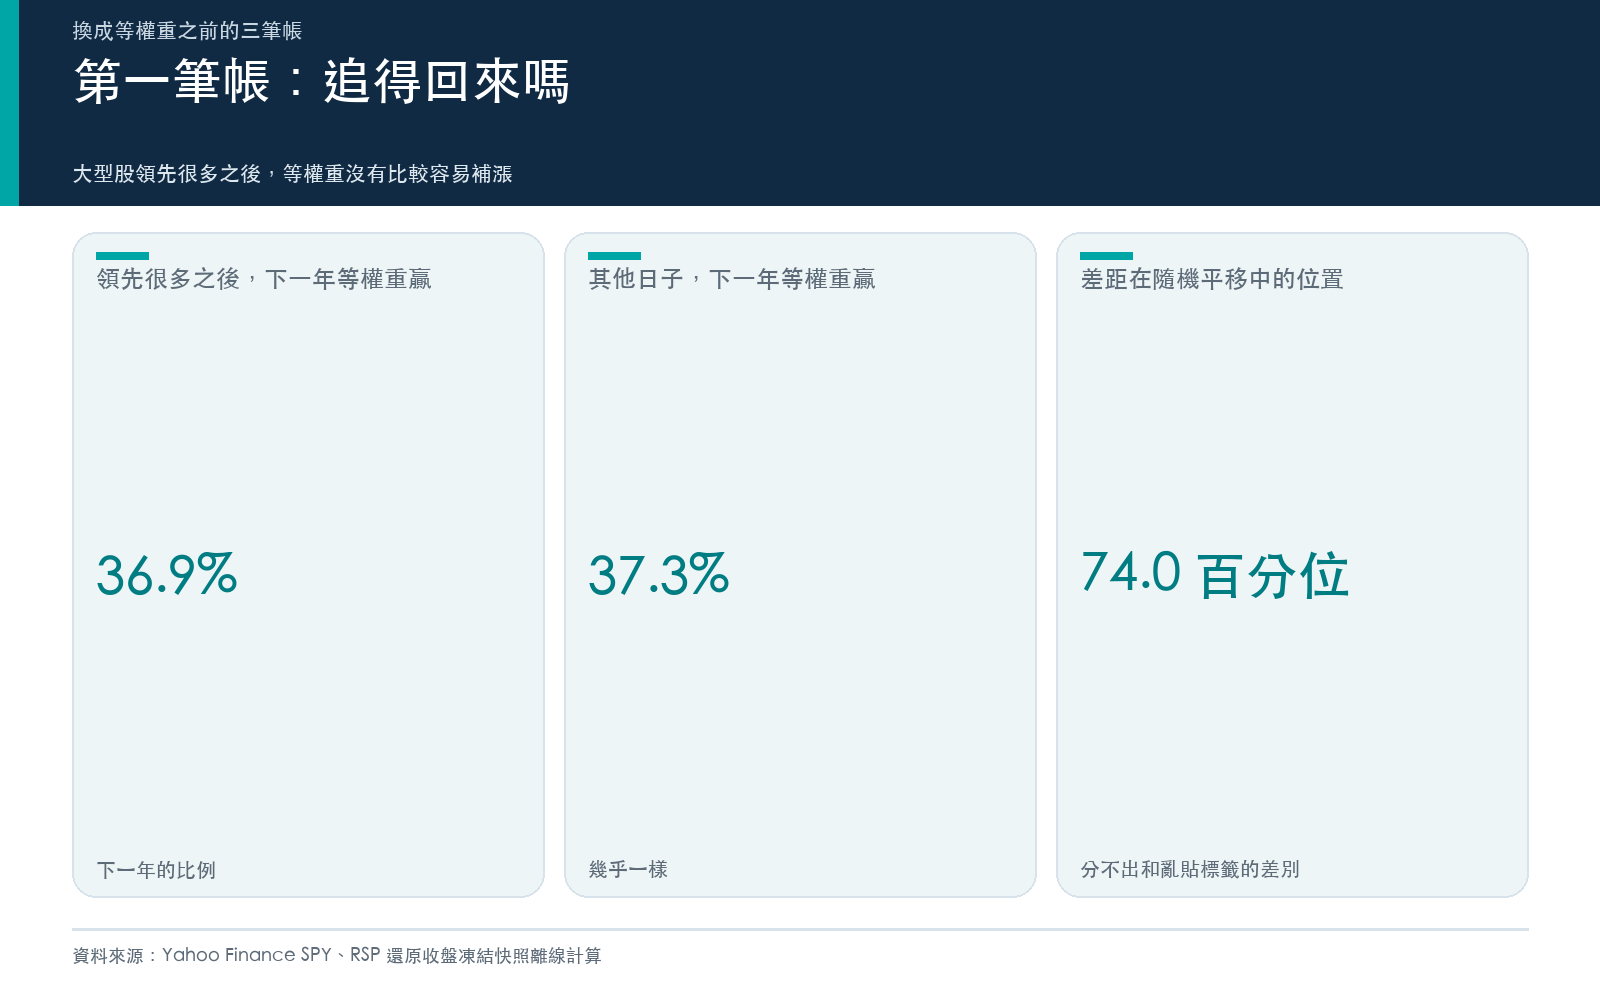
| 大型股領先很多 | 2,089 | +1.95 個百分點 | 36.9% |
| 其他日子 | 2,799 | +1.38 個百分點 | 37.3% |
大型股領先很多之後,下一年通常還是 SPY 小贏,等權重贏的機會跟其他日子差不多,都在三成七左右。補漲沒有比較容易發生。
兩組的中位數差 0.57 個百分點。這個差距有沒有意義,我用一個對照組檢查:把「領先很多」這個標籤整段平移兩千次,每次隨機挑平移的位置,看真實的差距落在哪裡。平移後的差距有九成落在 -2.65 到 3.06 個百分點之間,真實差距在第 74.0 百分位,分不出跟亂貼標籤有什麼不同。
這裡要老實講樣本的限制。四千多天彼此重疊,一年一年算其實只有二十年左右的資料,被標成「領先很多」的日子散在 18 個不同年份。這筆帳能說的是:在這二十年裡,看不到「領先越多、越快補漲」的規律。
六月那篇〈年度等權再平衡,真的比抱著不動強嗎?〉從另一個方向得到相同的畫面。每年把美國十大權值股拉回等權,一九九三到二〇二四年年化 15.94% ,抱著不動 15.89% ,幾乎黏在一起。等權重贏的是輪動年:二〇二二年年化多賺 21.7 個百分點;輸的是少數股票一路衝的年份:二〇二〇到二〇二一年年化少 17.3 、二〇二三到二〇二四年年化少 12.9 個百分點。
換句話說,換成等權重,等於押「接下來會輪動」。這個押注不比押「大型股繼續強」更有根據。
第二筆帳:真的大跌時,等權重跌得比較少嗎
第二個常見的理由是保護:大盤太依賴幾檔股票,萬一它們一起跌,指數會摔得很重,等權重比較分散,應該比較穩。
看三次大跌,含股息,各自從期間內的高點算到低點:
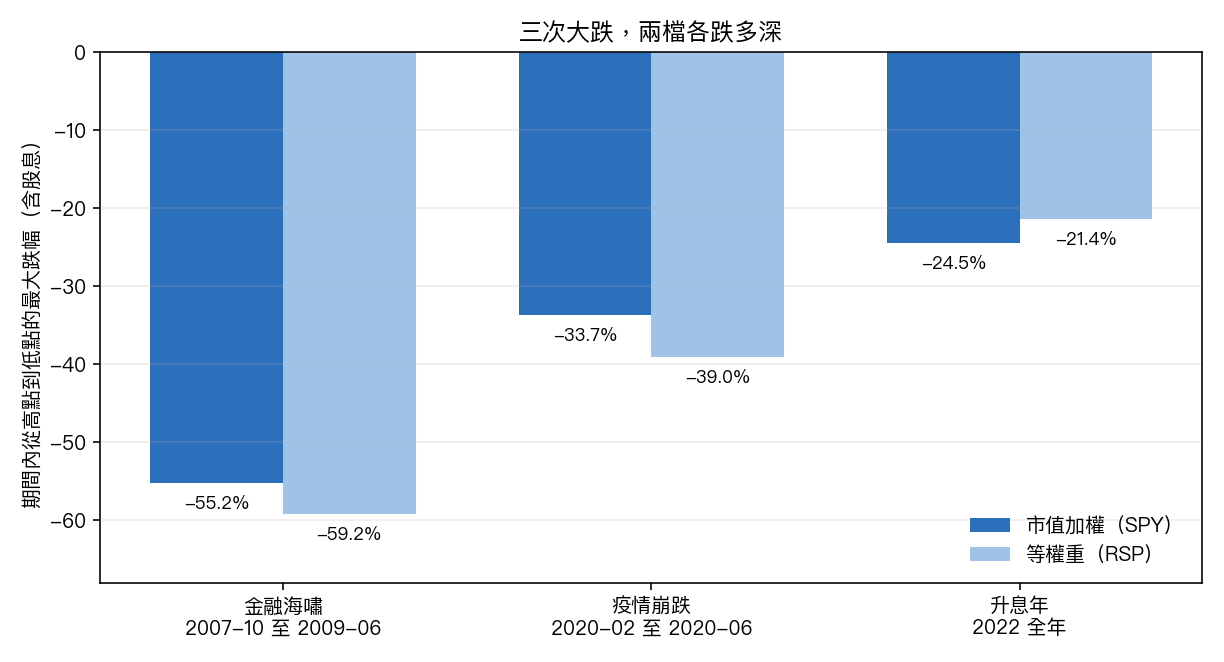
| 期間 | SPY 最大跌幅 | RSP 最大跌幅 |
|---|---|---|
| 金融海嘯(2007-10 到 2009-06) | -55.19% | -59.16% |
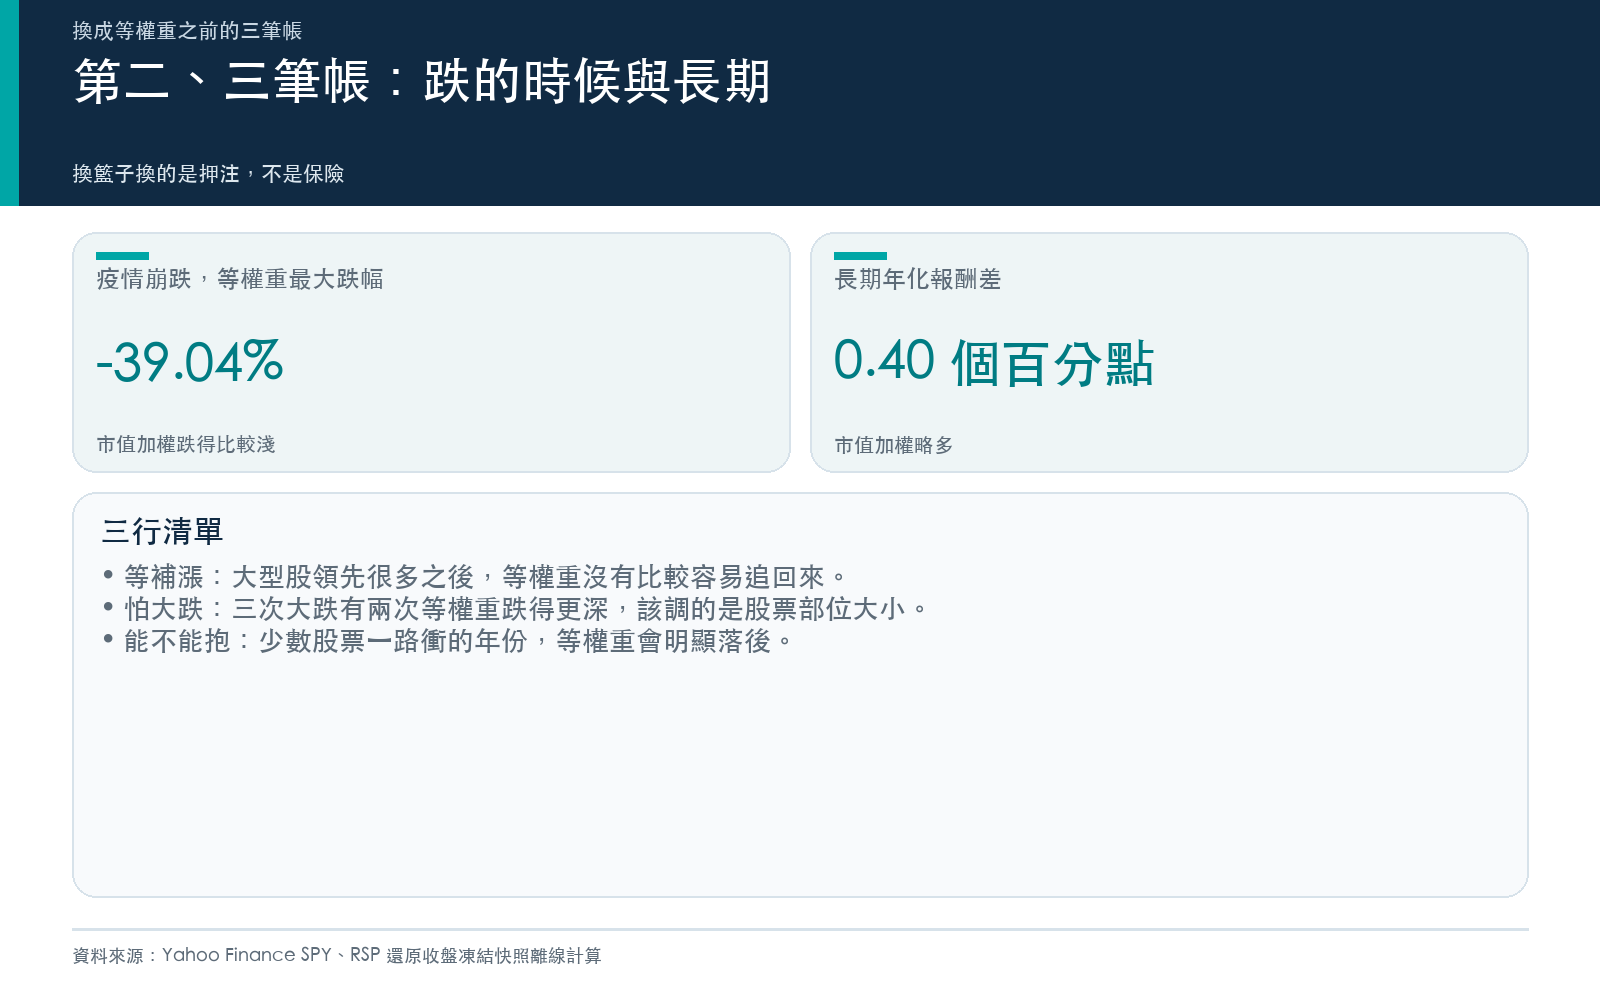
| 疫情崩跌(2020-02 到 2020-06) | -33.72% | -39.04% |
| 升息年(2022 全年) | -24.50% | -21.38% |
三次裡有兩次,等權重跌得更深。只有二〇二二年那種大型科技股自己帶頭跌的年份,等權重少跌了三個多百分點。
把所有進場日放在一起看也一樣。在「大型股領先很多」的日子買進,之後一年內 RSP 帳上最深的跌幅中位數是 -12.95% ,SPY 是 -10.10% ;RSP 跌得比較淺的情況只佔 37.4% 。
七月那篇用一個月的尺量過更細的版本:集中度訊號亮起之後,接下來二十一天 SPY 的年化波動是 18.16% ,RSP 是 19.45% ,等權重反而晃得更兇。那篇的結論很直接:靠換加權方式閃不掉這段波動,要降低曝險,得從整體股票部位的大小下手。
原因不複雜。等權重裡中小型公司的份量比較重,它們平常就比大型股晃得厲害,大跌時也通常跌得更深。集中風險是真的,但換成等權重,你換來的是另一種風險,不是比較少的風險。
台灣投資人對這個畫面不陌生。五月那篇〈台股大盤集中度自 2020 起顯著加速〉量到,台積電單獨解釋 0050 報酬變動的比例,從二〇二〇年以前的 34% 升到二〇二〇年以後的 84% 。九月那篇〈十二檔半導體一起漲跌,分散只幫你減掉 14% 的波動〉也看到,同產業的股票擠在一起時,多買幾檔能省下的波動有限。分散的效果,取決於你買的東西會不會一起動,不只是檔數。
第三筆帳:二十三年下來差多少
最後看最長的那條線。二〇〇三年五月 RSP 上市到今年十月六日,含股息年化報酬 SPY 11.59% 、RSP 11.19% ,差 0.40 個百分點。年化波動 SPY 18.5% 、RSP 19.7% 。整段期間最深的跌幅,SPY -55.19% 、RSP -59.92% 。
兩條線長期差得不多,而且這段期間大型股整體略強,換一個二十年未必是同樣的結果。這筆帳說的是:等權重不是一台長期多賺的機器,也不是一張比較安全的保單,它是另一種配置方式,報酬路徑跟你現在的不一樣。
還有一件常被忽略的事:指數看起來的平穩,跟你帳上的感覺可能是兩回事。七月那篇〈六月科技股回檔實錄〉記過,六月那波 QQQ 從高點到低點只跌 7.0% ,同一段期間微軟跌了 23.4% 。如果你擔心的其實是帳上那幾檔個股,該處理的是個股部位,不是把指數 ETF 換掉。
換之前,先回答三句話
一、你換是為了「等補漲」嗎?大型股領先很多之後,下一年等權重贏的機會跟平常差不多,二十年資料看不出規律。
二、你換是為了「跌的時候比較穩」嗎?三次大跌有兩次等權重跌得更深,一年內的帳面跌幅中位數也比較深。真的怕跌,調的是股票部位的大小。
三、你能接受「報酬路徑不一樣」嗎?長期差距不大,但在少數股票一路衝的年份,等權重會明顯落後,二〇二〇到二〇二一年、二〇二三到二〇二四年都是這樣。落後的那幾年你抱不抱得住,比哪一檔長期多零點幾個百分點重要。
三句話都答完,再決定要不要換。如果決定換,也不必一次換完:把一部分放在等權重,當成分散押注的一塊,比整筆換掉更容易抱得住。
資料與限制
SPY 與 RSP 用 Yahoo Finance 的還原收盤價,已含股息再投入,沒有扣管理費差異與交易成本、稅。「過去一年」是兩百五十二個交易日。「大型股領先很多」的門檻是到當天為止、至少兩年的歷史讀數中的第八十百分位,所以早期與晚期的門檻不同。下一年報酬是之後第兩百五十二個交易日相對當天的變化;途中最深跌幅是從進場當天起算一年內,任一高點到其後低點的最大跌幅。進場日彼此重疊,相鄰幾天的結果高度相關,所以第一筆帳不用一般的顯著性檢定,改用整段平移標籤的對照組,亂數種子固定為 20261007。第二筆帳的三次大跌是我依常見的事件期間劃定的,只是描述,沒有檢定。RSP 二〇〇三年才上市,所以所有比較只有二十三年,期間內大型股整體略強。引用的文章各有自己的資料、市場與期間,數字不能直接互換。這些都是歷史描述,不是投資建議。
本期精選
- 台股大盤集中度自 2020 起顯著加速 — 為什麼 0050 越來越像 TSMC ETF(五月十二日)
- S&P 500 集中度突破 32%,指數波動率卻跌到 14%:這個缺口是怎麼來的(六月四日)
- 年度等權再平衡,真的比抱著不動強嗎?台美 30 年實測拆給你看(六月二十九日)
- 六月科技股回檔實錄:QQQ 只跌 7%,你的持股卻感覺跌更兇(七月八日)
- 集中度警報響起時,等權重指數震得比大盤還兇(七月二十日)
- 十二檔半導體一起漲跌,分散只幫你減掉 14% 的波動:脫鉤的是輝達一檔,不是整籃(九月三日)
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊