商品 ETF 的短線動能會隨波動度翻面嗎:8 個事前登記檢定的最小 q 值是 0.600,而設計只有 7.3% 到 33.3% 的機率看得見估計到的差距
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
商品 ETF 的短線動能會隨波動度翻面嗎:8 個事前登記檢定的最小 q 值是 0.600,而設計只有 7.3% 到 33.3% 的機率看得見估計到的差距
摘要
一個流傳很久的操作直覺是:行情平靜時順勢、劇烈震盪時反向。如果成立,同一個過去報酬對隨後報酬的預測斜率,在低波動與高波動兩個狀態下應該不同,甚至正負號相反。本文用六檔美國商品 ETF(GLD、SLV、USO、UNG、CPER、PDBC)的週資料檢驗這件事,持有期 1 到 4 週,兩個樣本,主要檢定是「過去報酬 × 高波動」的交互係數 β₂。波動狀態只用資產自己的歷史波動定義,不用 VIX 或任何股市波動代理。
四個結果,強度依證據排序:
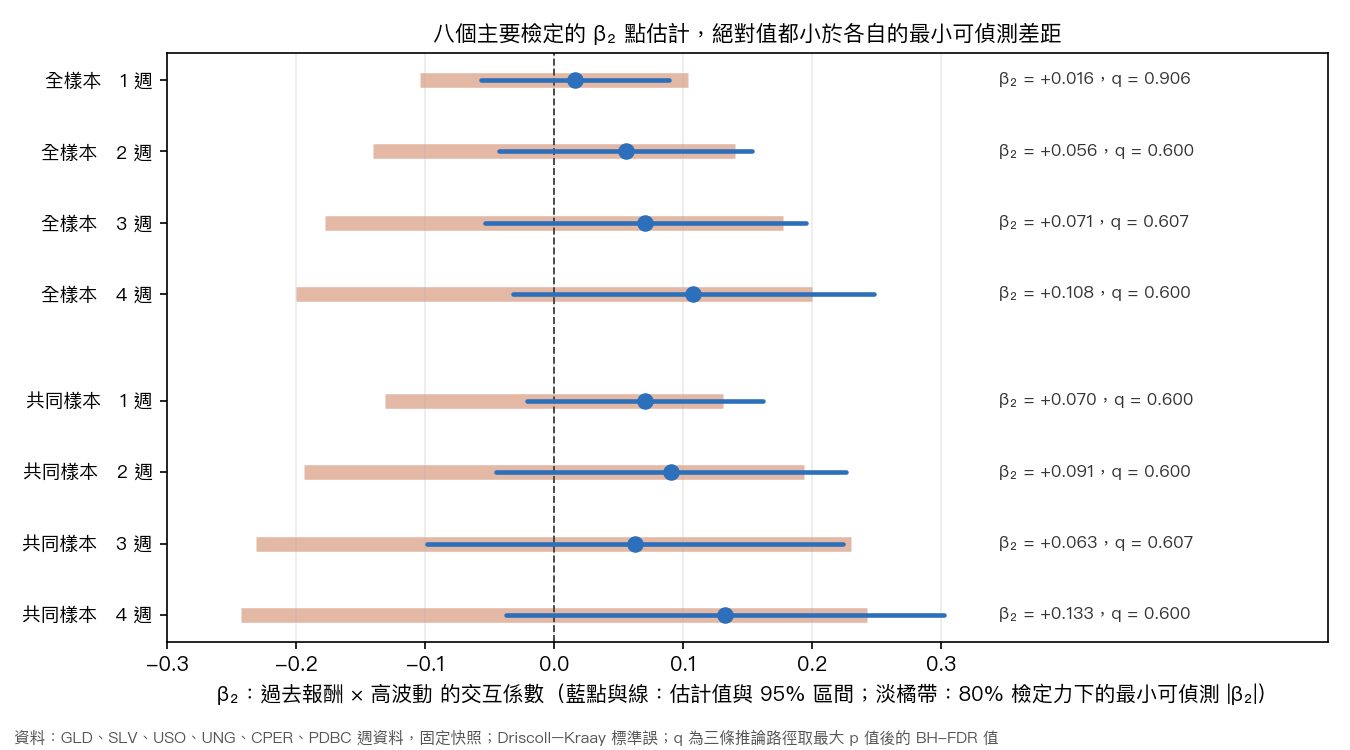
- 8 個主要檢定零個存活。 三條推論路徑取最大 p 值後做 Benjamini–Hochberg 校正,最小 q 值是 0.600。三條路徑各自單獨校正,也都沒有任何拒絕(最小 q 值:Driscoll–Kraay 0.352、區塊 bootstrap 0.399、資產叢集 0.500)。
- 這個設計看不見這麼小的差距。 80% 檢定力下的最小可偵測 |β₂| 是 0.104 到 0.243,八格的估計值都低於各自的門檻(最高是門檻的 0.55 倍)。如果真實效果剛好等於點估計,這個設計只有 7.3% 到 33.3% 的機率拒絕虛無假設。零結果主要說明解析度不足,不能讀成「不存在」。
- 點估計的形狀經不起檢查。 β₂ 八格都是正的,七格的兩段斜率正負號相反;但波動度標準化後 1 週那格變號,144 個穩健性設定裡只有 4 個名目顯著(2.78%,低於偶然預期的 7.2 個),與主要設定同格相比有 8 個設定變號,全部使用 21 日波動窗。
- 6 個資產的叢集推論會製造假訊號。 資產叢集 t 值最大到 2.77,以常態分配為參照時有 2 個檢定被拒絕;改以 t(5) 為參照,p 值是 0.039 與 0.047;窮舉的 wild cluster bootstrap 則給出 0.156 與 0.375。
研究問題與文獻
Zhao、Ding、Yu 與 Kang(2026)的工作論文研究商品市場的短期動能與反轉。本文核對了這篇論文的題名、作者與完稿日期(2026-03-16),沒有讀過全文;以下對它的描述是二手轉述:反轉與動能在同一個持有期並存,分開它們的變數是報酬的成分,與持有期無關。與投機者淨部位相關的成分預測隨後報酬為負(反轉),其餘殘差預測為正(動能),而且動能這一腿在低波動時較強。這個分解需要持倉資料,價格資料做不出來,本文不嘗試它,也不對它下任何結論。
本文檢驗的是這個機制的一個可否證的推論。如果動能這一腿在低波動時較強,那麼同一個過去報酬預測子(它同時承載兩條腿)在低波動狀態應該偏向動能,在高波動狀態偏向反轉;在「一週反轉、十二個月動能」的教科書分法下,沒有理由讓斜率的正負號依賴波動。所以被檢驗的對象是交互項,不是平均效果。這個分離工具比論文用的粗,負結果因此只是弱證據。
相關文獻把兩種效果分開的方式不同。Bianchi、Drew 與 Fan(2015)把動能與反轉合併在商品期貨的投資組合裡,兩者不是替代品,但以持有期分開。Han(2023)在商品期貨與現貨都看到動能、反轉、再動能的順序,並以標準資產定價因子加上與淨便利收益相關的基差因子解釋。Kang 與 Kwon(2021)發現波動管理的好處在樣本內,樣本外消失,這提醒本文不要對任何受波動條件化的樣本內結果過度解讀,包括這一份。
資料與設計
資料。 六檔 ETF 的調整後日收盤價,樣本終點 2026-07-31,固定快照。
| 代號 | 起點 | 日觀測數 | 年化對數報酬(%) | 年化波動(%) | 超額峰度 |
|---|---|---|---|---|---|
| GLD | 2004-11-18 | 5,458 | 9.81 | 18.23 | 6.69 |
| SLV | 2006-04-28 | 5,096 | 6.59 | 33.77 | 18.76 |
| USO | 2006-04-10 | 5,109 | −7.09 | 37.52 | 12.81 |
| UNG | 2007-04-18 | 4,853 | −33.61 | 49.32 | 3.71 |
| CPER | 2011-11-15 | 3,697 | 3.08 | 31.06 | 162.41 |
| PDBC | 2014-11-07 | 2,948 | 3.80 | 18.17 | 3.63 |
兩個資料事實沒有被清掉。UNG 與 USO 持有的是近月期貨並逐月換倉,正價差時會持續侵蝕價值;UNG 年化 −33.61% 是換倉損耗,不是價格預測,調整後收盤價處理了分割,沒有處理換倉。CPER 的超額峰度 162.41 來自成對出現、隨即回補的異常價格(先大跌,隔日幾乎全部彈回),這種彈回正是短期反轉檢定最容易誤讀成訊號的形狀。兩者都留在主要估計中,穩健性設定另有剔除 UNG 與剔除 CPER 的版本。
樣本。 全樣本:每檔從自己的上市日起,不平衡的面板,1,068 週、5,248 筆(1 週持有期),第一個訊號週 2006-02-10。共同樣本:六檔都有資料的週,平衡面板,547 週、3,282 筆,第一個訊號週 2016-02-05。兩個樣本都報告,沒有依結果挑選。
模型。 對每個資產 i、週 t,把隨後 h 週的對數報酬對過去 h 週的對數報酬做面板迴歸:
隨後 h 週報酬 = α + β₁·過去 h 週報酬 + β₂·過去 h 週報酬 × 高波動 + β₃·高波動 + ε
高波動的定義:資產 i 在週 t 最後一個交易日的過去 63 個交易日已實現波動,高於它自己過去 104 週已實現波動的中位數(至少需要 52 週歷史)。斜率為正代表動能,為負代表反轉。β₁ 是低波動斜率,β₁ + β₂ 是高波動斜率。假說是 β₂ 不為零,且兩段斜率正負號相反。
前視防護。 週 t 收盤時的資訊集預測的是嚴格在 t 之後累積的報酬;全程用這個等價的滯後形式,不混用其他寫法。面板建構時有機械檢查:任何一列的目標起點不晚於訊號日就中止;檢查沿「週標籤、交易日、日價格、報酬」整條鏈重算,不只看日期欄。檢查共涵蓋 76 個面板、315,046 列。負對照:把訊號故意錯位一週,跨列對齊檢查的最大差距是 0.6232,檢查失敗;把訊號往前移一週的安慰劑,1 週持有期的 β₁ 是 1.0000、R² 是 1.0000(訊號就是目標本身),證明週索引確實決定資料如何對接。
推論。 隨後 h 週的報酬在相鄰週重疊(MA(h−1) 誤差),六檔 ETF 每週又共享衝擊,沒有單一標準誤同時處理兩個維度,而且在 6 個資產下通常的叢集推論失準。所以在估計前就把判決規則寫死:
- 路徑 A,Driscoll–Kraay(1998)。 先在每週內跨資產加總分數,再跨週做 Newey–West,落後期不低於 h,實際 9 到 17。處理時間維度。
- 路徑 B,資產叢集的小 G 處理。 取兩個 p 值中較大者:CR1 叢集 t 對 t(5) 分配,以及對全部 64 個 Rademacher 符號向量窮舉的 restricted wild cluster bootstrap(Cameron、Gelbach 與 Miller,2008)。窮舉沒有蒙地卡羅誤差,代價是最小可得的雙尾 p 值是 0.0313。處理橫斷面維度。
- 路徑 C,平穩區塊 bootstrap。 Politis 與 Romano(1994),整週一起重抽以保留橫斷面相依,期望區塊 8 週,2,000 次,seed 42。
裁決規則。 每個檢定的裁決 p 值是三者的最大值,這個最大值再送進 Benjamini–Hochberg(1995)校正,家族是 4 個持有期 × 2 個樣本 = 8 個檢定,顯著水準 0.05。取最大值等於三條路徑的拒絕區域取交集,所以規則只會讓正向發現更難出現,不會製造發現;它也把檢定力再壓低,這一點在檢定力一節處理。
結果一:八個主要檢定
| 樣本與持有期 | 週數 | β₁(低波動) | β₁ + β₂(高波動) | β₂ | t(DK) | p(DK) | p(路徑 B) | p(區塊 bootstrap) | q(裁決) |
|---|---|---|---|---|---|---|---|---|---|
| 全樣本 1 週 | 1,068 | +0.017 | +0.034 | +0.016 | 0.44 | 0.658 | 0.906 | 0.662 | 0.906 |
| 全樣本 2 週 | 1,067 | −0.053 | +0.002 | +0.056 | 1.11 | 0.268 | 0.375 | 0.307 | 0.600 |
| 全樣本 3 週 | 1,066 | −0.043 | +0.028 | +0.071 | 1.12 | 0.262 | 0.531 | 0.269 | 0.607 |
| 全樣本 4 週 | 1,065 | −0.038 | +0.070 | +0.108 | 1.51 | 0.130 | 0.313 | 0.133 | 0.600 |
| 共同樣本 1 週 | 547 | −0.020 | +0.050 | +0.070 | 1.51 | 0.132 | 0.219 | 0.150 | 0.600 |
| 共同樣本 2 週 | 546 | −0.087 | +0.004 | +0.091 | 1.31 | 0.190 | 0.156 | 0.218 | 0.600 |
| 共同樣本 3 週 | 545 | −0.056 | +0.006 | +0.063 | 0.76 | 0.445 | 0.250 | 0.480 | 0.607 |
| 共同樣本 4 週 | 544 | −0.082 | +0.051 | +0.133 | 1.53 | 0.126 | 0.375 | 0.141 | 0.600 |
沒有任何一條路徑顯著。 DK 的最大 |t| 是 1.53,裁決 p 值最小 0.218,校正後最小 q 值 0.600,0 個拒絕。裁決 p 值由路徑 B 決定的有 6 格,由區塊 bootstrap 決定的有 2 格,DK 從未是最保守的一條。DK 與區塊 bootstrap 的 p 值最多差 0.039。R² 在 0.0010 到 0.0044 之間,這對週報酬預測是正常的量級。
結果二:資產叢集推論在 6 個資產下的偏差
資產叢集的 t 值與 DK 的 t 值在兩個格子差距很大:
| 格子 | t(DK) | t(叢集 CR1) | p,叢集 t 對常態 | p,叢集 t 對 t(5) | p,窮舉 wild bootstrap |
|---|---|---|---|---|---|
| 共同樣本 2 週 | 1.31 | 2.77 | 0.006 | 0.039 | 0.156 |
| 共同樣本 4 週 | 1.53 | 2.62 | 0.009 | 0.047 | 0.375 |
叢集 t 與 DK t 的最大差距是 1.46。如果把叢集 t 值直接對常態分配查表(只有 6 個叢集時這是錯的),Benjamini–Hochberg 會在 2 個格子拒絕虛無假設,這就是叢集推論在小 G 下的假陽性路徑,也是為什麼路徑 B 取兩個 p 值中較大者。改對 t(5) 查表,兩格的 p 值仍低於 0.05,但在八個檢定的家族裡遠不到存活;窮舉 wild bootstrap 不依賴叢集數趨近無限,給出 0.156 與 0.375,而且在全部 8 個格子都是路徑 B 的決定項。路徑 B 單獨成一個家族時拒絕 0 個,最小 q 值 0.500。所以「遵守資產叢集的要求會不會改變結論」的答案是不會;給了小 G 一個有效處理之後,叢集路徑在 6 個格子是三條裡最保守的一條,區塊 bootstrap 在另外 2 個格子,DK 一個也沒有。
結果三:點估計的形狀為什麼不能當發現
β₂ 八格都是正的(8 格),七格(7 格)的低波動與高波動斜率正負號相反,形狀是低波動反轉、高波動動能。這個形狀滿足假說中不指定方向的那一半,但方向與前述論文機制隱含的相反(動能在低波動較強)。因為統計上無法與零區分,這既不證實也不推翻那個機制;它只是說,點估計對它的推論沒有任何支持。
波動度標準化。 OLS 斜率對尺度是共變的,混合高低波動週不會讓 β₂ 產生偏誤,但高波動週的槓桿大,會主導混合估計。把過去與隨後報酬都除以週 t 已知的已實現波動(沒有前視),可以讓兩個狀態等權:
| 持有期(全樣本) | β₂(原始) | β₂(波動度標準化) | t(DK) | 兩段斜率異號 |
|---|---|---|---|---|
| 1 週 | +0.016 | −0.032 | −0.91 | 否 |
| 2 週 | +0.056 | +0.068 | 1.39 | 是 |
| 3 週 | +0.071 | +0.088 | 1.54 | 是 |
| 4 週 | +0.108 | +0.050 | 0.74 | 否 |
1 週那格的 β₂ 變號,異號形狀在 1 週與 4 週消失。一個經不起這種溫和重新加權的符號,不值得報告。
穩健性網格。 波動窗 {21, 63, 126} 日 × 分組方式(中位數、三分位)× 資產組合(六檔全用、剔除 UNG、剔除 CPER)× 兩個樣本 × 四個持有期,共 144 個設定,不論主要結果如何都跑。其中 4 個名目顯著(p < 0.05),佔 2.78%,低於 0.05 水準下偶然預期的 7.2 個;沒有任何一個是主要設定,對這 144 格做任何多重檢定校正也不會留下它們。β₂ 的範圍是 −0.157 到 +0.266,最大 |t| 是 2.60。與主要設定同樣本同持有期的 136 個設定比較,有 8 個 β₂ 的正負號反轉,全部使用 21 日波動窗(21 日窗共 48 個設定)。
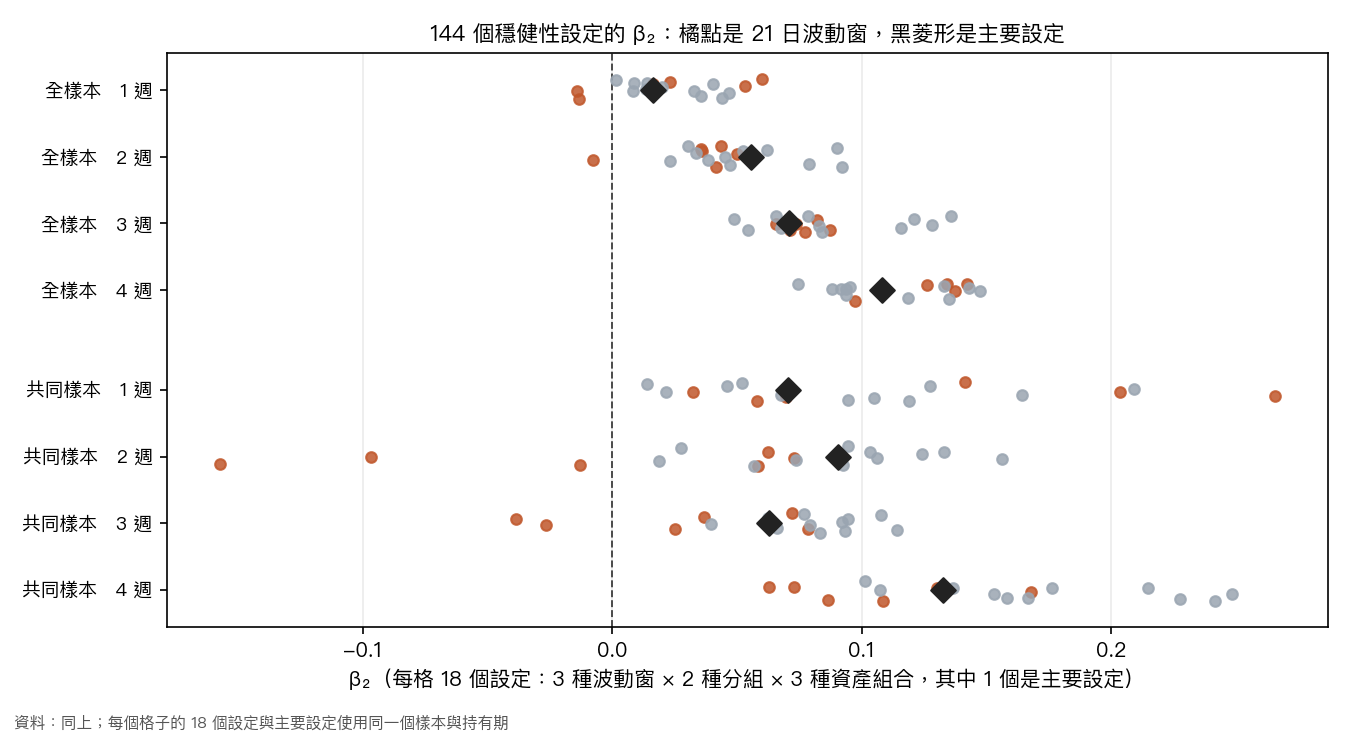
剔除 CPER 不改變結論,但也不是無影響:在 48 個可比較的格子中,有 1 個的名目顯著性翻轉,該格不是主要設定,也經不起多重檢定。
結果四:這個設計有多少檢定力
| 樣本與持有期 | |β₂| | 最小可偵測 |β₂|(80% 檢定力) | 比值 | 真效果等於點估計時的檢定力 | 偵測 β₂ = 0.07 所需的資訊倍數 |
|---|---|---|---|---|---|
| 全樣本 1 週 | 0.016 | 0.104 | 0.16 | 7.3% | 2.20 |
| 全樣本 2 週 | 0.056 | 0.141 | 0.40 | 19.8% | 4.03 |
| 全樣本 3 週 | 0.071 | 0.178 | 0.40 | 20.2% | 6.43 |
| 全樣本 4 週 | 0.108 | 0.200 | 0.54 | 32.8% | 8.17 |
| 共同樣本 1 週 | 0.070 | 0.131 | 0.54 | 32.6% | 3.50 |
| 共同樣本 2 週 | 0.091 | 0.194 | 0.47 | 25.9% | 7.66 |
| 共同樣本 3 週 | 0.063 | 0.231 | 0.27 | 11.9% | 10.87 |
| 共同樣本 4 週 | 0.133 | 0.243 | 0.55 | 33.3% | 12.05 |
八格的 β₂ 都低於各自的最小可偵測差距,比值最低 0.16、最高 0.55。低於門檻不等於檢定力為零,更直接的說法是:如果真實效果剛好等於點估計,這個設計只會在 7.3% 到 33.3% 的情況下拒絕虛無假設,也就是這個實驗有三分之二到九成以上的機會錯過一個大小等於它自己估計值的效果。要讓觀察到的 β₂ 在 80% 檢定力下可偵測,真實效果需要是它的 1.83 到 6.33 倍。偵測 β₂ 約 0.07 需要現有資訊量的 2.20 到 12.05 倍,其中全樣本 1 週最少,共同樣本 4 週最多。
這些數字依 DK 標準誤計算,描述的是路徑 A。實際裁決用三條路徑的交集,檢定力更低,所以上面每一個檢定力數字都是裁決檢定檢定力的上界。交集檢定確切的檢定力需要另外的模擬研究,本文沒有做。
次要結果
橫斷面多空組合(H2)。 依過去 h 週報酬把六檔 ETF 排序,多頭兩檔、空頭兩檔,持有隨後一週,每週再平衡,單邊成本 5.0 個基點,樣本 2016-02-05 至 2026-07-31(547 週)。4 個持有期 × 32 個統計量(毛報酬與淨報酬、全體、高波動、低波動、兩狀態差)沒有任何一個達到 5% 顯著;最大的 |t| 是 1.69(持有期 2 週、扣成本、低波動腿),兩狀態差的最大 |t| 是 1.54。1 週持有期的平均週轉率是 2.51,單邊成本 5.0 個基點足以吃掉這個持有期的全部毛報酬。
個別資產的時間序列迴歸。 48 個檢定(6 個資產 × 4 個持有期 × 2 個樣本),Newey–West 標準誤,三種家族定義(合併 48 個、全樣本 24 個、共同樣本 24 個)下都是 0 個拒絕,最小 q 值分別是 0.147、0.120 與 0.147。
能說與不能說
- 能說: 在這六檔美國商品 ETF、這份固定快照、這個波動分組方式下,過去報酬對隨後 1 到 4 週報酬的預測斜率,沒有被證實會隨資產自己的波動狀態改變正負號;8 個預先登記的主要檢定無一存活,穩健性網格、橫斷面多空組合與個別資產家族同樣沒有。
- 能說: 以波動狀態作為持倉資料分解的替代品,在這個樣本量、這個資產組合上,無法分開動能與反轉。
- 不能說這個直覺是錯的: 設計的檢定力只有 7.3% 到 33.3%,比檢定門檻小的效果沒有被排除。
- 不能說推翻或證實 Zhao 等人(2026): 他們的分離變數是投機者淨部位成分,波動狀態只是粗糙的替代,而且本文對該論文的描述是二手轉述。
- 不能把點估計的形狀當發現: 它不顯著、波動度標準化後變號,穩健性網格也有 8 個設定反轉。
- 不能推論到期貨: 這是 ETF 價格,不是期貨超額報酬。
限制
- ETF 不是期貨超額報酬。 USO 與 UNG 有近月期貨的換倉損耗,調整後收盤價沒有處理;這兩檔的過去報酬訊號有一部分衡量的是換倉成本,不是商品動能。
- 六檔 ETF 不是商品全集。 來源論文用約 30 檔期貨;多空組合在 6 檔、2 多 2 空時非常薄。
- 檢定力不足。 這是本文最主要的限制,它限制每一個負向陳述;交集裁決規則使它更差。
- G = 6。 叢集漸近理論在這個叢集數下不可信,路徑 B 用 t(5) 與窮舉 wild bootstrap 繞過,繞過不等於有足夠的叢集。窮舉 bootstrap 的 p 值最低只能到 0.0313。
- 沒有嘗試持倉資料的分解。 本文對 Q 與 R_nonQ 機制本身不下任何主張。
- CPER 可能有異常價格。 它們留在主要估計中,並以剔除 CPER 的設定隔離。
- 波動分組耗掉歷史。 至少要 52 週的已實現波動歷史才有分組,所以共同樣本從 2016-02-05 開始,不是更早。
- Driscoll–Kraay 的 p 值用常態參照。 在 547 到 1,068 個週之下差異可忽略,叢集路徑與兩個 bootstrap 都不依賴它。
資料來源:Yahoo Finance 日線(GLD、SLV、USO、UNG、CPER、PDBC)調整後收盤價,固定快照,樣本終點 2026-07-31;實驗編號 K1739。
參考文獻
- Benjamini, Y., & Hochberg, Y. (1995). Controlling the false discovery rate: A practical and powerful approach to multiple testing. Journal of the Royal Statistical Society: Series B, 57(1), 289–300. https://doi.org/10.1111/j.2517-6161.1995.tb02031.x
- Bianchi, R. J., Drew, M. E., & Fan, J. H. (2015). Combining momentum with reversal in commodity futures. Journal of Banking & Finance, 59, 423–444. https://doi.org/10.1016/j.jbankfin.2015.07.006
- Cameron, A. C., Gelbach, J. B., & Miller, D. L. (2008). Bootstrap-based improvements for inference with clustered errors. Review of Economics and Statistics, 90(3), 414–427. https://doi.org/10.1162/rest.90.3.414
- Driscoll, J. C., & Kraay, A. C. (1998). Consistent covariance matrix estimation with spatially dependent panel data. Review of Economics and Statistics, 80(4), 549–560. https://doi.org/10.1162/003465398557825
- Han, M. (2023). Commodity momentum and reversal: Do they exist, and if so, why? Journal of Futures Markets, 43(9), 1204–1237. https://doi.org/10.1002/fut.22424
- Kang, J., & Kwon, K. Y. (2021). Volatility-managed commodity futures portfolios. Journal of Futures Markets, 41(2), 159–178. https://doi.org/10.1002/fut.22175
- Politis, D. N., & Romano, J. P. (1994). The stationary bootstrap. Journal of the American Statistical Association, 89(428), 1303–1313. https://doi.org/10.1080/01621459.1994.10476870
- Zhao, S., Ding, Y., Yu, J., & Kang, W. (2026). Momentum and reversal on the short-term horizon: Evidence from commodity markets. SSRN Working Paper 6425598. https://doi.org/10.2139/ssrn.6425598
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊