台積電 ADR 與 2330 互相跟隨:ADR 前一晚每多漲 1 個百分點,2330 隔天平均多漲 0.36 個百分點;2330 當天每多漲 1 個百分點,其收盤後到 ADR 收盤平均多漲 0.49 個百分點
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台積電 ADR 與 2330 互相跟隨:ADR 前一晚每多漲 1 個百分點,2330 隔天平均多漲 0.36 個百分點;2330 當天每多漲 1 個百分點,其收盤後到 ADR 收盤平均多漲 0.49 個百分點
摘要
台積電同時在台北(2330)與紐約(ADR,代號 TSM)交易,兩個市場的收盤相隔約半天。本文用 5,616 個共同交易日的日線資料,回答三件事:ADR 相對 2330 的溢價有多大;兩邊的報酬誰先動;波動率有沒有跨市場傳導。
四個結果,強度依證據排序:
- 報酬雙向跟隨,且時間戳對齊後仍在。 前一晚 ADR 的報酬每多一個百分點,2330 隔天平均多 0.36 個百分點(HAC t = 27.81,區塊自助法 95% 區間 0.34 到 0.38);2330 收盤後到 ADR 收盤的報酬,則平均多 0.49 個百分點。改用嚴格的「預測變數的收盤時刻必須早於目標」對齊後,兩個係數分別是 0.37 與 0.44,正負號與統計強度不變。
- 溢價大,且在 2023 年之後明顯放大。 溢價中位數 4.92%、平均 7.11%;2023 年起平均 15.57%,是之前 5.58% 的約 2.8 倍。這是描述,不是套利機會的證據。
- Granger 意義的單向主導不成立。 母實驗的共同日期版本看起來是 ADR 單向領先,但依收盤時刻對齊後,兩個方向都在部分落後期通過 5% 水準。
- 波動率的跨市場傳導有方向、但穩健性有限。 美國到台北的係數 0.14(t = 3.57),在 HAC 落後期數 1 與 40 時 t 值低於 3;波動代理是 Parkinson 高低價,不是已實現波動。
研究問題與文獻
跨市場上市的股票讓同一家公司的價格在不同時區形成,哪個市場先吸收資訊,是價格發現的核心問題。Hasbrouck(1995)提出以資訊份額衡量各市場對價格發現的貢獻;Eun 與 Sabherwal(2003)以美國上市的加拿大股票檢驗跨市場上市的價格發現。這兩類方法需要高頻資料才能做資訊份額,本文只有日線,所以只做 Granger(1969)意義的預測關係與帶有明確時序的迴歸,不做資訊份額,也不宣稱因果。
資料與設計
資料。 Yahoo Finance 日線:TSM(紐約)、2330.TW(台北)與 TWD=X 匯率,共三個價格檔,以雜湊值固定(凍結提交 9f395dcc3df4),本文所有數字由這些固定檔重算。兩檔股票的共同交易日 5,616 天,另有 ADR 單邊交易日 296 天、2330 單邊交易日 191 天(兩邊假日不同);報酬迴歸使用 5,615 個報酬列,波動迴歸使用 5,562 列。
溢價。 溢價 = (ADR 收盤價 × 台幣匯率 ÷ 5)÷ 2330 收盤價 − 1,每張 ADR 假設代表 5 股,實際隱含比率中位數為 5.25。隱含比率落在 3 到 9 以外視為資料錯誤,共剔除 2 筆。溢價取同一日期標籤的兩個收盤價,ADR 的收盤比 2330 晚約 14.5 小時。
報酬方向(對數報酬,用調整後收盤價)。 以兩個合法方向估計:2330 的報酬對前一個 ADR 日報酬(ADR 收盤早於 2330 收盤),以及 ADR 的報酬對同日 2330 報酬(2330 收盤早於 ADR 收盤)。同一日期標籤的 ADR 報酬發生在 2330 收盤之後,用它預測 2330 是前視,本文只把它當作診斷列出。HAC 標準誤採 Newey 與 West(1987)的做法,落後期數依其建議的樣本數經驗規則,本資料為 9;區塊自助法 1,000 次重抽、區塊長度 20、種子 42 與 43。
嚴格對齊(as-of)。 另做一版:預測變數取「收盤時刻嚴格早於目標收盤」的最近一筆,台北收盤為下午一點半(台北時間),ADR 收盤為下午四點(紐約時間)再換算成台北時間,兩邊假日不一致的日子也納入。
波動。 用 Parkinson 高低價範圍當日波動代理;沒有五分鐘資料,不是已實現波動。
結果一:溢價
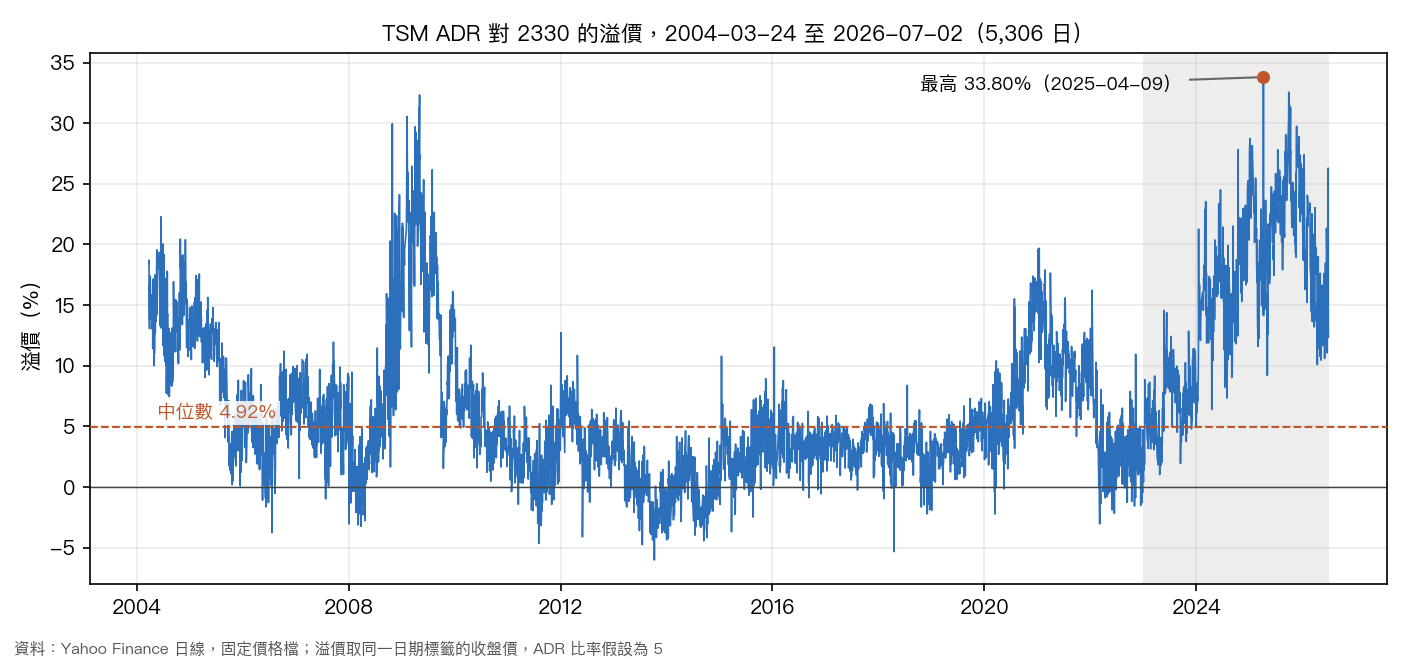
| 項目 | 數值 |
|---|---|
| 有效樣本 | 5,306 日(2004-03-24 至 2026-07-02) |
| 平均/中位數 | 7.11%/4.92% |
| 標準差 | 6.66% |
| 最低 | −6.01%(2013-10-09) |
| 最高 | 33.80%(2025-04-09) |
| 最後一筆 | 12.35%(2026-07-02,歷史擴張樣本的第 79.5 百分位) |
| 2023 年起平均/之前平均 | 15.57%/5.58% |
隱含比率中位數 5.25 高於假設的 5,所以溢價在大部分日子為正。溢價高低不等於可以賺到的差價:ADR 轉換費用、匯率與放空限制都沒有計入,這裡只描述價差的水位。
結果二:報酬的價格發現
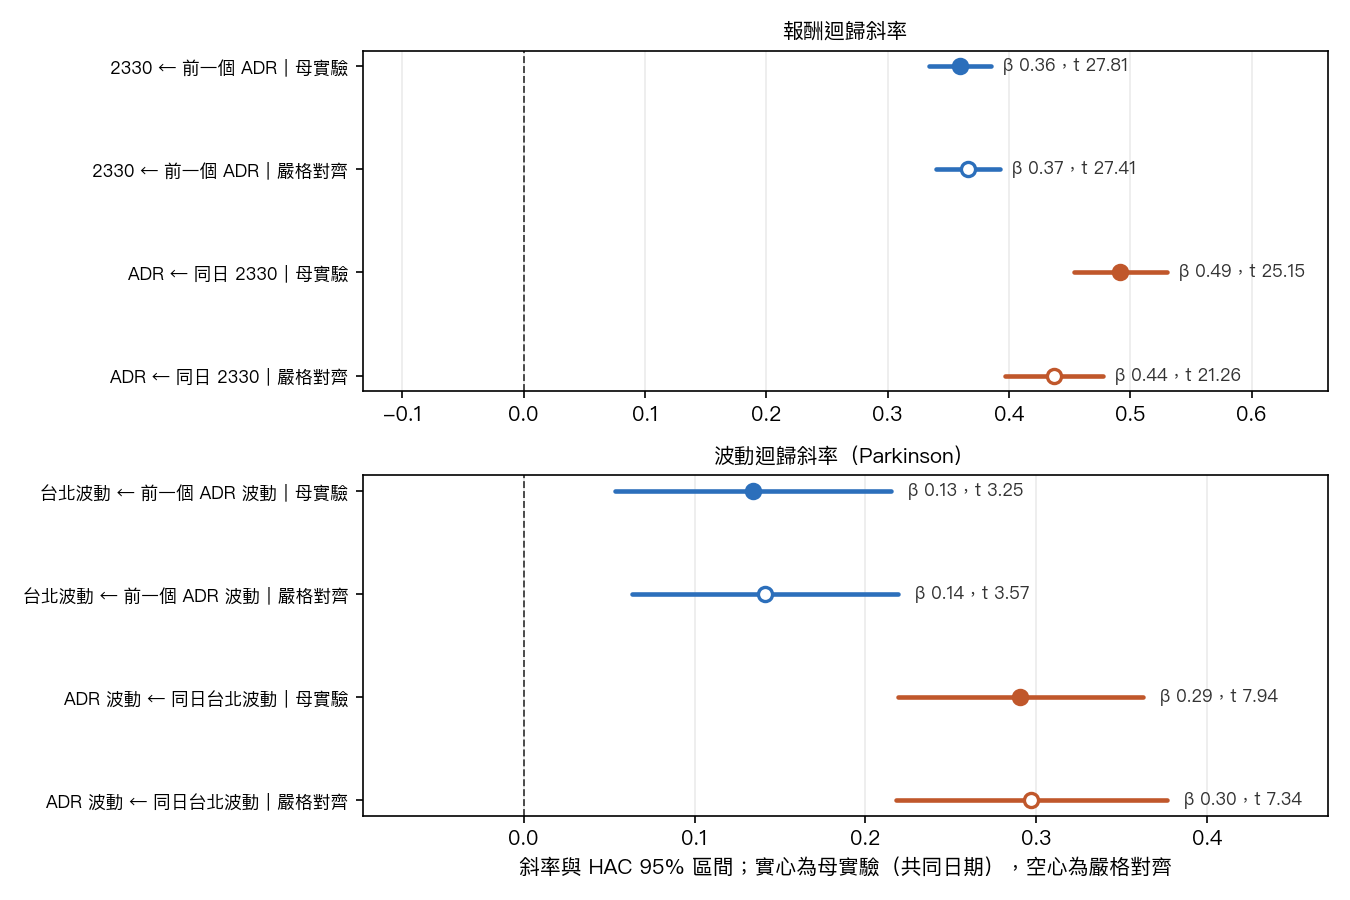
| 迴歸 | 母實驗(共同日期)β(HAC t) | 嚴格對齊 β(HAC t) |
|---|---|---|
| 2330 報酬 ← 前一個 ADR 報酬 | 0.36(27.81) | 0.37(27.41) |
| 同上,加自身落後項 | 0.44(30.12) | 0.43(29.88) |
| ADR 報酬 ← 同日 2330 報酬 | 0.49(25.15) | 0.44(21.26) |
| 同上,加自身落後項 | 0.66(28.73) | 0.58(23.68) |
| 診斷:2330 報酬 ← 同日 ADR 報酬(前視,不是發現) | 0.33(23.18) | 不適用 |
兩個方向的斜率都遠大於 0,自助法區間也不含 0(2330 對前一個 ADR 報酬:0.34 到 0.38;ADR 對同日 2330 報酬:0.45 到 0.53)。落後一期的報酬互相關也呈現同一圖像:2330 報酬與前一個 ADR 報酬的相關係數 0.44,與同日 ADR 報酬的相關 0.40,其餘落後期接近 0。加入自身落後項後斜率變大,因為自身落後項的係數為負(−0.24),部分吸收了報酬的反向修正。
前視診斷列的斜率(0.33)看起來不小,但那是把發生在 2330 收盤之後的 ADR 報酬拿來「預測」2330;這種同日標籤混用正是要避免的,不能當成領先證據。
Granger 檢定。 在母實驗的共同日期上,ADR 報酬對 2330 報酬的檢定,落後 5 期內每一期的 p 值都小到浮點數記為 0,反向各落後期的 p 值介於 0.09 到 0.85,都不通過,形狀像是單向領先。改在各市場自己的收盤網格上、依收盤時刻對齊後,形狀不再單向:
| 落後期數 | 母實驗:2330 → ADR | 對齊後:ADR → 2330 | 對齊後:2330 → ADR |
|---|---|---|---|
| 1 | 0.850 | 0.588 | 0.879 |
| 2 | 0.565 | 0.037 | 0.599 |
| 3 | 0.151 | 0.0013 | 0.039 |
| 4 | 0.090 | 0.0070 | 0.057 |
| 5 | 0.101 | 0.0031 | 0.022 |
對齊後的 2330 → ADR 方向在落後 3 與 5 期的 p 值為 0.039 與 0.022,低於 5%;ADR → 2330 方向在落後一期為 0.588,不通過。所以母實驗那種「一邊為 0、另一邊不通過」的形狀依賴日期的對齊方式,不能寫成 Granger 意義的單向主導。以帶明確時序的迴歸為主要證據;Granger 只作旁證。
結果三:波動率的跨市場傳導
| 迴歸(Parkinson 波動) | 母實驗 β(HAC t) | 嚴格對齊 β(HAC t) |
|---|---|---|
| 台北波動 ← 前一個 ADR 波動 | 0.13(3.25) | 0.14(3.57) |
| ADR 波動 ← 同日台北波動 | 0.29(7.94) | 0.30(7.34) |
兩個方向的係數都為正、對齊前後差別小。但美國到台北的 t 值只有 3.57,對 HAC 落後期數敏感:
| HAC 落後期數 | 1 | 5 | 9 | 20 | 40 |
|---|---|---|---|---|---|
| 美國到台北的 t 值 | 2.72 | 3.42 | 3.57 | 3.30 | 2.89 |
落後期數取 1 與 40 時 t 值低於 3。Granger 檢定在兩個方向、各落後期的 p 值都很小(最大值:母實驗美國到台北 1.7×10⁻²³、台北到美國 9.6×10⁻¹⁴;對齊後 3.1×10⁻²⁰ 與 4.7×10⁻¹⁴),所以波動的跨市場關聯是雙向的,不是單向傳導;日線的波動代理還混有同日資訊。
時間對齊檢查
共同日期版本把兩邊各自的交易日用日期標籤內連結,會漏掉假日不同步的日子,也可能把預測變數配到不是「最近一個更早收盤」的日期。嚴格對齊版的診斷如下:
- 2330 ← ADR 方向:樣本由 5,616 個共同日期擴大到 5,804 列,新增 190 個 2330 單邊交易日;共同日期中有 149 列的預測變數日期改變。預測變數與目標的收盤間隔中位數 9.5 小時(第五百分位 8.5、第九十五百分位 57.5)。
- ADR ← 2330 方向:樣本 5,911 列,新增 296 個 ADR 單邊交易日;共同日期中預測變數日期改變 0 列;收盤間隔中位數 14.5 小時。
- 與母實驗相比,四個係數的正負號都不變,大小的變動為:2330 ← ADR 報酬 1.8%、ADR ← 2330 報酬 −11.1%、台北波動 ← ADR 波動 5.3%、ADR 波動 ← 台北波動 2.2%。
嚴格對齊檢查通過,核心結論(前一晚 ADR 的報酬預測 2330 隔天報酬)維持;價格發現與波動傳導各自為有條件通過,原因是上面的 Granger 形狀與波動 HAC 敏感度。
能說與不能說
- 能說: 在 2003 年起的日線資料上,2330 與 ADR 的報酬互相有統計上的跟隨關係,前一晚 ADR 報酬對 2330 隔天報酬的預測力在嚴格對齊後仍在。
- 不能說單向主導: 嚴格對齊後兩個方向的 Granger 檢定都在部分落後期通過 5% 水準。
- 不能說波動由美國單向傳到台北: 係數在部分 HAC 落後期數下不到 3,且兩個方向的 Granger 都通過。
- 不能說因果或價格發現份額: 沒有高頻資料,做不了資訊份額;斜率是統計關聯。
- 不能說溢價可以套利: 沒有計入轉換費用、匯率、放空與交易成本。
限制
- 只有日線。 波動以 Parkinson 高低價為代理,不是已實現波動;也做不了資訊份額。
- 溢價取同日期標籤。 ADR 收盤比 2330 晚約 14.5 小時,匯率用 TWD=X 日收盤,有輕微時序噪音;ADR 比率假設為 5,隱含比率中位數為 5.25。
- 日報酬的 Granger 混有同日順序。 所以以帶明確時序的迴歸為主。
- 同日方向無法完全分離。 ADR ← 2330 的同日通道,與美國對台北的快速回饋,在日資料上分不開。
- 只有一組標的。 結果不能外推到其他 ADR。
- 數字版本。 全部數字取自固定的價格檔;重新下載的歷史價格可能略有不同。
資料來源:Yahoo Finance 日線(TSM、2330.TW、TWD=X),溢價有效期間 2004-03-24 至 2026-07-02;實驗編號 k1626_tsm_adr_2330_price_discovery 與 k1626f_tsm_adr_asof_alignment_gate。
參考文獻
- Eun, C. S., & Sabherwal, S. (2003). Cross-border listings and price discovery: Evidence from U.S.-listed Canadian stocks. Journal of Finance, 58(2), 549–575. https://doi.org/10.1111/1540-6261.00537
- Granger, C. W. J. (1969). Investigating causal relations by econometric models and cross-spectral methods. Econometrica, 37(3), 424–438. https://doi.org/10.2307/1912791
- Hasbrouck, J. (1995). One security, many markets: Determining the contributions to price discovery. Journal of Finance, 50(4), 1175–1199. https://doi.org/10.1111/j.1540-6261.1995.tb04054.x
- Newey, W. K., & West, K. D. (1987). A simple, positive semi-definite, heteroskedasticity and autocorrelation consistent covariance matrix. Econometrica, 55(3), 703–708. https://doi.org/10.2307/1913610
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊