首頁十四支策略輪流當考題:前半段的第一名,在 30.41% 的切法裡後半段排進後七名,與零技能參照分不開
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
先看結論
- 首頁十四支策略的共同交易日,切成十六塊,任取八塊當前半段,挑出夏普值最高的那一支,再看它在其餘八塊排第幾。12,870 種切法裡,有 3,914 種讓這支前半段第一名在後半段排進十四支的後七名,比例是 30.41%。這個比例落在兩種零技能參照的範圍之內,與純運氣分不開。
- 前半段與後半段的名次相關,平均是 0.325,同樣與零技能參照分不開。它高於純雜訊參照的上界,沒有高於保留相依結構的參照上界;事先寫定的判讀規則要求兩個參照都越界才改判,所以維持「分不開」。
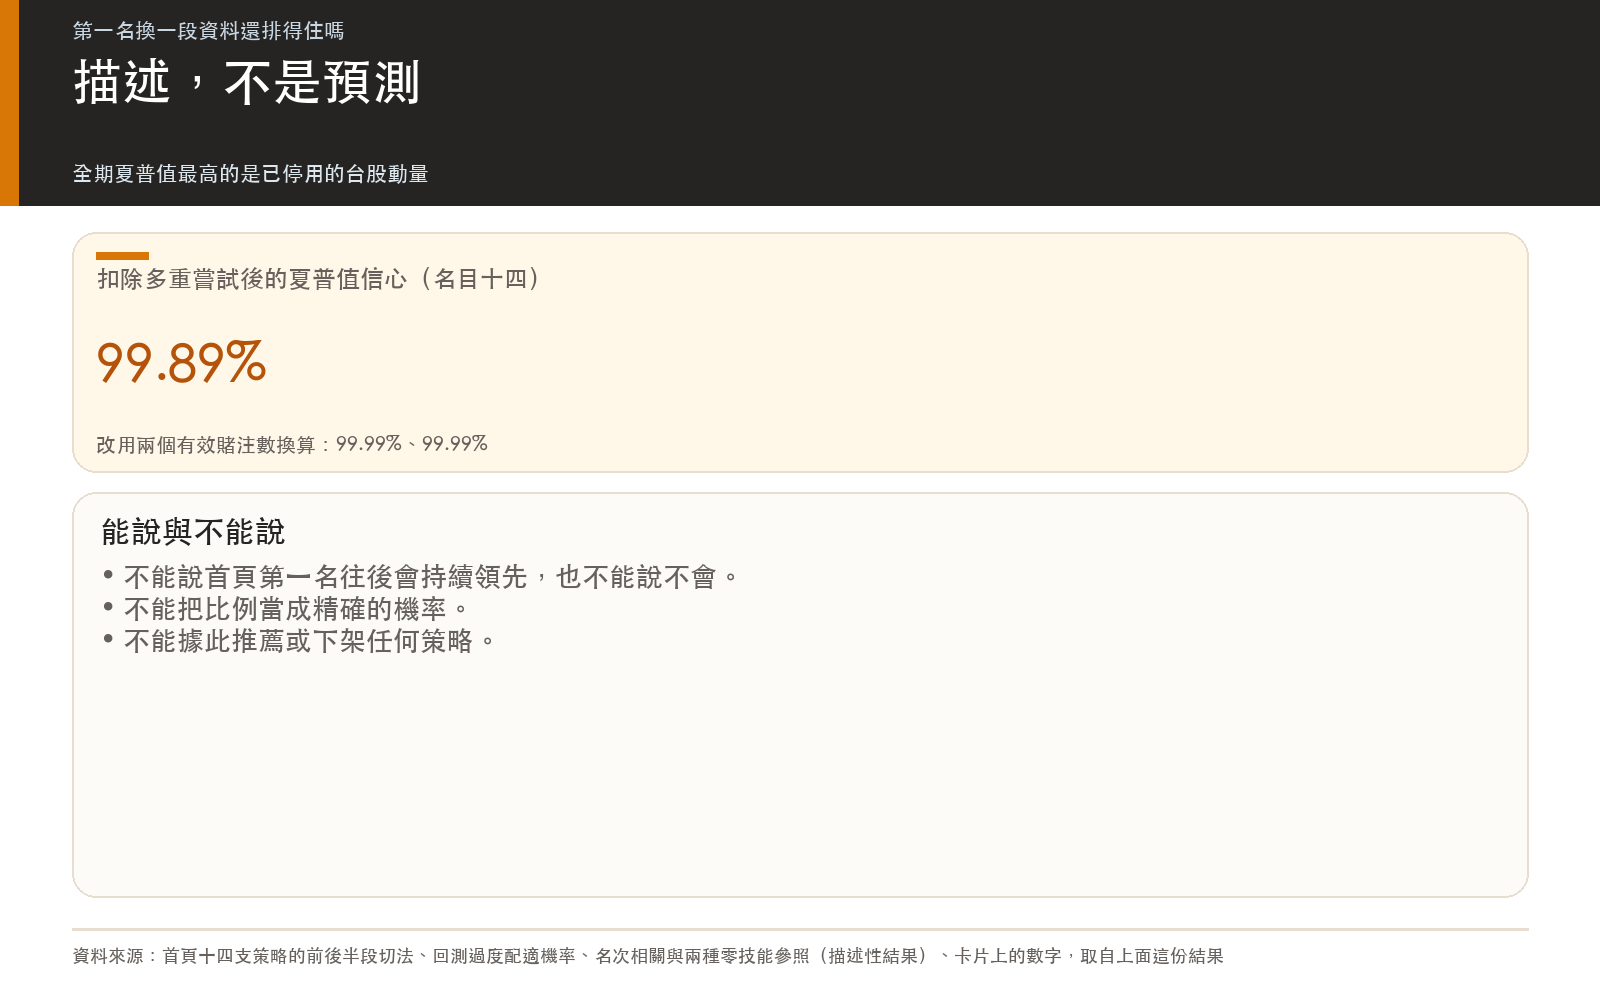
- 全期夏普值最高的是台股動量。這支策略在策略登記表上是停用狀態,只作紙上追蹤,它的高夏普值已被內部檢查判定為台股與美股收盤時間差造成的假象。扣掉多重嘗試之後,三種算法的夏普值信心都超過九成五(99.89%、99.99%、99.99%),這不改變上面的判定。
- 以上都是描述。它不預測首頁第一名往後會不會持續領先,也不據此推薦或下架任何策略。
這個檢驗在問什麼
首頁的十四張策略卡有排名,讀者很容易把第一名當成會繼續領先的那一支。問題在於,第一名可能只是前一段時間的運氣好。如果把資料換一段,原來的第一名掉到後段班,就表示「挑第一名」這個動作本身帶有過度配適的成分。
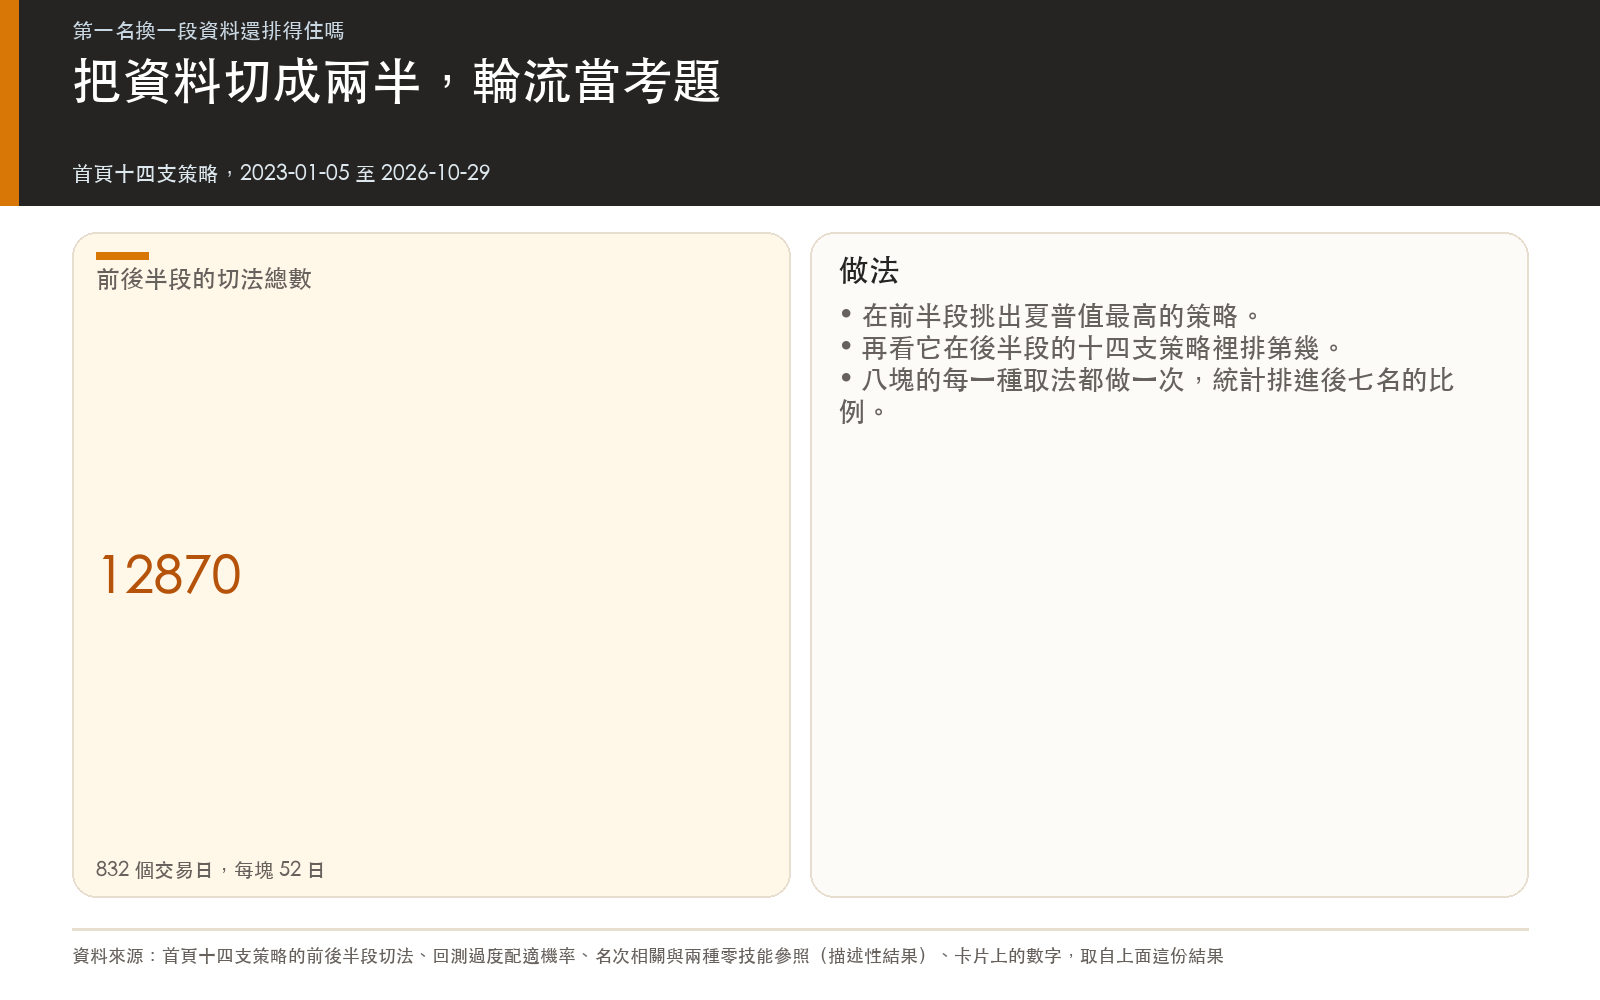
檢驗的做法叫組合對稱交叉驗證。先把共同交易日依時間順序切成十六塊,每塊 52 個交易日;從十六塊裡任取八塊當前半段,其餘八塊當後半段;在前半段挑出夏普值最高的策略,再看它在後半段十四支策略裡排第幾。八塊的取法共有 12,870 種,每一種都做一次。前半段第一名在後半段排進後七名的切法,占全部切法的比例,叫回測過度配適機率,簡稱 PBO。
這個量適合當成「切法的比例」來讀,不是精確的機率。純雜訊的資料,單一面板算出的 PBO 也會在很寬的範圍內變動,所以實際值必須與參照並列判讀。
夏普值是平均報酬除以報酬的波動,本文用日報酬計算,沒有年化。
另外兩個量也會用到:
- 名次相關。 十四支策略在前半段與後半段的夏普值名次,兩者的相關係數。每種切法算出一個值,本文報這 12,870 個值的平均。數字高,代表名次在後半段維持;數字接近零,代表前後半段的名次沒有關係。
- 扣除多重嘗試後的夏普值信心。 十四支裡挑最高的,夏普值本來就會比任選一支高一些。這個量問的是:全期最高的夏普值,是否高於「完全沒有技能時,十四支中最高者的期望值」。結果用機率表示,本文只報它有沒有超過九成五。
怎麼檢驗
資料。 首頁十四支策略的日報酬,取十四支都有報酬的共同交易日,從 2023-01-05 到 2026-10-29,共 844 個交易日。同一支策略在同一個交易日若有多列,依帳本順序連乘成一個報酬。
切法。 捨去最早的 12 個交易日,從 2023-02-06 起的 832 個交易日切成十六塊,每塊 52 日。
兩個零技能參照。 一個是純雜訊:十四個互相獨立、沒有任何技能的序列,各做 200 個面板。另一個保留相依結構:把十四支策略各自減去平均報酬,用相鄰日子成塊重抽樣(平均區塊 10 日,抽 200 個面板),保留各自的波動、自相關與策略之間的相關,但真實的夏普值全為零。兩個參照各自算出 PBO 與名次相關,取第五到第九十五百分位當範圍。實際值落在兩個範圍之內,就與零技能分不開;只有同時高過或低過兩個參照,才改判為有方向。
對照。 報結果之前,先在合成資料上跑三組對照,三組都通過才報。純雜訊的平均 PBO 是 49.70%,接近一半,名次相關的平均是 0.010;植入一個明顯的領先者,平均 PBO 降到 13.53%;十四支的夏普值等距分布時,名次相關的平均是 0.398。這表示方法分得出「完全沒有技能」與「有明確領先」。
分段。 平台沒有記錄每支策略的上架日,無法切成上架前與上架後。前半段與後半段都混有回填的資料,兩者都不是正向追蹤。
結果
回測過度配適機率與名次相關
| 量 | 實際值 | 純雜訊參照的範圍 | 保留相依結構的參照的範圍 |
|---|---|---|---|
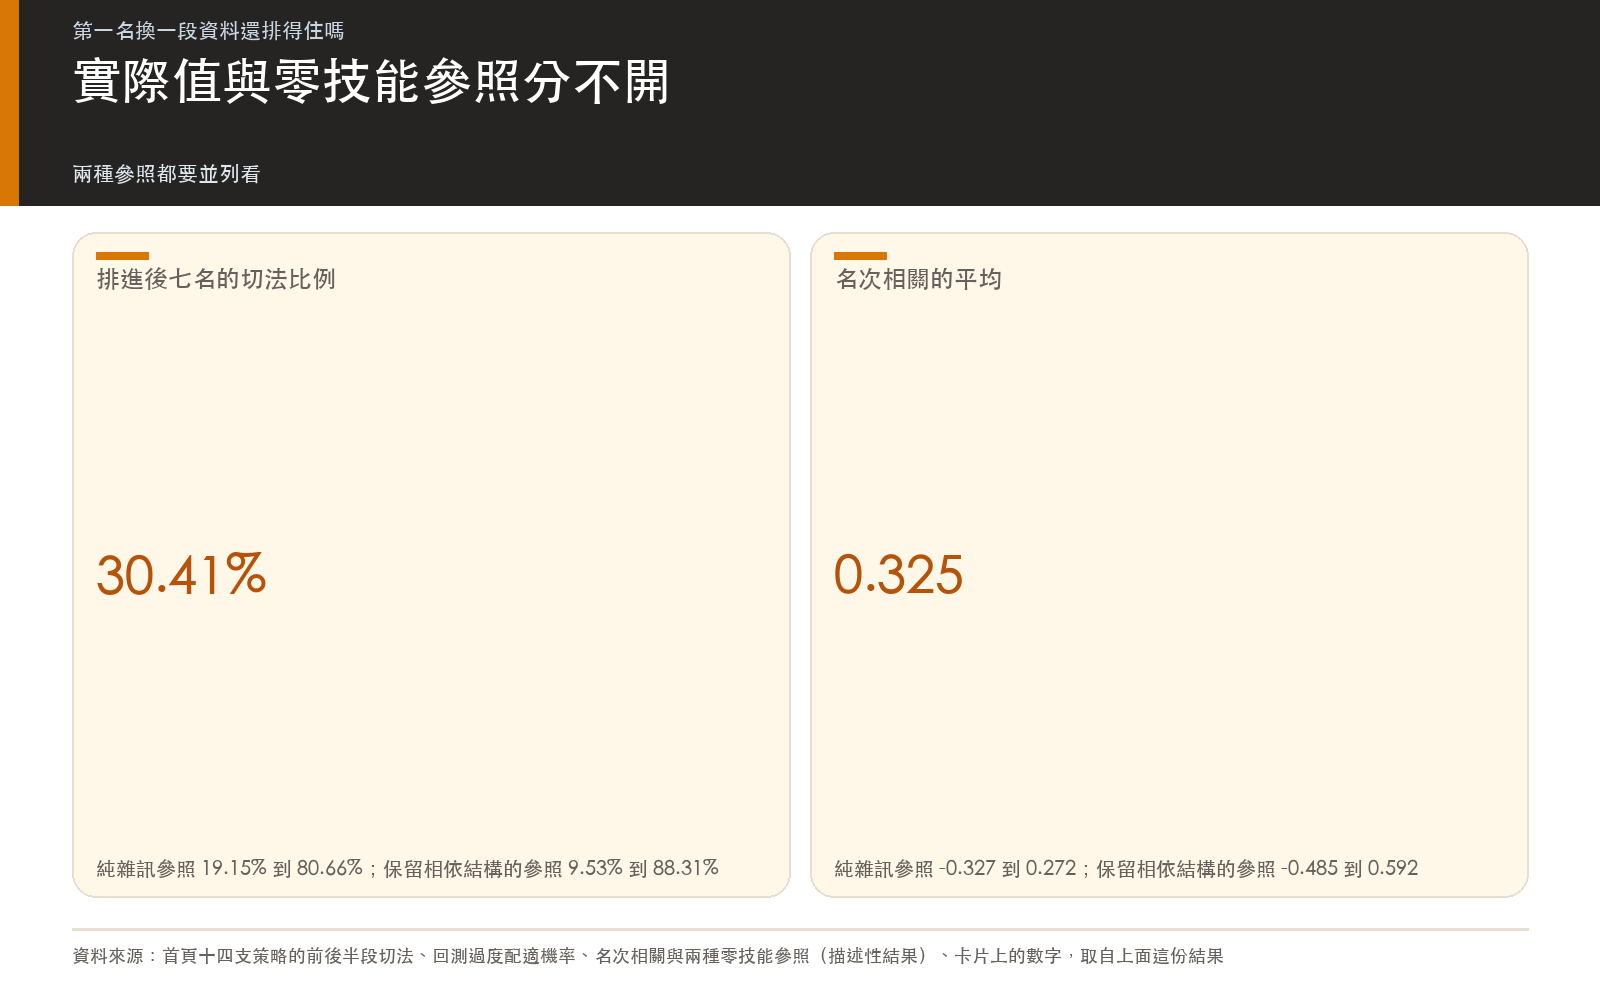
| 前半段第一名在後半段排進後七名的切法比例 | 30.41% | 19.15% 到 80.66% | 9.53% 到 88.31% |
| 前後半段的名次相關(平均) | 0.325 | -0.327 到 0.272 | -0.485 到 0.592 |
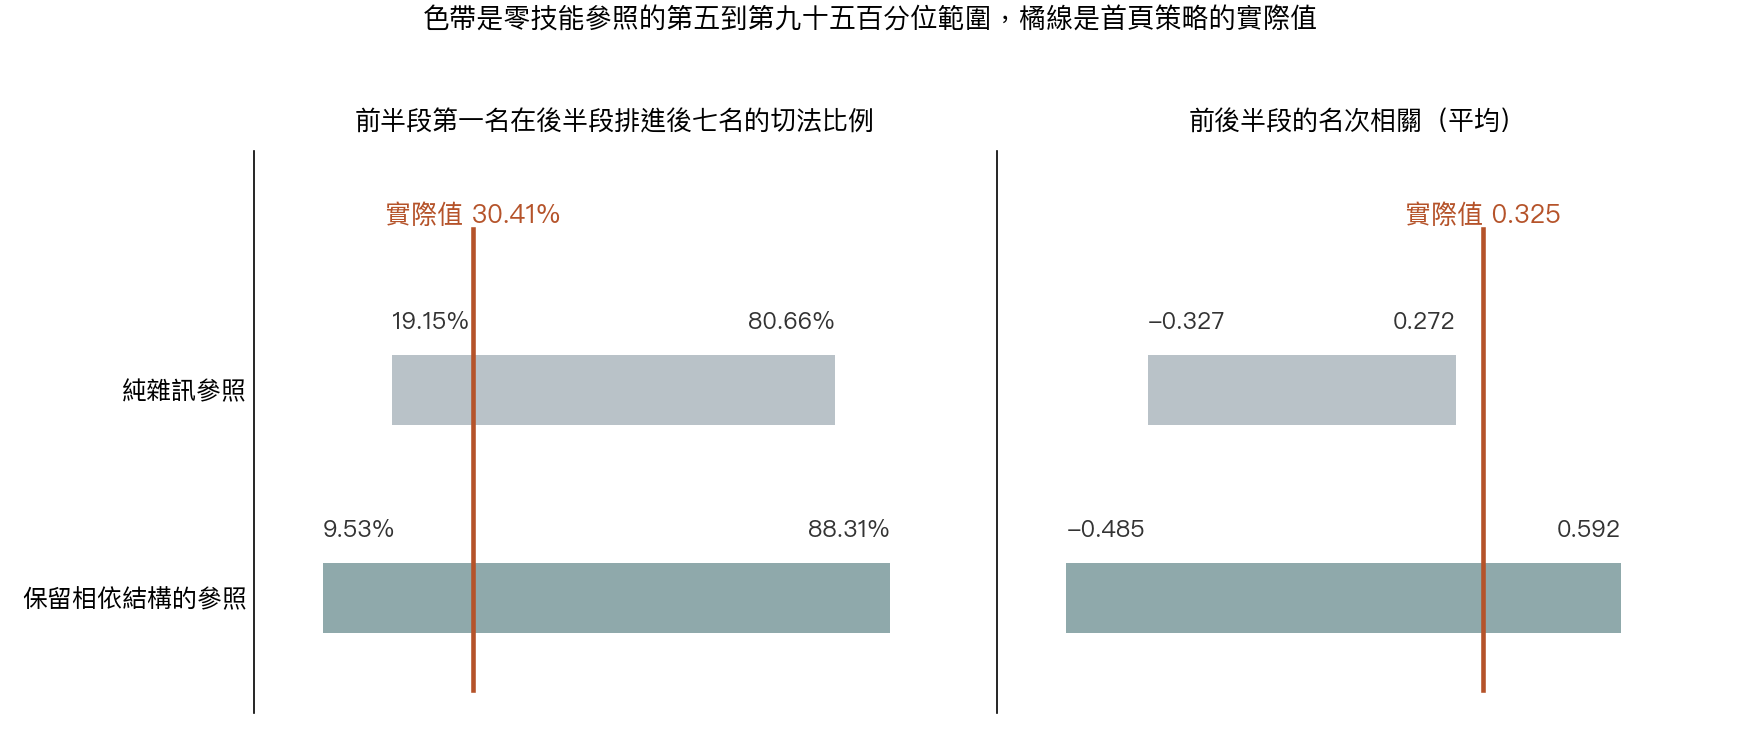
PBO 是 30.41%:12,870 種切法裡有 3,914 種,前半段第一名在後半段排進後七名。這比一半低,但零技能的參照本身也會落在差不多的範圍。純雜訊參照的範圍是 19.15% 到 80.66%,保留相依結構的參照範圍是 9.53% 到 88.31%,實際值在兩個範圍之內。
名次相關的平均是 0.325。純雜訊參照的範圍是 -0.327 到 0.272,實際值比上界高;保留相依結構的參照範圍是 -0.485 到 0.592,實際值在範圍之內。事先寫定的規則要求兩個參照同時越界才改判,所以結論仍是分不開。
十四支策略共用台股、美股與黃金這幾條資產腿,這種結構差異會讓名次在任何切法下都有一定程度的持續。名次持續,不等於策略有技能。
全期第一名與扣除多重嘗試後的夏普值信心
全期 844 個交易日裡,日頻夏普值最高的是台股動量。把試驗數取名目的十四,夏普值信心是 99.89%;改用另一份檢驗算出的兩個有效獨立賭注數(參與率與熵型,約三到四個)換算,兩個結果分別是 99.99% 與 99.99%。三個都超過九成五。
台股動量在策略登記表上是停用狀態,只作紙上追蹤。登記表的檢查結論是:這支策略以收盤價計算的高夏普值,來自無法捕捉的隔夜開盤跳空,是時差假象,不是可交易的優勢。所以夏普值信心超過九成五,只說明這個夏普值高於純運氣下的預期最大值,沒有說它能交易。
這個量與 PBO 問的是不同的問題。前者問全期第一名的夏普值夠不夠高,後者問前半段挑出的第一名在後半段排第幾。兩個結果並列報告,不互相推論。
哪些策略當選前半段第一名
| 策略 | 當選前半段第一名的次數 | 全期日頻夏普值 |
|---|---|---|
| 台股動量(停用) | 6,070 | 0.1555 |
| 台股混合槓桿 | 2,274 | 0.1435 |
| 恐慌加碼定期定額 | 2,259 | 0.1333 |
| 風險平價(SPY 加黃金) | 1,696 | 0.1215 |
| VIX 加景氣領先 | 258 | 0.1096 |
| VIX 倒數配置(SPY) | 218 | 0.1206 |
| VIX 條件槓桿 | 51 | 0.0908 |
| 慢速波動目標(SPY) | 32 | 0.1188 |
| 台灣波動目標 | 10 | 0.1215 |
| 自適應三階波動目標 | 2 | 0.0612 |
| SPY 與黃金對半 | 0 | 0.0938 |
| 全球波動目標加台灣時差(停用) | 0 | 0.0879 |
| 台日對半時差(停用) | 0 | 0.0645 |
| 保守型波動目標 | 0 | 0.0626 |
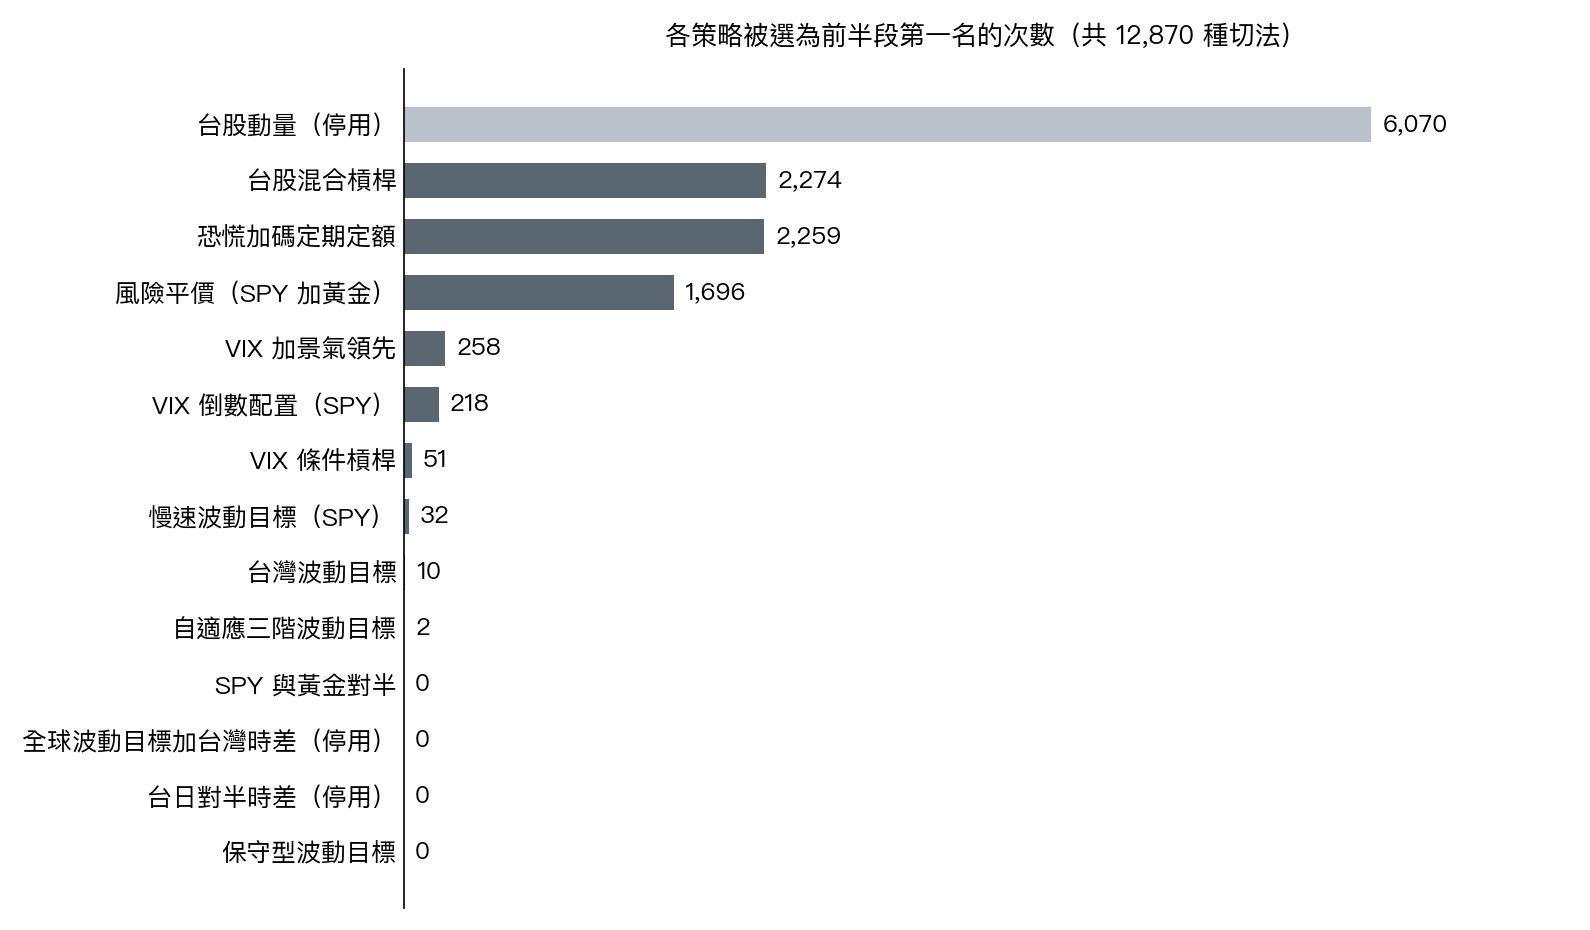
台股動量當選 6,070 次,台股混合槓桿 2,274 次,恐慌加碼定期定額 2,259 次;有四支從未當選,分別是 SPY 與黃金對半、全球波動目標加台灣時差、台日對半時差與保守型波動目標。當選次數集中在少數幾支,其中兩支台股策略合計超過一半。
這個集中現象與全期夏普值的高低一致:全期夏普值最高的兩支,都是台股策略。
能說與不能說
能說的。 從 2023-01-05 到 2026-10-29 的 844 個共同交易日,首頁十四支策略在前半段的第一名,有 30.41% 的切法在後半段排進後七名;這個比例與名次相關的平均(0.325),都與零技能參照分不開。
不能說的。 第一,不能說首頁第一名往後會持續領先,也不能說不會。第二,不能把 PBO 當成精確的機率。第三,不能據此推薦或下架任何策略。第四,不能把台股動量的夏普值信心超過九成五,讀成它有可交易的優勢。第五,不能把 PBO 比一半低,讀成上架流程沒有過度配適:十四支都是上架篩選後留下來的策略,被淘汰的候選不在樣本內。第六,不能把前半段當成回測、把後半段當成正向追蹤。
限制
- 描述性。 兩個零技能參照是描述用的對照,不是技能檢定。
- 存活者。 只有十四支,而且是上架篩選之後的存活者。
- 停用策略在內。 十四支裡有三支在策略登記表上是停用狀態:台股動量、全球波動目標加台灣時差、台日對半時差。任何以它們為第一名的數字,都不改變登記表的判定。
- 非盲。 題目的動機來自檢驗計畫凍結之前已經看過的首頁卡片夏普值,也看過前兩份相關檢驗(有效獨立賭注數與水下天數)的結果,並且已經預期全期第一名多半是台股腿策略。這是非盲的設計。
- 計畫與審查。 檢驗計畫在讀取任何一列報酬之前提交,分兩版;「凍結前沒有讀過報酬值」是作者自報,版本紀錄只能證明先後,不能證明讀取行為。計畫在估計之前沒有經過獨立審查,第一次獨立審查是估計之後的認證審查。
- 補充量。 預註冊之外還算了幾個補充量,沒有列為結論,本文不引用。
- 單一面板的變動。 純雜訊下單一面板的 PBO 變動很大,實際值只能與參照並列判讀。
資料與方法
- 資料:首頁十四支策略的日報酬,共同交易日 844 日;十四支策略都有報酬的日期才保留。
- 計算:832 個交易日切成十六塊,取八塊為前半段的全部 12,870 種切法;夏普值用日報酬、不年化;兩個零技能參照各取第五到第九十五百分位。
- 數字來源:本文的數字由程式從結果檔的具名欄位讀出,沒有手動轉抄。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊