想靠殖利率曲線的變化調整公債存續期間嗎?美國公債 1990-12 至 2026-10 樣本外檢驗:用公開殖利率資料,預測誤差比歷史平均多 2.7% 到 3.6%
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
想靠殖利率曲線的變化調整公債存續期間嗎?美國公債 1990-12 至 2026-10 樣本外檢驗:用公開殖利率資料,預測誤差比歷史平均多 2.7% 到 3.6%
手上有公債 ETF 的人,多半想過這件事:殖利率曲線一年下來變陡或變平了,要不要把部位換成長天期,或縮回短天期?把這種判斷做成固定規則,要整理資料、每月重算、換倉付成本。值不值得,看它能不能比最省事的做法猜得準。
最省事的做法是「歷史平均」:不看曲線,直接拿至今所有年份的公債超額報酬平均,當成下一年的預期。超額報酬指公債報酬減掉一年期短債的報酬。
訊號從哪來
Hoogteijling、Martens 與 van der Wel 在 2026 年《International Journal of Forecasting》的論文主張,該看殖利率的「變化」,別看殖利率的「水準」。期刊全文我們取不到,比對依據是作者 2022 年工作論文版的表 3,兩版摘要一字不差。
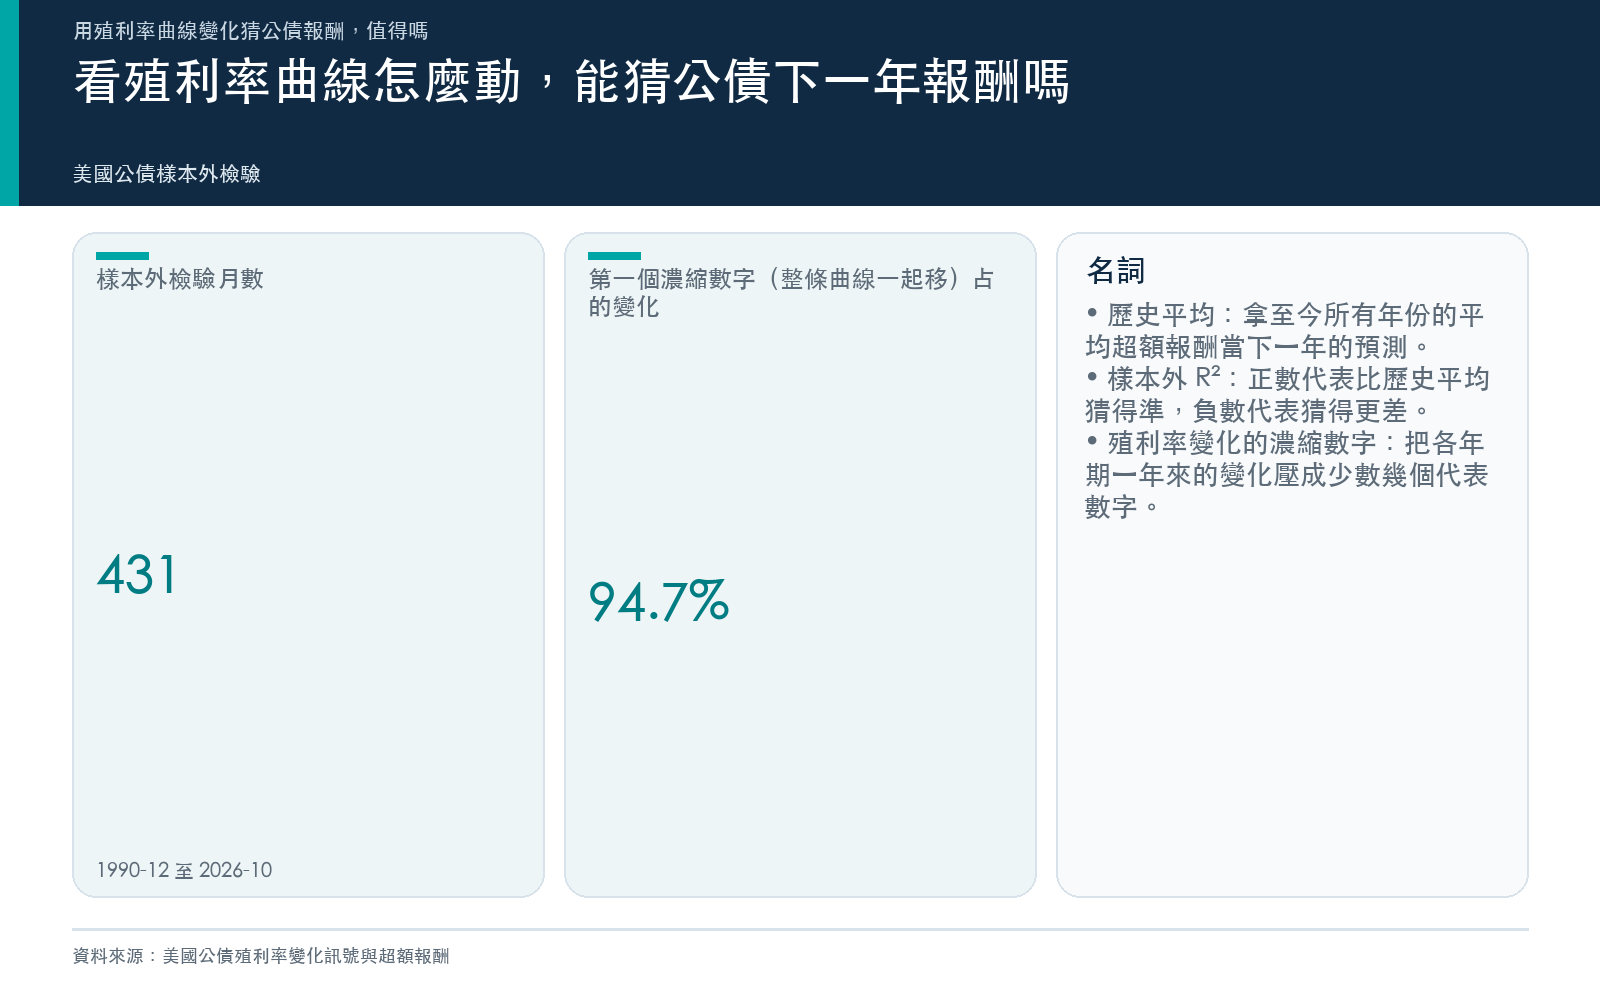
做法是把 1、2、3、5、7、10 年期公債過去 12 個月的殖利率變化,濃縮成 3 個數字,統計上叫主成分。以最後一次估計來看,第一個數字是整條曲線一起上移或下移,占全部變化的 94.7%;第二個是長短端差距拉開或收窄,占 4.9%;第三個是中段相對兩端鼓起或凹下,占 0.3%。接著用這 3 個數字去猜各年期公債接下來 12 個月的超額報酬。
怎麼檢驗
資料是 FRED(聖路易聯準銀行的公開資料庫)的美國公債固定期限殖利率,取月底值。每個月只用當時已經公布的資料重新估計,再去猜接下來 12 個月。第一筆被檢驗的報酬在 1990-12 實現,最後一筆在 2026-10,共 431 個月。
評分用「樣本外 R²」:把模型和歷史平均各自的預測誤差平方後加總來比。正 10% 表示模型的誤差比歷史平均少一成,負數表示比歷史平均還差。判定規則在算出任何結果之前就寫好並鎖定。
結果:公開資料上,誤差比歷史平均大
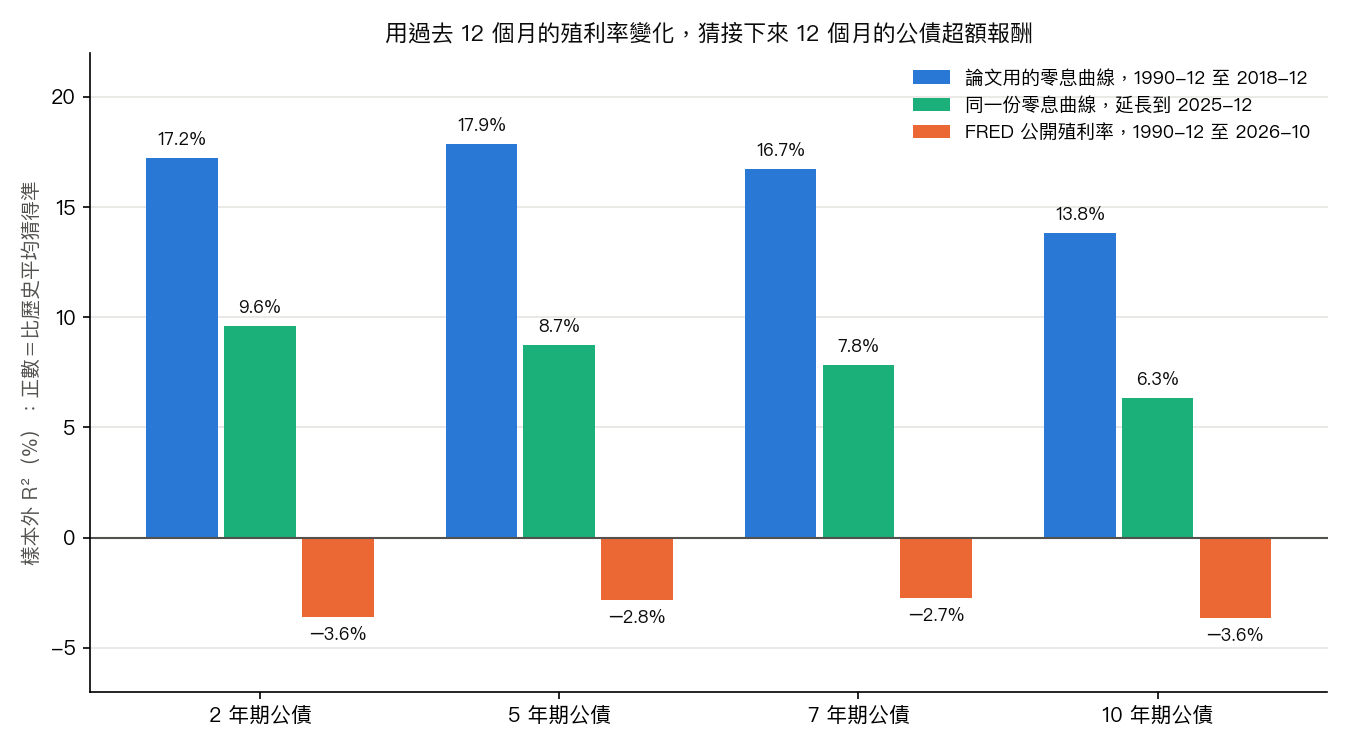
| 年期 | FRED 公開殖利率,看變化 | FRED 公開殖利率,看水準 | 論文用的零息曲線,1990-12 至 2018-12 | 同一份零息曲線,延長到 2025-12 | 論文自報 |
|---|---|---|---|---|---|
| 2 年 | −3.6% | −69.0% | 17.2% | 9.6% | 17.7% |
| 5 年 | −2.8% | −65.2% | 17.9% | 8.7% | 18.8% |
| 7 年 | −2.7% | −64.3% | 16.7% | 7.8% | 17.2% |
| 10 年 | −3.6% | −65.4% | 13.8% | 6.3% | 14.4% |
表中數字都是樣本外 R²,報酬持有 12 個月。
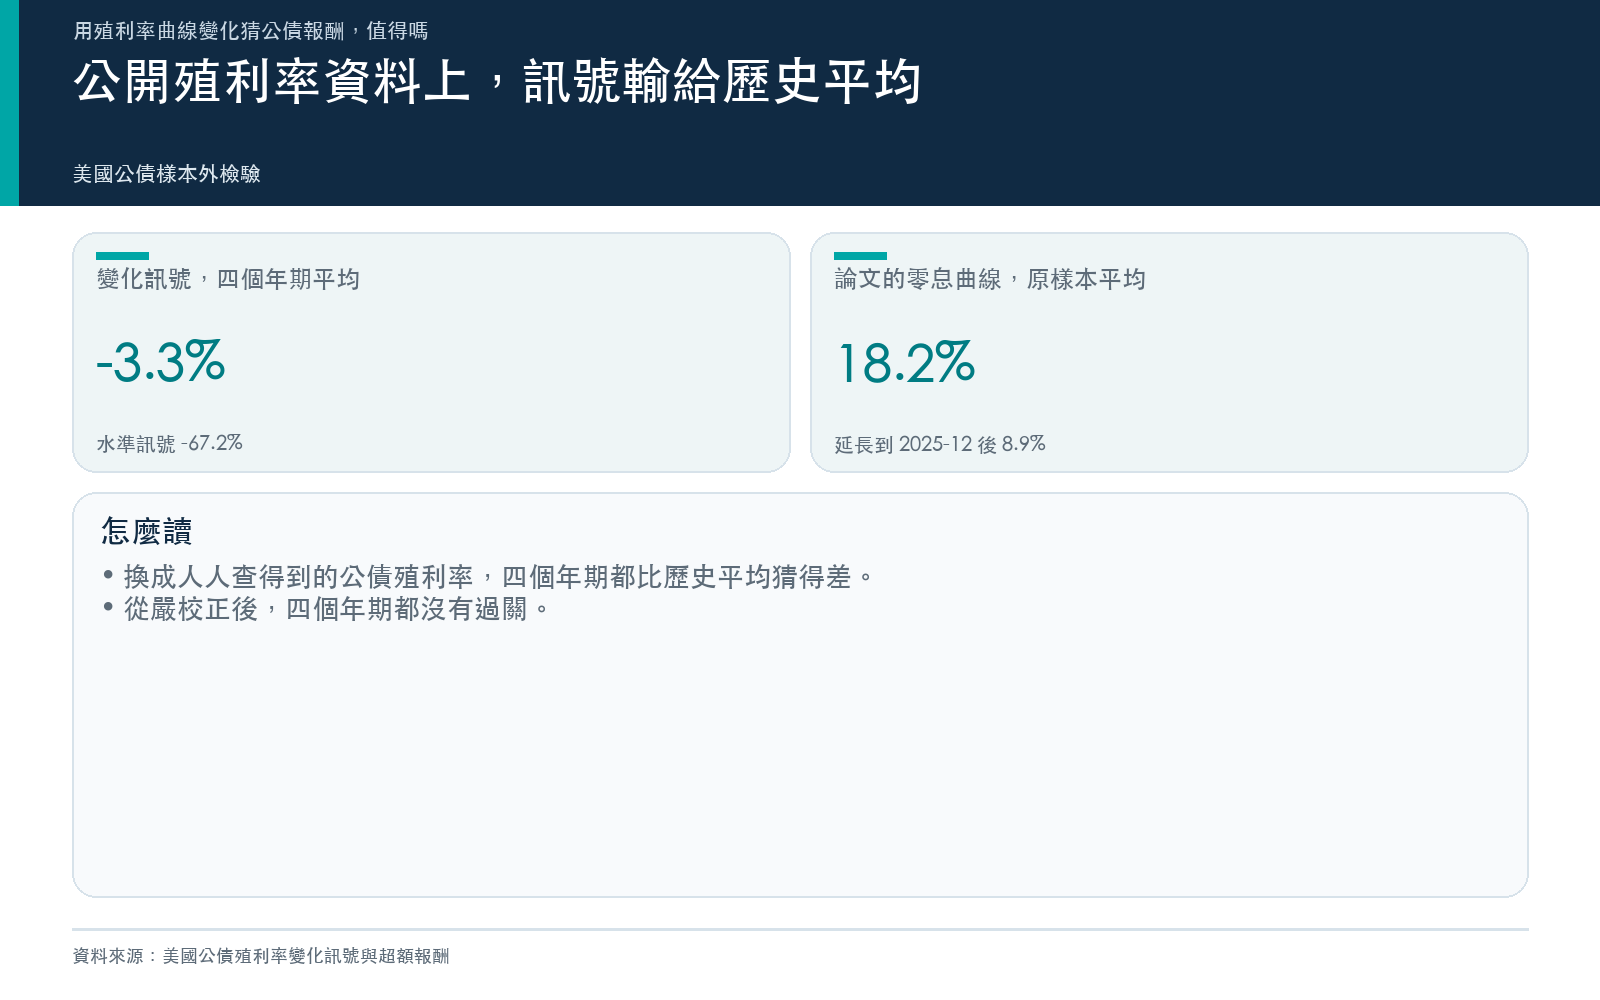
看變化的版本,4 個年期都落在 −2.7% 到 −3.6%,預測誤差都比歷史平均大。單看一個年期,有 3 個年期勉強跨過常用的 5% 統計門檻;這次一起檢查的問題共有 9 個,放在一起從嚴校正後,4 個年期的數值都是 0.296,離 0.05 的門檻很遠。
看水準的版本錯得更多,誤差比歷史平均多出六成以上。看變化的確比看水準好,但這個差距在校正後也不夠確定(校正後數值 0.092)。
換回論文的資料,結果重現得出來
同一套程式改用論文的 Liu–Wu 零息殖利率曲線,期間對齊論文(報酬實現於 1990-12 至 2018-12,共 337 個月),4 個年期的樣本外 R² 是 13.8% 到 17.9%,跟論文自報的 14.4% 到 18.8% 差不到 1 個百分點。
把同一份資料延長到 2025-12(共 421 個月),以各年期平均報酬計算的樣本外 R² 從 18.2% 降到 8.9%,約剩原來的 49%。訊號還在,力道少了一半。
我自己最在意表裡第二欄和第四欄的落差。兩份殖利率資料在月底的水準幾乎一樣,同一套程式換一份資料,結論就翻面。
落差出在哪裡(非事前登錄)
這一節是看到主結果之後才加做的拆解,非事前登錄,只能當描述。
FRED 的是附息票債券的平價殖利率,Liu–Wu 是從債券價格重建的零息曲線。把「算訊號的曲線」和「要猜的報酬」拆開互換:用 Liu–Wu 算訊號、猜 FRED 算出的報酬,平均樣本外 R² 是 7.4%;反過來用 FRED 算訊號、猜 Liu–Wu 的報酬,只剩 0.1%。預測力跟著算訊號的那份曲線走。可能的原因是第二、第三個濃縮數字(合計約占變化的 5%)在兩種曲線上長得不一樣,這點還沒有正式檢驗,要拿另一條獨立的零息曲線另外登錄再測。
切開時間看
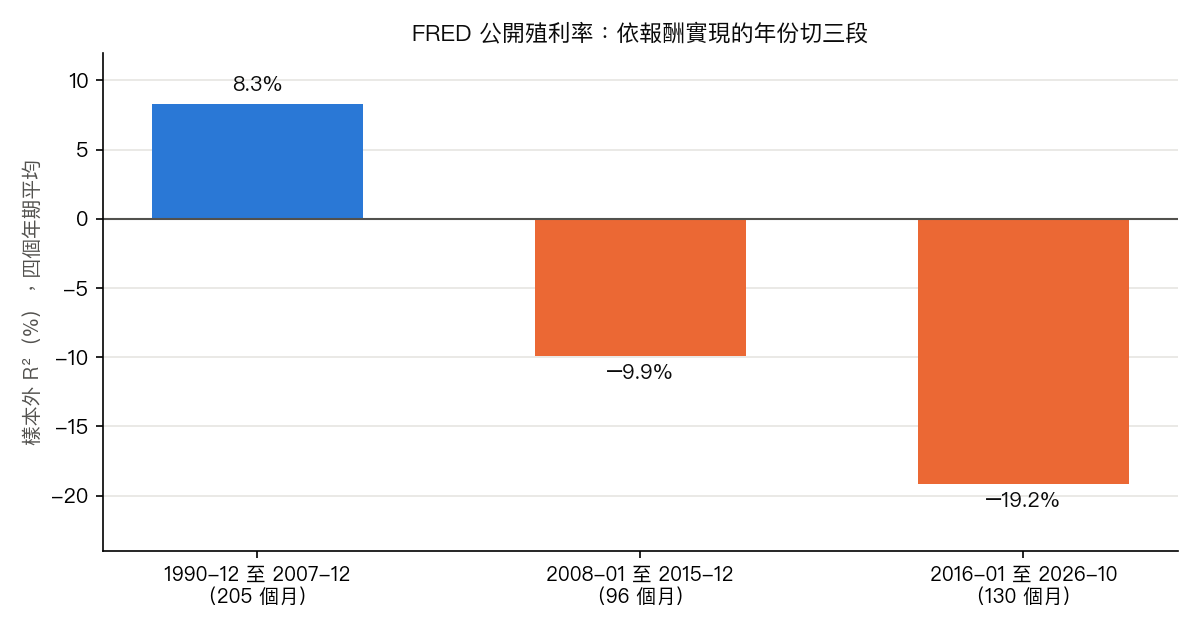
FRED 資料依報酬實現的年份切成三段,以各年期平均報酬來看:1990-12 至 2007-12 的 205 個月還有 8.3%,2008-01 至 2015-12 的 96 個月是 −9.9%,2016-01 至 2026-10 的 130 個月是 −19.2%。越後段越差。
我們也拿 SHY、IEI、IEF、TLT 這 4 檔美國公債 ETF 扣掉短期國庫券 ETF(BIL)後的月報酬來試,2012-06 至 2026-10 共 173 個月,沒有一檔同時做到比歷史平均準、統計上也站得住。這段樣本短,只當參考。
對持有公債的人有什麼用
- 不必每月盯著曲線變化去拉長或縮短存續期間。 用公開殖利率資料照這套方法做,在 1990-12 至 2026-10 的樣本裡沒有贏過「什麼都不看、用歷史平均」。整理資料、每月重算、來回換倉的功夫和成本可以省下。
- 用曲線當下的高低和形狀去猜,錯得更多。 看水準的版本,誤差比歷史平均多出 64.3% 到 69.0%。
- 讀到「某個訊號能預測公債報酬」時,先問用的是哪份資料、期間到哪一年。 這個訊號在原論文的資料和期間成立,換成一般人查得到的資料、延長到 2026-10,就看不出來了。
- 這裡猜的是報酬的平均水準。 公債價格會波動多大、風險會變高或變低,這份研究沒有回答。
判定規則、資料檔與程式都已鎖定存檔,文中每個數字由腳本從結果檔讀出,兩張圖也由同一支腳本畫出。
這是描述過去資料的研究,不是投資建議。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊