首頁十四張策略卡,有效獨立的賭注只有 3.02 到 4.20 個(日報酬)、2.37 到 3.49 個(週報酬),遠低於十四
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
先看結論
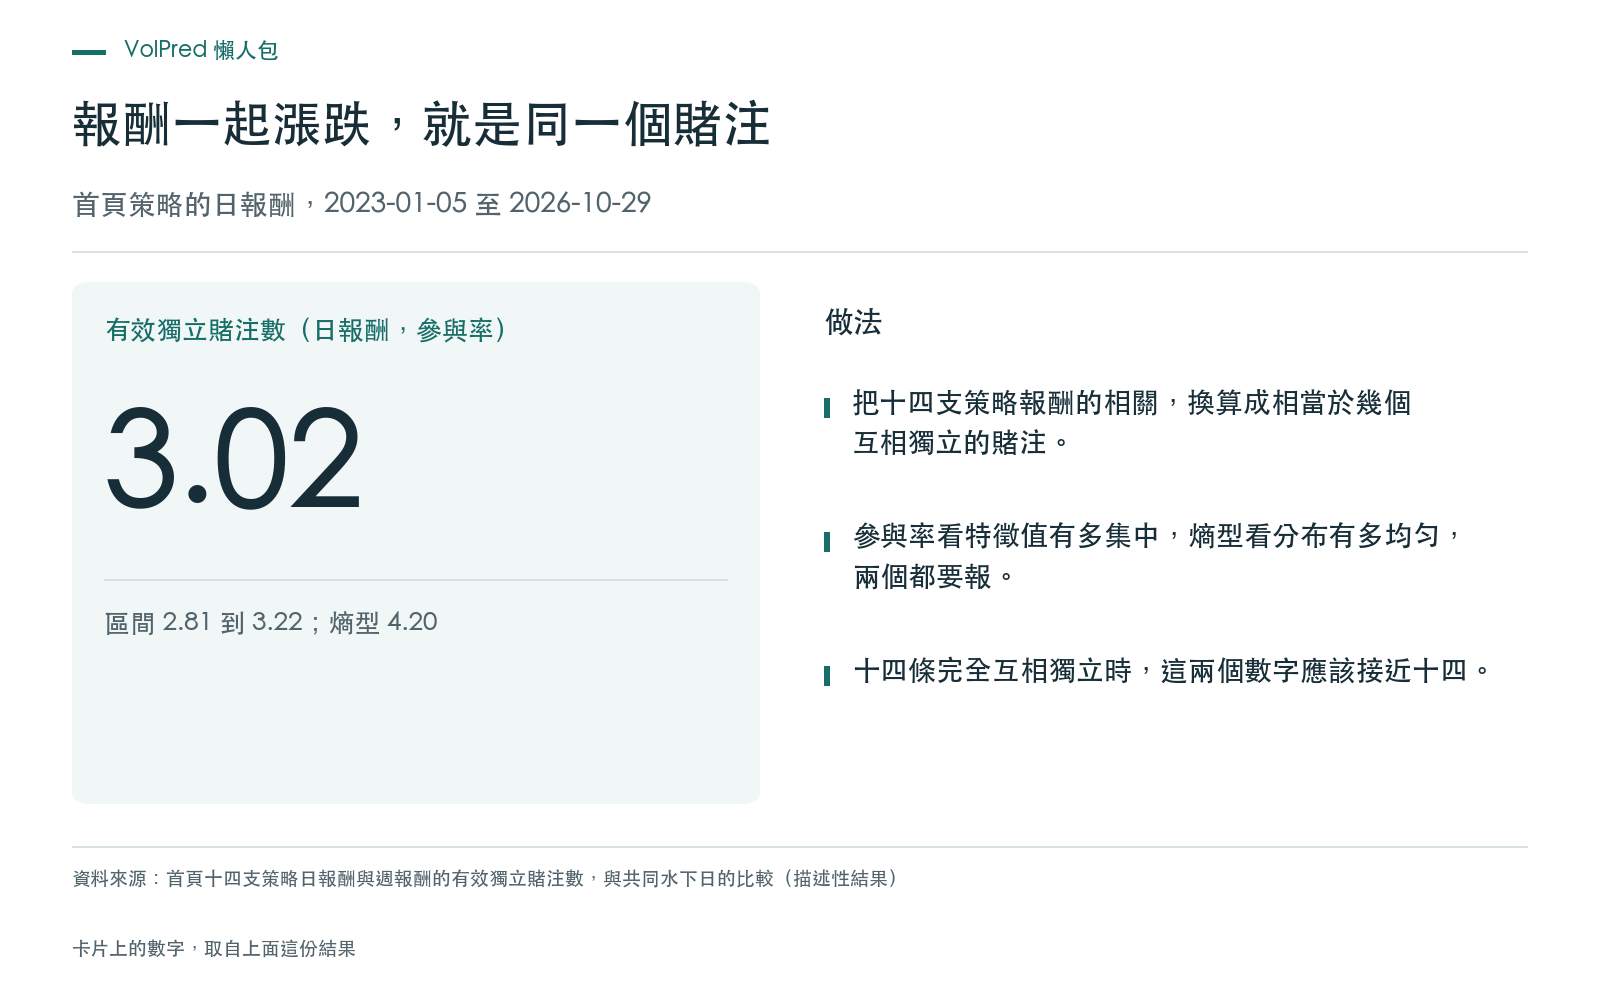
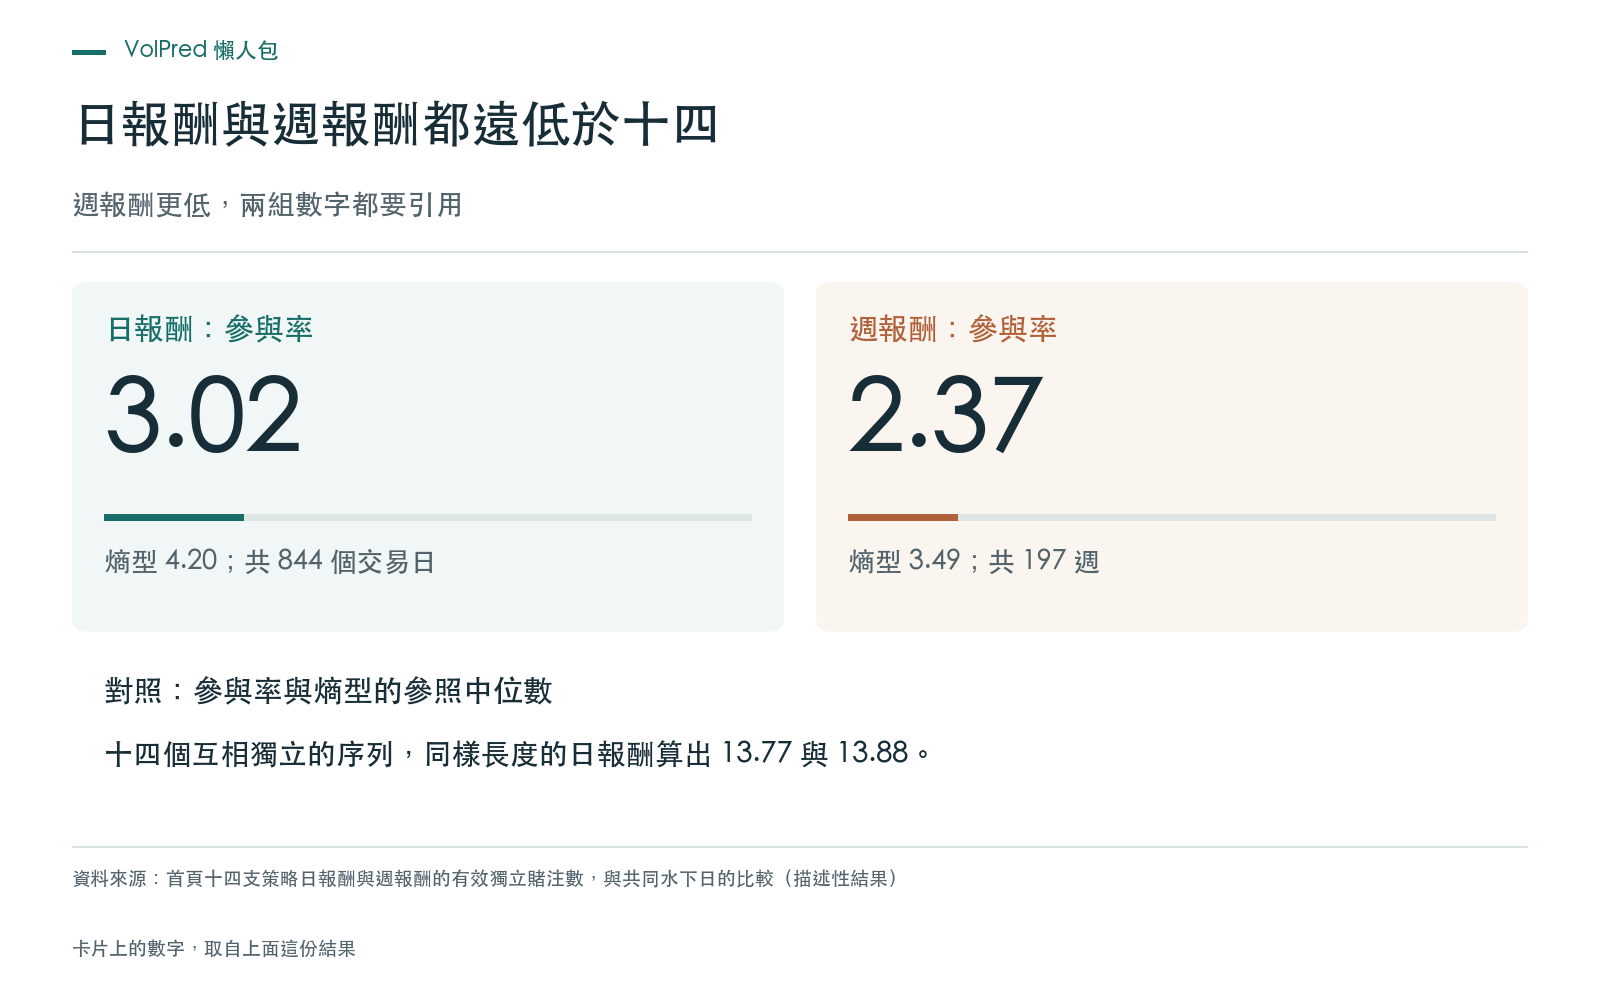
- 首頁有十四支策略,但它們的日報酬高度相關。把相關結構換算成「有效獨立賭注數」,有兩種算法:參與率是 3.02,熵型是 4.20,遠低於十四。換成十四個互相獨立、長度相同的序列,這兩個數字的中位數是 13.77 與 13.88。
- 換成週報酬,數字更低:參與率 2.37,熵型 3.49。日報酬與週報酬要並列看。台股與美股的收盤時間不同步,日報酬的相關可能被壓低,使日報酬算出的數字偏高;這一點本文沒有檢定。
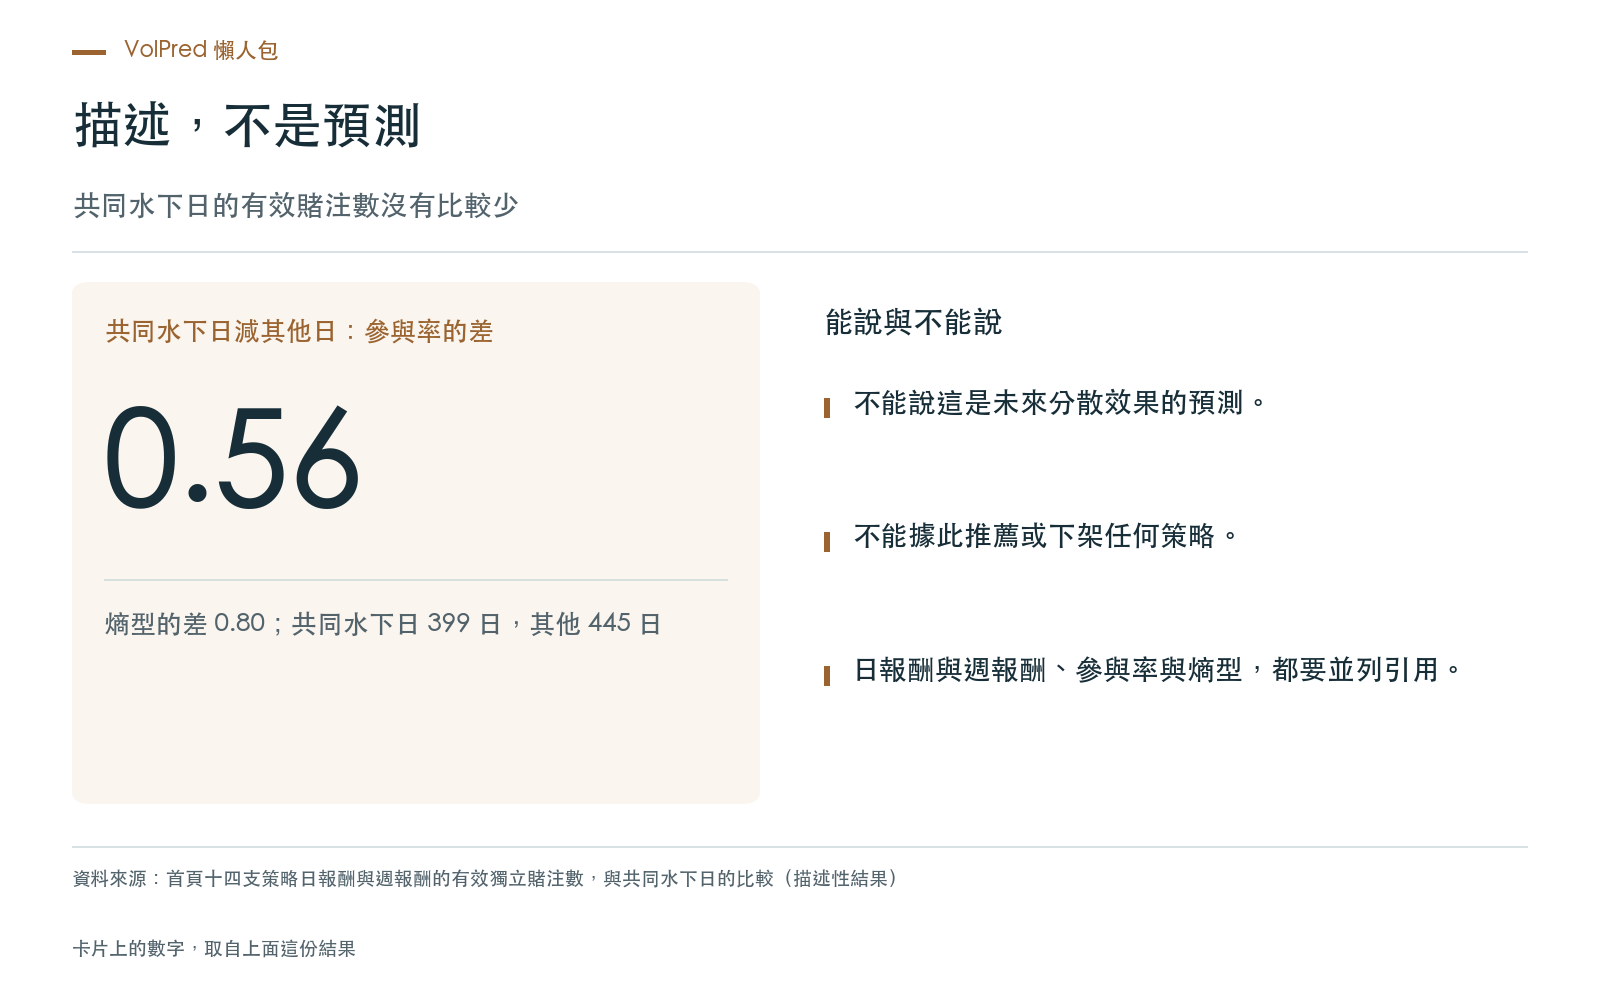
- 在「共同水下日」,也就是十四支裡至少七支都已經二十一個交易日以上沒有創新高的日子,有效獨立賭注數沒有比其他日子少:差是 0.56(參與率)與 0.80(熵型),都是正的。
- 這些都是描述。它不預測未來的分散效果,也不據此推薦或下架任何一支策略。
什麼是有效獨立賭注數
十四張策略卡看起來像十四個選擇。但如果它們的報酬大多一起漲、一起跌,實際上押的是同一個賭注。兩個極端:十四條報酬互相獨立,等於十四個賭注;十四條報酬一模一樣,只等於一個。
有效獨立賭注數,就是把策略之間的相關,換算成「相當於幾個互相獨立的賭注」。做法是先算十四支策略報酬的相關矩陣,再看它的特徵值。特徵值可以想成相關結構裡的十四個方向,每個方向吸收多少變異,總和固定是十四。第一個特徵值若吸收了大半,表示大部分策略往同一個方向動。
常見的換算有兩種。參與率看特徵值有多集中,越集中數字越小;熵型看特徵值分布有多均勻,比較不受最大的那一個影響。兩者回答的問題略有不同,所以本文都報,也不挑較高或較低的那個引用。
怎麼檢驗
資料。 首頁十四支策略的日報酬,取十四支都有報酬的共同交易日,從 2023-01-05 到 2026-10-29,共 844 個交易日。同一支策略在同一個交易日若有多列,依帳本順序連乘成一個報酬:這樣的情形有 69 組,多餘的列有 107 個;連乘前後的共同日期都是 844 日。
週報酬。 把每支策略同一週的日報酬連乘成週報酬,只保留十四支策略都有報酬的週,共 197 週;跨越分段日的 1 週剔除。
區間。 以相鄰日子成塊重抽樣(平均區塊十日)一萬次,取中間九成五的範圍。這是特徵值函數的重抽樣百分位,有偏,只用來描述不確定的大小。
獨立參照。 十四條序列各自在時間軸上循環平移,保留各自的走勢、拆掉彼此的同步,算出同樣長度的資料在兩個量上的中位數。這條底線讓讀者知道,「十四個互相獨立」在這樣的資料長度下,實際會算出多少。
對照。 十四個互相獨立的常態序列,長度同為 844,算出參與率 13.85、熵型 13.93,接近十四。另一個對照把序列分成兩塊、塊內高度相關,算出參與率 2.37(理論值 2.39)與熵型 3.08(理論值 3.12),也與理論值相符。兩個對照都通過。
分段。 平台沒有記錄每支策略的上架日,無法把資料切成上架前與上架後。本文改用回填封存資料的日期當分界:前段 701 日,前向段 143 日。前段是回填的資料,不等於回測;前向段也不等於正向追蹤。
結果
日報酬與週報酬
| 資料 | 觀測數 | 參與率[區間] | 熵型[區間] | 第一特徵值占比 | 十四個獨立序列的參照:參與率/熵型 |
|---|---|---|---|---|---|
| 日報酬,全期 | 844 | 3.02 [2.81, 3.22] | 4.20 [3.87, 4.47] | 0.49 | 13.77/13.88 |
| 日報酬,前段 | 701 | 3.09 [2.84, 3.31] | 4.28 [3.90, 4.57] | 0.48 | 13.74/13.87 |
| 日報酬,前向段 | 143 | 2.69 [2.39, 2.94] | 3.63 [3.17, 3.94] | 0.52 | 12.62/13.26 |
| 週報酬,全期 | 197 | 2.37 [2.14, 2.62] | 3.49 [3.17, 3.76] | 0.61 | 12.97/13.45 |
| 週報酬,前段 | 164 | 2.44 [2.16, 2.73] | 3.59 [3.21, 3.88] | 0.60 | 12.74/13.33 |
| 週報酬,前向段(不作結論) | 32 | 1.95 [1.59, 2.38] | 2.72 [2.20, 3.16] | 0.69 | 8.85/10.52 |
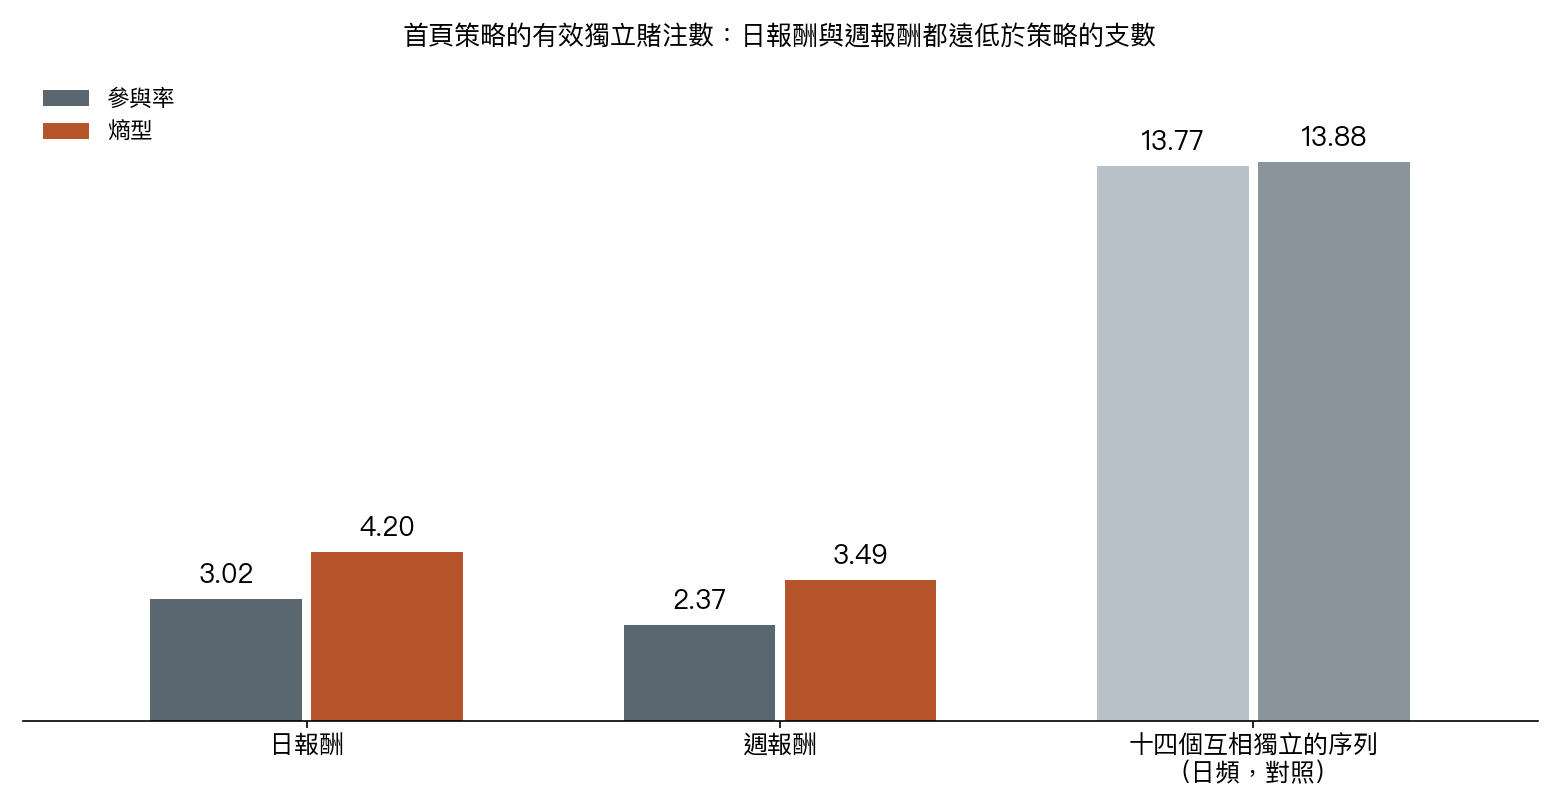
日報酬全期的參與率是 3.02(區間 2.81 到 3.22),熵型是 4.20(區間 3.87 到 4.47),第一個特徵值占總變異的比例是 0.49。十四個互相獨立的序列,在同樣長度下算出 13.77 與 13.88,所以首頁策略的數字不是資料太短造成的雜訊底線。
週報酬全期的參與率是 2.37,熵型是 3.49,都比日報酬低。這與台股、美股收盤不同步會壓低日報酬相關的想法一致,不過本文沒有檢定這一點,所以日報酬與週報酬兩組數字都要引用。
前向段的日報酬數字(2.69 與 3.63)比前段(3.09 與 4.28)低,但前向段只有 143 日,區間較寬,兩段的區間互相重疊,獨立參照的中位數也較低(12.62)。這裡不下兩段有差別的結論。週報酬的前向段只有 32 週,少於十四支策略數的三倍(四十二),本文標為不作結論,表中只列出數字供對照。
特徵值
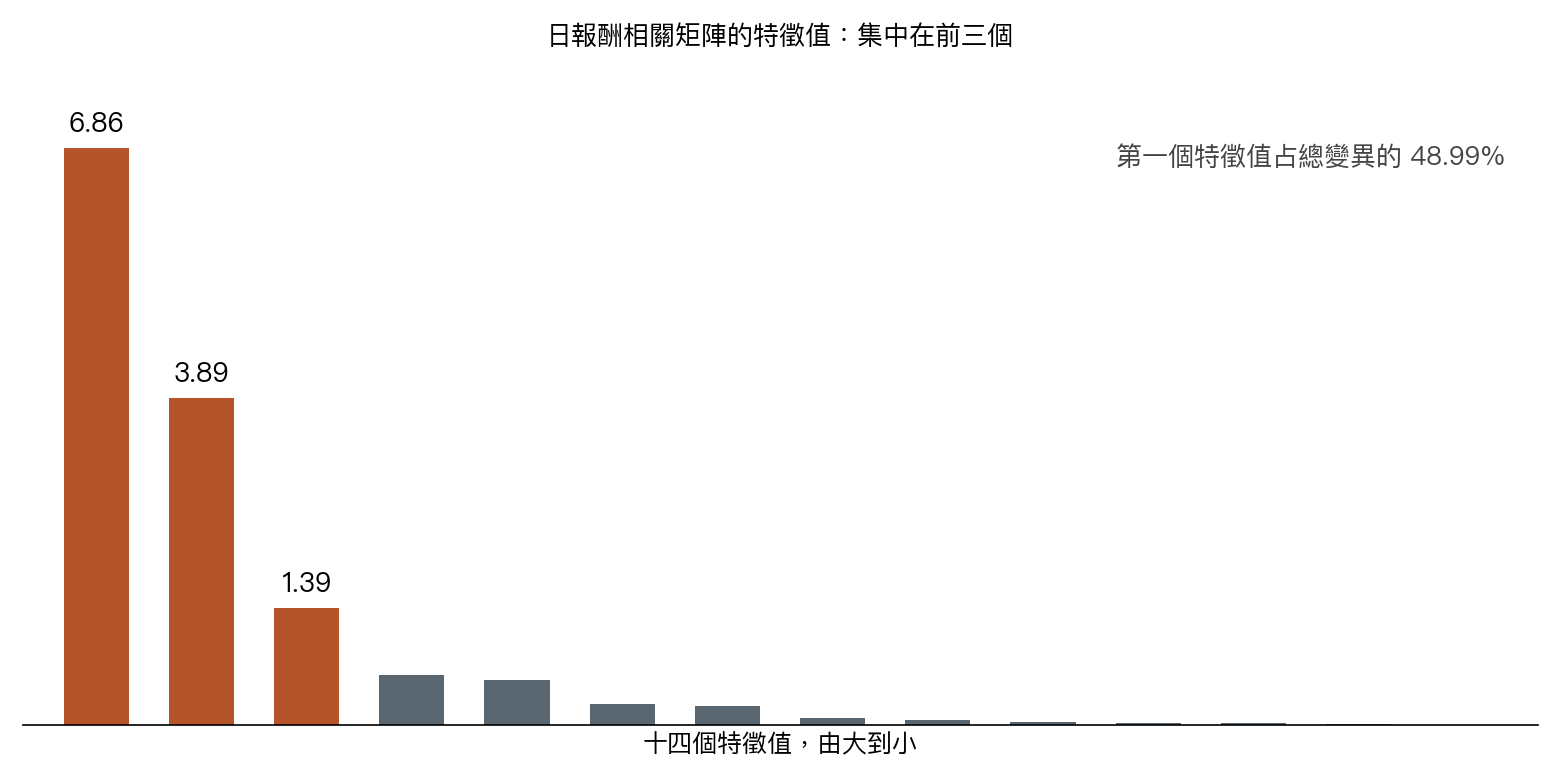
前三個特徵值是 6.86、3.89 與 1.39,合計占總變異的八成以上,第一個特徵值就占 48.99%。這是探索性的描述:預註冊沒有登記任何載荷門檻或分組規則,本文不據載荷把策略分組。多支策略持有同一檔美股或黃金,是已知的組成事實,不是這份計算的發現。
共同水下日
水下天數,是策略的淨值距離上一次創新高已經過了幾個交易日。共同水下日的定義寫在看到結果之前:十四支裡至少七支,水下天數都在二十一個交易日以上。符合的日子有 399 日,其他有 445 日,其中共同水下日有 93 日落在 143 日的前向段。
共同水下日算出的有效獨立賭注數,減去其他日子算出的,差是 0.56(參與率)與 0.80(熵型),都是正的:共同水下日的有效賭注數,沒有比其他日子少。
把共同水下日的位置在時間軸上循環平移八百四十三次,平移後的差小於或等於實際差的比例,是 98.58%(參與率)與 98.22%(熵型)。這個比例只作描述,不作檢定。共同水下日由報酬選出,高波動期間的樣本相關會機械性上升,條件相關有偏,這個偏誤使共同水下日的有效數偏低;循環平移的參照保留水下日的天數與連續段結構,只吸收樣本數的差異,不吸收報酬本身的相依,也不校正這個選擇偏誤。所以這個差不能解讀成相關結構改變。
能說與不能說
能說的。 從 2023-01-05 到 2026-10-29 的 844 個共同交易日,首頁十四支策略的日報酬,相當於約三到四個獨立的賭注(參與率 3.02、熵型 4.20),週報酬更少(2.37 與 3.49),都遠低於十四。
不能說的。 第一,不能說這是對未來分散效果的預測:這是歷史報酬相關結構的描述。第二,不能據此推薦或下架任何策略。第三,不能只引用其中一個數字:參與率與熵型要並報,日報酬與週報酬要並列。第四,不能把共同水下日的差讀成相關結構改變。第五,不能把前段當成回測、把前向段當成正向追蹤。
限制
- 描述性。 沒有假說檢定;區間是特徵值函數的重抽樣百分位,有偏。
- 收盤不同步。 日報酬的相關可能受台股與美股收盤不同步影響而偏低,使日報酬的有效數偏高;本文沒有檢定。
- 兩種算法。 參與率與熵型必須並報。
- 非盲。 題目的動機來自檢驗計畫凍結之前已經看過的首頁卡片數字,也看過前一份相關檢驗的數字;這是非盲的設計。
- 計畫與審查。 檢驗計畫在讀取任何一列報酬之前提交,分兩版;「凍結前沒有讀過報酬值」是作者自報,版本紀錄只能證明先後,不能證明讀取行為。計畫在估計之前沒有經過獨立審查,第一次獨立審查是估計之後的認證審查。
- 估計後的程式校正。 認證審查指出,熵型的算式與計畫的寫法不同;兩者在數學上相等,但浮點運算的末位不同。程式已改回計畫的寫法並重跑,只有熵型相關數字的末位變動,結論不變。
- 範圍。 只有首頁十四支策略的歷史報酬;首頁是否加入「有效獨立策略數」不在本文範圍。
資料與方法
- 資料:首頁十四支策略的日報酬,共同交易日 844 日,週報酬 197 週;十四支策略都有報酬的日期才保留。
- 計算:相關矩陣的特徵值換算成參與率與熵型兩個有效數;區間用相鄰日子成塊重抽樣,獨立參照用各序列各自循環平移。
- 數字來源:本文的數字由程式從結果檔的具名欄位讀出,沒有手動轉抄。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊