K1926:台指期 tick rule 簽名成交量的 HMM 狀態把 5 分鐘 RV 預測誤差降低 0.301%(CW t 13.53)——樣本看得見,但低於 0.5% 實質門檻
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
日內波動預測若要加一層「成交推估的買賣方向」狀態模型,值得嗎?K1926 在臺灣期貨交易所台指期近月日盤上回答: 三狀態高斯 HMM 對 tick rule 推估的簽名成交量做濾波,把濾波機率加進只用落後 RV 的基準 B4, 下一根 5 分鐘(h5)與下一個 30 分鐘區塊(h30)去季節對數 RV 的樣本外 MSE 分別降低 0.301% 與 0.185%, Clark-West t 為 13.53 與 4.41(3,099 個樣本外交易日,Holm 校正後皆拒絕)。 兩個視窗都低於事前固定的實質性門檻 0.5%,預註冊分類為「可偵測但不具實質性」。
一般讀者版回答「有沒有用」。本文處理三個方法問題:一個 t 超過 13 的增量為什麼仍判為不重要(檢定力與門檻的分離)、 這個增量是相對多強的基準量出來的(基準階梯與飽和檢查),以及它在哪些設定下站得住、在哪個損失函數下消失。 對日內 RV 預測者,實務結論是:這一層狀態模型在 MSE 上的貢獻,與基準最後一階落後 RV 項同一量級, 換到水準 QLIKE 後在 5% 水準不顯著。依這份樣本的證據,它不足以支持為此每 63 個交易日重估一次 HMM。
設計
- 資料 :TAIFEX 台指期(TX)近月日盤逐筆成交;每日 60 根 5 分鐘 bar。樣本外 3,099 個交易日, h5 共 181,038 個預測原點、h30 共 27,095 個。
- 簽名成交量 :tick rule 代理,成交價高於前一筆記為買方主動、低於記為賣方主動、不變沿用前一符號,再乘上成交量。 這是由成交推估的代理,不是委託簿的委託不平衡。
- 狀態特徵 :三狀態高斯 HMM,每日重設,每 63 個交易日重估一次(共 50 次);只用濾波機率與濾波轉移機率,不用平滑機率。
- 基準 B4 :只用落後 RV(h5 版本為當根、前五根、12/60/300 根均值、前日 RV、報酬負半部、前日同根;h30 用對應的區塊落後與均值)。
- 主檢定 :Clark-West(巢狀模型;按日期聚合、HAC 落後 15),Holm 跨 h5 與 h30。
- 實質性門檻 :相對 MSE 降幅 ≥ 0.5%,在看真實配對統計量之前寫入程式。
結果一:顯著與重要是兩件事
主結果:
| h5(下一根 5 分鐘) | h30(下一個 30 分鐘區塊) | |
|---|---|---|
| MSE:B4 → B4+狀態 | 0.77080 → 0.76848 | 0.25353 → 0.25306 |
| 相對 MSE 降幅 | 0.301% | 0.185% |
| Clark-West t | 13.53 | 4.41 |
| Holm 調整 p | 1.1e-41 | 5.1e-06 |
| 子期間 t(P1/P2/P3) | 15.13/8.08/4.27 | 3.75/3.63/0.81 |
| 子期間降幅(P1/P2/P3) | 0.378%/0.209%/0.278% | 0.199%/0.271%/0.066% |
t 值大,主要來自樣本量,而不是效果大。資料閘 G6 在真實基準上植入已知大小的訊號(目標加獨立雜訊的理想化設計), 每個大小重複 20 次,量這個樣本的檢定力:
| 植入大小 δ | h5 實現降幅 | h5 拒絕率 | h30 實現降幅 | h30 拒絕率 |
|---|---|---|---|---|
| 0.00% | -0.004% | 0.00 | -0.033% | 0.00 |
| 0.05% | 0.049% | 1.00 | 0.017% | 0.70 |
| 0.10% | 0.096% | 1.00 | 0.068% | 0.95 |
| 0.25% | 0.254% | 1.00 | 0.206% | 1.00 |
| 0.50% | 0.507% | 1.00 | 0.423% | 1.00 |
| 1.00% | 0.953% | 1.00 | 1.004% | 1.00 |
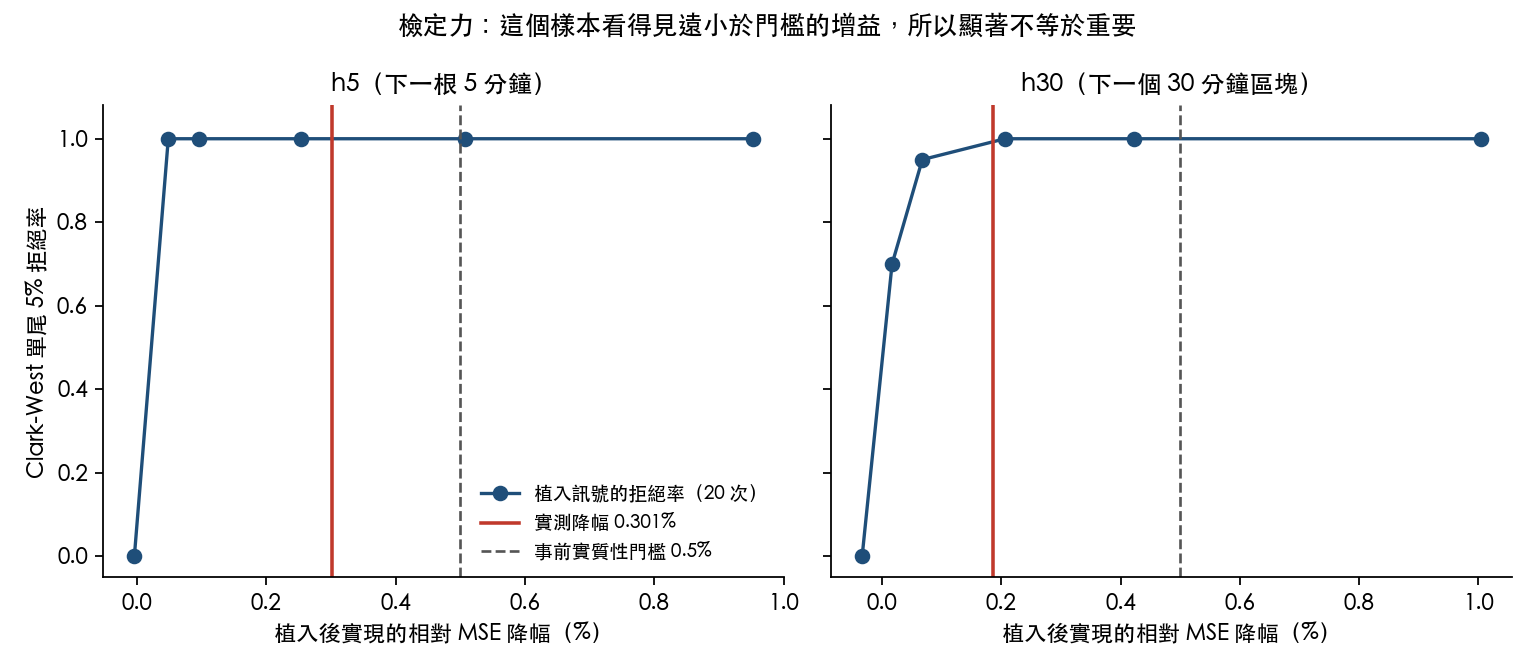
h5 在植入 0.05% 時拒絕率已是 1.00,h30 在 0.10% 時是 0.95; gate 據此記錄的最小可偵測降幅為 h5 0.05%、h30 0.10%。實測降幅位於可偵測下限與實質性門檻之間: 樣本看得見它,但它沒有大到值得用。植入 δ=0 時兩個視窗的拒絕率都是 0.00,表示這把尺在虛無下沒有過度拒絕。 理想化植入使真實可偵測下限偏樂觀,這一點只會讓「看得見」的結論更弱,不改變「不夠大」的結論。
h30 在最近一期(P3)的 t 只有 0.81、降幅 0.066%,30 分鐘視窗的增量在近年沒有站住。
結果二:增量是相對一個已飽和的基準量出來的
資料閘 G7 從只用當根 RV(B0)開始逐階加入落後 RV 項,到記錄基準 B4;B5 再加平方與交叉項,檢查 B4 是否還有沒吃到的非線性。
| 基準階 | h5 MSE | h30 MSE |
|---|---|---|
| B0 | 1.00423 | 0.32159 |
| B1 | 0.79449 | 0.27578 |
| B2 | 0.78203 | 0.26679 |
| B3 | 0.77371 | 0.25437 |
| B4 | 0.77080 | 0.25353 |
| B5 | 0.77094 | 0.25347 |
| B4+狀態 | 0.76848 | 0.25306 |
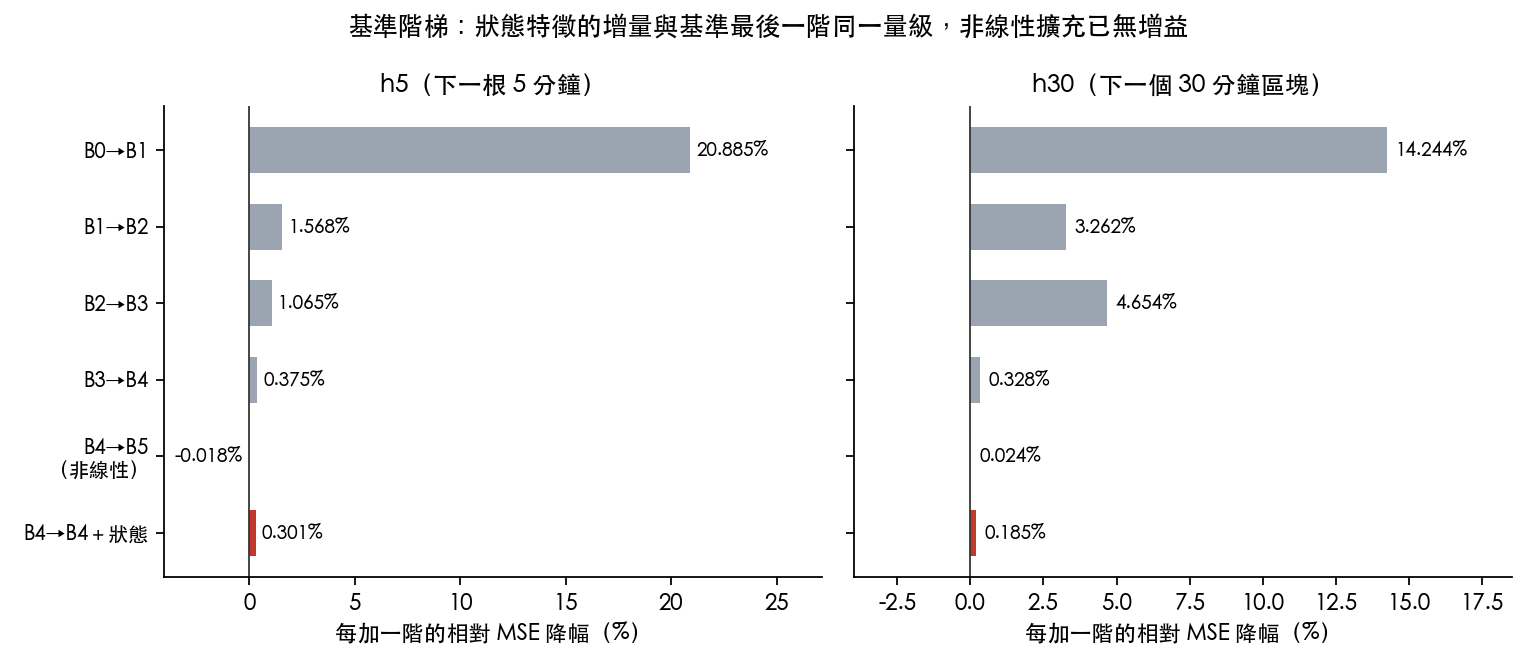
B4 對 B0 降低 23.2%(h5)與 21.2%(h30);B5 對 B4 只差 -0.018% 與 0.024%, 低於 gate 的 1% 上限,基準已經飽和。狀態特徵的增量(0.301%、0.185%)與基準最後一階 B3→B4 的增量 (0.375%、0.328%)同一量級。換句話說,整套 HMM 帶來的改善,與把基準的短均值拆成逐根落後並加入前日同根 RV 相當。
結果三:增量在哪些設定下站得住、在哪裡消失
| 比較(皆為 Clark-West) | h5(t;降幅) | h30(t;降幅) |
|---|---|---|
| 原始簽名成交量 vs B4 | 7.09;0.200% | 3.17;0.257% |
| 原始簽名成交量 vs(B4+當根價格路徑) | 6.27;0.263% | 2.94;0.395% |
| 狀態 vs(B4+原始簽名成交量) | 16.43;0.290% | 3.67;0.173% |
| 狀態 vs(B4+原始簽名成交量+價格路徑) | 15.61;0.295% | 4.12;0.142% |
| 狀態 vs B4,兩邊都加去季節對數成交量 | 8.98;0.196% | 4.47;0.133% |
| 線上變點(BOCPD)特徵 vs B4 | 1.90;-0.002% | 0.70;0.009% |
| 敏感度:排除結算日截斷日(2,945 日) | 15.51;0.312% | 6.21;0.275% |
| 敏感度:排除 RV 為零的目標(3,097 日) | 17.54;0.314% | 不適用 |
- 不是當根報酬路徑的重述。 原始簽名成交量在控制當根價格路徑之後仍可偵測(Holm p 3.7e-10、1.7e-03); 狀態特徵在同時控制原始簽名成交量與價格路徑之後仍可偵測(Holm p 5.8e-55、1.9e-05)。 這通過了「簽名成交量代理含有超過當根報酬路徑的增量資訊」的預註冊措辭閘;「隱藏狀態領先 RV」的措辭閘要求實質性,沒有通過。
- 不是成交活動量的代理。 基準與大模型同時加入去季節對數成交量後,h5 增量仍為 0.196%、h30 為 0.133%。
- 不是結算日或零 RV 目標造成的。 兩項排除後的降幅與主結果同一量級。
- 換一種「換檔」偵測沒有增量。 線上 BOCPD 特徵的 t 為 1.90 與 0.70。
- 換成水準 QLIKE 後不再顯著。 以水準預測(訓練殘差 smearing 還原)計算的日期層級 QLIKE,h5 改善 0.216%(DM t -1.89,雙尾 p 0.058), h30 為 -0.018%(DM t 0.19,p 0.85),兩者在 5% 水準皆不顯著。 主檢定的 MSE 定義在去季節對數 RV 上;若使用者關心的是水準 RV(例如進入 VaR),QLIKE 是 Patton(2011)列為對代理雜訊穩健的損失之一,而在那裡沒有 5% 水準可偵測的改善。
次要的事件 AUC(h5 事件 9,338 個,h30 2,076 個)兩個模型都低於 0.5 (h5 0.4592→0.4614;h30 0.4720→0.4727)。 原因是分數用的是預測水準,而事件定義為相對近期平均的躍升,近期波動高時基準也高;凍結時未指明分數形式, ΔAUC 的符號與大小不作解讀。
結果四:狀態模型本身
50 次重估中,三個狀態均值的最小間距為 0.192,最小狀態佔比 13.5%,狀態可分且沒有退化成空狀態。 第一次重估的轉移矩陣對角元素為 0.584/0.873/0.596,最後一次為 0.613/0.958/0.605。 EM 疊代上限是 100;第一次重估用了 100 次、最後一次 87 次,全部重估中的最大使用次數為 100:至少一次重估達到上限,不保證收斂到局部最大,這是本研究的限制之一。
置換檢定與分類規則
分類只由 Clark-West 的 Holm 結果與降幅決定:Holm 拒絕且降幅 ≥ 0.5% 才可能是「實質正向」;Holm 拒絕而降幅 < 0.5% 即「可偵測但不具實質性」。 區塊置換 p 值只進入「實質正向」分支的條件,所以它不影響本次分類。
置換檢定曾在看過結果之後更正:原實作把置換施加在整段前綴,使樣本外特徵取自訓練期;更正後每個重估段以重估點為界, 訓練側做 21 日區塊置換,樣本外側做 21 日區塊的 derangement(所有區塊都離開原位)。更正後的置換 p 值為 0.0099(兩個視窗), 是 100 次置換的下限,只適用這個設計;預註冊「區塊置換」的字面讀法(區塊可留在原位)沒有重跑。 G6 的置換虛無 t 平均為 -0.11(h5)與 -0.36(h30),標準差 0.40 與 0.64,在 gate 的 ±1 之內; 這不證明置換虛無分布精確以零為中心。
結論與限制
- 可偵測。 在飽和的落後 RV 基準之上,tick rule 簽名成交量的 HMM 濾波狀態對 h5 與 h30 的去季節對數 RV 都有可偵測的增量, 且這個增量不是當根價格路徑、成交活動量、結算日或零 RV 目標的重述。
- 不重要。 增量 0.301%、0.185% 低於事前的 0.5% 門檻,量級與基準最後一階落後 RV 相當;h30 在 P3 不顯著;換成水準 QLIKE 後不顯著。
- 限制 :簽名成交量是成交推估代理,必有誤分類,不能推到委託流;分析非盲,凍結前已看過邊際結構與同類題目的結論; 置換檢定為非盲更正;EM 有達上限的重估;單一商品、日盤、近月;5 分鐘 RV 只由 5 個 1 分鐘報酬構成,量測雜訊大。
資料與方法
- 資料:臺灣期貨交易所每日逐筆成交檔,TX 近月日盤;原始檔 sha256 與抽樣重推導隨實驗封存。
- 簽名成交量:tick rule(Lee 與 Ready,1991)。狀態模型:高斯 HMM 濾波(Hamilton,1989)。
- 檢定:Clark 與 West(2007)巢狀預測比較;Holm(1979);QLIKE(Patton,2011)與 Diebold–Mariano(1995); 顯著性門檻參考 Harvey、Liu 與 Zhu(2016)。
- 實驗產物:
experiments/k1926/(results、PREREGISTRATION、ADDENDUM_A1、reproduce_spec、review_verdict); 本文所有數字以 JSON pointer 由k1926_results.json讀出。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊