標普 500 一天跌 4.36%、VIX 一天跳 69.66%:1990 年以來 17 段同樣的大跌,一個月後 10 段收低;VIX 期限結構倒掛後一個月,VIX 回落的占 79.7%,對標普的一個月報酬卻沒有額外的解釋力
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
標普 500 一天跌 4.36%、VIX 一天跳 69.66%:1990 年以來 17 段同樣的大跌,一個月後 10 段收低;VIX 期限結構倒掛後一個月,VIX 回落的占 79.7%,對標普的一個月報酬卻沒有額外的解釋力
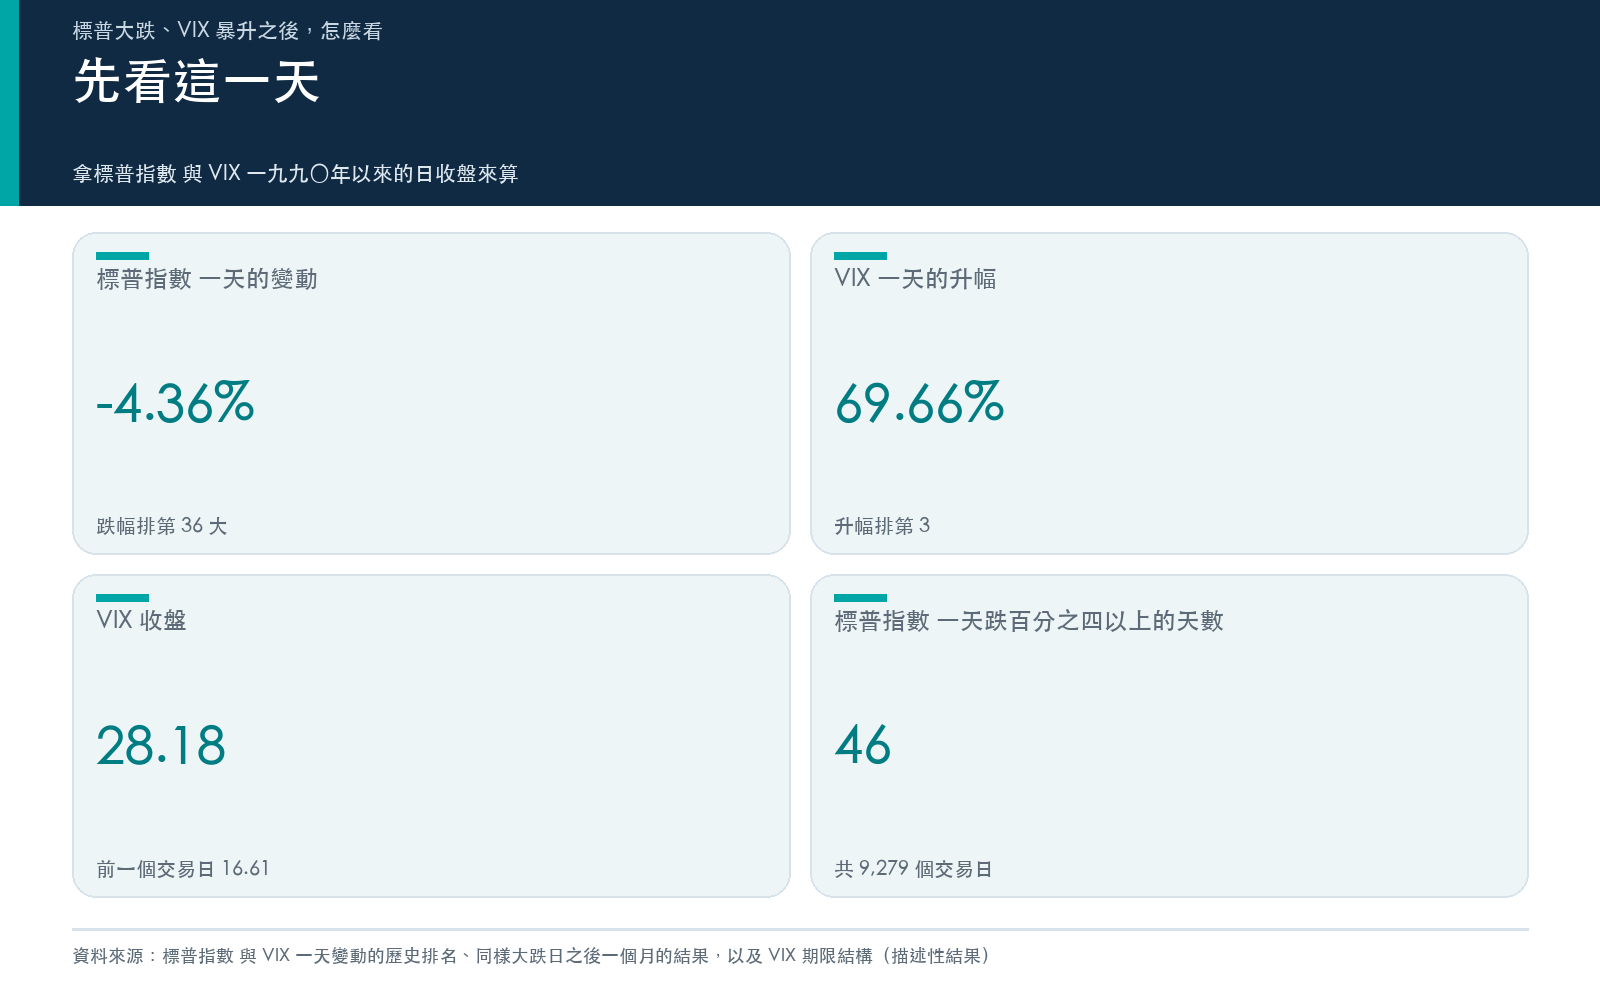
二〇二六年十一月五日(週四)美股收盤,標普 500 收在 7,353.73 點,一天跌 4.36%;那斯達克綜合指數跌 5.52%;VIX 從 16.61 升到 28.18,一天升 69.66%。標普 500 這個收盤是七月二十九日以來的最低,離 2026 年的高點(7,818.93 點)差 5.95%;VIX 這個收盤是三月三十日以來的最高。
這一天的原因,本文沒有可驗證的來源,不猜。手上只有行情,所以只做兩件事:把這一天放回歷史的刻度上,再對照本站早先量過的幾組研究,看「大跌之後」這四個字在不同定義下,答案差多少。三個問題,一個框架:
- 幅度: 這一天有多罕見。
- 路徑: 同樣的大跌日之後,一個月的標普怎麼走,答案取決於「同樣」怎麼定義。
- 期限: VIX 自己會退多快,它退,對股價代表什麼。
本文不替誰決定要不要買賣,只描述歷史。
一把尺:什麼叫「同樣的大跌日」
- 事件日: 標普 500 一天收盤跌 4% 以上(這一天的 4.36% 取整數)。從 1990-01-02 起算,共 46 天(含這一天)。
- 進場價: 事件日隔天的收盤,也就是讀者看到事件之後能拿到的第一個收盤價。
- 一個月: 進場之後的 21 個交易日。「再摔」指這段期間最低的收盤,比進場價低 5% 以上(另看低 10% 以上);「VIX 回落」指 21 個交易日後的 VIX 收盤,低於進場日的 VIX 收盤。
- 去重: 事件日相隔 10 個交易日以內,只算第一天,所以 46 個事件日合併成 18 段。最後一段就是這一次,後續一個月還沒走完,下面的統計只用前 17 段。
- 對照組: 其他日子,以及「同水位」的日子,也就是進場前一天的 VIX 收盤,與事件日的 VIX 收盤相差不到 10% 的日子。VIX 有回到平均的傾向,拿高水位進場的日子和全部日子比,對全部日子不公平。事件日本身不進任何對照組。
- 資料: Yahoo 財經的標普 500(^GSPC)與 VIX(^VIX)日收盤,1990-01-02 至 2026-11-05,共 9,280 個交易日(第一天只提供基準價,報酬從第二天算起,共 9,279 個);價格指數,不含股息。
- 揭露: 4% 的門檻取自這一天的跌幅;10 個交易日的去重間隔、10% 的水位帶與 21 個交易日的窗口,是在跑出任何後續報酬之前寫進程式的;門檻放寬與收緊的結果另列在第二問。
第一問:這一天有多罕見
1990 年以來 9,279 個交易日裡,標普 500 一天跌 4% 以上的有 46 天,占 0.50%。跌幅達到或超過這一天的有 36 天(含這一天),這一天排第 36 大。這 46 天分布很集中:2008 年 15 天、2020 年 9 天、2009 年 6 天,其他年份各 1 到 4 天。
VIX 一天升 69.66%,在同樣 9,279 個交易日裡排第 3:升得更多的只有二〇一八年二月五日(115.60%)與二〇二四年十二月十八日(74.04%)。但 28.18 這個水位不算極端:1990 年以來有 10.5% 的交易日,VIX 的收盤比這一天更高或相同。
這一天要放回前一週看。VIX 十月二十八日收 16.91,十一月二日升到 21.15,十一月四日回到 16.61,一天之後又被推到 28.18。標普 500 在十月三十日已經跌了 1.82%。
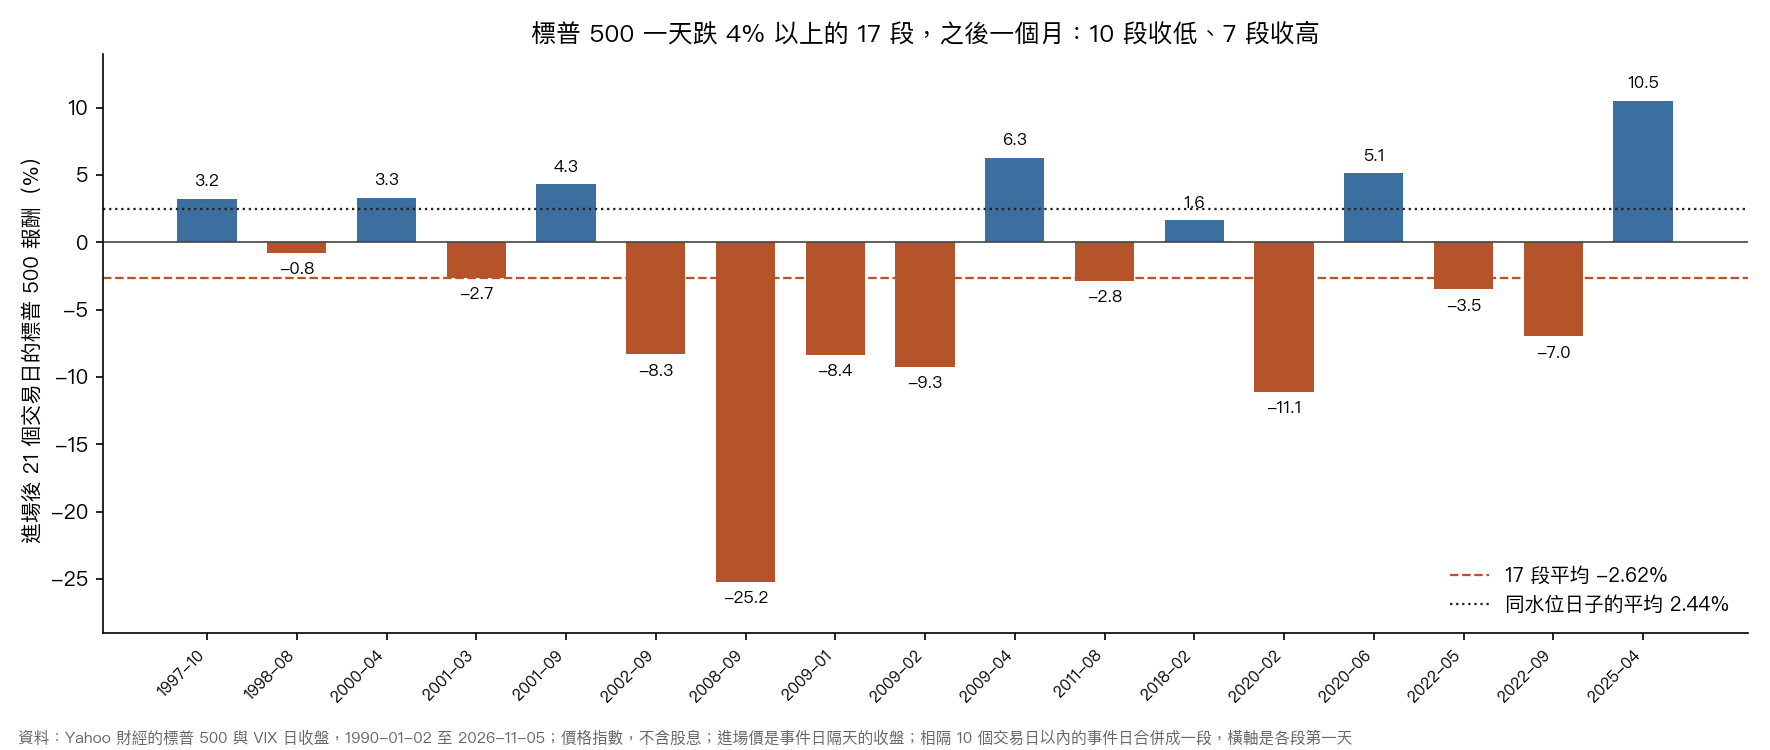
第二問:同樣的大跌日之後,一個月怎麼走
先把 17 段全部攤開:
| 事件日 | 標普 500 當天 | 當天 VIX 收盤 | 進場後 21 個交易日的標普 500 | 一個月內最低收盤比進場價 | 21 個交易日後的 VIX 變動 |
|---|---|---|---|---|---|
| 1997-10-27 | -6.87% | 31.12 | 3.23% | -1.97% | -7.27% |
| 1998-08-31 | -6.80% | 44.28 | -0.79% | -2.05% | 19.19% |
| 2000-04-14 | -5.83% | 33.49 | 3.31% | -1.31% | -17.17% |
| 2001-03-12 | -4.32% | 30.32 | -2.65% | -7.88% | 3.30% |
| 2001-09-17 | -4.92% | 41.76 | 4.29% | -6.48% | -9.75% |
| 2002-09-03 | -4.15% | 39.97 | -8.33% | -8.74% | -0.35% |
| 2008-09-15 | -4.71% | 31.70 | -25.19% | -25.90% | 128.55% |
| 2009-01-20 | -5.28% | 56.65 | -8.35% | -8.35% | 6.20% |
| 2009-02-10 | -4.91% | 46.67 | -9.26% | -18.86% | -4.87% |
| 2009-04-20 | -4.28% | 39.18 | 6.28% | -0.77% | -21.84% |
| 2011-08-04 | -4.78% | 31.66 | -2.85% | -6.66% | 15.63% |
| 2018-02-05 | -4.10% | 37.32 | 1.63% | -4.24% | -44.83% |
| 2020-02-27 | -4.42% | 39.16 | -11.09% | -24.26% | 42.31% |
| 2020-06-11 | -5.89% | 40.79 | 5.14% | -1.06% | -18.20% |
| 2022-05-18 | -4.04% | 30.96 | -3.49% | -6.00% | 2.86% |
| 2022-09-13 | -4.32% | 27.27 | -7.00% | -9.35% | 22.09% |
| 2025-04-03 | -4.84% | 30.02 | 10.50% | -1.80% | -45.35% |
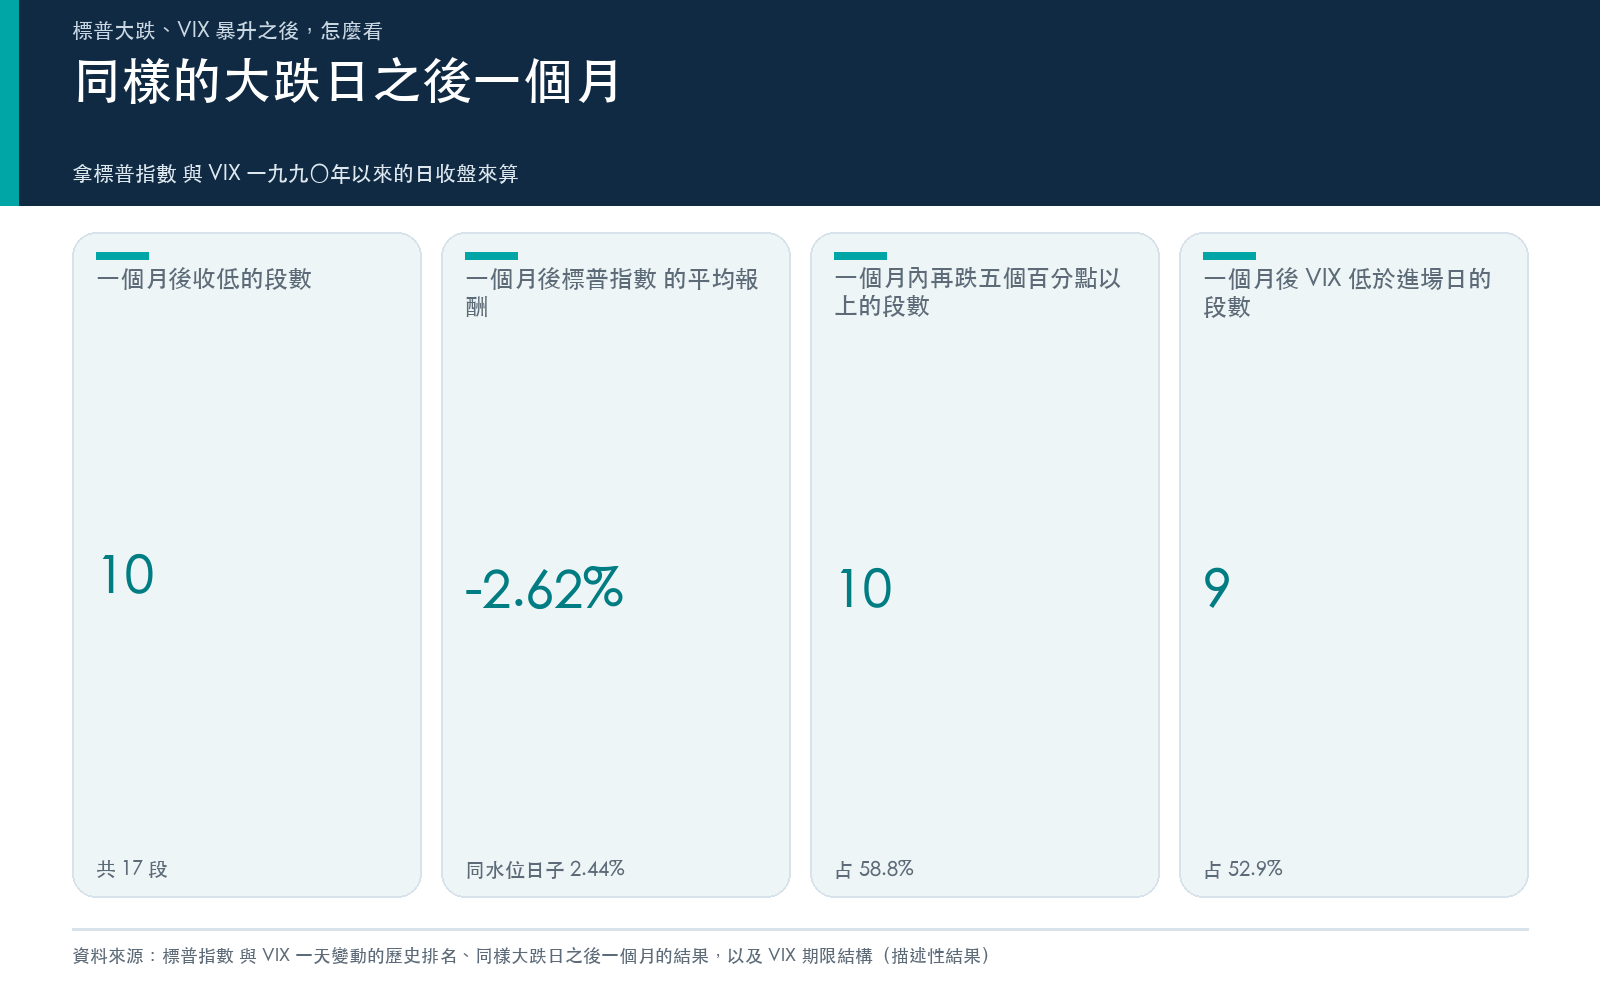
17 段裡,一個月後收高的有 7 段,收低的有 10 段;平均 -2.62%,中位數 -2.65%,範圍從 -25.19% 到 10.50%。拿掉最差的一段(二〇〇八年九月十五日之後的 -25.19%),平均仍是 -1.21%。一個月內最低收盤比進場價低 5% 以上的有 10 段(58.8%),低 10% 以上的有 3 段;一個月後 VIX 低於進場日的有 9 段(52.9%)。
對照組:全部 9,213 個其他進場日,一個月後平均 0.81%,再摔 5% 以上的占 16.4%;同水位的日子平均 2.44%,再摔的占 33.1%,VIX 一個月後回落的占 77.7%。所以高 VIX 的日子之後,平均一個月本來就偏高;跌 4% 的那一天之後,平均反而低於這個對照組。
這個結果要打折看,原因有三:
- 段數少。 只有 17 段,且集中在 2001 至 2002 年、2008 至 2009 年、2020 年與 2022 年這幾個壓力期,不是 17 次獨立的抽籤。
- 對門檻敏感。 門檻放寬到 3%,有 47 段,一個月後平均 1.00%,方向相反;收緊到 5%,只剩 9 段,平均 -1.10%。
- 只描述歷史。 每一段都是各自的環境:二〇〇二年九月三日、二〇〇八年九月十五日、二〇二〇年二月二十七日、二〇二五年四月三日之後的一個月,分別是 -8.33%、-25.19%、-11.09% 與 +10.50%,同一個規則下,結果可以差得很遠。
接著對照本站早先量過的兩個答案。〈VIX 高於三十的日子,之後的標普報酬〉用二〇〇五年一月三日至二〇二六年三月二十六日的標普與 VIX 資料,把 VIX 高於 30 的日子單獨拿出來:共 447 個交易日,之後 22 個交易日平均 +2.07%,68.7% 為正;之後 252 個交易日平均 +27.96%,91.0% 為正。這 447 個交易日裡,約 193 天在 2005 至 2009 年,約 147 天在 2020 年以後,觀察窗又互相重疊,所以它不是 447 個獨立樣本,那篇文章的高檢定值也只能當作描述。
〈恐懼日之後的報酬,與用它進出場的結果〉換了第三種定義:用 VIX 的一年期百分位定義「恐懼日」。恐懼日之後的平均報酬確實高於其他日子;但在 2023 至 2025 年的樣本外,買進持有的夏普比率是 1.44,用百分位 95/5 做「恐懼買進、貪婪空手」是 1.42,90/10 是 1.24,沒有一組超過買進持有。
三種定義,三種答案:VIX 高於 30 的日子,之後一個月的平均為正;跌 4% 的第一天,之後一個月的平均為負;百分位定義的恐懼日,之後報酬高,但拿來進出場沒有勝過持有。差別在於「恐慌日」挑的是哪一天:VIX 高於 30 的日子包含壓力期後段已經回穩的日子,跌 4% 的那一天多半落在壓力期的前段。這個解釋與上面的數字相容,但本文沒有檢定它。
第三問:VIX 倒掛了,退的會是誰
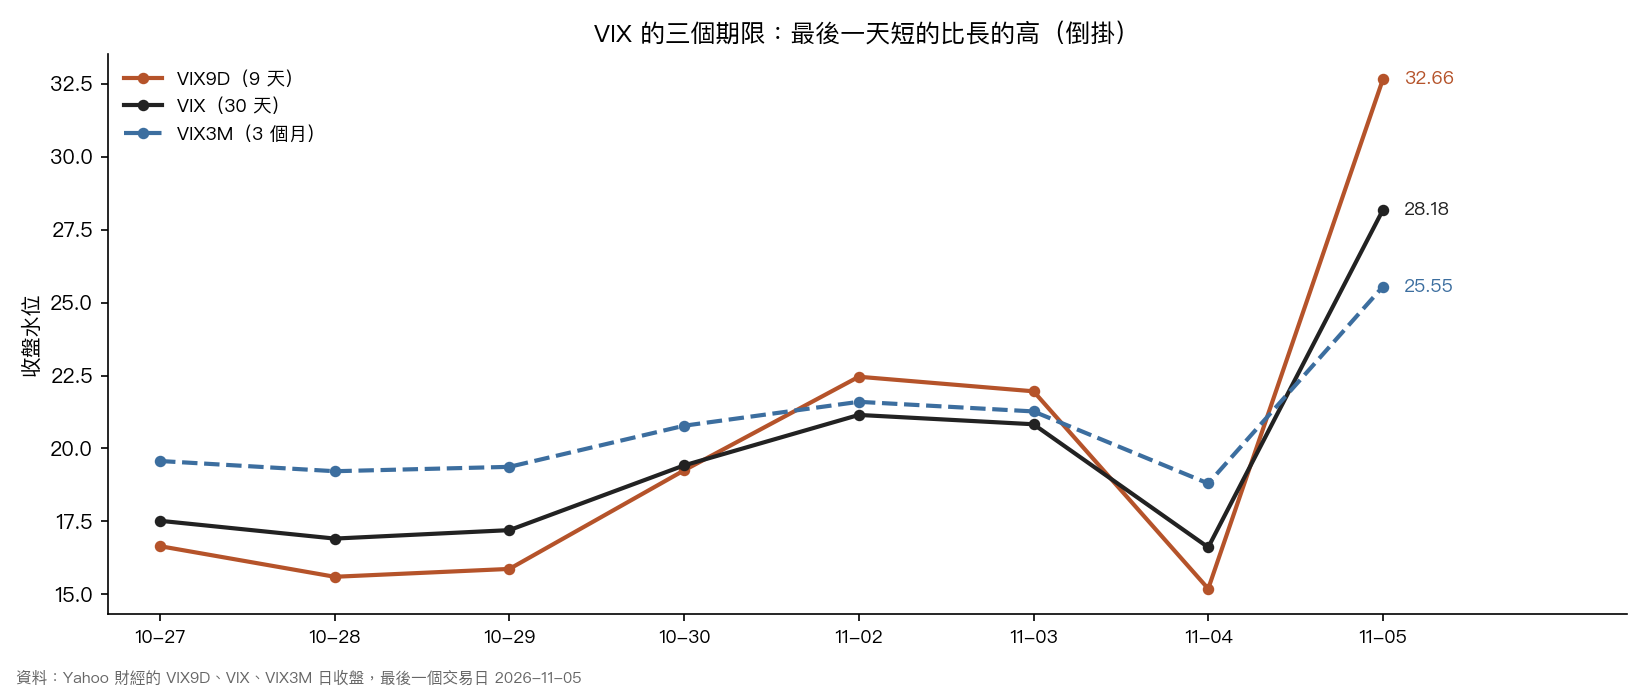
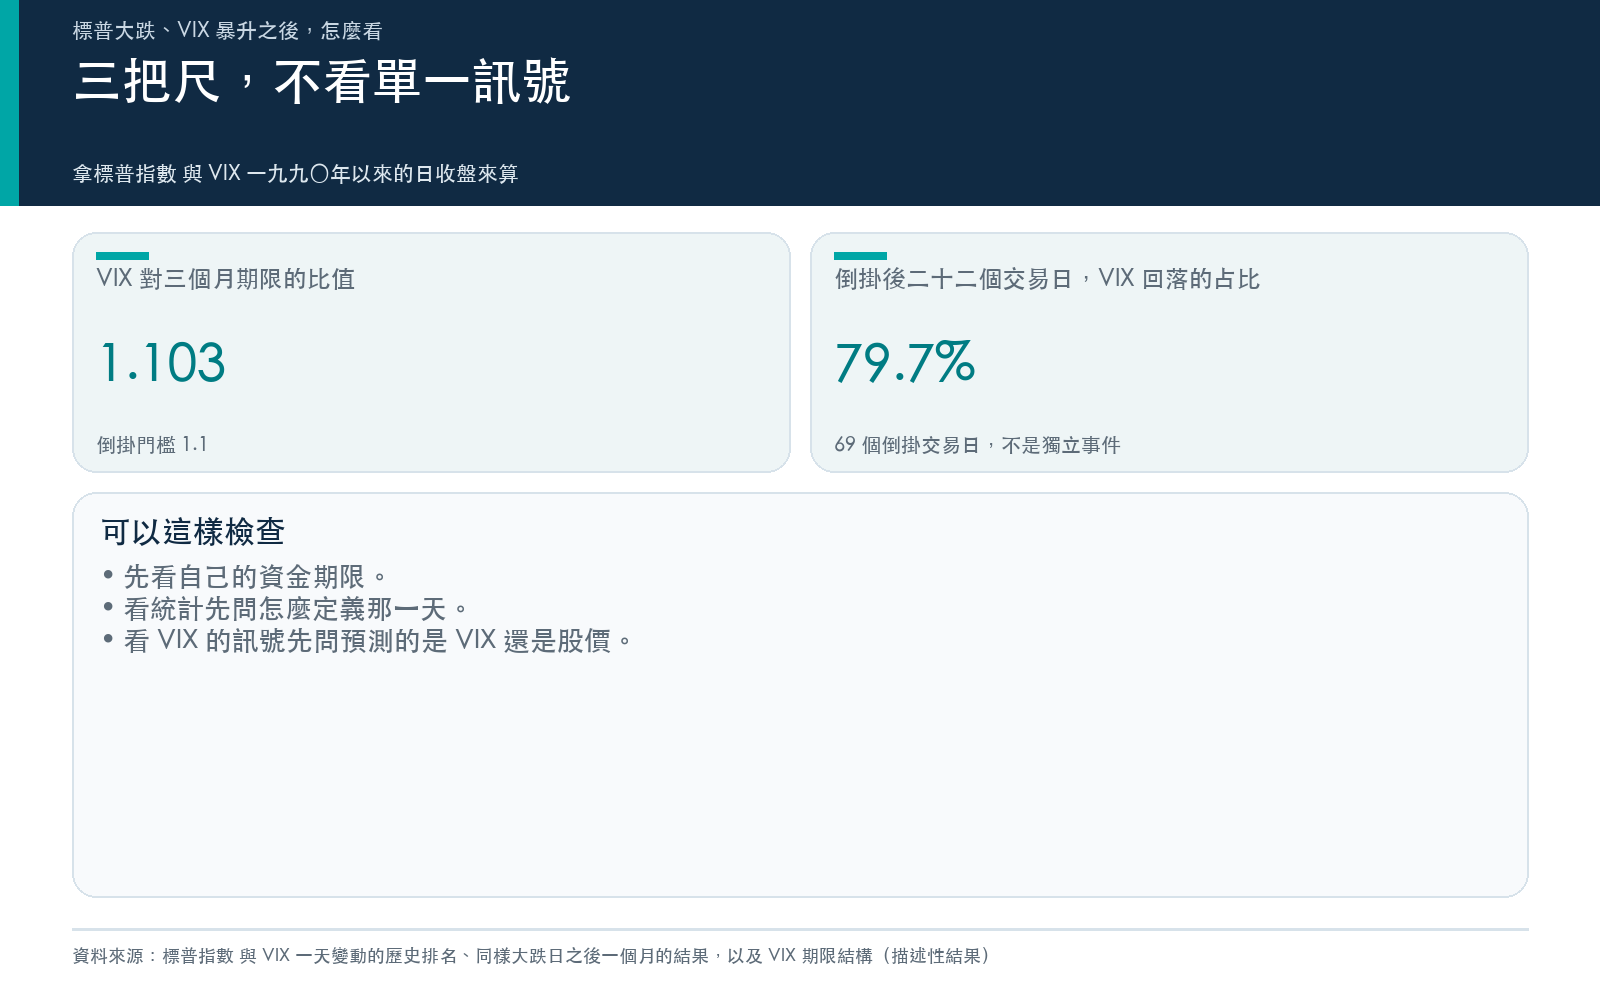
這一天收盤時,VIX 的三個期限是:9 天 32.66、30 天(VIX)28.18、3 個月 25.55。短的比長的高,叫期限結構「倒掛」。VIX 對 3 個月的比值是 1.103,前一個交易日是 0.884;9 天對 30 天的比值是 1.159,前一個交易日是 0.915。
〈VIX 期限結構倒掛之後,VIX 的回落紀錄〉用二〇一〇年一月五日至二〇二六年四月六日的資料,把 VIX 對 3 個月的比值高於 1.1 的 69 個交易日當作「強烈倒掛」:之後 5 個交易日,VIX 下降的占 73.9%;22 個交易日,下降的占 79.7%,平均變動 -18.2%。這一天的 1.103 剛過 1.1。在本文用的資料裡(二〇〇七年十二月四日起,4,761 個交易日),比值高於 1.1 的有 119 天,占 2.5%。
這個規律有兩個限制。第一,69 是交易日數,不是獨立事件數,同一波恐慌裡連續幾天都算;第二,它只量 VIX 自己。同一份結果裡,加上期限結構之後,22 天後標普報酬的樣本外 R² 是 0.0628,單用 VIX 是 0.0638,沒有提高。所以倒掛時 VIX 比較可能退,但這句話本身沒有說標普會漲。
另一組數字從 VIX 的水位出發。〈VIX 各個水位的轉移機率〉對 8,366 個交易日的統計是:VIX 落在 25 到 30 之間時,一個月後回到 20 以下的占 44.8%,所以在這個區間,多數情況下一個月後 VIX 仍在 20 以上。這一天的 28.18 就在這個區間。
〈VIX 高檔區的風險為什麼會彎上去〉補了一個提醒:VIX 高於中位數(17.12)之後,VIX 每再升一點,對應的未來波動增加得比低檔區快,倍數是 5.54(樣本外 1,824 個觀測)。VIX 還在高檔時,每天的漲跌幅度預期會維持偏大,這是波動的描述,不是方向的預測。
美股的衝擊怎麼傳到台股
美股對台股的影響,大部分在開盤那一刻就進了價。〈美股隔夜對台股開盤跳空的傳導〉用 3,356 個交易日(2012 年至 2026 年)量到:美股前一天的報酬能解釋台股開盤跳空的 35.5%,只能解釋盤中走勢的 0.16%;VIX 最高的四分之一日子,開盤跳空被解釋的比例是 40.80%,最低的四分之一是 22.27%。本文的資料只到十一月五日美股收盤,不含十一月六日的台股與日股,所以這一段只說歷史上的傳導方式,不評論那一天的盤。
把三把尺放在一起
三個問題各有一把尺,單用任何一把都會讀偏:
- 幅度。 這一天在 1990 年以來排第 36 大跌、VIX 升幅排第 3,幅度罕見,但 VIX 的水位本身不算極端。
- 路徑。 同樣叫大跌之後,三種定義給出三種一個月的方向。沒有先講清楚「哪一天算」的說法,不論是「大跌後會彈」還是「大跌後還要跌」,都沒有辦法直接用。
- 期限。 倒掛是 VIX 回落的訊號,對標普的一個月報酬沒有額外的解釋力。
對讀者可以做的檢查有三個,順序不能顛倒:
- 先看自己的資金期限。一個月內要用的錢,和十年後才用的錢,面對同一個交易日,是兩個不同的問題。
- 看到「大跌之後」的統計,先問它怎麼定義那一天、有幾段獨立的事件、對門檻穩不穩。
- 看到 VIX 的訊號,先問它預測的是 VIX 還是股價。
以上都是歷史描述,不是買賣建議。
本期精選
- VIX「倒掛」竟是恐慌見頂的信號?歷史數據顯示:80% 的機率三週內天晴:VIX 期限結構倒掛之後,VIX 自己的回落紀錄。
- VIX 衝破 30 不是世界末日:33 年數據告訴你恐慌的平均壽命只有 8.5 天:VIX 各個水位一個月後的轉移機率。
- 21 年數據:股災後一年平均漲 28%:恐慌是最好的買點:VIX 高檔日之後,標普的後續報酬;原文的買點結論是它自己的,本文只引它的日數與報酬,並標明觀察窗重疊的限制。
- 當市場最恐懼時,未來真的比較容易賺錢嗎?VIX 極端值與美股長期報酬:恐懼日之後的報酬,與用它進出場的結果。
- 市場最危險的時候,VIX 不是變高而已,它會開始彎:VIX 高檔區,風險為什麼彎上去。
- 美股隔夜大跌,台股開盤跳空的真相:14 年數據:美股隔夜對台股開盤跳空的傳導。
資料與方法
- 資料:Yahoo 財經的標普 500(^GSPC)、VIX(^VIX)、那斯達克綜合指數(^IXIC)、VIX3M 與 VIX9D 日收盤,1990-01-02 至 2026-11-05(後兩者起點較晚);程式與凍結的輸入檔、雜湊值都已存檔,可重跑。
- 事件與對照組:見上文「一把尺」。去重與水位帶的參數寫在程式裡,不是看過結果才改的。
- 引用的研究數字,來自各文章所依據的結果檔,逐項記錄了檔案雜湊值;本文沒有重算它們。
- 描述性結果:段數少、集中在少數壓力期,沒有做顯著性檢定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊