私募信貸的帳面為什麼那麼穩?7 檔上市 BDC 的申報淨值波動約為市價的五分之一,還原估價平滑只補回 7% 的差距
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
私募信貸基金申報的帳面淨值看起來很穩。這些貸款沒有公開報價,帳面淨值是依模型估價後申報的數字。估價可能把市場的起伏攤平,研究上稱為估價平滑。
美國上市的商業發展公司(BDC)提供了比較的機會:它們的資產以私募信貸為主,帳面淨值也是估價後申報,但股份在交易所掛牌交易,有市價可看。同樣的資產同時有帳面淨值和市價,就能比較它們的波動。
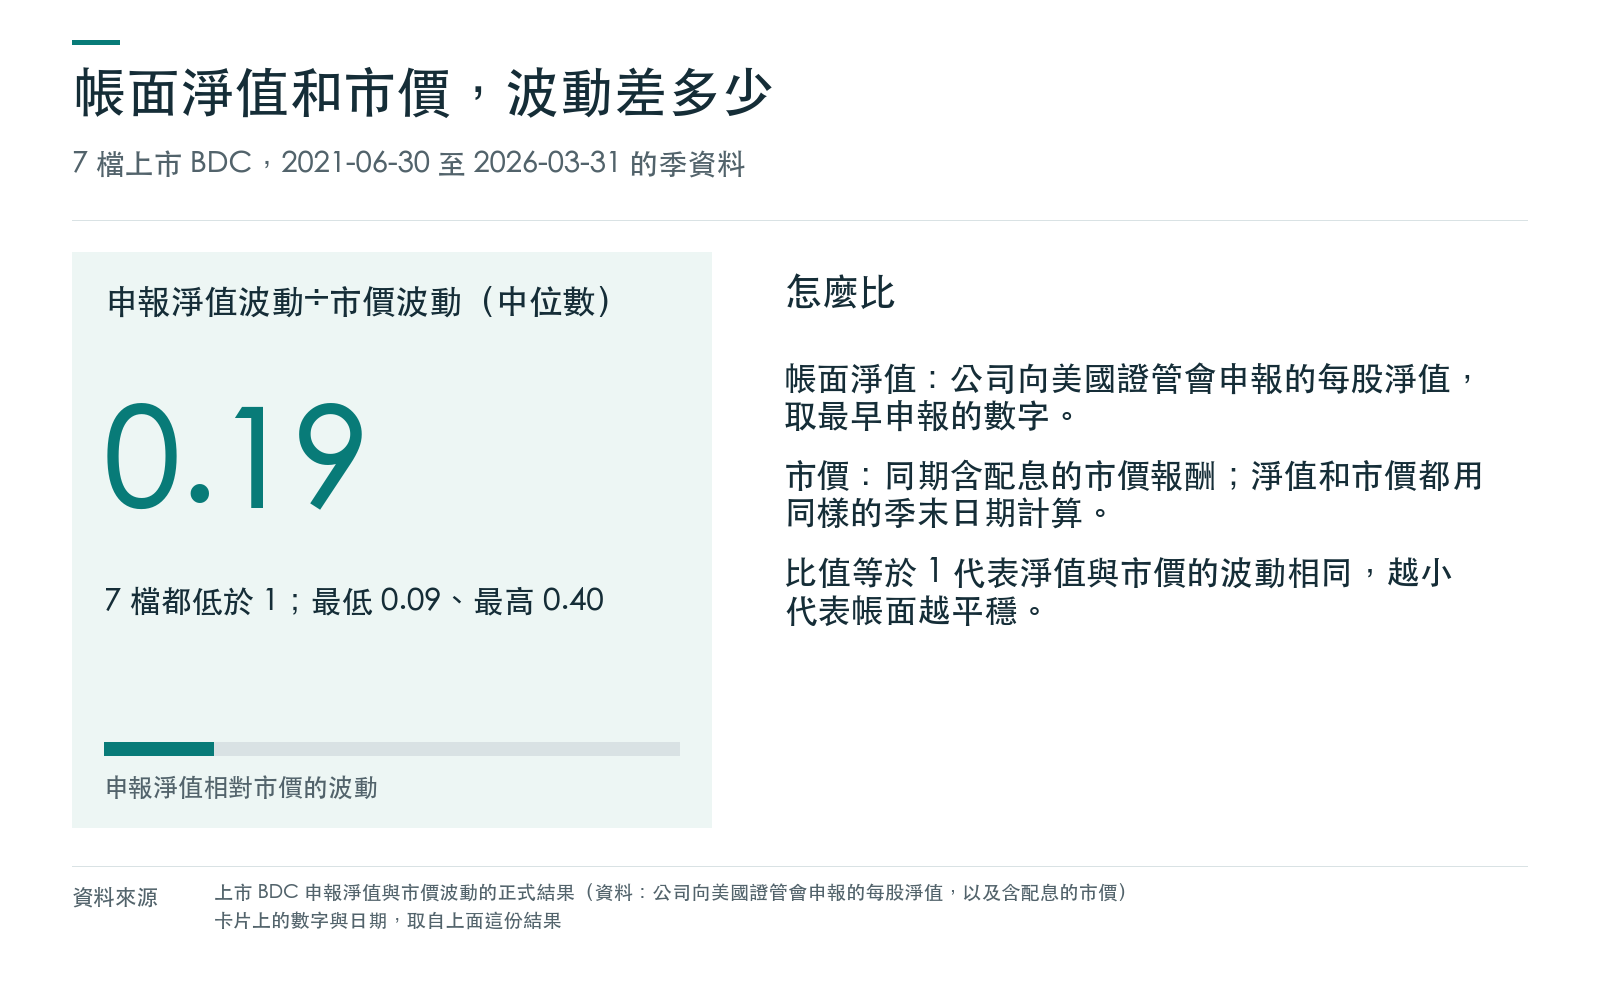
先講結果。用 7 檔上市 BDC 在 2021-06-30 至 2026-03-31 的季資料比較,申報淨值的年化波動只有市價的 0.19 倍(7 檔的中位數),約為市價的五分之一。用研究上的方法把估價平滑還原之後,主要方法只補回 7% 的差距。按這個方法,估價平滑只解釋差距中的小部分;剩下的差距是什麼,這份資料沒有拆開。
怎麼比
- 帳面淨值:公司向美國證管會申報的每股淨值,每期取最早申報的數字,避開事後修正。季報酬把期間內的配息加回。
- 市價:同樣期間、含配息的市價報酬。
- 淨值和市價都用同樣的季末日期計算季報酬,再換算成年化波動,避免資料頻率不同造成落差。
- 比值=申報淨值的年化波動÷市價的年化波動。等於 1 代表淨值與市價的波動相同,越小代表帳面越平穩。
每檔 BDC 有 14 至 19 季的資料,期間從 2021-06-30 到 2026-03-31。
結果:帳面淨值的波動約為市價的五分之一
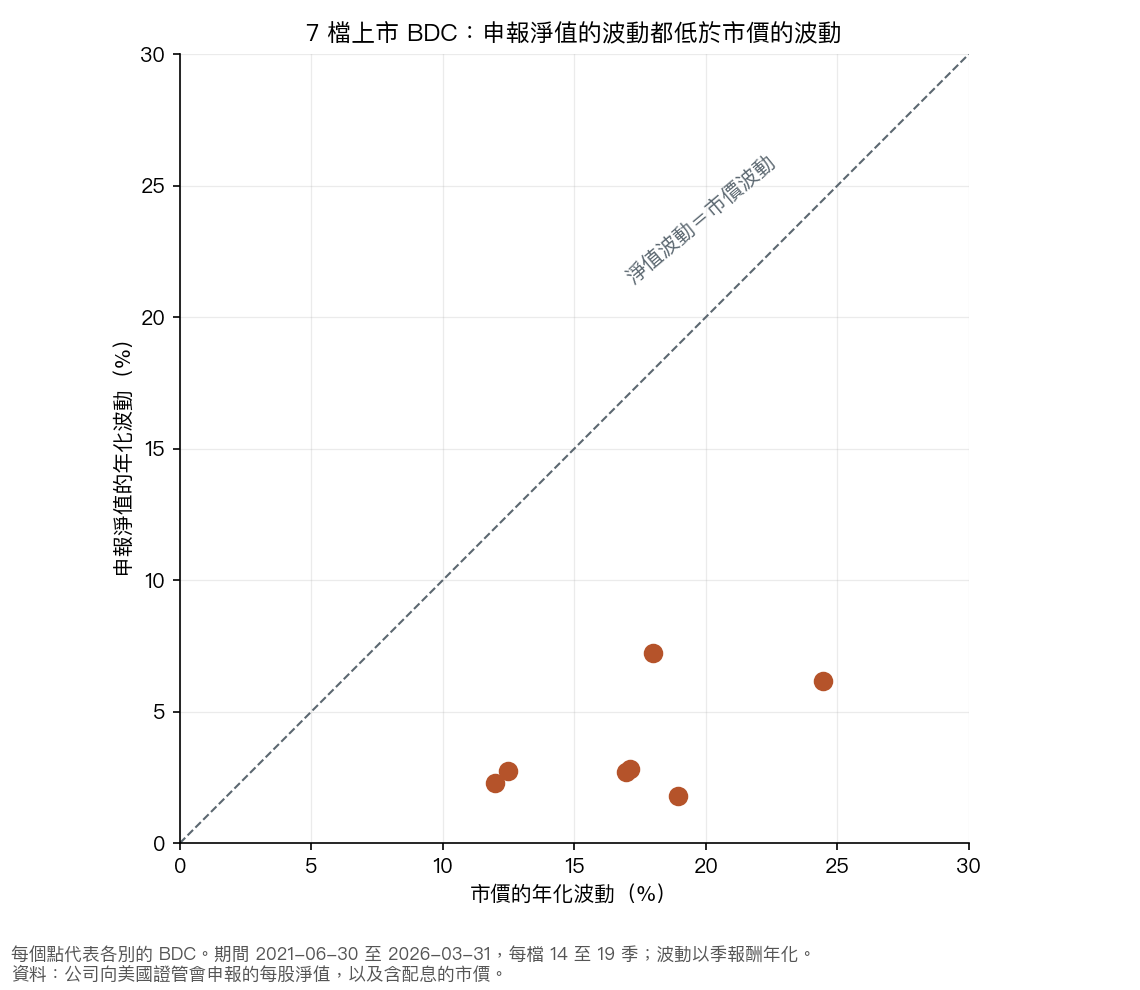
7 檔的比值都低於 1,最低 0.09、最高 0.40,中位數 0.19(圖 1)。若申報淨值與市價的波動實際上沒有差別,單靠運氣也看到這麼大差距(不論方向)的機率是 1.56%。
把估價平滑還原,差距只補回小部分
估價平滑的意思是:估價會沿用過去的估價,市場跌了,帳面要慢慢才反映出來。研究上有方法把這種攤平還原,反推出攤平前的波動。
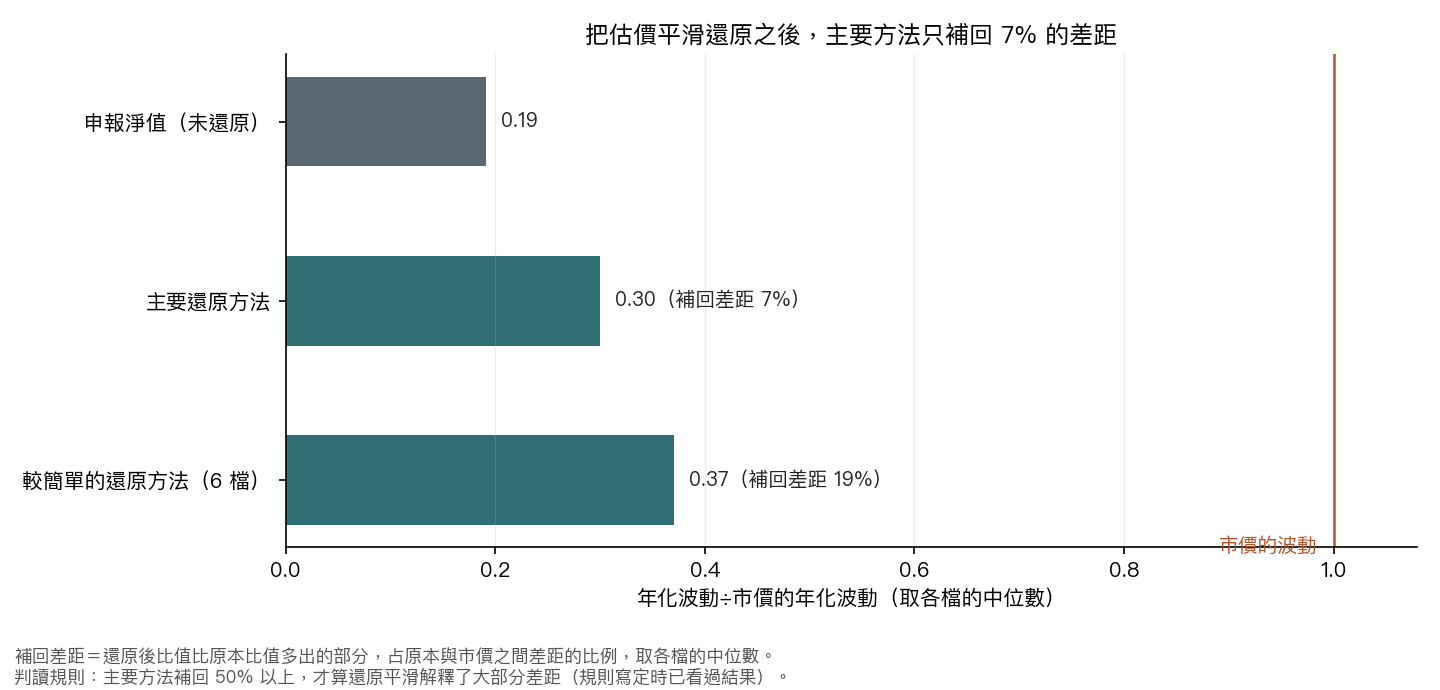
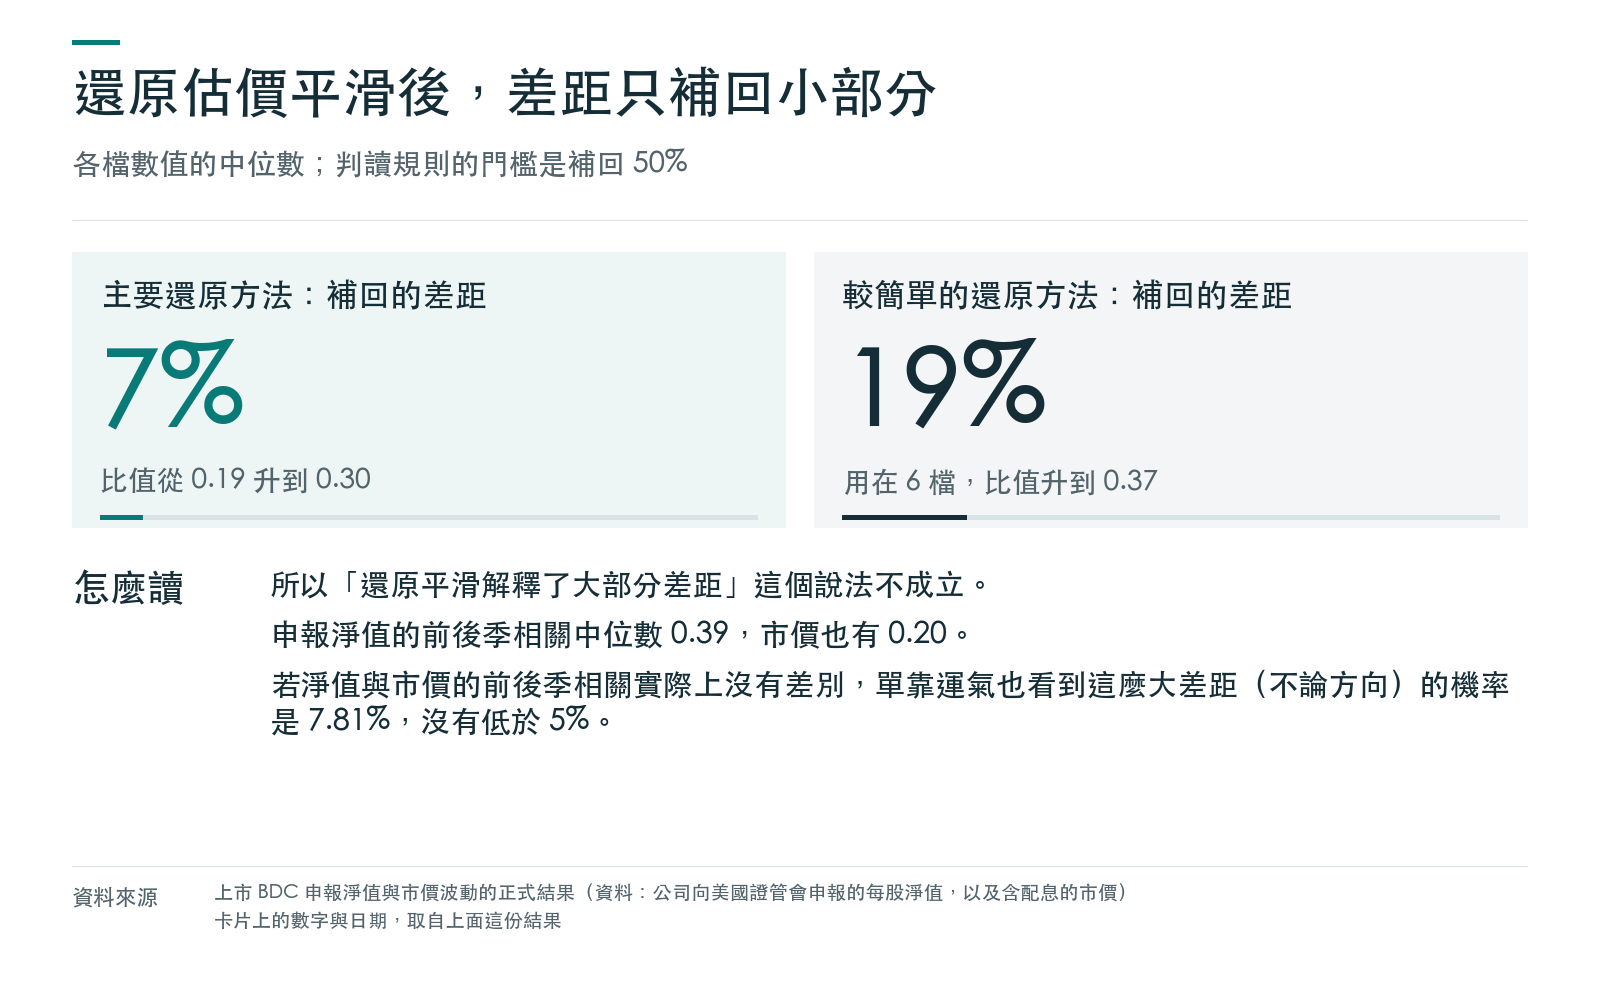
還原後,比值的中位數從 0.19 升到 0.30,補回差距的 7%(圖 2)。較簡單的還原方法用在 6 檔(排除估計不穩的那檔),比值升到 0.37,補回 19%。判讀規則把門檻定在 50%:主要方法補回 50% 以上,才算還原平滑解釋了大部分差距。主要方法只補回 7%,所以「還原平滑解釋了大部分差距」這個說法不成立;較簡單的方法也只補回 19%。
還原之後,淨值的波動仍然低於市價。若還原後的波動與市價實際上沒有差別,單靠運氣也看到這麼大差距(不論方向)的機率是 1.56%。
剩下的差距可能來自市價本身:BDC 的股價會偏離淨值(折價或溢價),也會跟著股市起伏,還受交易流動性影響。這份資料沒有拆開這些成分,也不能把市價的波動當成真實的波動。
平滑的跡象沒有分辨出來
估價平滑還有另外的跡象:前後季的報酬會相關。7 檔申報淨值的前後季相關都是正的,中位數 0.39。但同樣的期間,7 檔市價的前後季相關也都是正的,中位數 0.20。若淨值與市價的前後季相關實際上沒有差別,單靠運氣也看到這麼大差距(不論方向)的機率是 7.81%,沒有低於 5% 的門檻。所以在這段期間,淨值特有的平滑跡象沒有分辨出來。
結論
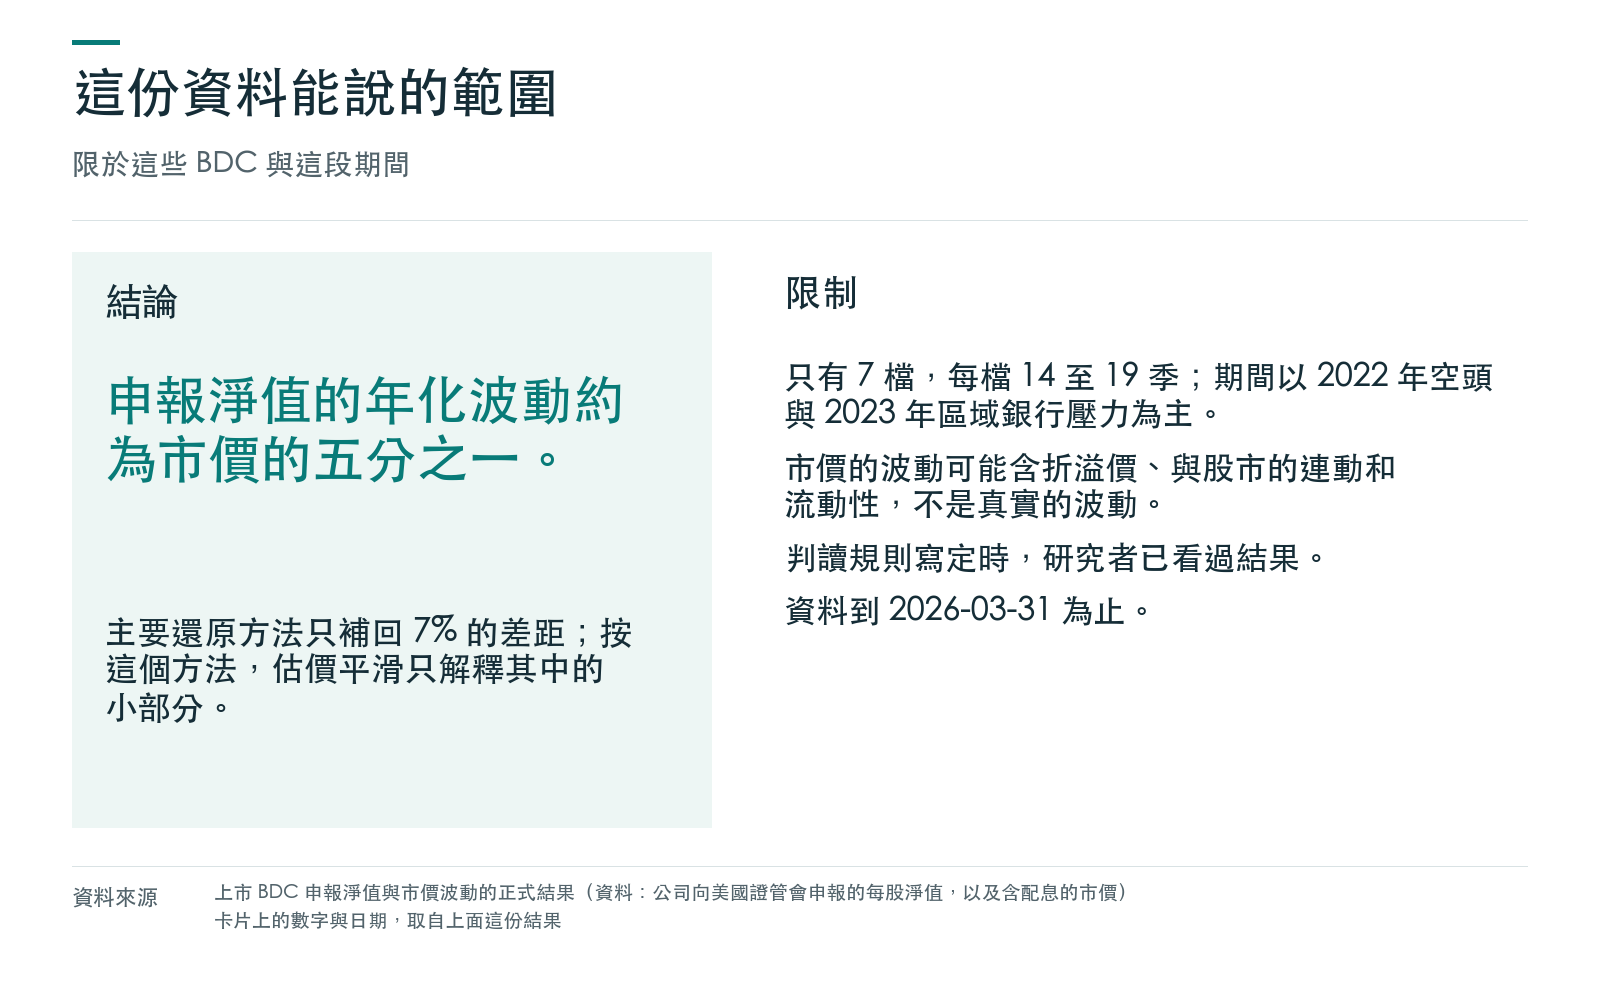
在 2021-06-30 至 2026-03-31、7 檔上市 BDC 的季資料裡,申報淨值的年化波動約為市價的五分之一。按研究上的還原方法把估價平滑還原,主要方法只補回 7% 的差距。這份資料能說的是:帳面的起伏遠小於市價,而估價平滑按這個方法只解釋其中的小部分。
這次結果的限制
- 只有 7 檔上市 BDC,每檔 14 至 19 季。
- 期間以 2022 年的空頭市場與 2023 年的區域銀行壓力為主,那段時間市價與估價的落差最大,0.19 可能高估完整景氣循環的平均。
- 市價的波動可能含折溢價、與股市的連動和流動性,不是真實的波動;這份資料沒有拆開這些成分,也沒有證明真實波動落在什麼範圍。
- 公司以高於或低於淨值的價格發行或買回股份,會影響每股淨值,這裡沒有分開處理。
- 還原的結果取決於還原方法的假設。
- 判讀規則寫定時,研究者已看過結果,所以它不是事先寫好的規格。
- 資料到 2026-03-31 為止。
資料與方法
- 帳面淨值:7 檔美國上市 BDC 向美國證管會申報的每股淨值,每期取最早申報的數字。
- 市價:同期含配息的市價報酬,與淨值使用同樣的季末日期。
- 比值與補回比例都先逐檔計算,再取各方法有效樣本的中位數:申報比值與主要還原方法是 7 檔,較簡單的還原方法是 6 檔。機率按 7 檔各自的數值計算,不把各季資料混在一起。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊