台積電的兩地接力:前一晚紐約 ADR 的漲跌,隔天 2330 收盤平均跟 0.36 倍;台北白天的漲跌,紐約當晚跟 0.49 倍
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
很多手上有台積電的人,早上第一件事是看前一晚紐約的台積電 ADR 收多少。這篇主要用 2003-01-01 至 2026-07-02 兩地共同交易日的日線,回答一個具體的問題:那個數字,對 2330 隔天的收盤平均透露多少?反過來,台北白天的漲跌,紐約晚上會不會跟?
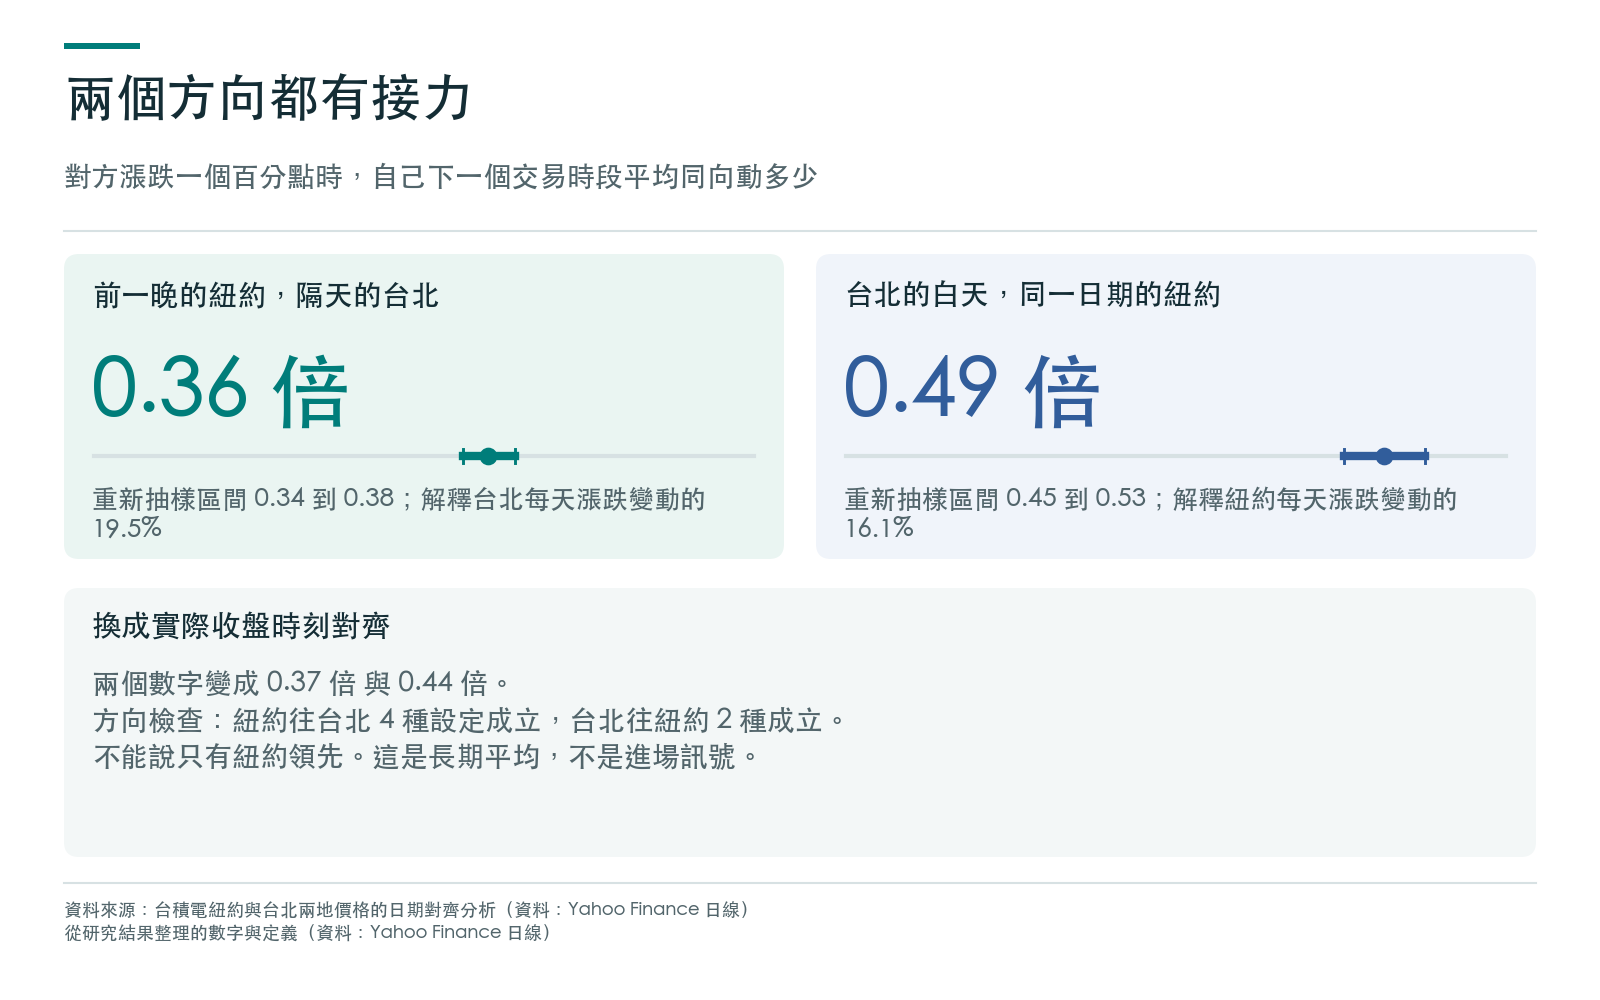
先講結果。前一晚 ADR 漲跌 1%,隔天 2330 收盤平均同方向動 0.36%;台北白天漲跌 1%,同一個日期稍晚收盤的 ADR 平均同方向動 0.49%。兩邊都在接對方的棒。這是長期平均的關係,不是進場訊號,原因寫在「第一棒」那一節。
兩個市場的時鐘
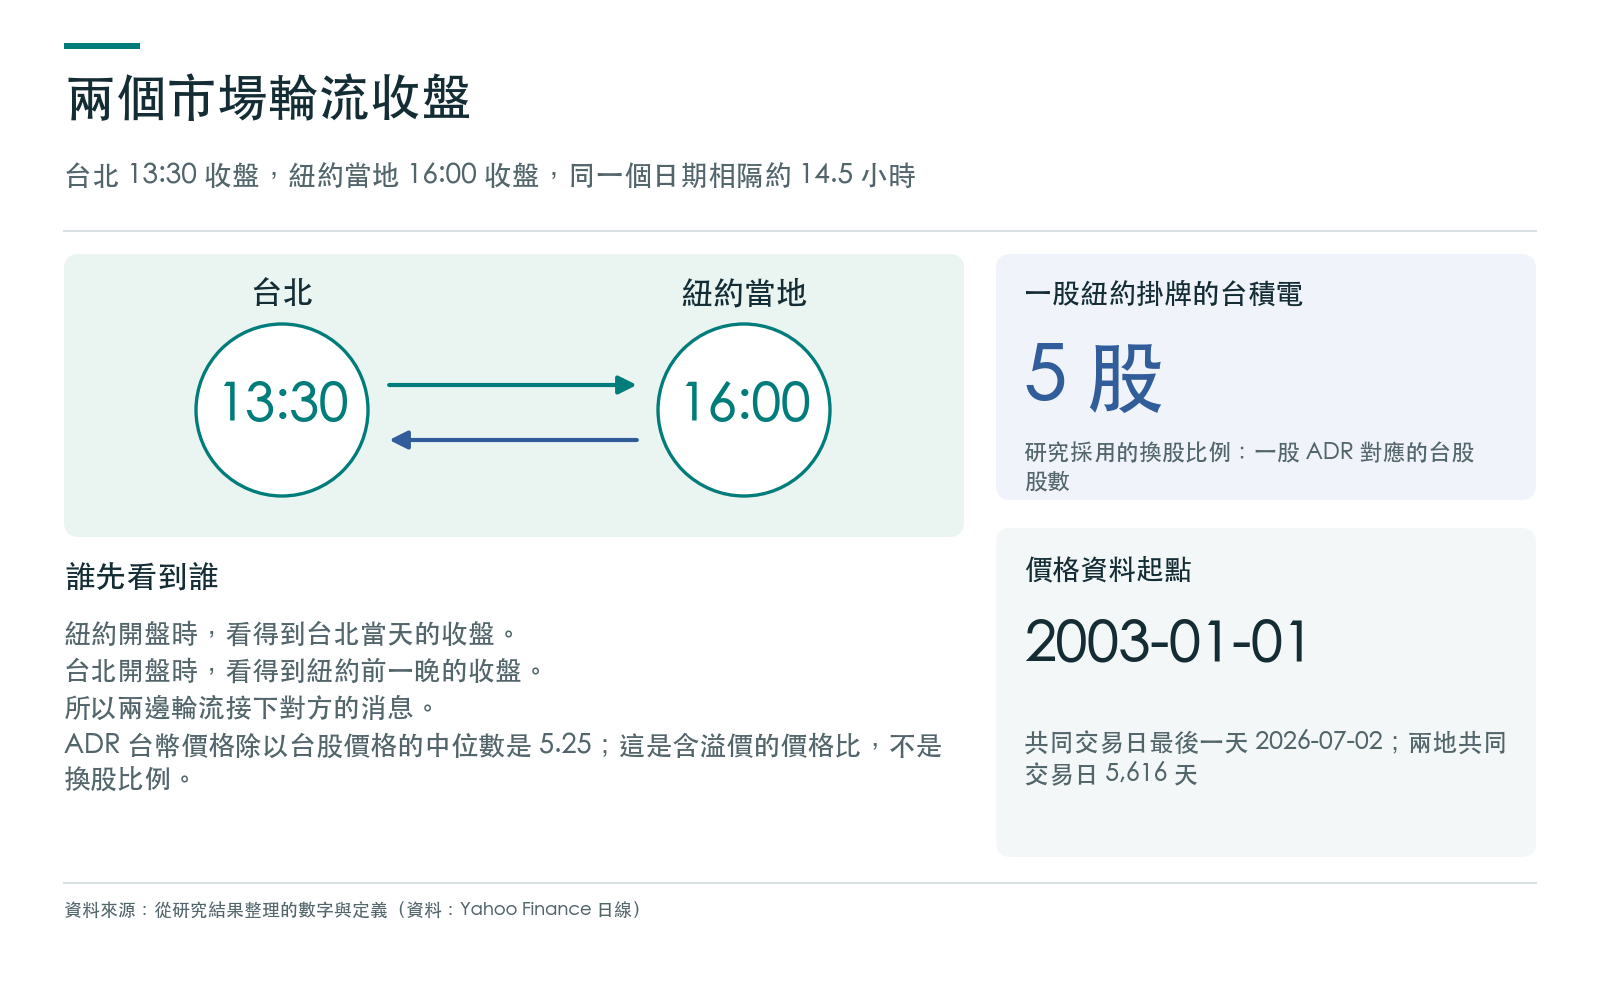
台積電在台北掛 2330,在紐約掛 ADR,一股 ADR 換算成 5 股 2330。台北 13:30 收盤;紐約 16:00 收盤時,台北已經是隔天清晨。同一個日期裡,台北收盤到紐約收盤之間隔了大約 14.5 小時。這是中位數,美國冬令時間多一小時,碰到週末與連假更長。
所以兩邊輪流拿到對方剛收盤的價格。紐約開盤時,看得到台北當天的收盤;台北開盤時,看得到紐約前一晚的收盤。
第一棒:前一晚的紐約,隔天的台北
用 5,614 個交易日估計,前一晚 ADR 的報酬每多 1%,台北的台積電隔天收盤報酬平均多 0.36%。這條關係解釋了 2330 每天漲跌變動的 19.5%,其餘大約八成,前一晚的 ADR 解釋不了。
把資料以連續 20 個交易日為一塊,重新抽樣 1,000 次,這個係數中間 95% 的結果落在 0.34 到 0.38 之間,離零很遠。
這個數字容易被讀過頭,有三件事要先講清楚。
第一,它算的是「前一天台北收盤」到「當天台北收盤」的漲跌。ADR 那一晚的收盤,在台北開盤前就已經公開。研究只有日線,沒有把開盤價拆出來,所以分不出這 0.36 有多少在開盤那一刻就完成、還剩多少留在盤中。它不能拿來證明「看完 ADR 再進場」有利可圖。
第二,它是平均。只解釋兩成的變動,代表單一天的落差可以很大。
第三,它是 2003-01-01 至 2026-07-02 整段期間的平均。研究沒有分年代各估一次,所以說不出最近幾年這條關係變強還是變弱。
另一篇用樣本外資料做的測試,結論方向相近:多看前一晚的 ADR 與美國半導體 ETF,對 0050 當天漲跌方向的預測略有改善,但那篇也說明了它不構成買賣訊號(美股收盤後,再看台積電 ADR 與半導體 ETF,對 0050 漲跌預測的幫助)。
第二棒:台北的白天,同一個日期的紐約
反方向也有。台北當天的報酬每多 1%,同一個日期稍晚收盤的 ADR 報酬平均多 0.49%。重新抽樣中間 95% 的區間是 0.45 到 0.53,樣本 5,615 天,這條關係解釋 ADR 每天漲跌變動的 16.1%。
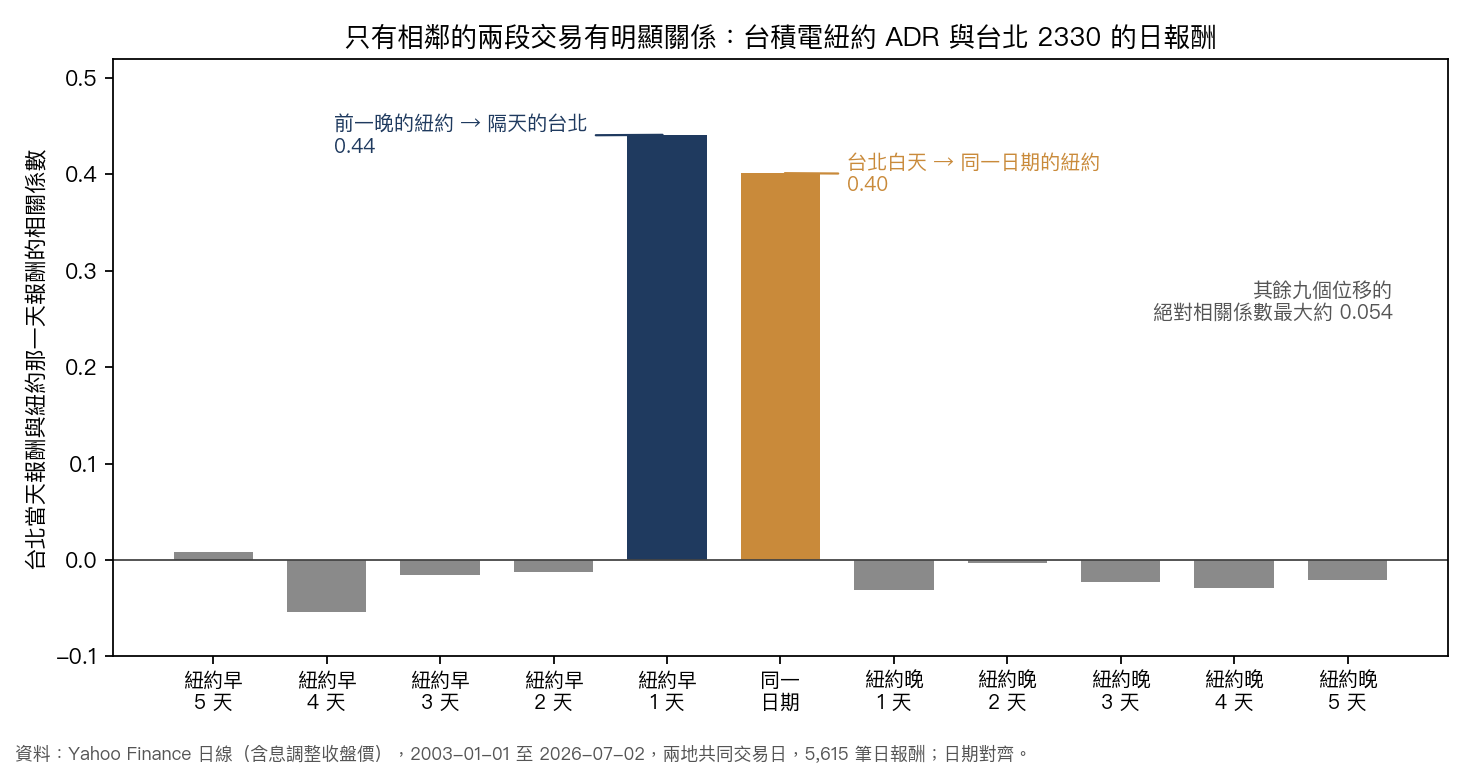
圖 1 把兩地的日報酬錯開不同天數,各算一次相關係數。只有相鄰的兩段交易有明顯的關係:前一晚的紐約對隔天的台北是 0.44,台北白天對同一個日期的紐約是 0.40。其餘九種錯開方式,絕對相關係數最大約 0.054;再往前或往後錯開,就看不到明顯的關係。
誰領先:只說對一半
台積電的價格,是不是在紐約決定、台北只是跟著走?這份資料只支持一半。
如果只按日期排先後,檢查「對方過去 1 到 5 天的報酬,能不能幫忙解釋自己當天的報酬」,紐約往台北的五種設定全部成立,台北往紐約的五種設定都不成立。看起來是單向。
這個不對稱有一部分來自排序方式。台北白天的消息,在同一個日期標籤裡就流進了 ADR;這種只看「過去幾天」的檢查不看同一天,台北那一棒就被漏掉了。
研究另外做了一組更嚴格的對齊:每一筆只准用在本方收盤之前已經收盤的對方價格,按實際收盤時刻排先後。結果,前一晚紐約對隔天台北的跟隨幅度幾乎不變,是 0.37;台北對同一天紐約的跟隨幅度是 0.44,比日期對齊時略低。同樣的方向檢查,紐約往台北五種設定有四種成立,台北往紐約也有兩種成立。
所以比較準確的說法是:兩邊各自在下一個交易時段接下對方的消息。只按日期排先後,方向檢查偏向紐約;換成實際收盤時刻,兩個方向都有部分設定成立。不能說只有紐約領先。
溢價:紐約的台積電通常比較貴
把 ADR 價格用匯率換成新台幣,再除以 5,就能跟 2330 的每股價格直接比。價格資料從 2003-01-01 開始,匯率資料要到 2004-03-24 才有,所以溢價從那一天算起。
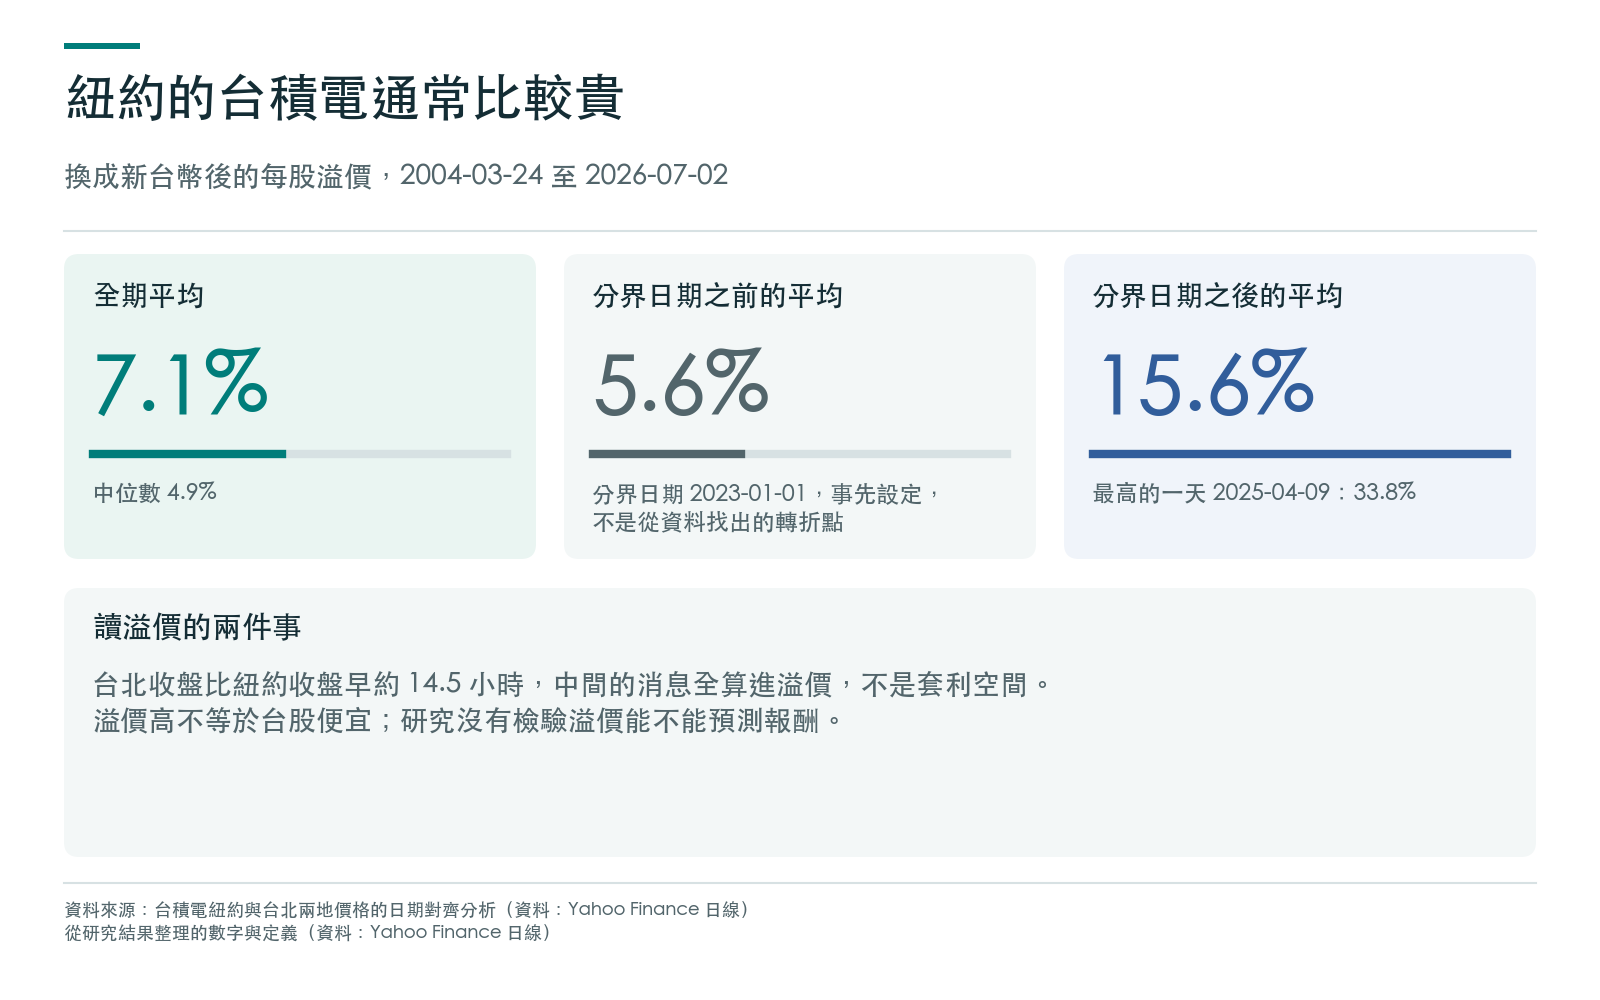
2004-03-24 到 2026-07-02 共 5,306 個交易日,ADR 平均比 2330 貴 7.1%,中位數 4.9%。2023-01-01 以前平均 5.6%,之後平均 15.6%。最高的一天是 2025-04-09 的 33.8%;最低是 2013-10-09 的 −6.0%,那天反而是 ADR 比較便宜。資料最後一天 2026-07-02 是 12.4%;在此之前(含當天)的所有交易日裡,79.5% 的日子溢價不比它高。
研究把 2023 年起稱為 AI 時代。這是事先設定的分界日期,不是從資料裡找出的轉折點;溢價在這段期間變高,研究沒有檢驗原因。
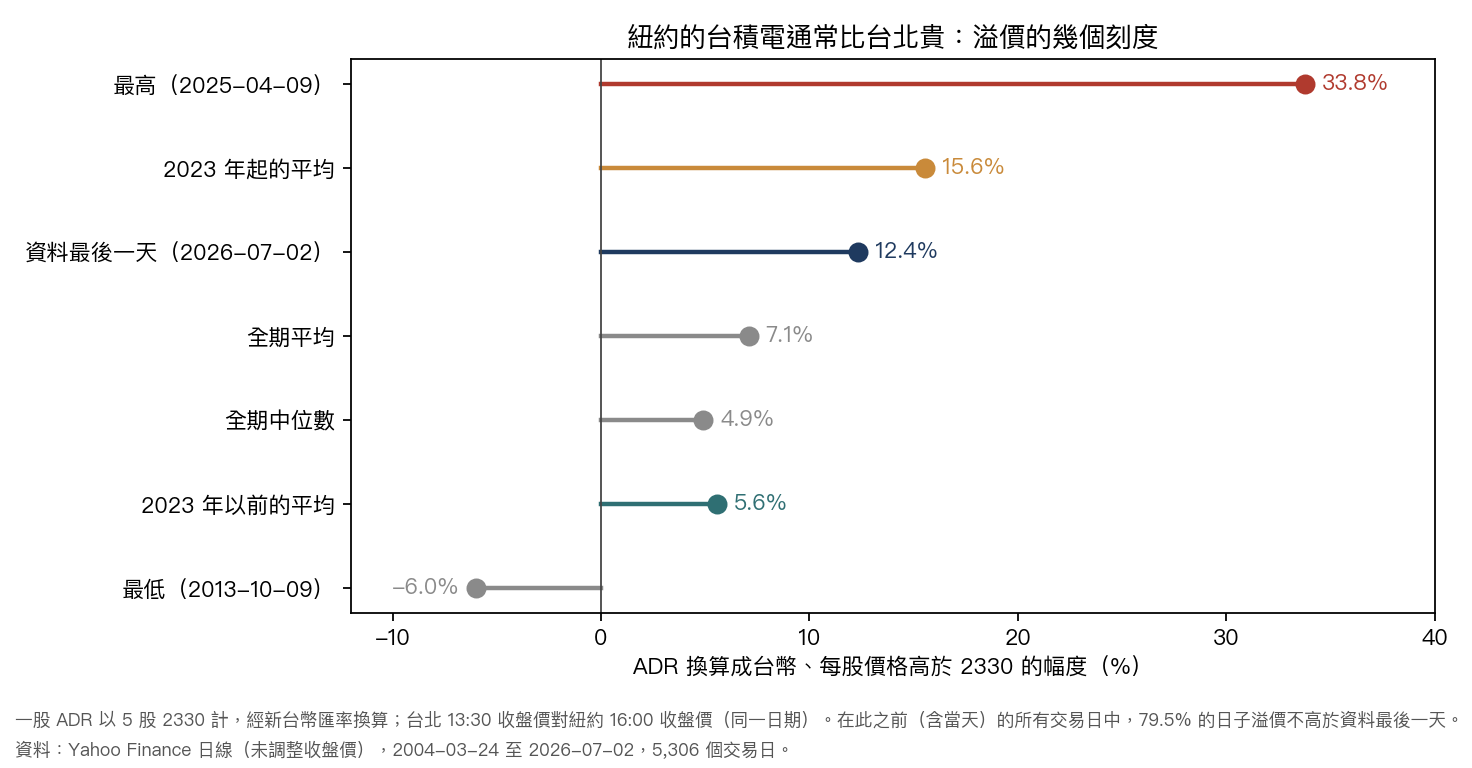
讀這個溢價要注意兩件事。
一是時差。它拿台北 13:30 的收盤價,去比晚了大約 14.5 小時的紐約收盤價。台北收盤之後才出現的消息,全部會算進「溢價」裡。它不是同一時刻兩邊的價差,也不能直接當成套利空間。
二是用途。溢價高,不等於 2330 比較便宜、之後會補漲。這份研究沒有檢驗溢價水準能不能預測任何一邊的報酬。另一篇研究測過溢價的變動能不能幫忙預測兩邊的波動,樣本外沒有幫助(台積電在紐約比在台北貴兩成,而這個價差預告不了任何一邊的波動)。
波動:台北震,紐約當天跟著震;反方向在門檻邊緣
除了漲跌方向,研究也看震幅,用當天最高價和最低價的區間來衡量。
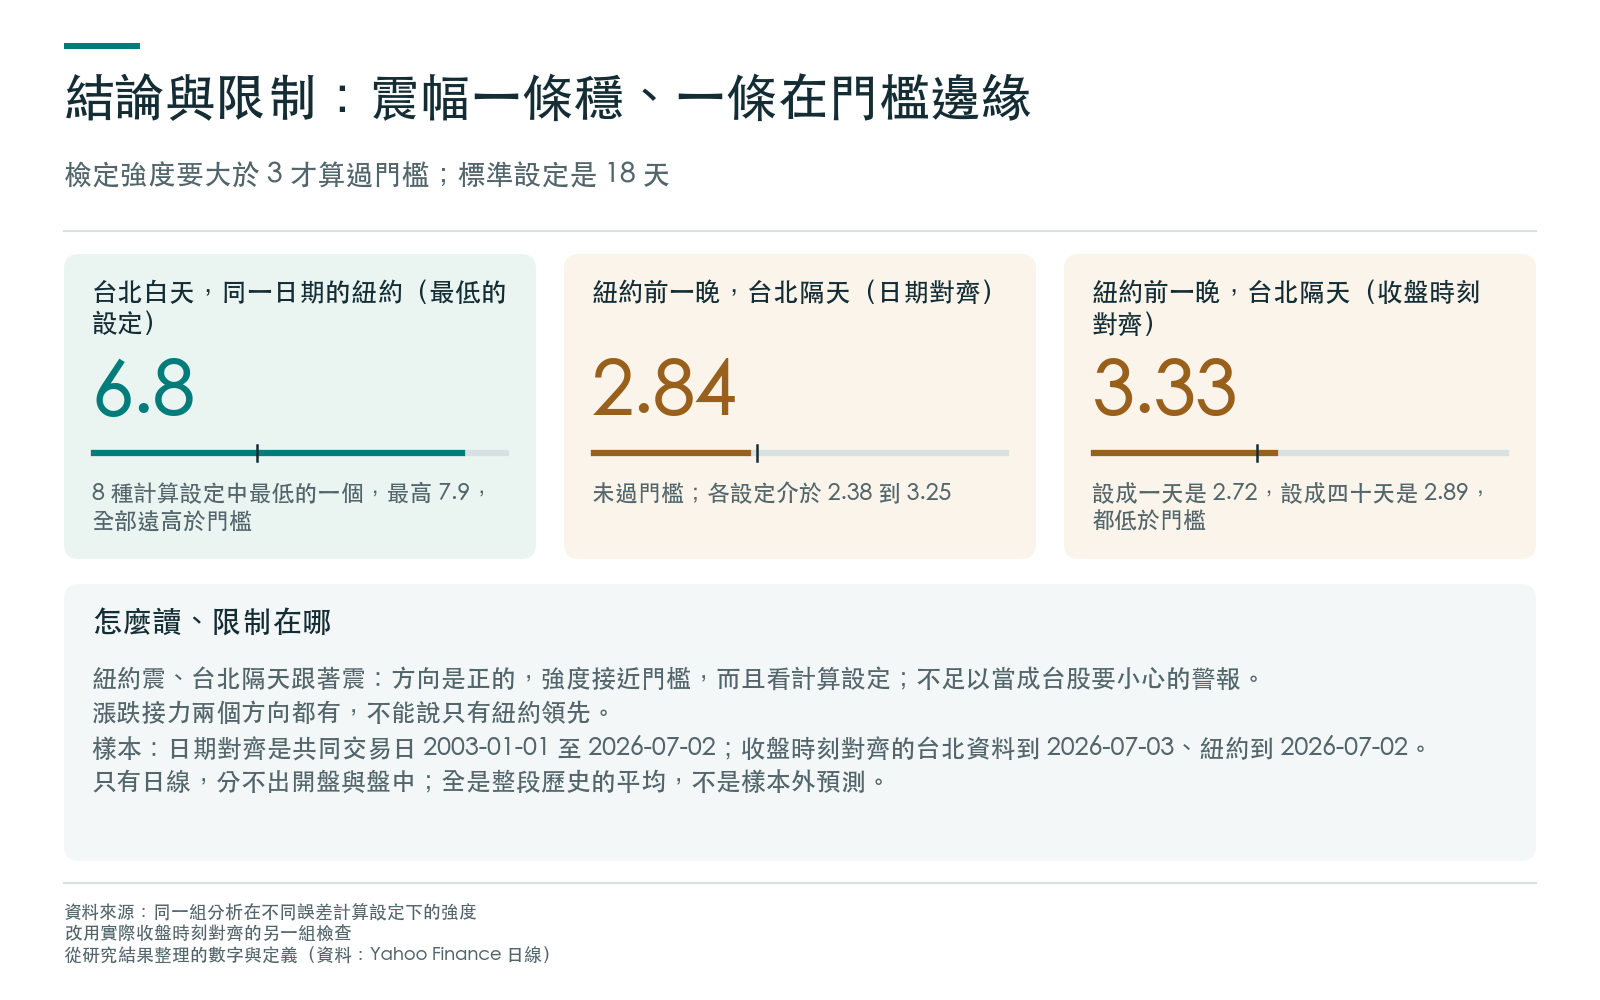
台北白天震得大,紐約同一個日期的震幅也偏大。這條關係在八種計算設定下,強度都在 6.8 到 7.9 之間,遠高於門檻 3。
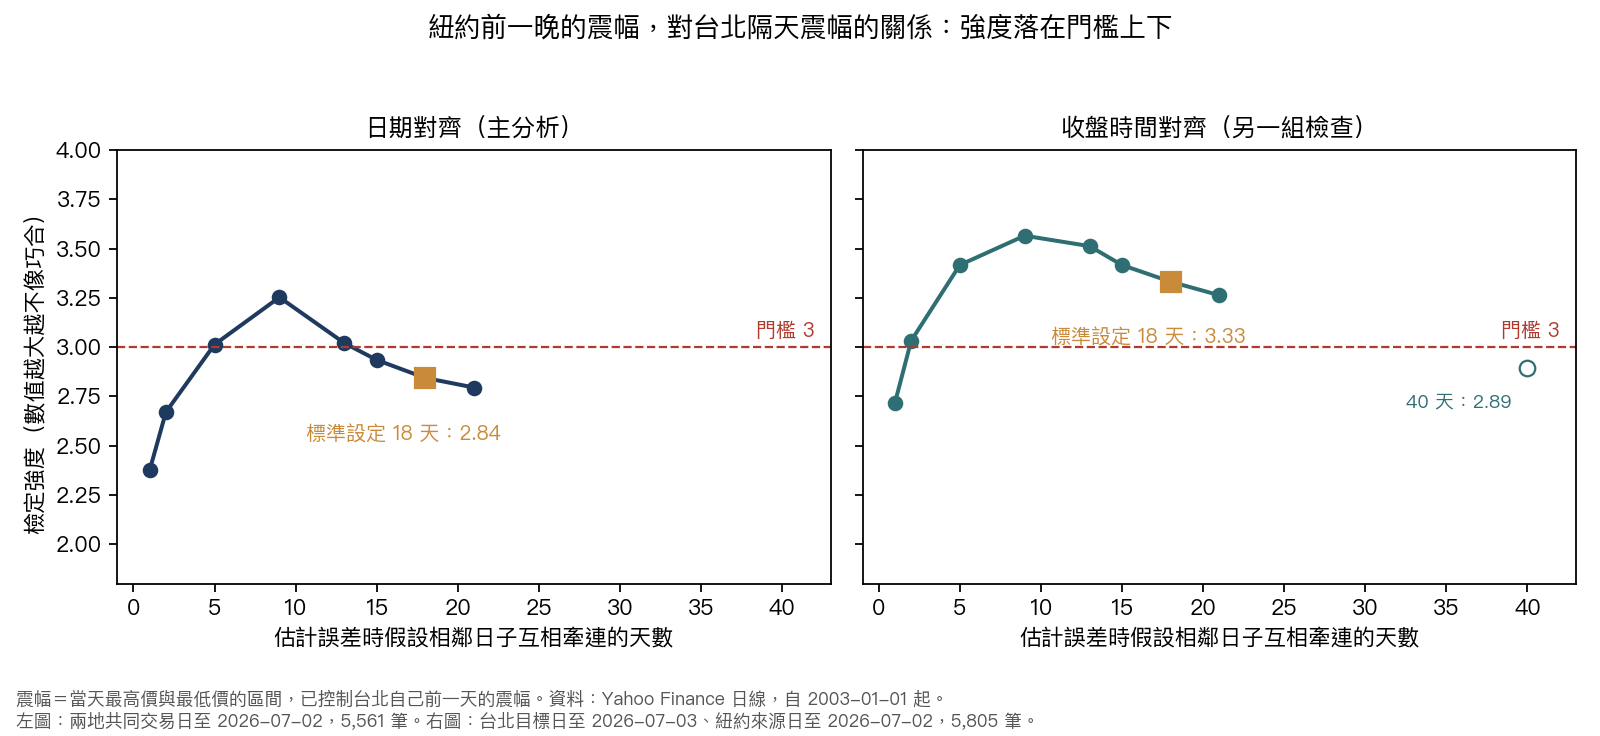
反方向是這篇最需要小心讀的地方。紐約前一晚震得大,台北隔天的震幅也偏大,方向是正的。可是扣掉台北自己前一天的震幅之後,這條關係的強度落在門檻 3 附近,而且取決於一個計算設定:估計誤差時,要假設相鄰幾天的誤差互相牽連多久。
- 日期對齊(主分析):標準設定 18 天時,強度是 2.84,沒有過門檻。從 1 天到 21 天的八種設定,強度在 2.38 到 3.25 之間;3.25 出現在 9 天,只能當成敏感度的參考。
- 收盤時間對齊(另一組檢查):標準設定 18 天時是 3.33,但設成 1 天是 2.72,設成 40 天是 2.89,都低於 3。這一組另外以連續 5、20、60 天為一塊重新抽樣,係數中間 95% 的區間都在零以上。
合理的讀法是:方向是正的,強度接近門檻,而且對計算設定敏感。不能說成「紐約的震盪會可靠地傳到台北」。另一篇樣本外測試也指向同一邊:先收盤那一邊的資訊,沒有讓另一邊的波動預測變準(同上,台積電在紐約比在台北貴兩成)。
兩種對齊方式並排
下表把兩種對齊方式的主要數字並排。兩欄各自來自不同的對齊規則,不能互相加減。
| 項目 | 日期對齊(主分析) | 收盤時間對齊(另一組檢查) |
|---|---|---|
| 前一晚紐約 → 隔天台北的跟隨幅度 | 0.36 倍 | 0.37 倍 |
| 台北白天 → 同一天紐約的跟隨幅度 | 0.49 倍 | 0.44 倍 |
| 方向檢查成立的設定數:紐約往台北 | 5 種中 5 種 | 5 種中 4 種 |
| 方向檢查成立的設定數:台北往紐約 | 5 種中 0 種 | 5 種中 2 種 |
| 紐約震幅 → 台北隔天震幅,標準設定 18 天的強度 | 2.84 | 3.33 |
這些數字可以怎麼用
- 早上看 ADR,等於先知道 2330 這一天的收盤平均會往哪個方向偏:平均跟 0.36 倍,只解釋約兩成的漲跌。這是開盤前所有人都看得到的資訊,日線看不出開盤之後還剩多少。
- 在美股時段買賣 ADR 的人,台北當天的收盤是同樣有用的參考,平均跟 0.49 倍。
- ADR 的溢價高低,不要直接讀成「台股便宜」。裡面混著大約 14.5 小時的時差消息,研究也沒有驗證它能預測報酬。
- 「美股那邊的台積電前一晚震很大,台股要小心」這句話,在這份資料裡只到門檻邊緣,不足以當成警報。
研究的整體判定是「有條件成立」:兩地接力的方向與幅度,在兩種對齊方式下都站得住;波動傳到台北的那一條只到門檻邊緣,而且資料只有日線。
資料與方法
- 資料:Yahoo Finance 日線,標的為 TSM(紐約掛牌的台積電 ADR)、2330.TW,以及每一美元兌新台幣的匯率。價格資料從 2003-01-01 起,兩地共同交易日的最後一天是 2026-07-02,研究以固定的一份資料快照計算。
- 報酬:含息調整收盤價的對數報酬。日期對齊時只計入兩地都有交易的日子,共 5,616 天,得到 5,615 筆日報酬。
- 溢價:未調整收盤價。ADR 價格乘上匯率、除以 5,再與 2330 收盤價相比。匯率有 2 筆明顯錯誤的報價,那兩天的溢價直接剔除。換股比例用的是 5;另一個常被混淆的數字是 ADR 台幣價格除以 2330 價格的比值,中位數 5.25,它含溢價,是價格比,不是換股比例。
- 震幅:當天最高價與最低價的區間。沒有盤中五分鐘資料時,這是常用的替代量。
- 強度:迴歸係數除以其標準誤的絕對值,以 3 為門檻;標準誤允許相鄰交易日的誤差互相牽連。方向檢查的每一種設定,以機率值低於 5% 算成立。重新抽樣以連續 20 個交易日為一塊、重複 1,000 次,並固定亂數種子。
- 兩種對齊:日期對齊取兩地共同交易日,依日期標籤排先後,共同交易日到 2026-07-02 為止。收盤時間對齊只用本方收盤之前已經收盤的對方價格,台北 13:30 與紐約 16:00 換算到同一時區比較;各自用自己的交易日,台北資料到 2026-07-03、紐約到 2026-07-02,所以以台北為目標的那組,最後一筆是 2026-07-03 的台北收盤配 2026-07-02 的紐約收盤。
- 限制:只有日線,沒有開盤與盤中資料,分不出開盤跳空與盤中走勢;所有結果都是整段歷史的平均,沒有分年代估計,也不是樣本外預測。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊