價值、動能、品質、小型股、低波動:每月挑一檔因子 ETF 輪流買,十二年回測沒有贏過「股票加黃金」的簡單基準
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
把美股最熱門的五種因子 ETF 每個月輪流買,會不會比最簡單的「一半股票、一半黃金」更好?這個問題用 2014-03-31 到 2026-09-11、共 3,130 個交易日的資料檢查。答案是沒有:月頻的六種做法,夏普比率全部低於基準,加上每天換股的對照版本,七個變體也沒有任何一個通過嚴格的統計門檻。
怎麼比
五檔因子 ETF 分別代表價值(VLUE)、動能(MTUM)、品質(QUAL)、小型股(IWM)與低波動(USMV)。基準是一半放黃金,另一半放 SPY,而且 SPY 的部位依前一個交易日的 VIX 縮放:VIX 越高,股票放得越少,最多不超過全部。
研究比較的做法有這些:每月月底挑出近 60 天或近 20 天漲最多的因子 ETF;挑前兩名;永遠只抱低波動的 USMV 或品質的 QUAL;五檔平均持有;另外加一個每天重新挑的版本,當作對照。所有決定都只用前一個交易日以前的資訊;換股成本以每筆單邊 5 個基點計,只放進「扣成本」的版本。
衡量用夏普比率:每承擔一單位波動換到多少報酬,越高越好。
全樣本結果
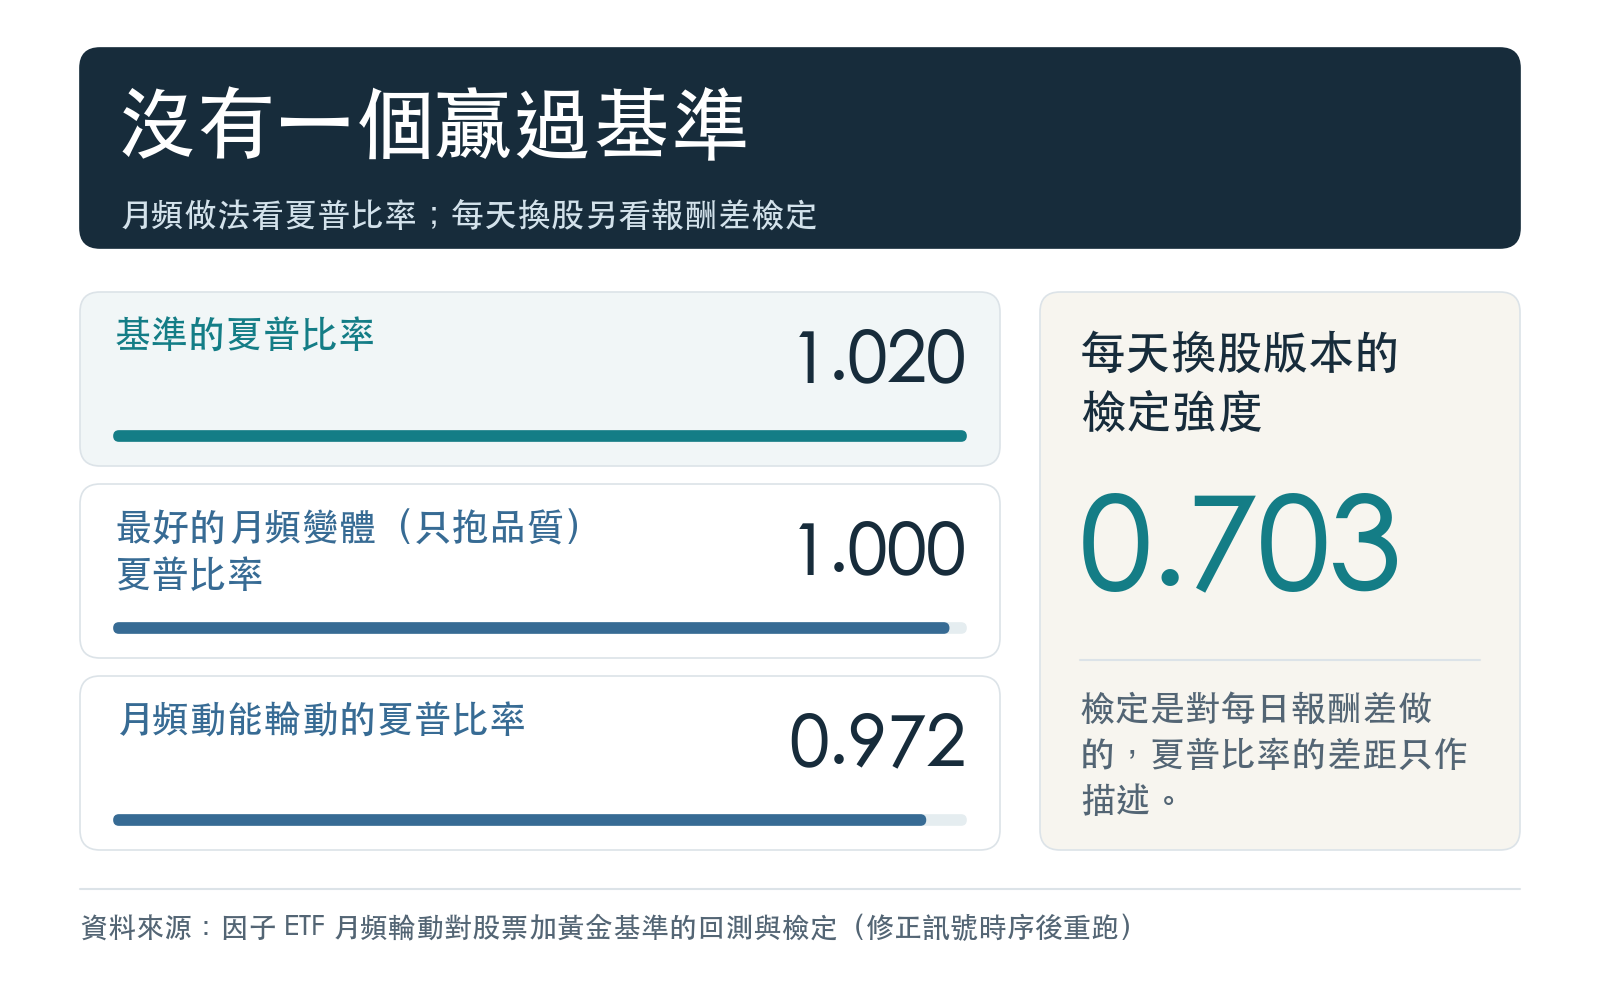
基準的夏普比率是 1.0203。月頻的六種做法裡,最好的是永遠只抱品質 QUAL,夏普比率 0.9995,還是低於基準。
| 做法 | 夏普比率 | 年化複合報酬 | 年化波動 | 與基準的檢定強度 |
|---|---|---|---|---|
| 基準:半股票半黃金,股票依 VIX 縮放 | 1.0203 | 9.68% | 9.50% | — |
| 半股票半黃金,股票不縮放 | 1.0414 | 12.68% | 12.17% | — |
| 每月挑近 60 天最強的因子 ETF | 0.9717 | 9.72% | 10.07% | 0.10 |
| 每月挑近 20 天最強的因子 ETF | 0.8636 | 8.60% | 10.15% | -1.01 |
| 每月挑近 60 天最強的前兩檔 | 0.9788 | 9.66% | 9.93% | 0.03 |
| 永遠只抱低波動 USMV | 0.9785 | 8.90% | 9.14% | -1.04 |
| 永遠只抱品質 QUAL | 0.9995 | 9.48% | 9.52% | -0.64 |
| 五檔因子 ETF 平均持有 | 0.9584 | 9.15% | 9.62% | -1.33 |
| 每天挑近 60 天最強(天天換股) | 1.0232 | 10.26% | 10.04% | 0.70 |
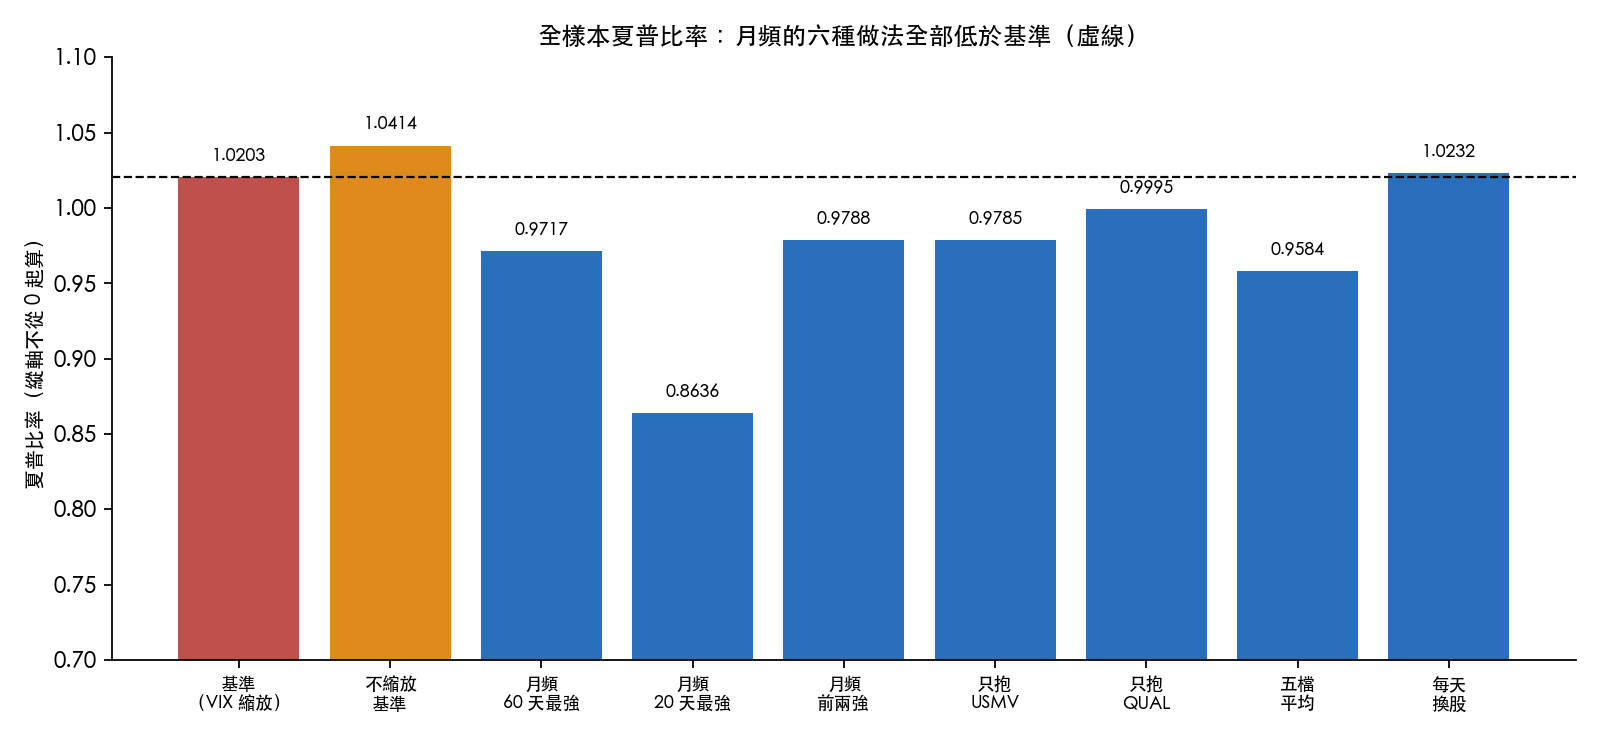
「與基準的檢定強度」是對每日報酬差做的檢定,正值代表這個做法的報酬比基準高;研究要求絕對值大於 3 才算通過嚴格門檻。七個變體的檢定強度,絕對值最大的是五檔平均持有的 1.33,沒有任何一個接近門檻。
每天重新挑的版本夏普比率是 1.0232,名義上比基準高 0.0029,檢定強度只有 0.70,p 值 0.48,這個差距小到分不出是不是運氣。研究沒有對「每天換」與「每月換」兩種頻率做正式比較,所以不能說兩者沒有差別。
扣掉交易成本之後
換股要錢。以單邊 5 個基點計,月頻 60 天最強的版本,夏普比率由 0.9717 降到 0.9467;每天換股的版本由 1.0232 降到 0.8350,換手的代價比月頻重得多。永遠只抱一檔,以及五檔平均持有的做法沒有選股變動,不計換股成本,數字不變。
分成三個時段看
把 2018 年起的樣本切成三段,各段分別比較:
| 時段 | 基準(VIX 縮放) | 不縮放基準 | 只抱 USMV | 只抱 QUAL | 月頻 60 天最強 | 每天換股 |
|---|---|---|---|---|---|---|
| 2018-01-01 至 2020-06-30(628 日) | 1.1547 | 0.8524 | 1.2638 | 1.1434 | 1.0371 | 1.1480 |
| 2020-07-01 至 2023-06-30(755 日) | 0.5412 | 0.7287 | 0.4063 | 0.5116 | 0.4497 | 0.5538 |
| 2023-07-01 至 2026-09-11(800 日) | 1.6506 | 1.7089 | 1.5773 | 1.6191 | 1.5025 | 1.5998 |
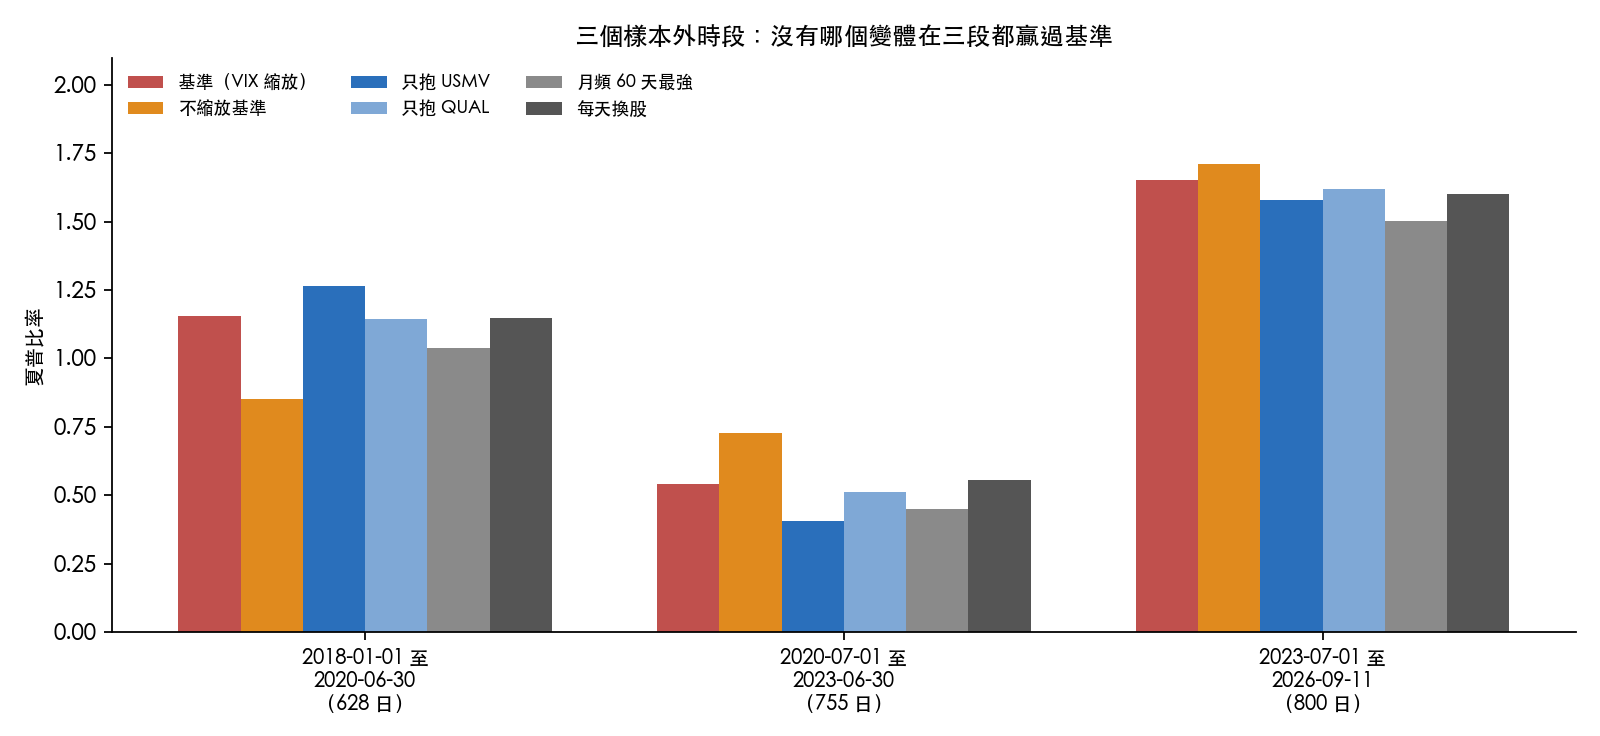
三段裡,有變體名義上贏過基準的只有兩次,而且不是同一個變體:第一段的永遠只抱 USMV(1.2638 對 1.1547,高 0.1091),第二段的每天換股(0.5538 對 0.5412)。第三段七個變體全部低於基準。研究的判定是:沒有任何變體在三段都贏,結果不具一致性。
月頻動能輪動最常選的因子 ETF 是動能 MTUM(33.1% 的月份),接著是小型股 IWM(20.5%)、低波動 USMV(17.9%)、價值 VLUE(15.9%)與品質 QUAL(12.6%)。
連基準也不是最強
不縮放股票部位、直接一半 SPY 一半黃金的組合,全樣本夏普比率是 1.0414,比 VIX 縮放的基準 1.0203 還高,也高於所有輪動變體。第二、三段它同樣高於縮放版(0.7287、1.7089),只有第一段低於縮放版(0.8524)。要注意,上面的檢定強度都是對 VIX 縮放的基準做的,研究沒有對不縮放的組合做檢定,這個比較只是描述。
這個結果能說什麼
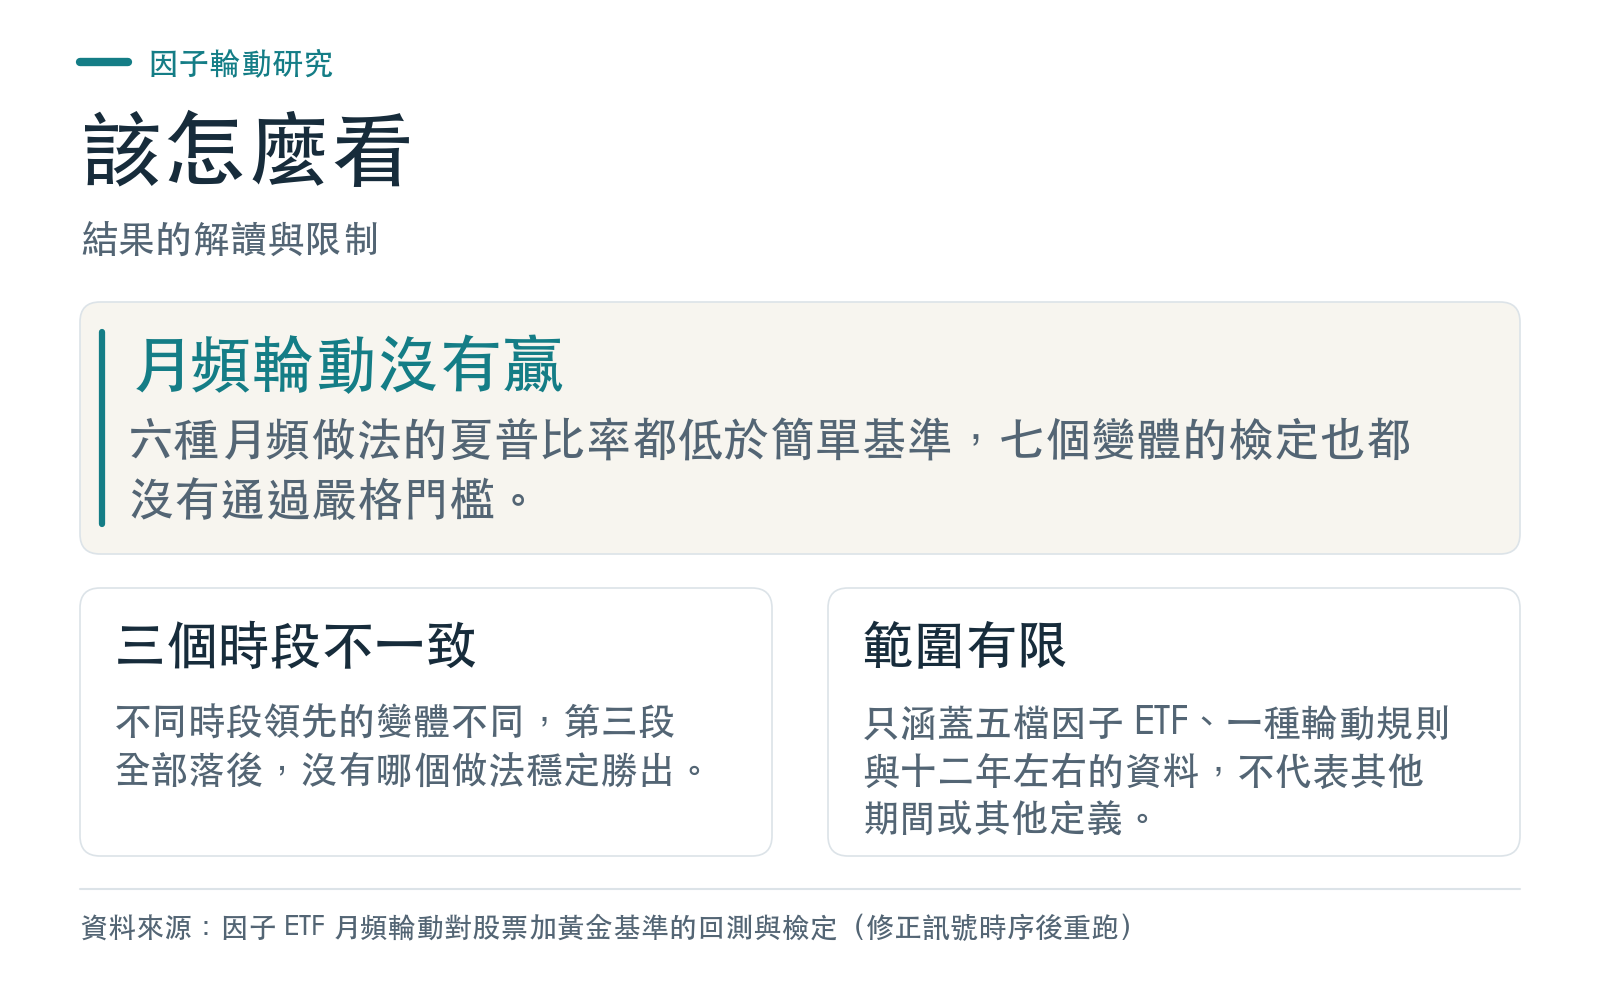
- 能說:在這 12 年的 ETF 資料上,每月輪流買熱門因子 ETF,沒有勝過一半股票、一半黃金的簡單基準,七個變體(含每天換股)的檢定都沒有通過嚴格門檻。
- 不能說:因子本身沒有特色,或在別的期間、別的因子定義下也一樣。這個結果只涵蓋這五檔 ETF、這個輪動規則與這段時間。
- 沒有檢定的事:每天換股與每月換股之間的差別,以及不縮放基準與各變體的差別。
限制
- 樣本不長 :因子 ETF 大約 2013 年才有,樣本只有 12 年左右。
- ETF 不等於學術因子 :VLUE、MTUM、QUAL 追蹤的是 MSCI 的因子指數,IWM 是羅素 2000,只是小型股的代理,與學術上的因子定義有差。
- 輪動規則單一 :只試了用過去 20 天或 60 天的漲幅挑因子,沒有試別的訊號。
- 夏普比率差沒有直接檢定 :檢定是對每日報酬差做的,夏普比率的差距只作描述。
- 這是研究結果,不是對個別投資人的建議。
資料來源:SPY、VLUE、MTUM、QUAL、IWM、USMV、GLD 與 VIX 的每日資料(yfinance),2014-03-31 至 2026-09-11,共 3,130 個交易日。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊