九月確實是十二個月裡最差的一格,但那一格是從十二格裡挑出來的
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
今天是九月一日。
從今天起的四週,你會在各種地方讀到同一句話:九月是全年最差的月份。這句話有個很省事的地方,它不需要你知道今天發生了什麼,只要你看一眼日期。
兩週前,我們寫過一篇〈離九月還有兩週,行事曆已經開始嚇人:八個日曆效應送進四道關卡,只有一個活著出來〉,給了四道關卡:定義關、幅度關、存活關、決策關。那篇文章裡有一句話,今天要被自己打臉: 「『九月』很好定義,這一關輕鬆過。」
那句話沒錯,但它讓九月直接跳過了第一關,而我們當時沒有真的把九月這一格拉出來測。
今天九月來了。我們把它拉出來測了。結果是:它在那四關裡看起來都還行,定義清楚、幅度看起來夠大、最近十年還在、也的確可以拿來改部位。 它死在四關裡沒有的第五關。
先把九月的帳算清楚
標普 500 指數的月收盤,一九八五年二月到二〇二六年八月,共 499 個月。按月份分組算平均:
| 月份 | 平均報酬 | 上漲月份佔比 | 標準差 |
|---|---|---|---|
| 十一月 | +1.91% | 73.17% | 4.43% |
| 四月 | +1.60% | 69.05% | 4.25% |
| 五月 | +1.46% | 78.57% | 3.55% |
| 七月 | +1.41% | 59.52% | 3.86% |
| 十二月 | +1.39% | 73.17% | 3.68% |
| 十月 | +0.99% | 63.41% | 6.05% |
| 一月 | +0.98% | 63.41% | 4.52% |
| 三月 | +0.87% | 61.90% | 4.24% |
| 六月 | +0.35% | 61.90% | 3.68% |
| 二月 | +0.35% | 59.52% | 4.14% |
| 八月 | -0.19% | 57.14% | 4.37% |
| 九月 | -0.90% | 46.34% | 4.72% |
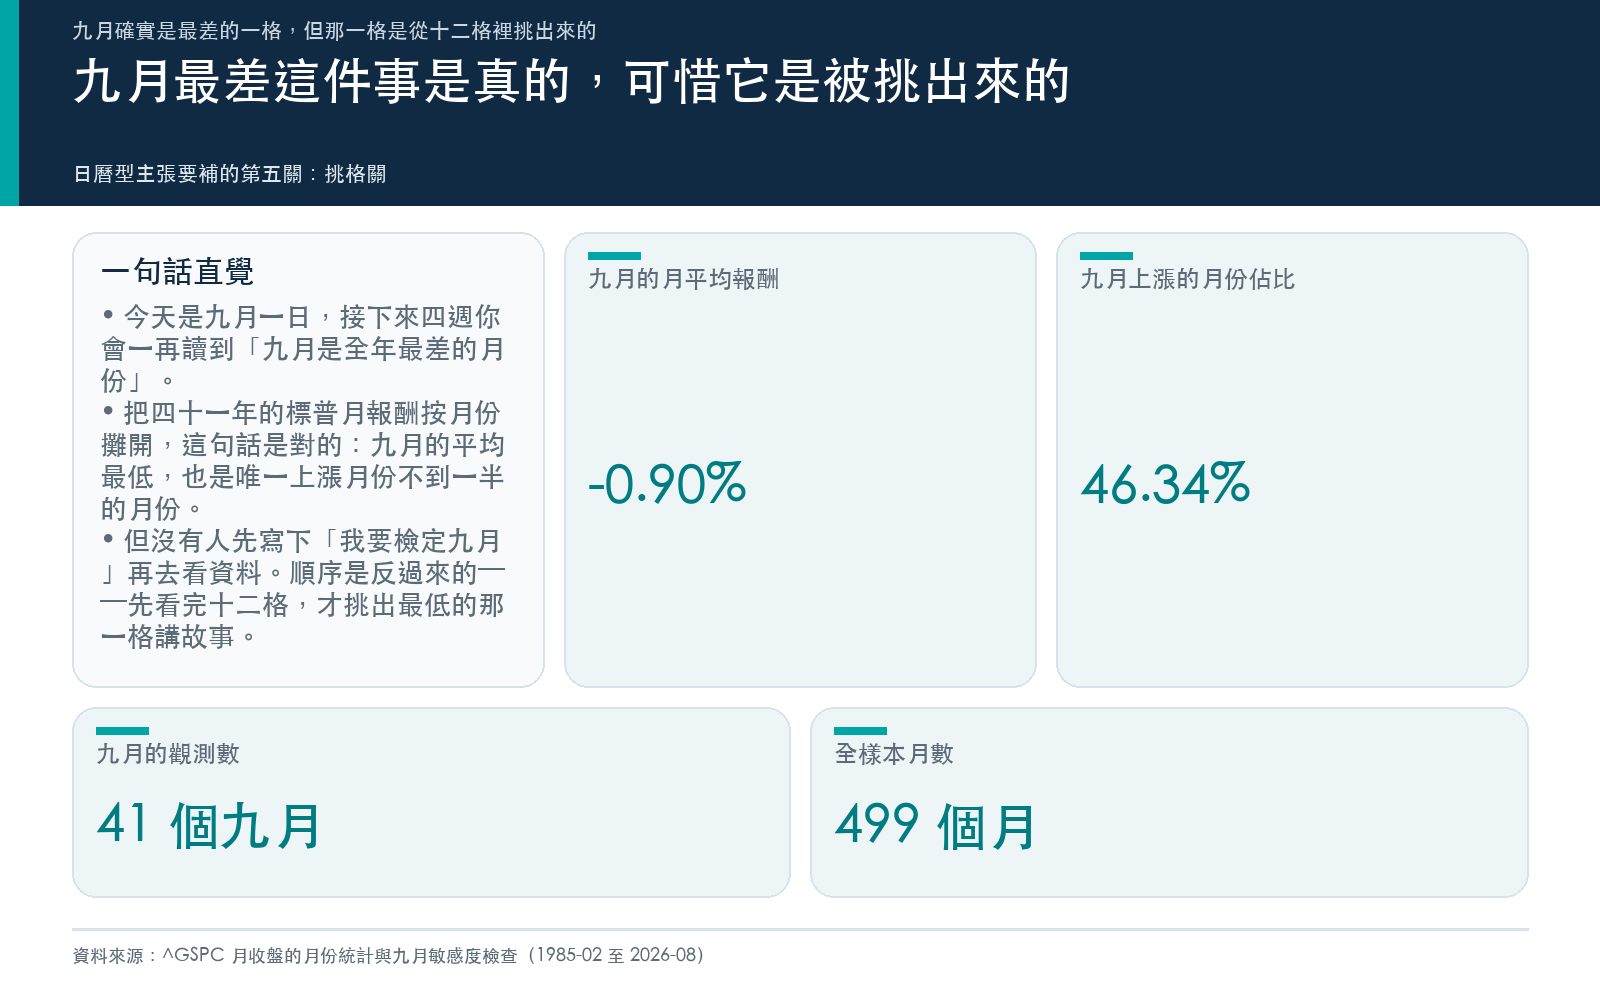
九月排最後,而且是唯一一個上漲月份不到一半的月份,四十一個九月裡,十九個是紅的。平均 -0.90%,中位數 -0.65%。
這一格是真的。傳言沒有騙你。
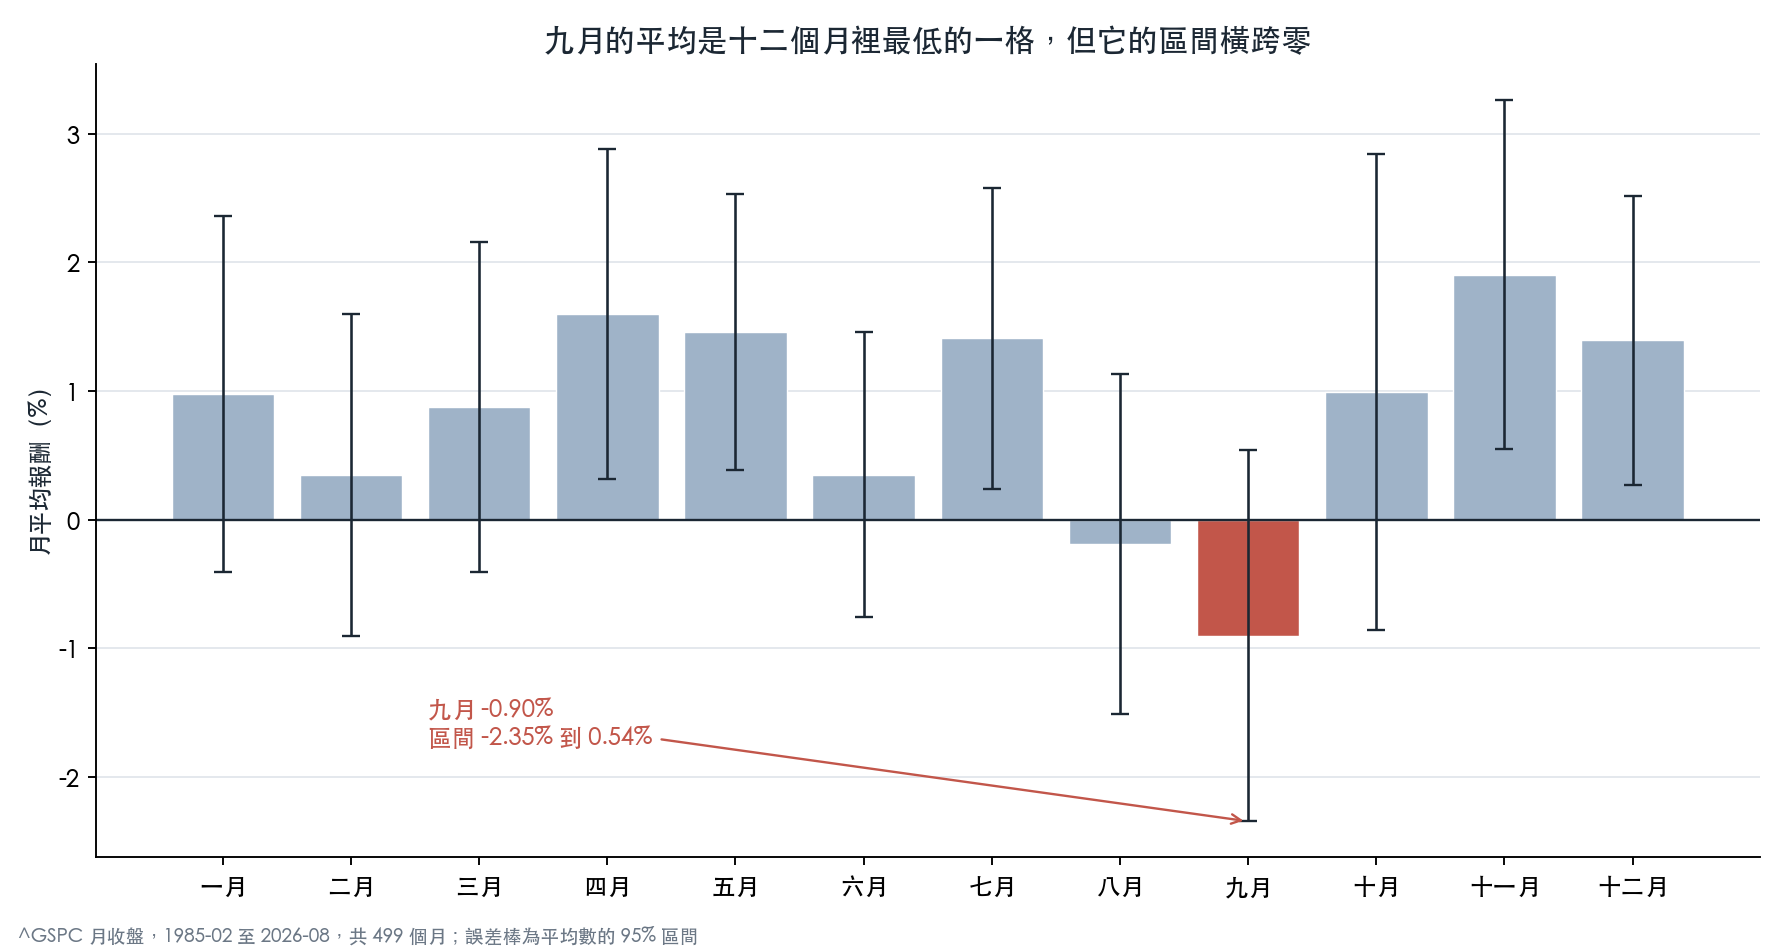
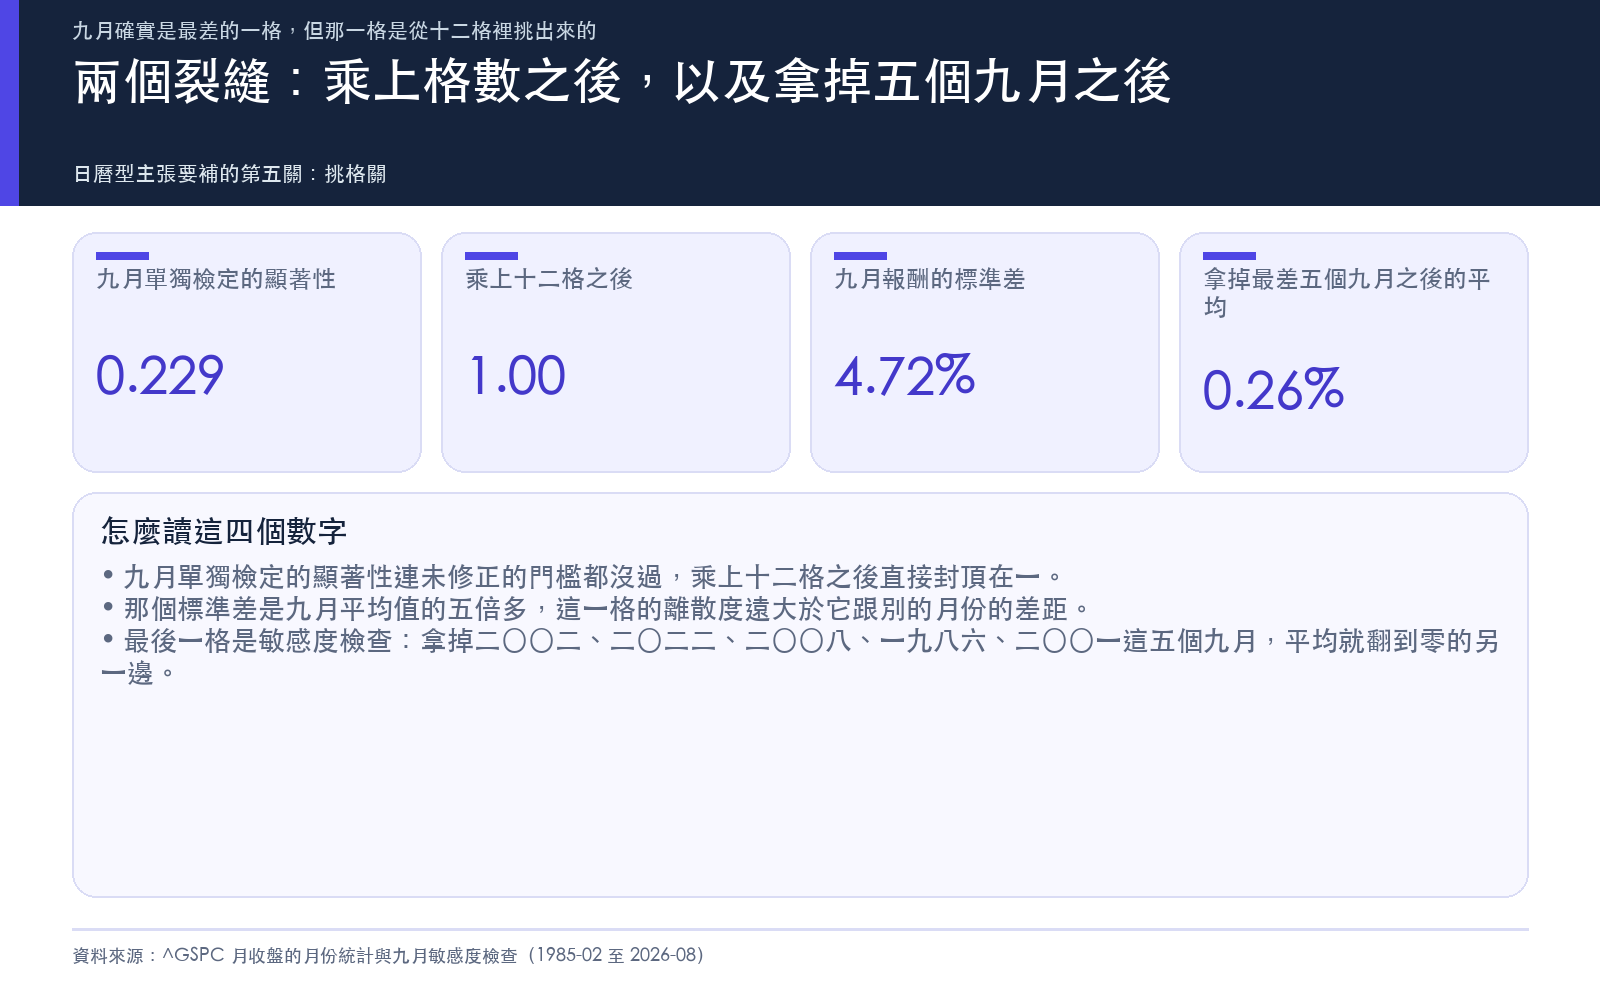
問題在圖上那條穿過九月的直線。九月平均的 95% 區間是 -2.35% 到 +0.54%—— 它橫跨零 。單獨檢定這一格,統計強度只有 -1.22、顯著性 0.229,連未經任何修正的門檻都沒過。
第五關:這一格是從幾格裡挑出來的?
四關裡沒有這一關,而它才是九月真正的死因。
沒有人先寫下「我要檢定九月」再去看資料。順序是反過來的:先把十二個月都算一遍,看到九月最低,然後才講九月的故事。
這件事有一個很便宜的處理方式。兩週前的另一篇〈四個檢定裡只有一個顯著,判斷它是不是撈出來的,只要一行乘法〉(K1703)講的就是這一行乘法:把顯著性乘上你一共看了幾格,再跟原本的門檻比。
那篇的例子撐住了:0.0090 × 4 = 0.0360,仍然小於 0.05。
九月這一格: 0.229 × 12 = 2.75,直接封頂到 1.00。
不是差一點。0.229 本來就是 0.05 這個門檻的四倍多,乘以十二只是把它埋得更深。
那篇文章還留了一句在這裡特別扎人的話:同一份資料、同一個效果,結論會因為「你一共看了幾格」而改變。你看到「九月最差」的當下,其實已經看過十二格了。
真正的示範在〈六十六個檢定裡「顯著」出現二十二次,而事前寫下的那一格一次都沒中〉(K1432)。那份實驗事前寫死十五格判準,命中零;但整份報告一共跑了 66 次比較,其中 22 次顯著。如果只數「有幾個顯著」,它看起來成果豐碩。
先看資料再挑格,跟先挑格再看資料,是兩種強度完全不同的證據。 「九月最差」屬於前者。
第二個裂縫:五個九月撐起整件事
就算你不管統計,還有一個更直觀的檢查:這 -0.90% 是四十一個九月一起攤出來的,還是少數幾年撐起來的?
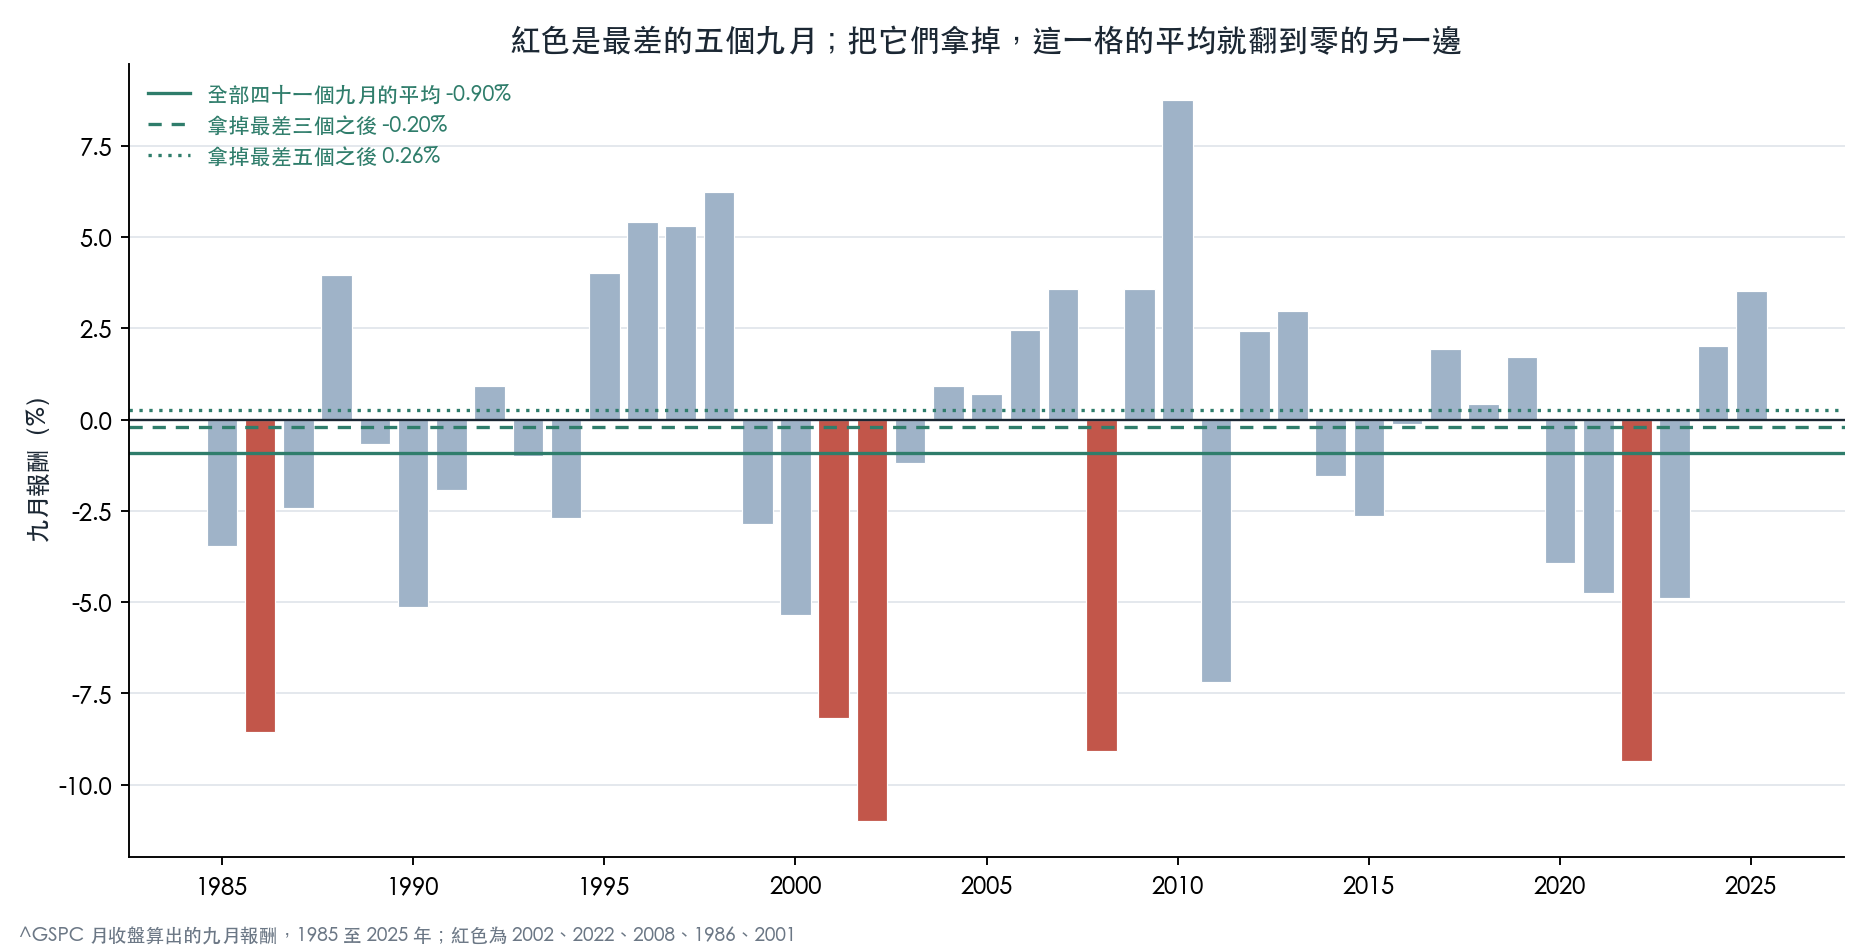
拿掉最差的一個九月,平均從 -0.90% 變成 -0.65%。拿掉最差的三個,變成 -0.20%。 拿掉最差的五個,變成 +0.26%——換到零的另一邊去了。
那五個是二〇〇二年(-11.00%)、二〇二二年(-9.34%)、二〇〇八年(-9.08%)、一九八六年(-8.54%)、二〇〇一年(-8.17%)。
看一下這五個年份的共同點:網路泡沫破掉的第二年、二〇二二年的升息年、金融海嘯、以及九一一那個月。 它們不是「九月」,它們是那幾年。 九月只是它們剛好落在的那一格。
近況也不支持一個穩定的月份效應。最近十年的九月,平均 -1.34%,十年裡五年上漲;最近二十年平均 -0.50%,二十年裡十一年上漲。既沒有消失,也沒有站穩。
那波動率那一側呢?
這裡要講一件公平話:九月的風險敘事,在波動率那一側比在報酬那一側站得住。
恐慌指數的月末收盤,一九九〇年一月到二〇二六年八月,共 440 個月:
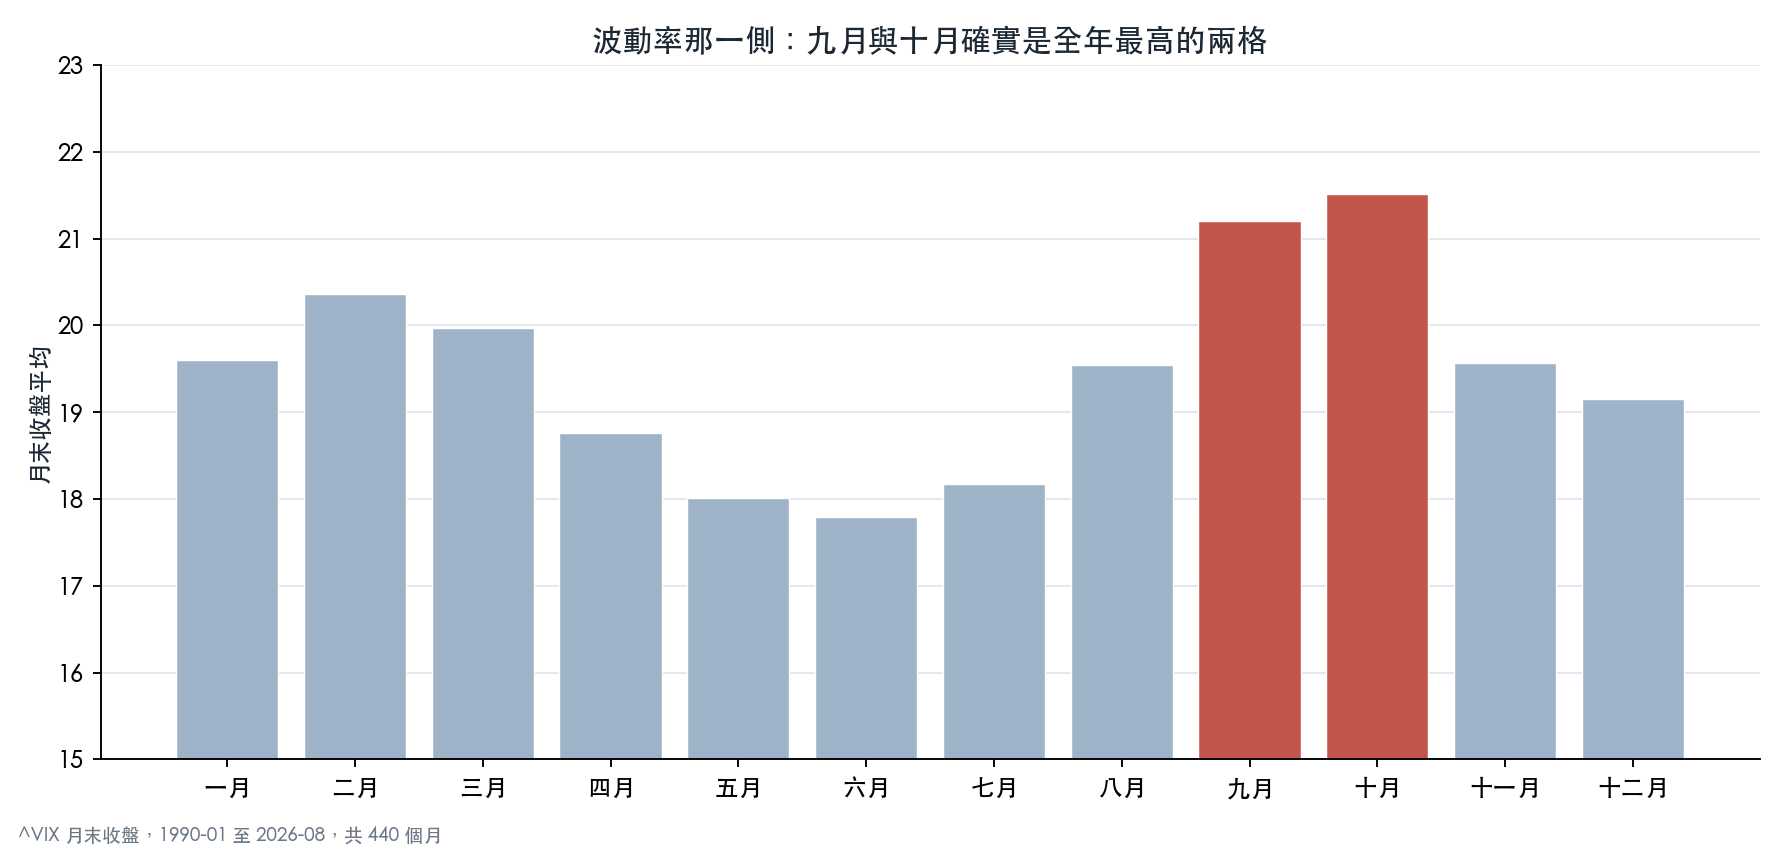
九月平均 21.20、十月 21.51,是全年最高的兩格;最低的是六月的 17.80。這跟五月那篇〈Sell in May 的 VIX 面向:真正的高波動月份不是五月〉用日資料算出來的排序方向一致(該文口徑下十月 21.64 最高、九月 20.43 次高),兩個口徑對「最高的是十月、九月排第二」這件事沒有分歧。
三月那篇〈波動率季節性:October Effect 在高波動期放大三點四倍〉補了一個條件:季節性在高波動環境裡會被放大,九月的放大倍數是二點六倍、十月三點四倍。但那篇的結論欄也寫得很清楚—— 這個季節性會被波動率模型的條件變異數吸收掉,不直接改善預測 ,它的用途是溝通風險,不是產生訊號。
我自己的資料還有一欄要補上去:九月的恐慌指數平均月變動是 +8.13%,聽起來很嚇人。但把方向拆開,三十六個九月裡上升的是十八個。 正好一半。 平均值是被少數幾個暴衝的九月拉上去的,跟報酬那一側是同一個病。
就算全部成立,你要改哪一格權重?
假設你不接受上面任何一段,堅持九月效應是真的。下一個問題還是躲不掉。
三月那篇〈VIX 週一恐慌效應:統計上真實但投資上沒用〉是這一關最乾淨的示範:週一的恐慌指數平均上升 1.91%,統計強度 5.38,高度顯著,方差分析也過。 但 R² 只有 1.4% ,而所有依星期調整的波動率目標策略,績效都比不調整差。
統計上高度顯著、經濟上等於零。九月的形狀比它還糟:統計上連顯著都沒有。
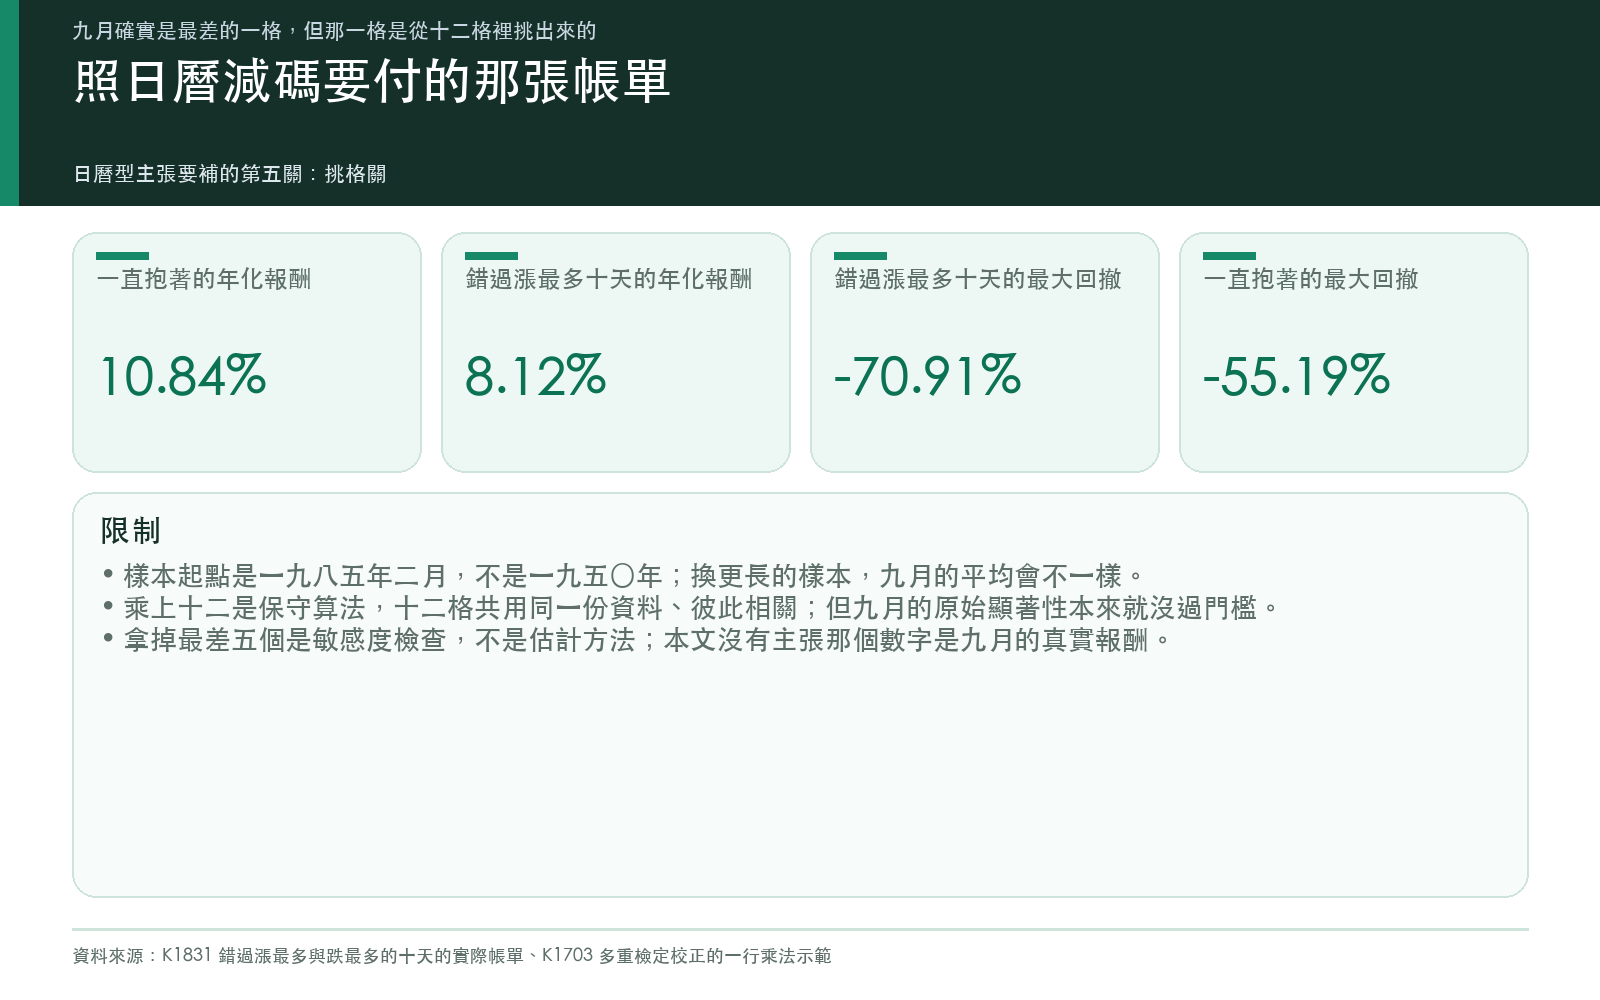
而擇時本身要收費。上週那篇〈「錯過漲最多的十天」還有另外半句:連跌最多的十天一起錯過,年化 10.97% 對 10.84%〉(K1831)量的正是這張帳單:一九九三年二月到二〇二六年八月、8,449 個交易日,一直抱著的年化是 10.84%;錯過漲最多的十天掉到 8.12%,而且最大回撤反而從 -55.19% 深化到 -70.91%。少賺,還更難看。
那篇最要緊的一段是位置:漲最多的十天,中位數距離某個跌最多的日子只有 5.5 個交易日,二十天收斂成七串,其中三串收走十六天。 你在最像九月的那種月份減碼,減掉的不只是跌,還有貼在跌旁邊的那些漲。
五關,以及你可以拿走的那一格
四關要補上第五關。順序上它應該排在最前面,因為它決定後面四關的數字值不值得算。
| 關卡 | 要問的問題 | 九月的答案 |
|---|---|---|
| 第零關 挑格關 | 這一格是從幾格裡挑出來的?顯著性乘上格數還過嗎? | 十二格裡的最極端一格;0.229 × 12 封頂在 1.00。 沒過 |
| 第一關 定義關 | 窗口邊界查得齊嗎? | 九月就是九月。過 |
| 第二關 幅度關 | 比得過你已經在用的訊號嗎? | 波動率那一側會被條件變異數吸收;報酬那一側平均只有標準差的五分之一。沒過 |
| 第三關 存活關 | 在你要交易的市場、你的年代還活著嗎? | 近十年五年上漲、近二十年十一年上漲。分不出來 |
| 第四關 決策關 | 能改變部位,還是只改變心情? | 減碼會一起減掉貼著暴跌的反彈日。沒過 |
挑格關的一般化用法 :下次看到任何「某月/某週/某天特別 X」的說法,先問一個問題,講這句話的人,一共看了幾個候選?月份是十二個、星期是五個、產業是十一個。把它報的顯著性乘上那個數字,多數日曆型主張在這一步就沒了。
這一關便宜到不像話,它只需要一次乘法。而它擋掉的東西,比後面四關加起來還多。
至於九月一日今天該做什麼,跟八月三十一日一樣。你的部位該按今天的資訊調,不是按今天的日期。
誠實邊界
樣本從一九八五年二月開始,不是一九五〇年。 這是本文取得的標普月收盤序列的實際起點,共 499 個月、每個月份四十一到四十二個觀測。用更長的樣本(例如一九二八年起的日資料重新聚合)算,九月的平均會不一樣,本文沒有做那一版。
乘以十二是保守的算法。 這十二格共用同一份資料、彼此相關,Bonferroni 對相關檢定會過度懲罰。但九月的原始顯著性 0.229 本來就沒過任何門檻,這一段的結論不依賴那個乘法,乘法只是把「為什麼你會覺得九月特別」講清楚。
「拿掉最差五個」不是一種估計方法。 那是敏感度檢查,用來看這一格的平均有多依賴少數觀測。任何序列拿掉最差的五個都會變好看,本文沒有主張 +0.26% 是九月的「真實」報酬。
恐慌指數那一段用的是月末收盤,不是日均。 兩個口徑對「十月最高、九月次高」一致,但個別月份的水準會差零點幾。本文引用的月變動 +8.13% 也是月末對月末,不是月內路徑。
本文沒有回答的 :今年這個九月會不會跌。上面所有數字都是無條件的長期基準率,沒有任何一個是對二〇二六年九月的預測,本文也不打算假裝可以。
本期精選
- 波動率季節性:October Effect 在高波動期放大三點四倍(三月十四日)— 季節性在高波動環境放大,但會被條件變異數吸收。
- VIX 週一恐慌效應:統計上真實但投資上沒用(三月十七日)— 決策關最乾淨的示範:R² 只有 1.4%。
- Sell in May 的 VIX 面向:真正的高波動月份不是五月(五月二十一日)— 從波動率看月曆,答案在十月不在五月。
- 四個檢定裡只有一個顯著,判斷它是不是撈出來的,只要一行乘法(八月十三日)— 本文第五關用的那一行乘法。
- 離九月還有兩週,行事曆已經開始嚇人:八個日曆效應送進四道關卡(八月十七日)— 本文要補一關的那四關。
- 「錯過漲最多的十天」還有另外半句(八月二十八日)— 依日曆減碼的實際帳單。
- 六十六個檢定裡「顯著」出現二十二次,而事前寫下的那一格一次都沒中(八月二十九日)— 先看資料再挑格的完整示範。
本期七篇選自三月十四日至八月二十九日,跨度五個月又十五天。
懶人包圖組
資料與方法:月份報酬由 ^GSPC 月收盤計算,一九八五年二月至二〇二六年八月共 499 個月;恐慌指數為 ^VIX 月末收盤,一九九〇年一月至二〇二六年八月共 440 個月,皆經 yfinance 取得並凍結於 storage/drafts/assets/daily_digest_20260901/frozen_monthly.json,文中所有數字由 storage/drafts/daily_digest_20260901_data.py 的離線模式從該凍結檔重算,不隨重跑時的資料源漂移。內文圖表腳本為 storage/drafts/daily_digest_20260901_charts.py。引用的既有研究數字取自 K1703(experiments/k1703/k1703_results.json)、K1432(experiments/k1432/k1432_tw_financial_stress_results.json)與 K1831(experiments/k1831/k1831_results.json),其餘引用均可沿正文連結回讀原文的資料、方法與限制。本文整理的是既有研究與一份新算的月份統計,不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊