那斯達克三天跌 5.22%、隔天只彈 0.83%:1971 年以來 93 次同樣的三天,一個月後的報酬和平常差不多,但路上再摔 5% 的機會是平常的 1.8 倍
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
那斯達克三天跌 5.22%、隔天只彈 0.83%:1971 年以來 93 次同樣的三天,一個月後的報酬和平常差不多,但路上再摔 5% 的機會是平常的 1.8 倍
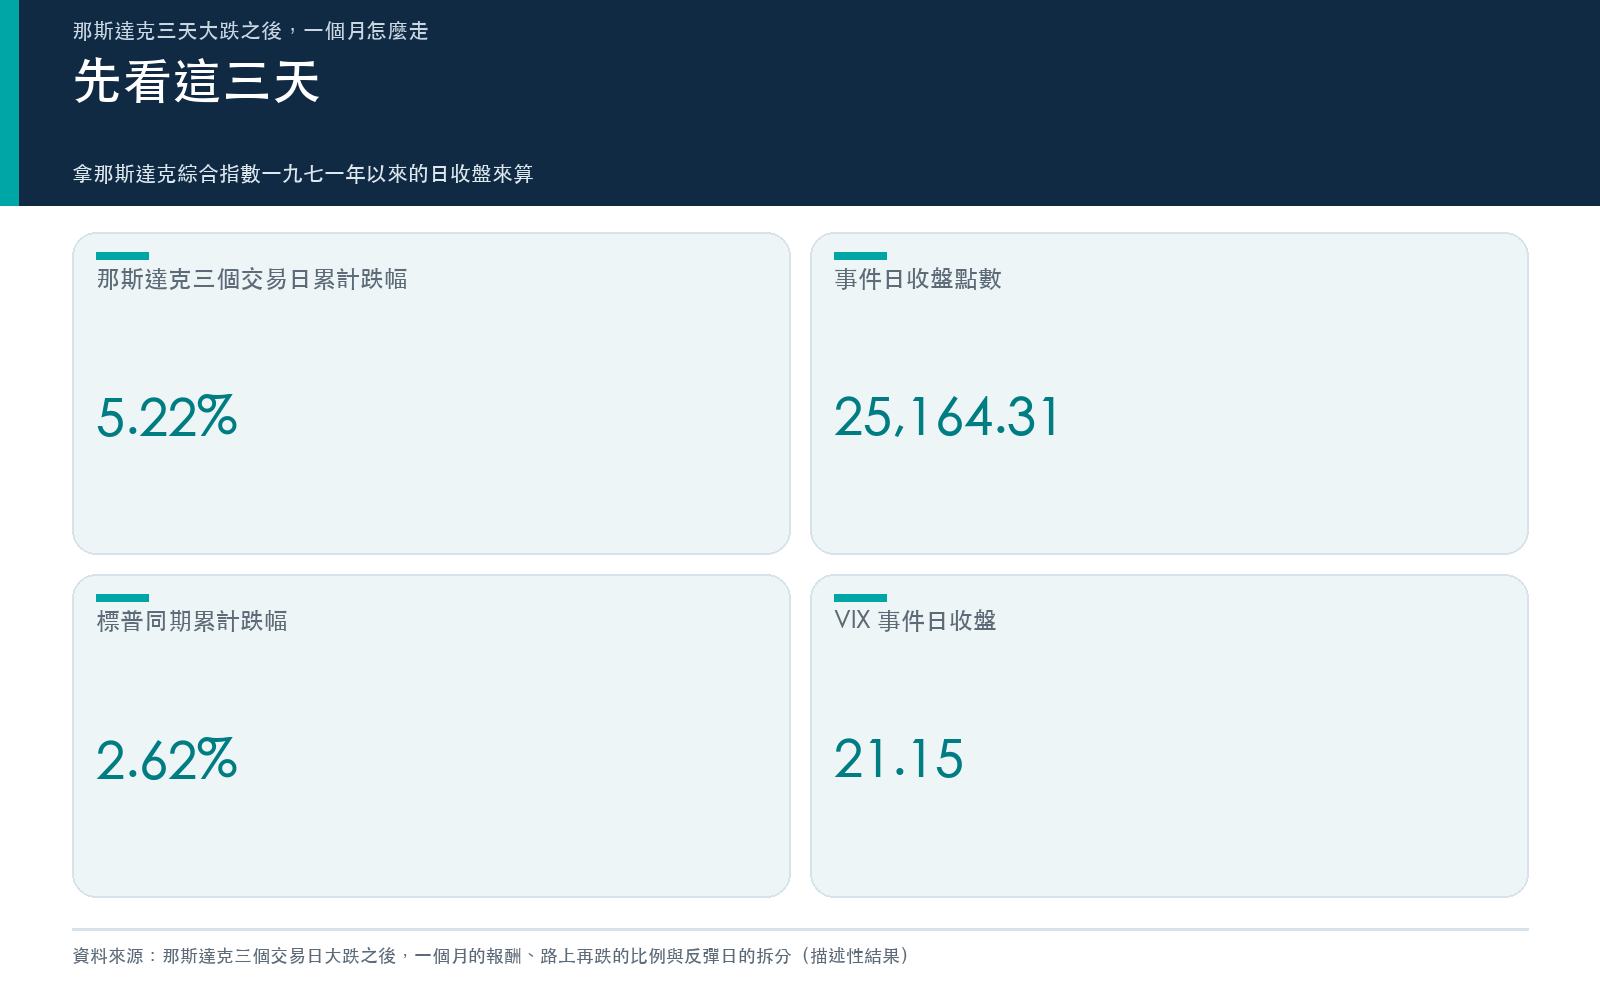
十月二十八日收盤到十一月二日收盤,三個交易日裡那斯達克綜合指數依序跌 1.38%、2.86%、1.07%,從 26,549.85 點掉到 25,164.31 點,累計跌 5.22%。同一段時間標普 500 跌 2.62%,VIX 從 16.91 升到 21.15。十一月三日出現第一次反彈:那斯達克漲 0.83%,標普 500 漲 0.36%,VIX 回到 20.83。那斯達克離二〇二六年的高點(十月六日的 27,599.79 點)還差 8.07%。
這種時候最常見的一種做法是:「跌到某個程度就先減碼,等穩了再回來。」這篇不替誰決定,只量兩件事:歷史上同樣的三天之後, 一個月的報酬 怎麼走;以及 路上 顛簸到什麼程度。接著看這類減碼規則,本站過去幾個月的檢驗各得到什麼。
一把尺:怎麼認出「同樣的三天」
- 事件日: 那斯達克綜合指數的收盤價,比三個交易日前低 5% 以上。
- 進場價: 事件日隔天的收盤價。讀者看到三天大跌、又看到反彈之後,手上的價格就是這一個。
- 一個月: 進場之後的 21 個交易日。「再摔」指這 21 天裡最低的那個收盤價,比進場價低 5% 以上(另看 10% 以上)。
- 資料: Yahoo 財經的日收盤,1971-02-05 至 2026-11-03,14,054 個交易日,價格指數,不含股息。
- 去重: 連續的事件日相隔不超過 10 個交易日,算同一段,只留第一天。277 個事件日合併成 94 段,其中最新一段(十一月二日)的後續一個月還沒走完,所以下面的統計只用前 93 段。
- 對照組: 從不在事件日隔天的日子隨機抽 93 個進場日,重複 20,000 次,單側機率只當參考;相鄰事件的後續窗口會重疊。
第一件事:一個月後的報酬,和平常差不多
| 之後的報酬 | 那斯達克三天跌 5% 以上 | 其他日子 |
|---|---|---|
| 五個交易日後的平均 | 0.86% | 0.23% |
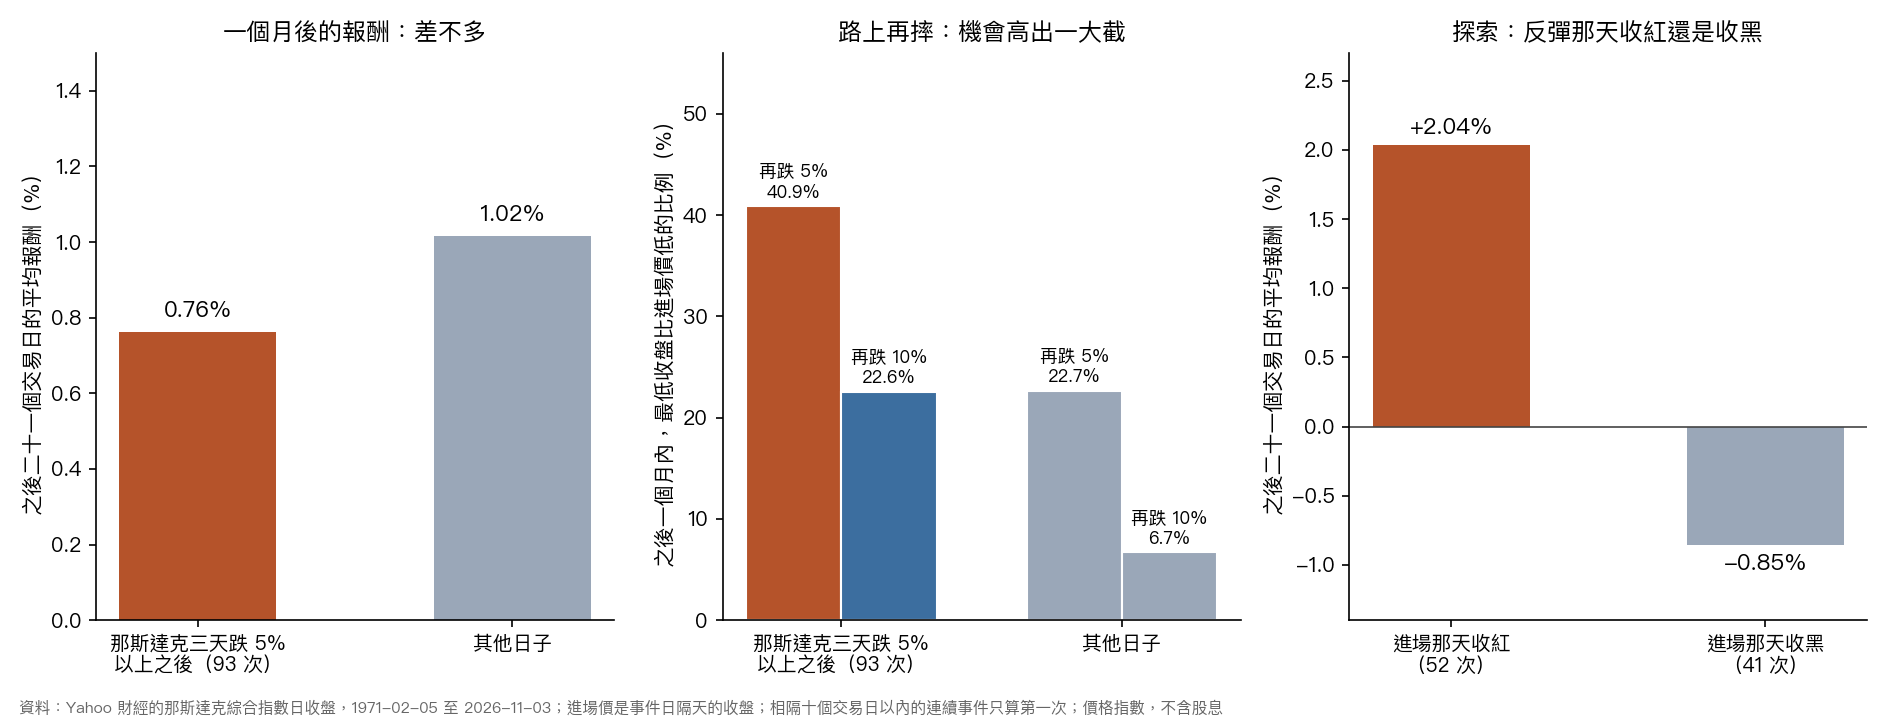
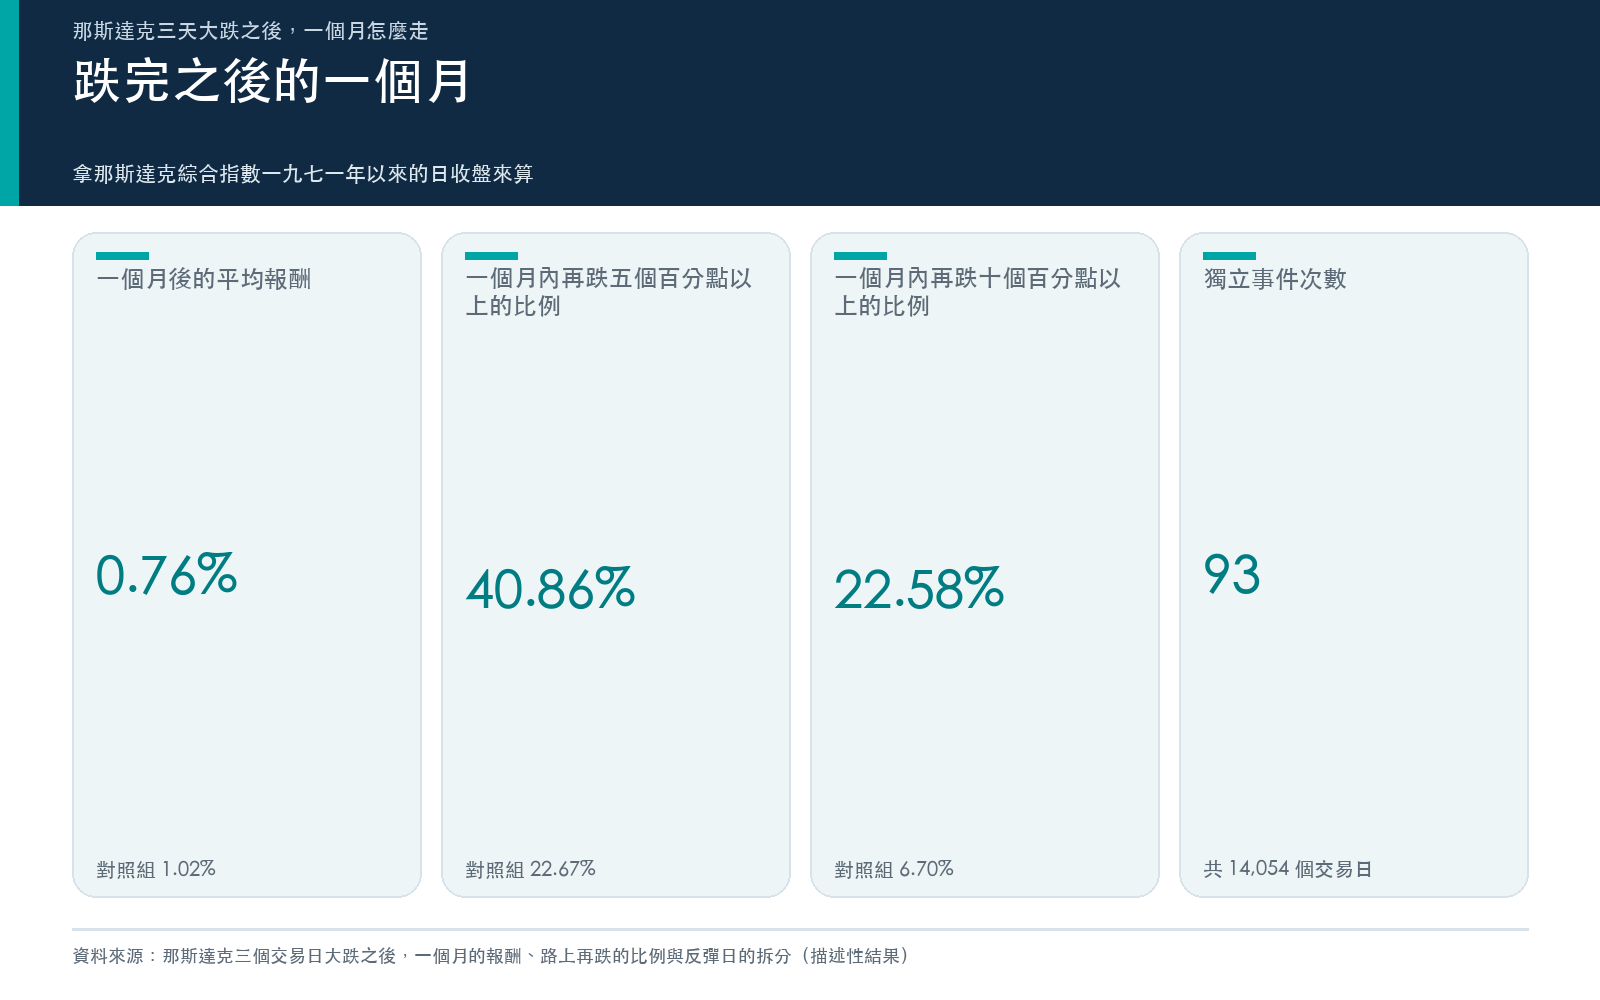
| 二十一個交易日後的平均 | 0.76% | 1.02% |
| 二十一個交易日後的中位數 | 1.83% | 1.47% |
| 二十一個交易日後賺錢的比例 | 58.06% | 61.59% |
| 六十三個交易日後的平均 | 3.83% | 3.11% |
| 六十三個交易日後賺錢的比例 | 72.04% | 65.73% |
一個月後的平均報酬是 0.76%,比其他日子的 1.02% 低一點點,但分不出差別:隨機抽 20,000 次,平均不低於 0.76% 的有 13,230 次,不高於的有 6,770 次,落在中段。賺錢的比例 58.06%,也和 61.59% 差不多。拉長到六十三個交易日,平均 3.83%,對照 3.11%。
這一頁只能說:三天大跌之後,終點沒有比平常更差,也沒有更好。
第二件事:路上再摔的機會,是平常的 1.8 倍
終點差不多,路上就不一樣。
| 進場後一個月內 | 那斯達克三天跌 5% 以上 | 其他日子 |
|---|---|---|
| 最低收盤比進場價低 5% 以上的比例 | 40.86%(38 次) | 22.67% |
| 最低收盤比進場價低 10% 以上的比例 | 22.58%(21 次) | 6.70% |
| 最低收盤比進場價低多少(平均) | -5.69% | -3.09% |
兩個比例都遠高於隨機抽樣:20,000 次抽樣裡,再跌 5% 以上的比例只有 2 次不低於 40.86%,再跌 10% 以上的有 0 次不低於 22.58%;抽樣的平均分別是 22.67% 與 6.70%。這是「波動會聚在一起」的老現象,不是什麼特別的訊號:大跌之後的幾個星期,每天的震幅本來就比較大。
要注意另一個數字:平常的日子,一個月內最低收盤比進場價低 5% 以上的比例也有 22.67%。再摔 5% 在大跌之後比較常見,但本來就不是罕見的事。
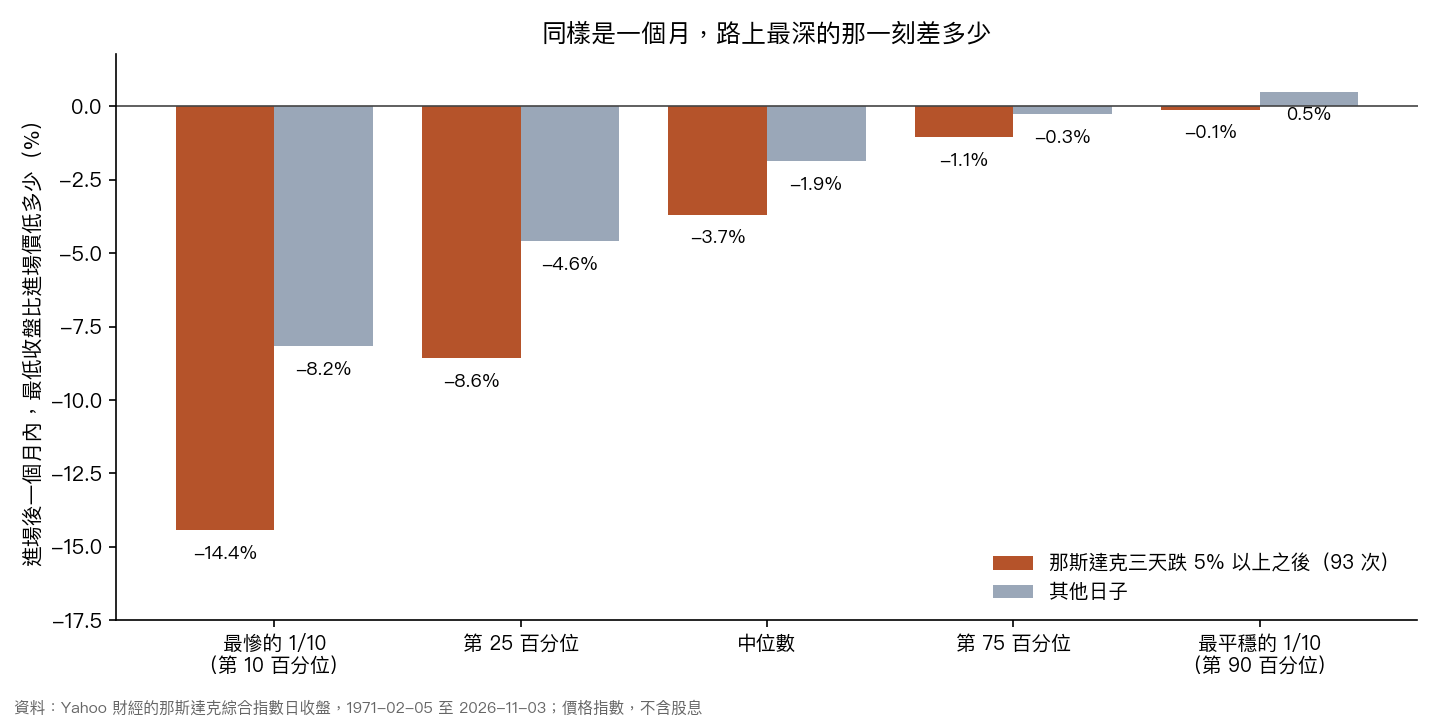
再跌 5% 以上的 38 次裡,二十一個交易日結束時收在進場價之上的只有 10 次(26.32%),對照組是 11.80%。換句話說,路上真的再摔 5% 的時候,一個月內多半還沒爬回來。
換個門檻,方向不變:
| 事件日的門檻 | 獨立事件次數 | 一個月內再跌 5% 以上 | 一個月後平均報酬 |
|---|---|---|---|
| 三天跌 4% 以上 | 147 | 35.62% | 1.25% |
| 三天跌 5% 以上(主要) | 94 | 40.86% | 0.76% |
| 三天跌 6% 以上 | 52 | 38.46% | 1.21% |
| 三天跌 7% 以上 | 36 | 47.22% | 1.10% |
| 其他日子 | 13,776 | 22.67% | 1.02% |
第三件事(探索):反彈那天收紅,後面比較平順
這三項都是看到事件清單之後才加的,次數少,只能當線索。
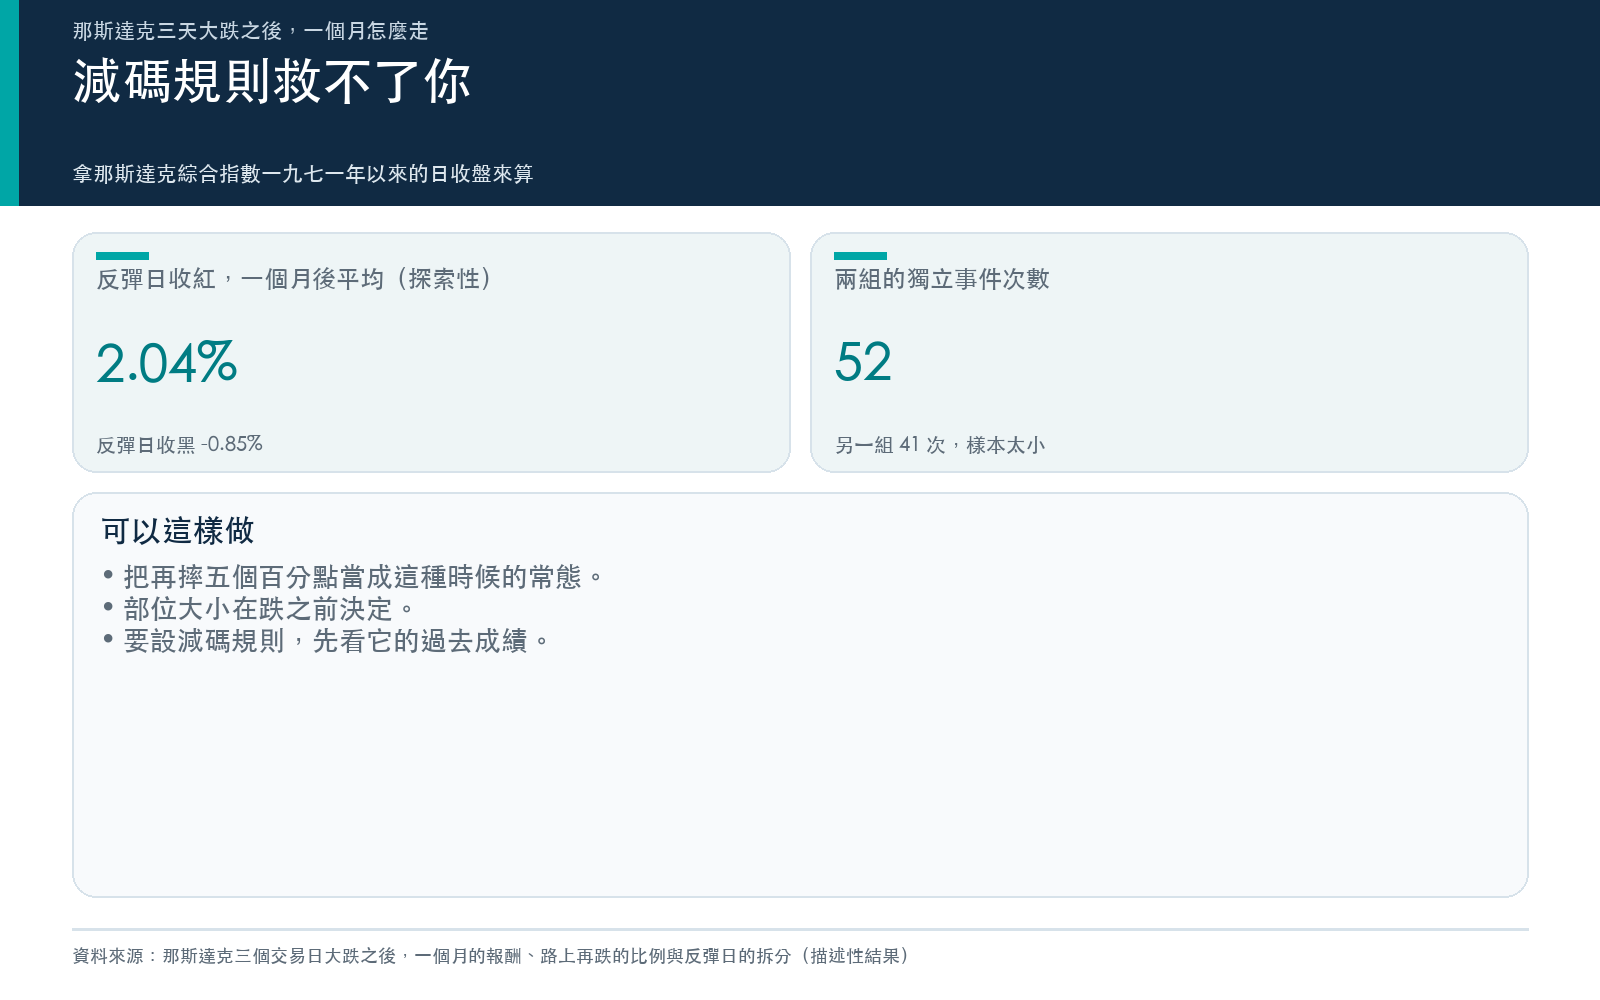
- 進場那天(反彈日)收紅還是收黑。 進場價的那一天收紅的有 52 次,之後一個月平均 2.04%,再跌 5% 以上的比例 32.69%;收黑的 41 次,平均 -0.85%,再跌 5% 以上 51.22%。十一月三日那斯達克收紅,屬於前一組。
- 拿掉崩盤年。 把 1987、2000、2001、2002、2008、2009、2020 這幾年的 27 段拿掉,剩 66 段:平均 1.89%,再跌 5% 以上的比例 34.85%,仍高於對照的 22.67%。
- 分年代。 近年(2010-2026)的 33 段平均 1.55%,再跌 5% 以上的比例 36.36%;1971-1989 的 14 段,平均 -0.25%。段數少,不宜比較大小。
這些結果,和本站檢驗過的「減碼規則」對得起來
三天大跌之後,路上更顛簸,一個月的終點卻和平常差不多。這正是「跌到就先減碼」難以成立的地方:賣掉之後,後面那一個月的平均沒有比較差,也就沒有東西可以躲。本站過去幾個月做過幾次相關的檢驗,每一次都沒有看到規則勝出:
- 依「離前高多遠」減碼。 〈市場從高點大跌之後減碼,能勝過波動率目標嗎?〉用美國市場 26,148 個交易日、19 條回撤規則,兩個預先註冊的檢定機率值是 0.587 與 0.209,沒有找到證據;這是「沒有證據」,不是「沒有效果」,樣本只能辨認年化一個百分點以上的差。
- 依「動能轉弱」減碼。 〈股票加黃金各半的組合,某一腿動能轉弱就先減碼一半?〉裡,減碼版的最大跌幅 10.02%,縮小到同樣波動的原版是 8.61%;把減碼時程隨便錯開,有 83.96% 的版本不輸實際時點。
- 反彈和暴跌常常貼在一起。 〈「錯過漲最多的十天」還有另外半句〉用 8,449 個交易日算:漲最多的十天,距離最近一個跌最多的日子,中位數只隔 5.5 個交易日;兩邊都錯過,年化 10.97%,一直抱著是 10.84%,只錯過漲最多的十天則是 8.12%。
- 警報亮了才進場的避險。 〈恐慌指數已在高檔、大盤已跌一成,這時才買管理期貨 ETF 避險,划得來嗎?〉的 520 個亮燈交易日裡,持有 SPY 累計 +60.9%,持有三檔管理期貨 ETF 只有 +1.2%。
- 大跌隔天會反彈,但吃不到。 〈大跌隔天會反彈嗎?數字說會,但我們自己的檢定沒過關〉裡,前一天跌超過 1%,隔天平均報酬換算成年化是 +43.9%,漲超過 1% 則是 -27.0%;但顯著性只到 0.137,交易成本又吃掉大半。
- 恐慌指數不是進退訊號。 〈美股二十天累計下跌後,半年恐慌保費看起來最厚〉用 4,987 個交易日算,下跌後遠期保費看起來很厚,但把股價下跌後本來就會出現的波動反應扣掉,原本通過的訊號縮了 65.8%,按事先寫好的規則被撤回。
這把尺沒有量到的事
- 價格指數不含股息;每個月少算幾個基點,兩組同樣受影響。
- 事件集中在少數年份:2000 年一年就有 44 個事件日,1971-02-05 起的 56 個年份裡有 39 年出現過。拿掉崩盤年之後方向沒變,但次數少了一大截。
- 相鄰事件的後續窗口重疊,機率值只是參考;第三件事是看到清單才加的,不是事先寫好的檢定。
- 沒有計入交易成本與稅。任何「賣掉再買回」的做法都要多付這兩項。
- 這是那斯達克綜合指數,成分股長年更替,不代表任何單一股票或其他市場。
- 描述的是歷史上同樣的三天,不是預測;最新這一段的後續一個月還沒走完。
現在可以這樣做
- 把「再摔 5%」當成這種時候的常態來預期。 三天大跌之後,一個月內再跌 5% 以上的機會是 40.86%,再跌 10% 以上是 22.58%;平常日子分別是 22.67% 與 6.70%。
- 部位大小在跌之前決定,不在跌的時候決定。 先寫下自己能承受的最大跌幅,再決定部位;跌下去之後才訂減碼規則,通常是在最難受的時候做決定。
- 要設減碼規則,先看它的過去成績。 上面這幾個檢驗沒有一個找到規則勝出;要用,就接受它的代價:賣掉之後那一個月,平均不比平常差。
本期精選
- 市場從高點大跌之後減碼,能勝過波動率目標嗎?一百年的美國市場資料,預先註冊的檢定沒有找到證據
- 股票加黃金各半的組合,某一腿動能轉弱就先減碼一半?2016 到 2026 年的資料裡,回撤沒有比隨機挑時點減碼更淺或更短
- 「錯過漲最多的十天」還有另外半句:連跌最多的十天一起錯過,年化 10.97% 對 10.84%
- 恐慌指數已在高檔、大盤已跌一成,這時才買管理期貨 ETF 避險,划得來嗎?
- 大跌隔天會反彈嗎?數字說會,但我們自己的檢定沒過關
- 美股二十天累計下跌後,半年恐慌保費看起來最厚;模型也犯了同方向的錯
資料與方法
- 資料:Yahoo 財經的那斯達克綜合指數(^IXIC)、標普 500(^GSPC)與 VIX 日收盤,1971-02-05 至 2026-11-03;程式與凍結的輸入檔、雜湊值都已存檔,可重跑。
- 事件:三個交易日累計跌至少 5%,進場價是事件日隔天的收盤;相隔 10 個交易日以內只算第一次。
- 檢定:從其他日子隨機抽同樣的進場日數、不放回,重複 20,000 次,種子 20261104;機率是單側。
懶人包圖組
延伸閱讀
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊