VIX 選後隔天掉 20.26%:1990 年以來 18 次選後隔日,只有 2 次掉得更多;同樣掉兩成的 12 次,一個月後標普分不出差別,VIX 只有 2 次彈回
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
VIX 選後隔天掉 20.26%:1990 年以來 18 次選後隔日,只有 2 次掉得更多;同樣掉兩成的 12 次,一個月後標普分不出差別,VIX 只有 2 次彈回
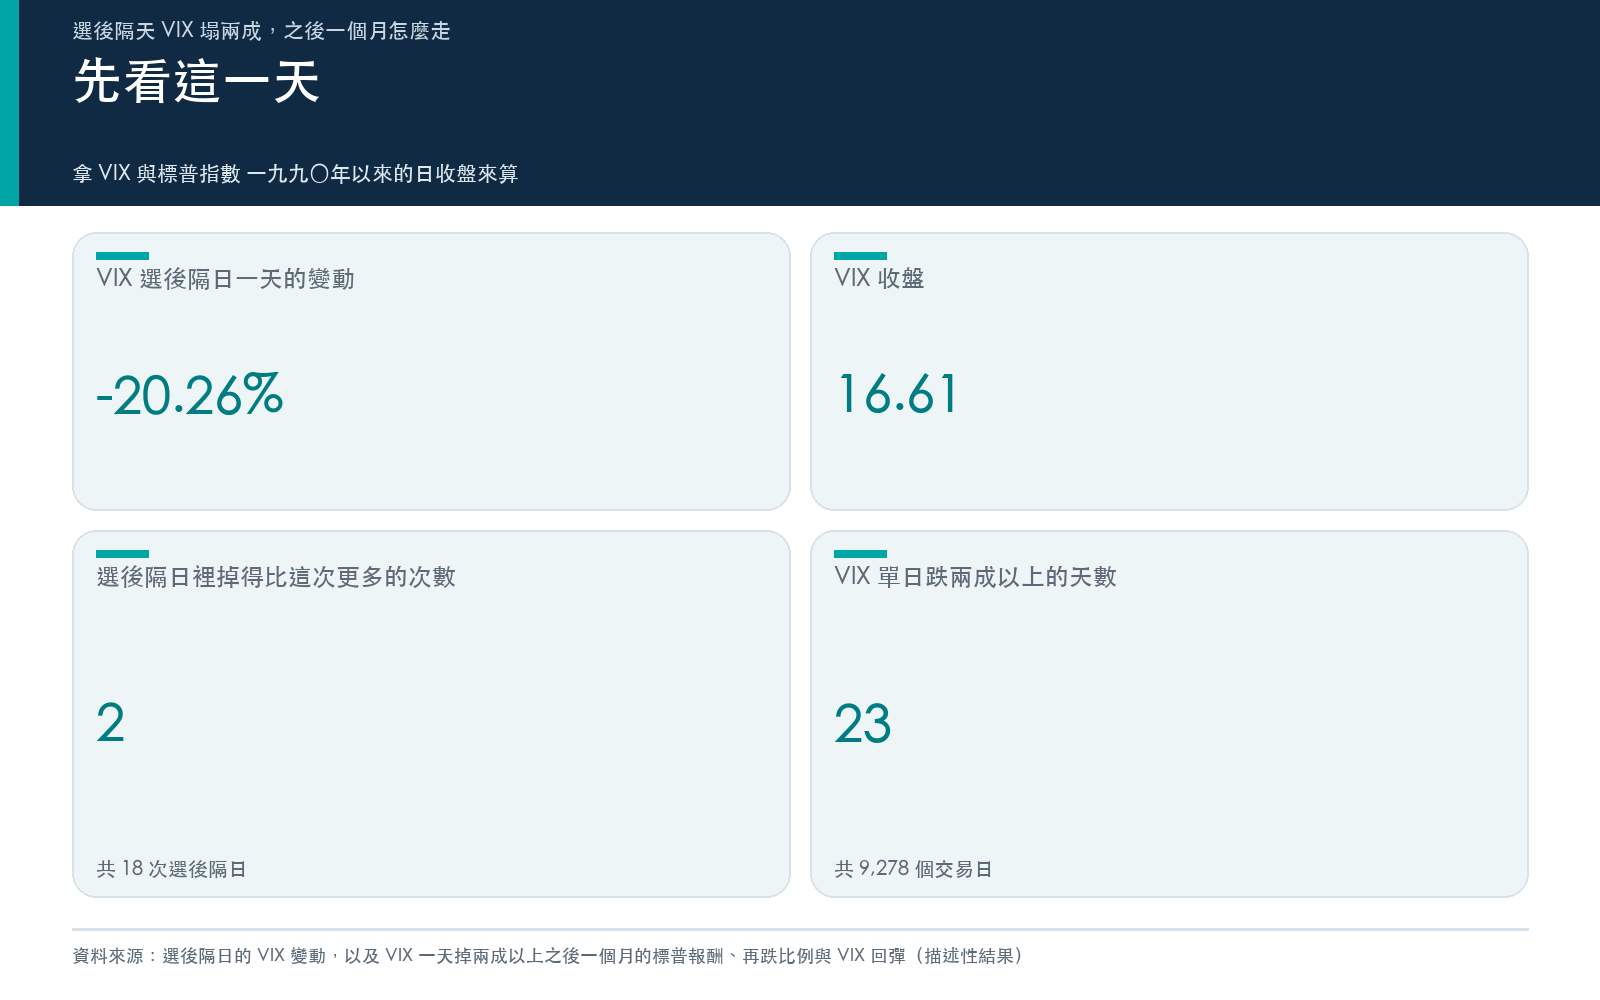
十一月三日是美國期中選舉日。十一月四日是選後第一個交易日,VIX 從 20.83 掉到 16.61,一天少了 4.22 點、20.26%;標普 500 漲 1.58%,收在 7,688.62 點,那斯達克綜合指數漲 1.44%。這一天把前一週的升幅整個抹平:VIX 在十月二十八日收 16.91,十一月二日升到 21.15,現在回到 16.61。標普 500 離二〇二六年的高點(十月六日的 7,818.93 點)還差 1.67%。
選後的市場評論常見的解讀是:「不確定性落地了,保險費塌了,可以放心。」本文不替誰決定要不要加碼,只量三件事:這一天有多罕見;同樣一天塌掉兩成的日子,之後一個月的標普怎麼走;塌完的 VIX 會不會很快彈回來。接著對照本站量過的幾個 VIX 日曆規律。
一把尺:兩個樣本,各有各的用途
- 選後隔日(只當背景): 一九九〇年起,每個偶數年十一月第一個星期一的隔天是選舉日,選後隔日是它的下一個交易日。這是用日曆規則算出來的,不是挑出來的清單。
- 塌兩成的日子(主要): VIX 當天收盤比前一天低 20% 以上,而且前一天收盤不高於 25。後一個條件把「從恐慌高點回落」的日子排除,剩下的才像這一次。
- 進場價: 事件日隔天的標普 500 收盤,也就是讀者看到事件之後能拿到的第一個收盤價。
- 一個月: 進場之後的 21 個交易日。「再摔」指這 21 天裡最低的收盤價,比進場價低 5% 以上(另看 10% 以上);「VIX 彈回」指 21 個交易日後的 VIX 收盤,高於進場那天的 VIX 收盤。
- 對照組有兩種: 其他日子,以及「同水位」的日子,也就是事件日 VIX 收盤與這一次相差不到 2.0 點的日子。VIX 有往均值回歸的傾向,拿低水位進場的日子跟全部日子比,會比得不公平。
- 資料: Yahoo 財經的 VIX(^VIX)與標普 500(^GSPC)日收盤,1990-01-02 至 2026-11-04,9,279 個交易日,價格指數,不含股息。
- 去重與揭露: 塌兩成的日子共 13 天(含這一天),相隔 10 個交易日以內只算一次,合併成 13 段;這一段的後續一個月還沒走完,所以下面的統計只用前 12 段。兩成的門檻取自這一天的跌幅;「前一天不高於 25」與「相差不到 2.0 點」是在看過事件的次數與日期之後、看任何後續報酬之前訂的。
第一問:這一天有多罕見
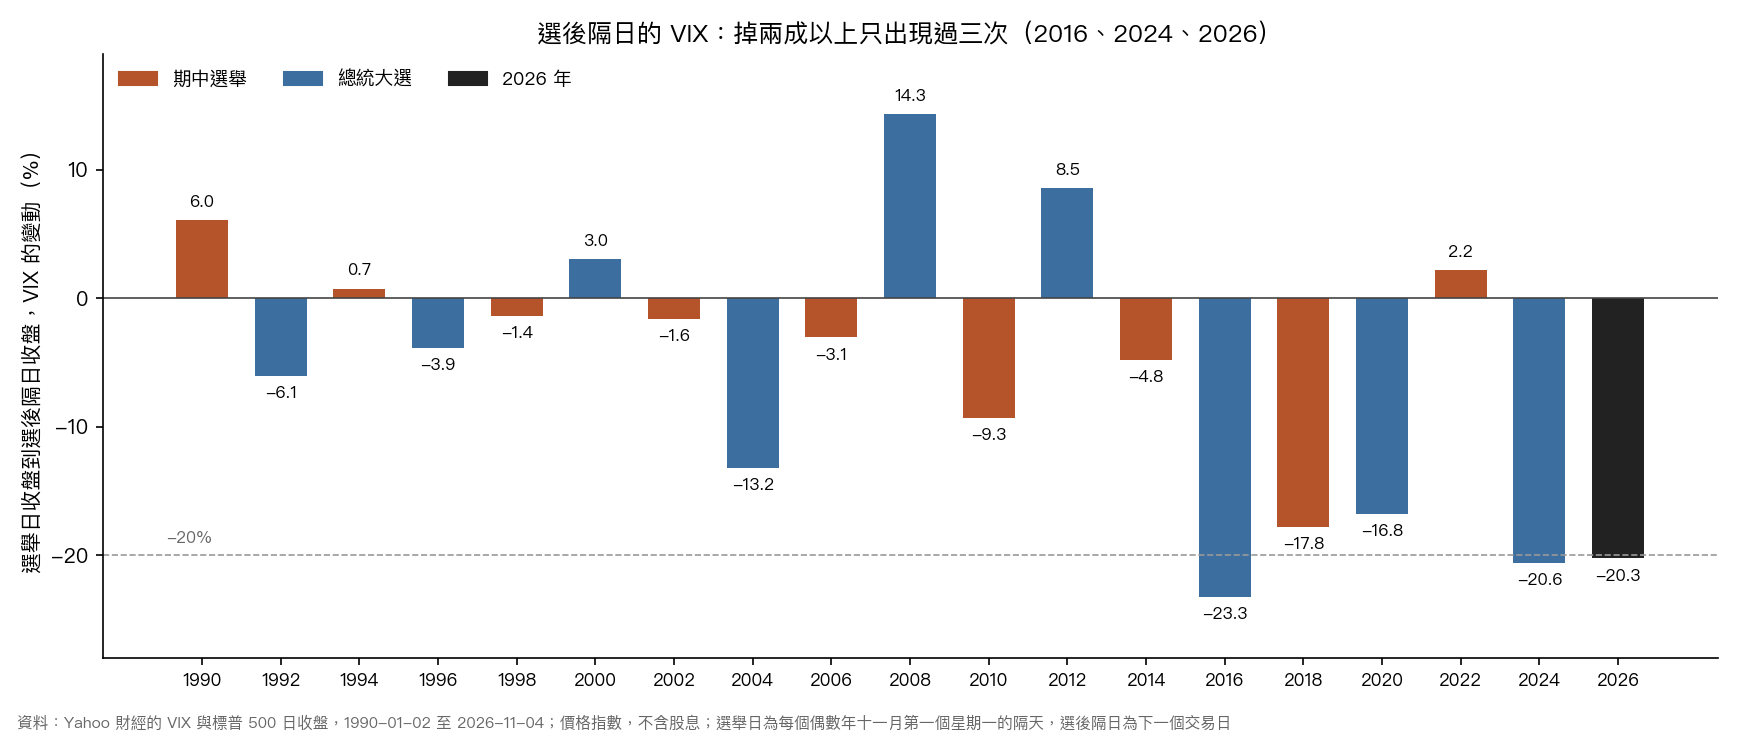
先看九次期中選舉的選後隔日。VIX 在這一天掉的幅度,多半是個位數:
| 選舉年 | 選舉日 VIX 收盤 | 選後隔日 VIX 收盤 | 一天變動 |
|---|---|---|---|
| 1990 | 29.11 | 30.87 | 6.05% |
| 1994 | 16.30 | 16.42 | 0.74% |
| 1998 | 27.76 | 27.37 | -1.40% |
| 2002 | 31.23 | 30.73 | -1.60% |
| 2006 | 11.09 | 10.75 | -3.07% |
| 2010 | 21.57 | 19.56 | -9.32% |
| 2014 | 14.89 | 14.17 | -4.84% |
| 2018 | 19.91 | 16.36 | -17.83% |
| 2022 | 25.54 | 26.09 | 2.15% |
| 2026 | 20.83 | 16.61 | -20.26% |
九次期中選舉的平均是 -3.24%,中位數 -1.60%,九次裡有 6 次下降。最大的一天原本是 2018 年的 -17.83%,這一次的 -20.26% 比它更大,是 1990 年以來期中選舉隔日最大的一次。
把九次總統大選也算進來,十八次選後隔日的平均是 -4.84%,中位數 -3.46%,12 次下降。選後 VIX 往下走是常態,兩成不是:掉得比這一次多的只有 2 次,都在總統大選後,2016 年的 -23.27%,以及 2024 年的 -20.60%。
換一個口徑也一樣。〈選後賣波動率?六次期中選舉的紀錄說,你進場已經晚了三週〉從選舉日前一天的收盤算到選後隔日,6 次期中選舉平均掉 4.9%,最大的 2018 年掉 18.0%,落在 6,824 個交易日分布的第 0.5 百分位。同一口徑下,這一次是 -21.47%,仍然大於該文紀錄裡最大的一次。
放在全部的日子裡看,1990 年以來 9,278 個交易日只有 23 天 VIX 一天掉兩成以上(含這一天)。但 VIX 收在 16.61 並不低:有 43.6% 的交易日,VIX 收得比這更低。塌掉的是前一週的升幅,沒有掉到罕見的低水位。
第二問:塌完的一個月,標普走得不一樣嗎
先看塌兩成的 12 次:
| 事件日 | VIX 前一日 → 當日 | 一天變動 | 之後二十一個交易日的標普 | 一個月內最低收盤比進場價 | 二十一個交易日後的 VIX 變動 |
|---|---|---|---|---|---|
| 1993-09-22 | 17.30 → 13.75 | -20.52% | 1.21% | -0.02% | -14.07% |
| 1994-04-05 | 23.87 → 18.13 | -24.05% | -0.05% | -1.36% | -13.23% |
| 2006-06-15 | 21.46 → 15.90 | -25.91% | -1.17% | -1.36% | 2.84% |
| 2012-12-31 | 22.72 → 18.02 | -20.69% | 3.47% | -0.36% | -12.13% |
| 2013-10-16 | 18.66 → 14.71 | -21.17% | 3.75% | 0.65% | -9.57% |
| 2016-06-28 | 23.85 → 18.75 | -21.38% | 4.97% | 0.86% | -28.67% |
| 2016-11-09 | 18.74 → 14.38 | -23.27% | 4.13% | -0.15% | -14.25% |
| 2017-04-24 | 14.63 → 10.84 | -25.91% | 0.66% | -1.32% | -6.88% |
| 2017-08-14 | 15.51 → 12.33 | -20.50% | 1.26% | -1.58% | -13.29% |
| 2018-02-14 | 24.97 → 19.26 | -22.87% | -0.67% | -1.96% | -0.58% |
| 2024-11-06 | 20.49 → 16.27 | -20.60% | 1.34% | -1.72% | -6.64% |
| 2024-12-20 | 24.09 → 18.36 | -23.79% | 0.64% | -2.46% | 6.67% |
2 次本身就是總統大選的後一天(2016-11-09 與 2024-11-06),所以這 12 次不是和選舉無關的樣本。
| 之後的標普 500 | 塌兩成之後(12 次) | 同水位的日子 | 其他日子 |
|---|---|---|---|
| 五個交易日後的平均 | 0.06% | 未計 | 0.19% |
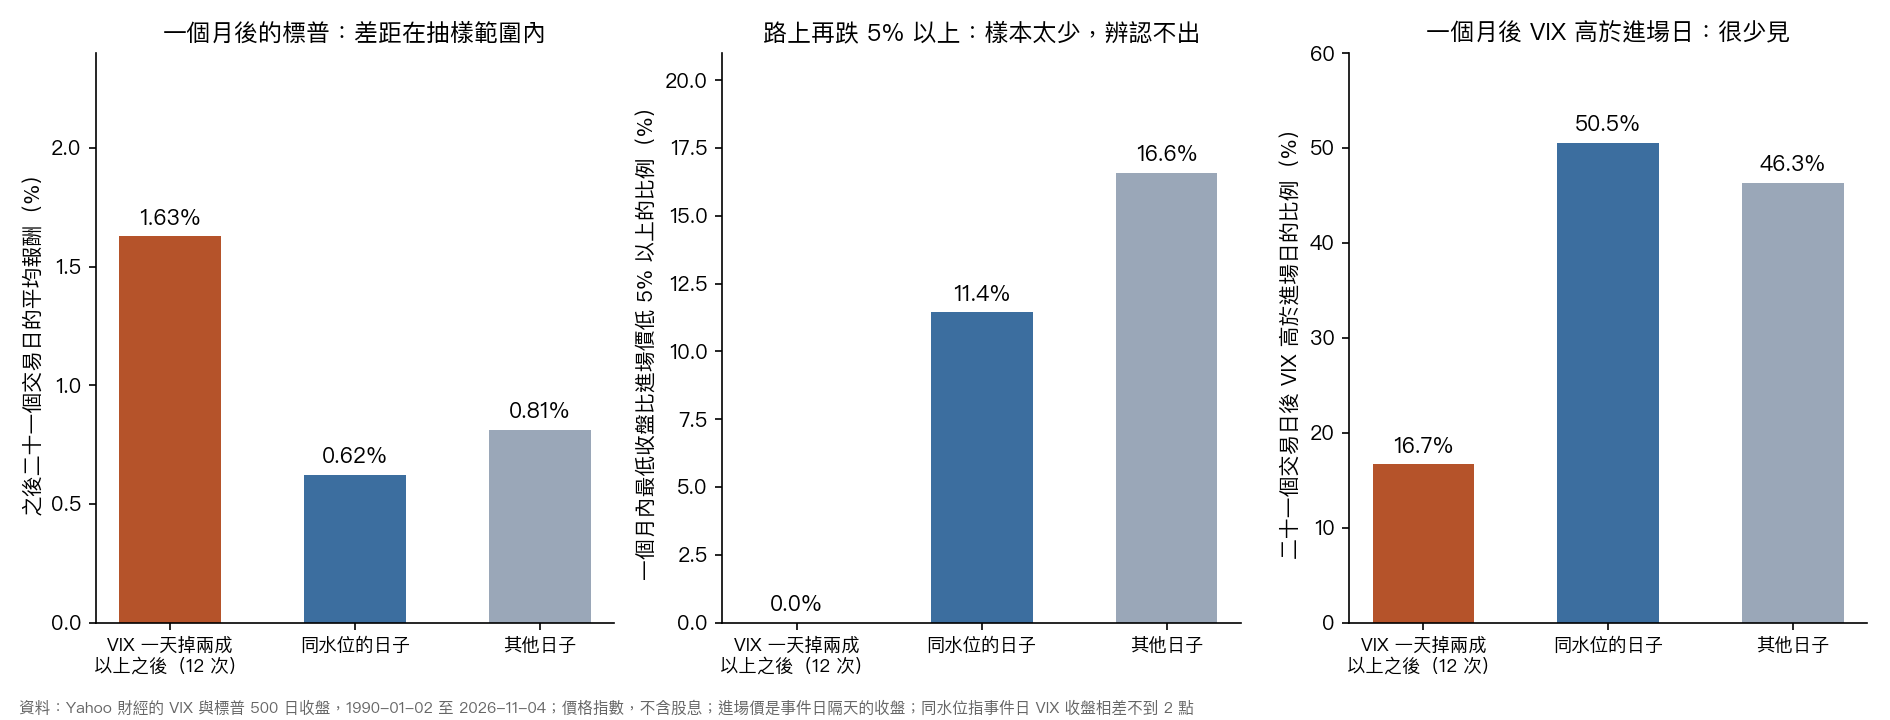
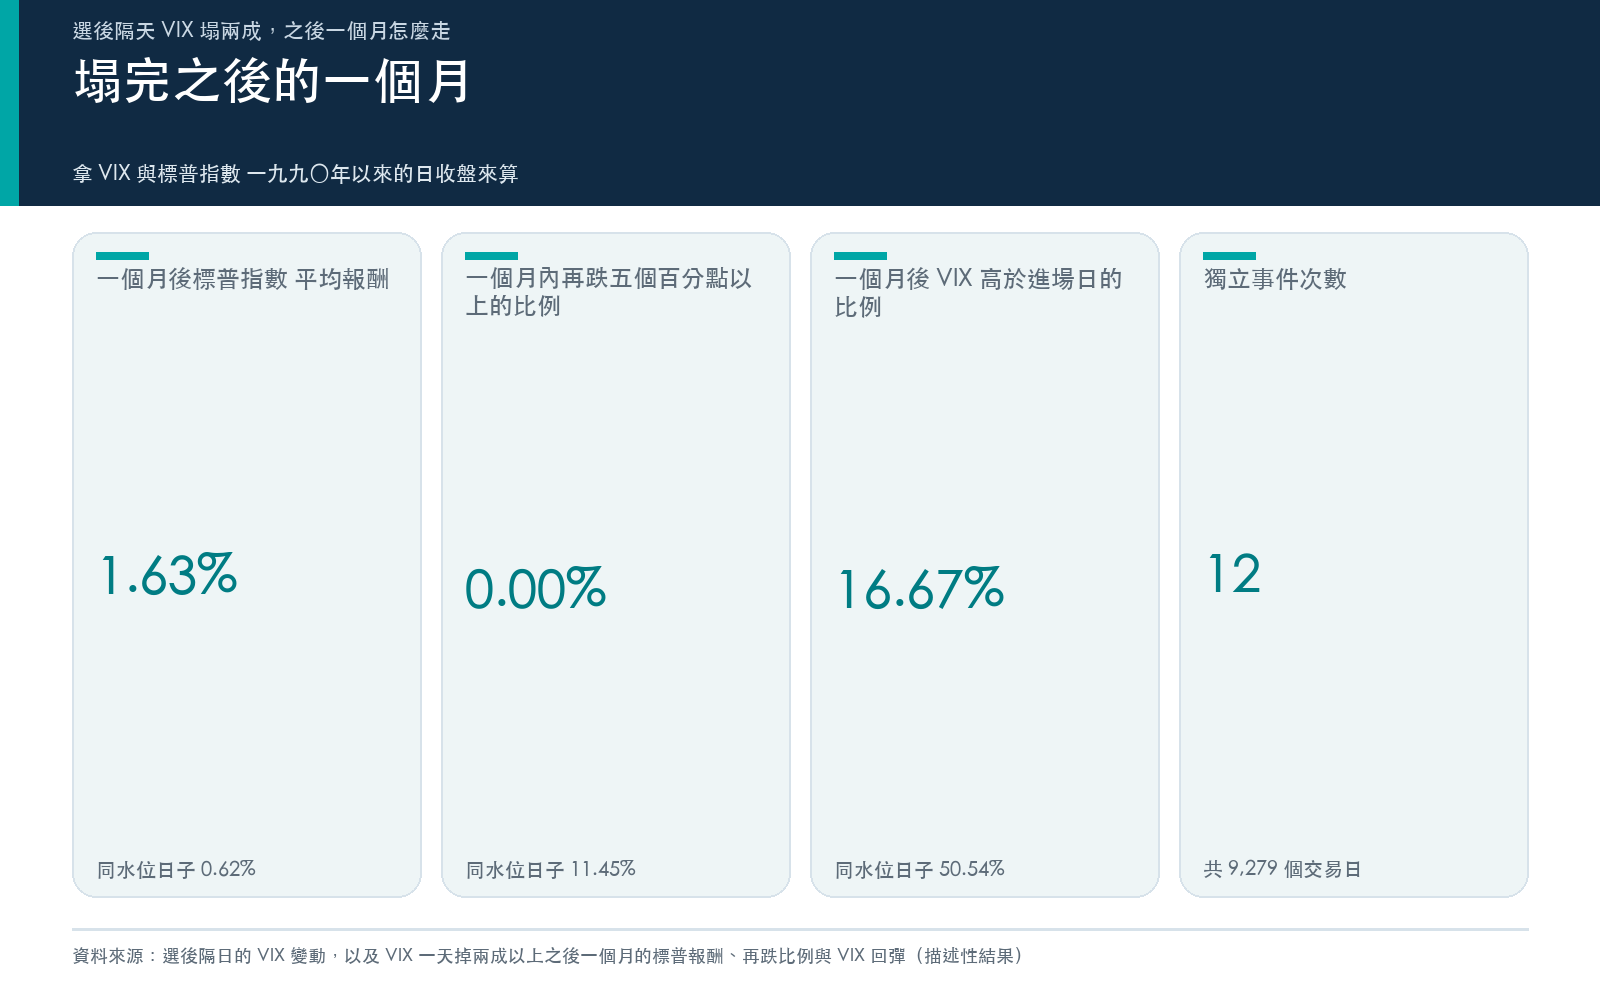
| 二十一個交易日後的平均 | 1.63% | 0.62% | 0.81% |
| 二十一個交易日後的中位數 | 1.23% | 未計 | 1.23% |
| 二十一個交易日後賺錢的比例 | 75.00% | 未計 | 63.92% |
| 六十三個交易日後的平均 | 3.14% | 未計 | 2.44% |
| 一個月內再跌 5% 以上的比例 | 0.00%(0 次) | 11.45% | 16.58% |
| 一個月內再跌 10% 以上的比例 | 0.00%(0 次) | 1.65% | 3.96% |
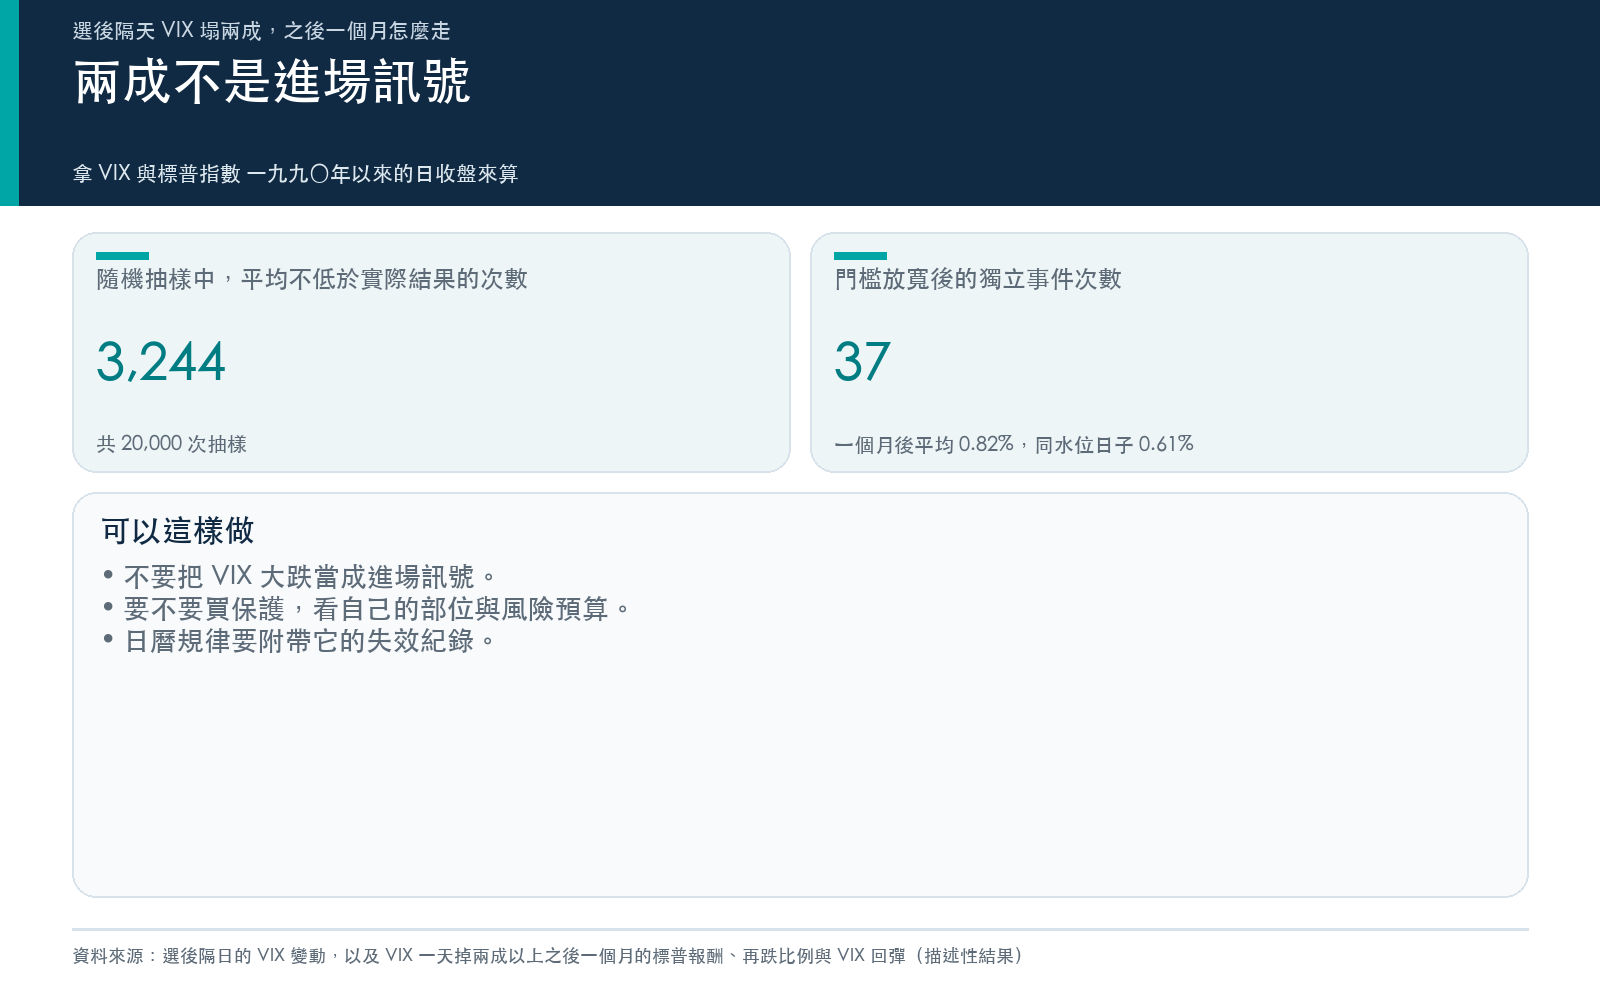
一個月後的平均報酬是 1.63%,同水位的日子是 0.62%,其他日子是 0.81%。方向偏高,但從同水位的日子隨機抽 20,000 次、每次抽 12 個,平均不低於 1.63% 的有 3,244 次,不高於的有 16,756 次,這個差距落在隨機抽樣的正常範圍內。12 次裡賺錢的占 75.00%,其他日子是 63.92%。
再跌 5% 以上,12 次裡一次都沒有。這看起來像好消息,但同水位的日子本來就只有 11.45% 的機會;抽樣 20,000 次,12 個全都沒有再跌 5% 的有 4,583 次。十二個樣本太少,辨認不出這個差異。
換個門檻看方向:
| VIX 一天跌幅的門檻 | 獨立事件次數 | 一個月後平均 | 同水位日子平均 | 再跌 5% 以上 | 同水位日子 |
|---|---|---|---|---|---|
| 跌 15% 以上(前一天不高於 25) | 37 | 0.82% | 0.61% | 10.81% | 12.44% |
| 跌 20% 以上(前一天不高於 25,主要) | 12 | 1.63% | 0.62% | 0.00% | 11.45% |
| 跌 25% 以上(前一天不高於 25) | 2 | -0.26% | 0.63% | 0.00% | 7.55% |
| 跌 20% 以上(前一天不高於 30) | 13 | 1.56% | 0.62% | 0.00% | 12.37% |
門檻放寬到 15%,事件增加到 37 次,一個月後的平均 0.82%,只比同水位日子的 0.61% 高一點,再跌 5% 以上的比例 10.81%,也和 12.44% 差不多。門檻拉到 25% 只剩 2 次,沒有統計意義。這一頁只能說:塌兩成之後的一個月,標普的終點和路上都分不出和平常的差別。
第三問:塌完的 VIX 會不會彈回來
三個比較(報酬、再跌、VIX 彈回)裡,只有這一個出現較大的差距。進場後 21 個交易日,VIX 收盤高於進場那天的,12 次裡只有 2 次(16.67%);同水位的日子是 50.54%,其他日子是 46.33%。一個月後 VIX 的變動,中位數是 -10.85%。同水位日子隨機抽 20,000 次,彈回比例不高於 16.67% 的有 357 次。
方向在別的設定下相同,幅度縮小:門檻放寬到 15%、37 次事件時,彈回的比例是 32.43%,同水位日子是 49.07%。大幅度的塌陷之後,VIX 多半沒有很快回到原來的水位。
這個結果有兩個保留。第一,12 次裡有 2 次是總統大選後一天,另一些事件集中在少數幾年,樣本不獨立。第二,VIX 多半沒有彈回,不等於不會彈回:〈VIX 衝破 30 不是世界末日〉用 8,366 個交易日算過,VIX 落在 15 到 20 的正常區間時,一個月內進入危機狀態(VIX 30 以上)的機率是 6.5%;從低於 15 的平靜區出發,一年內至少出現一次危機的機率是 79.8%。VIX 收在 16.61 屬於正常區間,這一天不改變那組機率。
本站量過的 VIX 日曆規律,和這一天對得起來
選舉是日曆上排好的事件。本站量過幾個類似的日曆型規律,共同點是:規律存在,但可以拿來操作的空間很小。
- 事件前,保險費早就定好價。 〈VIX 在 2026 衝到 31,標普同期漲 8.5%〉記錄 VIX 從 14.51 衝到 31.05,標普同期漲 8.5%,VIX 不是方向指標。聯準會利率決策的那一週,波動比其他週高 21.5%,但做多波動率的策略,夏普比率只從 0.937 到 0.990,差距在統計上不顯著,因為事件在日曆上,VIX 事前已經把它算進去。
- 日曆規律會失效。 〈三連假前,VIX 有個 35 年的規律正在消失〉用 36 年資料,假日前五個交易日 VIX 平均下跌 4.24%,27 年走低;但二〇二〇年代的平均變成 +0.48%,方向反過來了。
- 一天幾點算大。 〈VIX 從 17 降到 15:CPI 前市場已在說什麼〉量過 29 個 CPI 發布日,VIX 當天的絕對變動中位數 0.69 點,第 95 百分位 3.13 點。選後隔日的 4.22 點超過那條線,不過兩者的事件與期間不同,只能當尺度參考。
- 恐慌的壽命很短。 前面引用的〈VIX 衝破 30 不是世界末日〉裡,危機狀態每一段平均持續 8.5 天。
這把尺沒有量到的事
- 價格指數不含股息;VIX 是日收盤,量不到盤中的來回。
- 塌兩成的樣本只有 12 次,其中 2 次是總統大選後一天;同一年的事件和後續窗口會重疊,抽樣機率只是參考,不是檢定。
- 「前一天不高於 25」與「相差不到 2.0 點」兩個條件是看過事件日期之後訂的;放寬門檻的結果列在上面,方向沒有變。
- 選後隔日的 VIX 變動,混著選舉結果與同一天的其他消息,本文不拆因果。
- 描述的是歷史上同樣的日子,不是預測;這一段的後續一個月還沒走完。
現在可以這樣做
- 不要把「VIX 掉兩成」當成進場訊號。 塌兩成之後一個月的平均報酬 1.63%,同水位日子 0.62%,抽樣分不出差別。
- 想買保護的人,保費比十一月二日低。 VIX 從 21.15 回到 16.61。塌完之後一個月,VIX 高於進場日的只有 2 次,便宜的保費不一定很快消失,但這是 12 次的紀錄,不是承諾。要不要買保護,取決於自己的部位與風險預算。
- 部位大小在事件之前決定。 寫下自己能承受的最大跌幅,再決定部位;看到保險費塌了才調整,通常是在情緒最鬆的時候做決定。
- 日曆規律要附帶它的失效紀錄。 上面的規律,一個被事前定價,一個在近年失效。
本期精選
- 選後賣波動率?六次期中選舉的紀錄說,你進場已經晚了三週
- VIX 衝破 30 不是世界末日:33 年數據告訴你恐慌的平均壽命只有 8.5 天
- VIX 在 2026 衝到 31,標普同期漲 8.5%:恐慌指數最常被誤讀的一件事
- 三連假前,VIX 有個 35 年的規律正在消失
- VIX 從 17 降到 15:CPI 前市場已在說什麼
資料與方法
- 資料:Yahoo 財經的 VIX(^VIX)、標普 500(^GSPC)與那斯達克綜合指數(^IXIC)日收盤,1990-01-02 至 2026-11-04;程式與凍結的輸入檔、雜湊值都已存檔,可重跑。
- 選後隔日:每個偶數年十一月第一個星期一的隔天為選舉日,取它的下一個交易日;一天變動是選舉日收盤到隔日收盤。與〈選後賣波動率?〉的口徑(選舉日前一天到隔日)另算一次,該文涵蓋的 6 次期中選舉逐筆對得上。
- 事件:VIX 一天跌至少 20%,前一天收盤不高於 25;進場價是事件日隔天的標普 500 收盤;相隔 10 個交易日以內只算第一次。
- 檢定:從對照組隨機抽同樣的進場日數(同水位組每個事件抽一個),重複 20,000 次,種子 20261105;機率是單側,只當參考。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊