加了 VIX 的波動預測模型,優勢是靠 2020 年疫情那幾天嗎?拿掉疫情窗後,預測誤差仍低 4.90%
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
先看結論
- 比較對象是兩個預測美股大盤 ETF(SPY)隔一個交易日波動的模型:傳統模型只用過去的報酬;另一個模型多加了前一個交易日的 VIX。比較期間從 2019 年 1 月到 2026 年 5 月,共 1,852 個交易日,每一天都只用當時已知的資料預測。
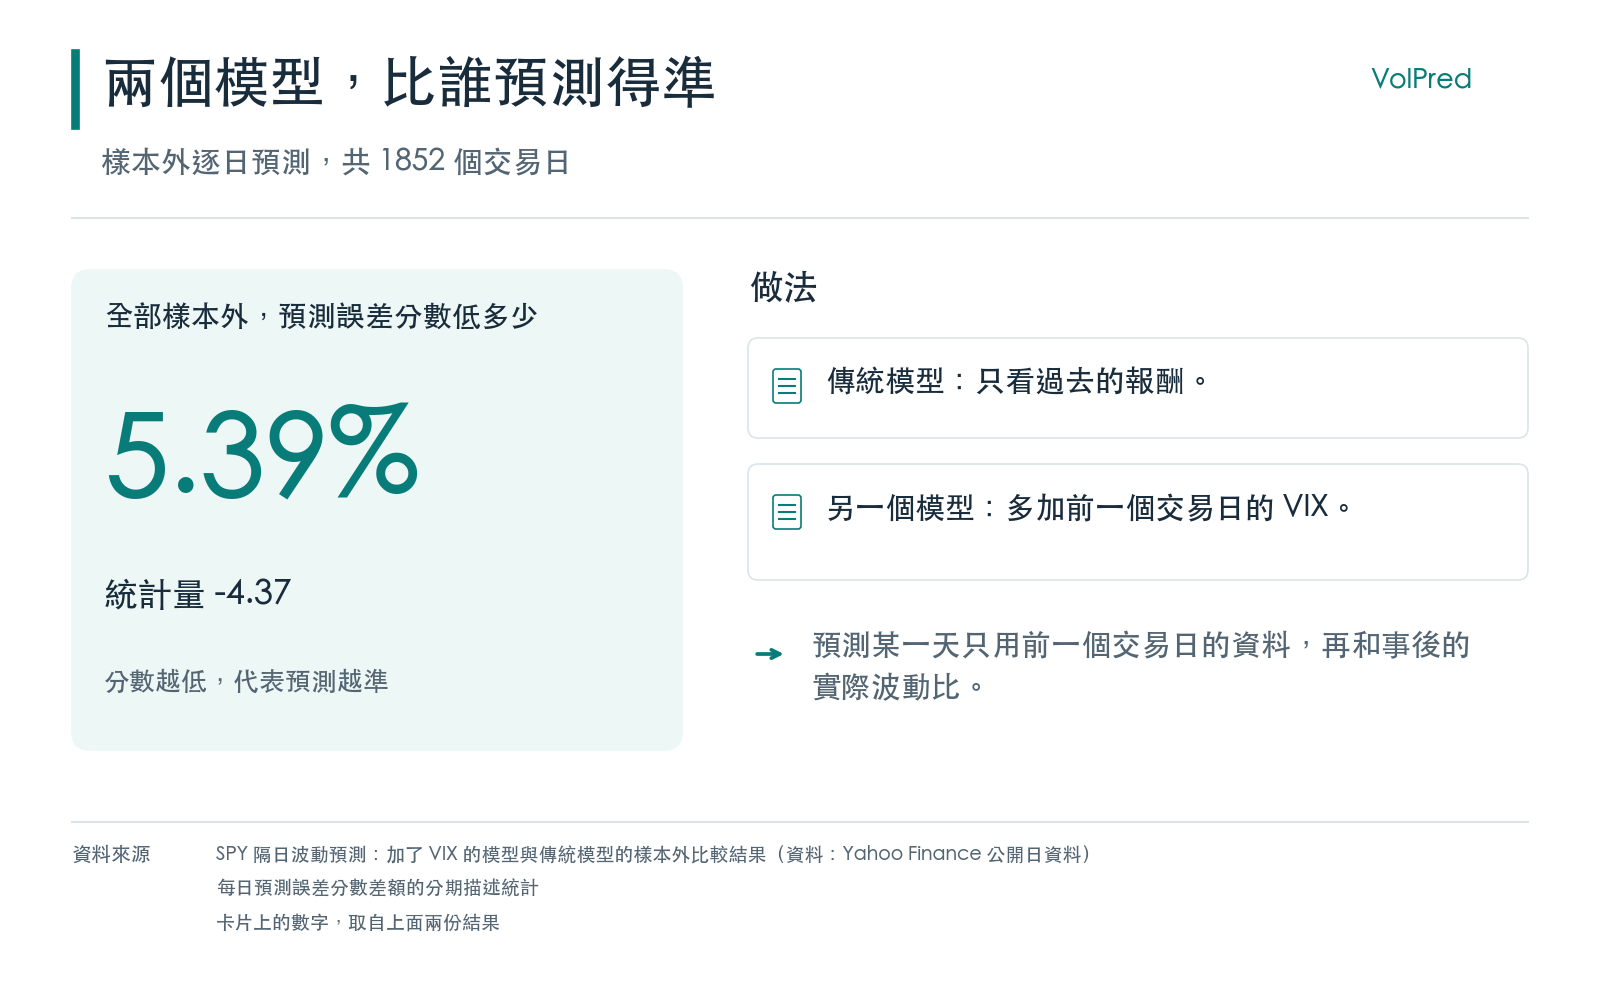
- 全部期間,加了 VIX 的模型,預測誤差分數平均低 5.39%,統計量 −4.37,絕對值超過本文使用的報告門檻 3。
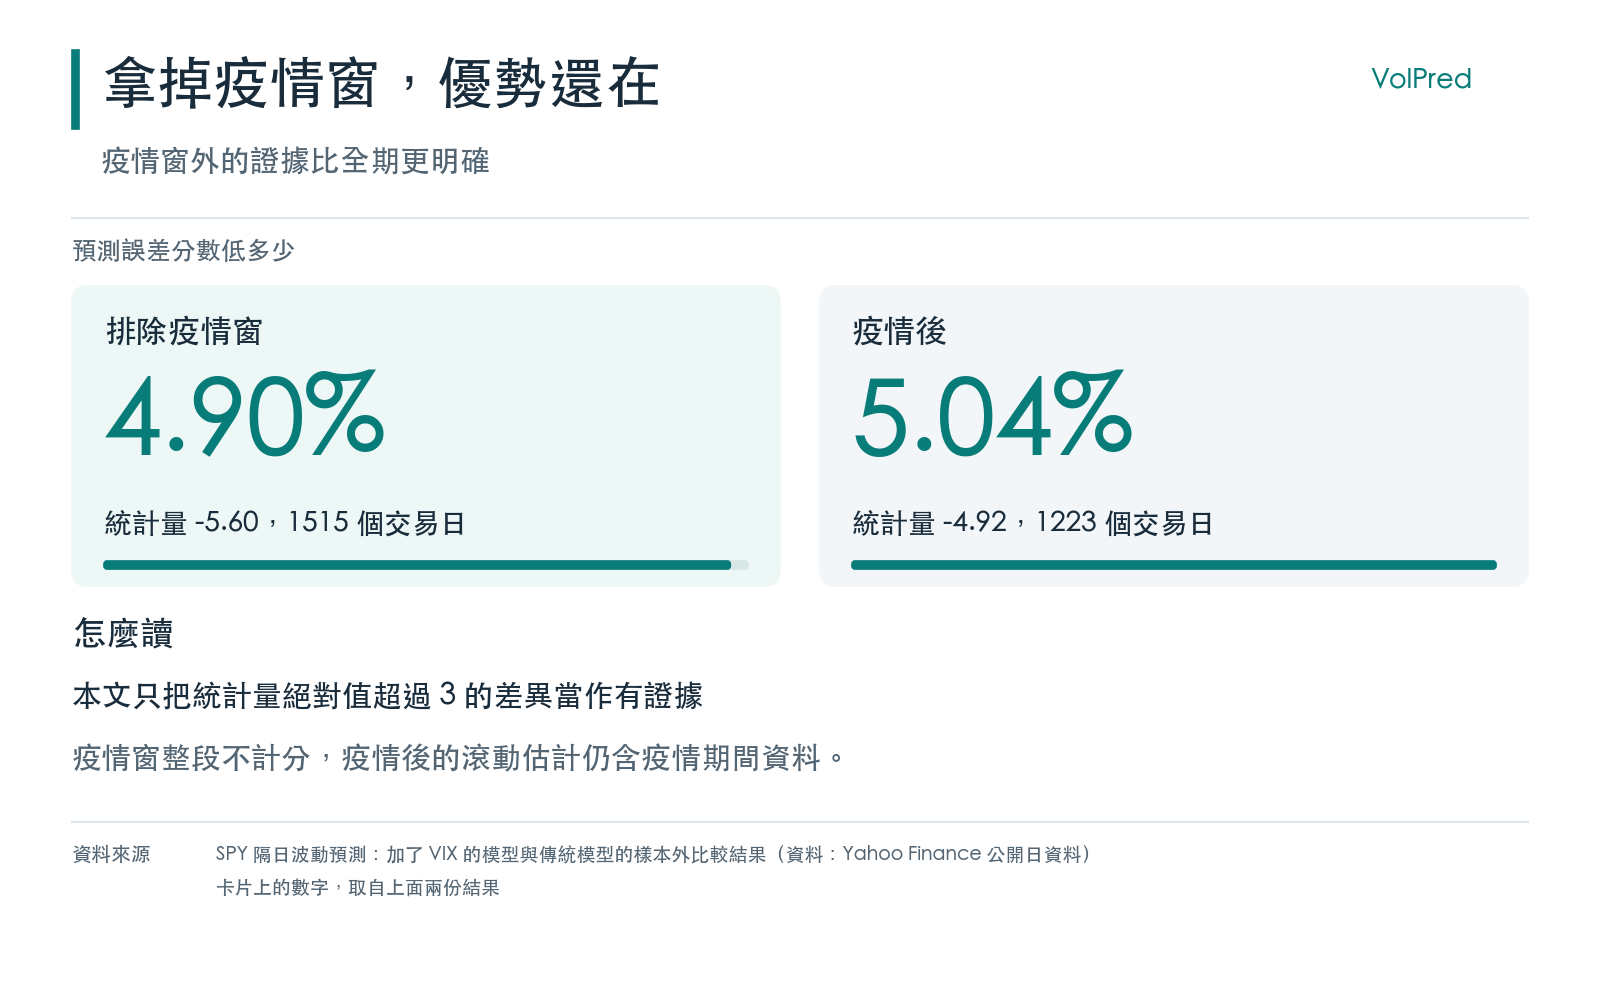
- 把疫情窗(2020 年 3 月至 2021 年 6 月)整段不計分,剩下 1,515 個交易日,預測誤差分數低 4.90%,統計量 −5.60,比全期更明確。優勢不是靠疫情窗撐起來的。
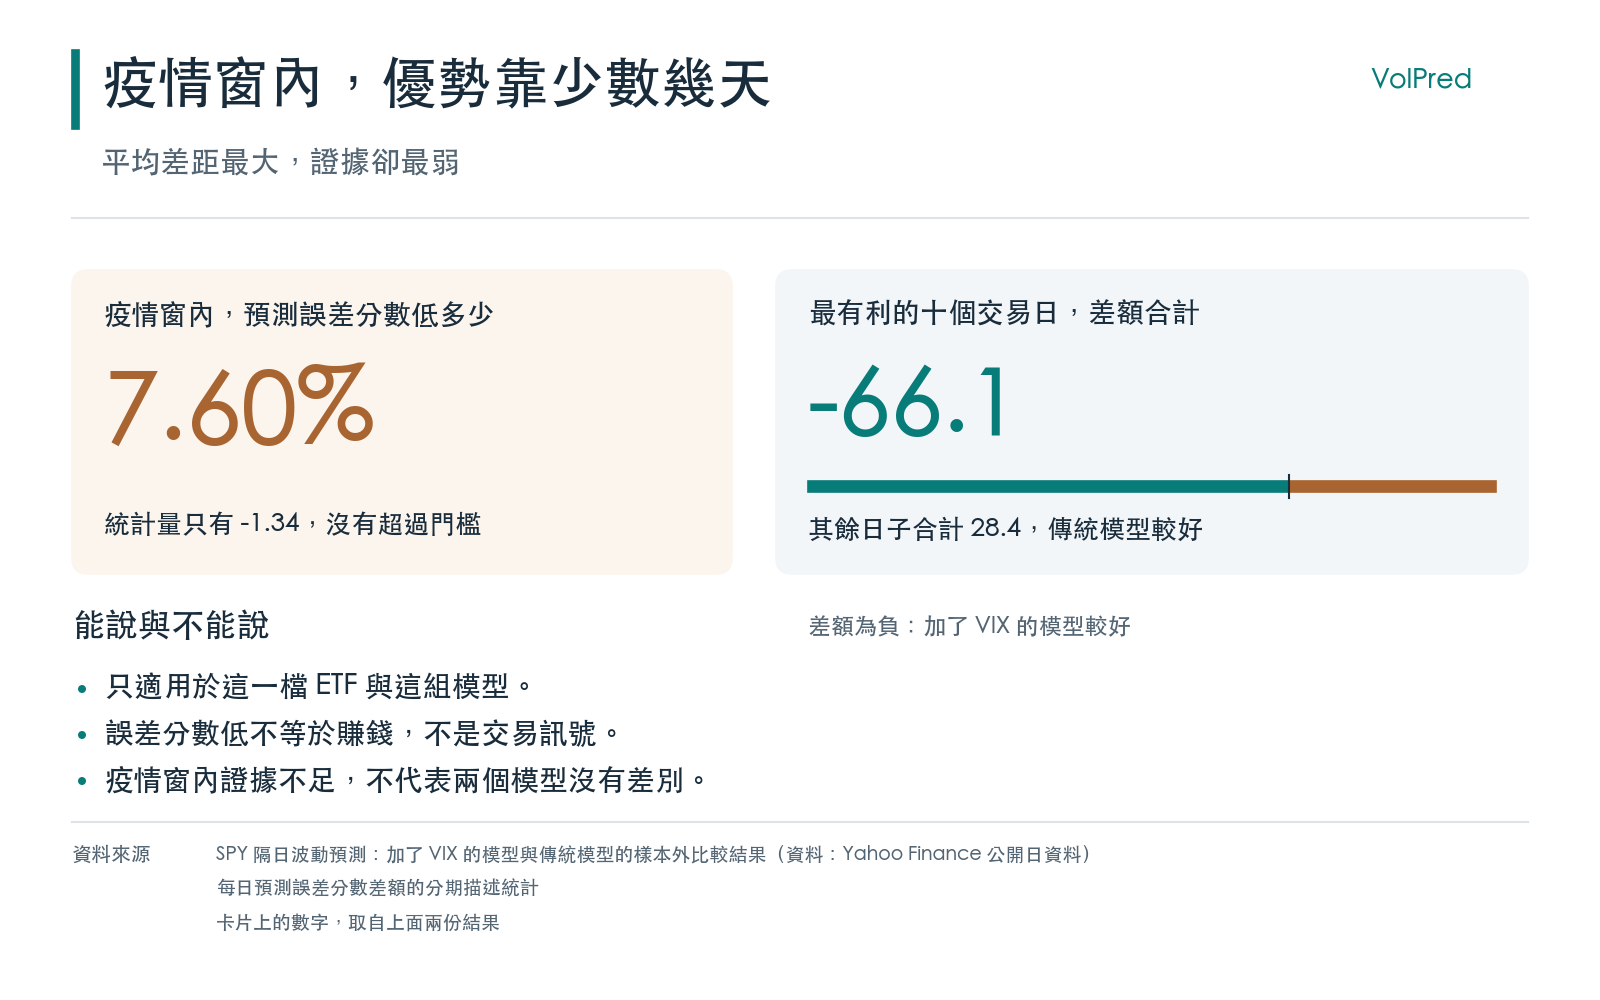
- 疫情窗本身反而是最不確定的一段:預測誤差分數低 7.60%,是五個口徑裡最多的,統計量只有 −1.34,沒有超過門檻。這段期間只有 37.4% 的日子是加了 VIX 的模型較好,整段的優勢來自最有利的十個交易日;扣掉這十天,其餘日子加總起來是傳統模型較好。
- 結論只適用於這一檔 ETF、這一組模型和事先指定的疫情窗,不是對所有市場、所有模型的一般結論,也不是交易建議。
這兩個模型在比什麼
波動預測模型每天給出「下一個交易日的波動有多大」的估計。實際波動看不到,只能事後用當天報酬的平方當近似。把預測和這個近似拿來對照,再用一種常用的誤差分數打分,分數越低代表預測越準。這個分數對低估波動的懲罰比對高估重,所以它偏好不會漏掉風險的預測。
傳統模型只看過去的報酬:前一個交易日波動大,下一個交易日的預期也大,之後逐漸回到平常水準。另一個模型把波動拆成兩層,長期水準由前一個交易日的 VIX 決定,短期的起伏仍由過去報酬帶動。VIX 是市場對未來一個月波動的預期,每天都有公開數字。問題是:多一個要維護的輸入,換到的改進,是平常日子都有,還是只在少數大崩盤的日子才有。
怎麼比
資料。 SPY 與 VIX 的日資料,2000 年 1 月起,來源是 Yahoo Finance 的公開資料;資料版本固定,並核對過日期沒有重複。
預測方式。 每次用最近 2,000 個交易日估計模型,每 63 個交易日重估一次。預測某一天的波動,只用前一個交易日的報酬與 VIX,不使用當天或之後的任何資料。
打分與判讀。 兩個模型每天各有一個誤差分數,相減得到每日差額,負值代表加了 VIX 的模型誤差較小。把差額的平均除以標準誤(已考慮日與日之間的相關),得到統計量。本文只把統計量絕對值超過 3 的差異當作有證據,這比常見的顯著標準更嚴格。
疫情窗。 疫情窗定為 2020 年 3 月至 2021 年 6 月。排除只作用在計分:疫情窗的日子不算分,但疫情之後的滾動估計窗,仍然包含疫情期間的資料。所以這個設計回答的是「計分時拿掉疫情日,優勢還在不在」,不是「模型從沒見過疫情」的反事實。
結果一:拿掉疫情窗,優勢還在
| 評分期 | 期間 | 交易日 | 預測誤差分數低多少 | 統計量 | 超過門檻 |
|---|---|---|---|---|---|
| 疫情前 | 2019 年 1 月至 2020 年 2 月 | 292 | 4.36% | −2.64 | 否 |
| 疫情窗 | 2020 年 3 月至 2021 年 6 月 | 337 | 7.60% | −1.34 | 否 |
| 疫情後 | 2021 年 7 月至 2026 年 5 月 | 1,223 | 5.04% | −4.92 | 是 |
| 排除疫情窗 | 全部期間扣除疫情窗 | 1,515 | 4.90% | −5.60 | 是 |
| 全部樣本外 | 2019 年 1 月至 2026 年 5 月 | 1,852 | 5.39% | −4.37 | 是 |
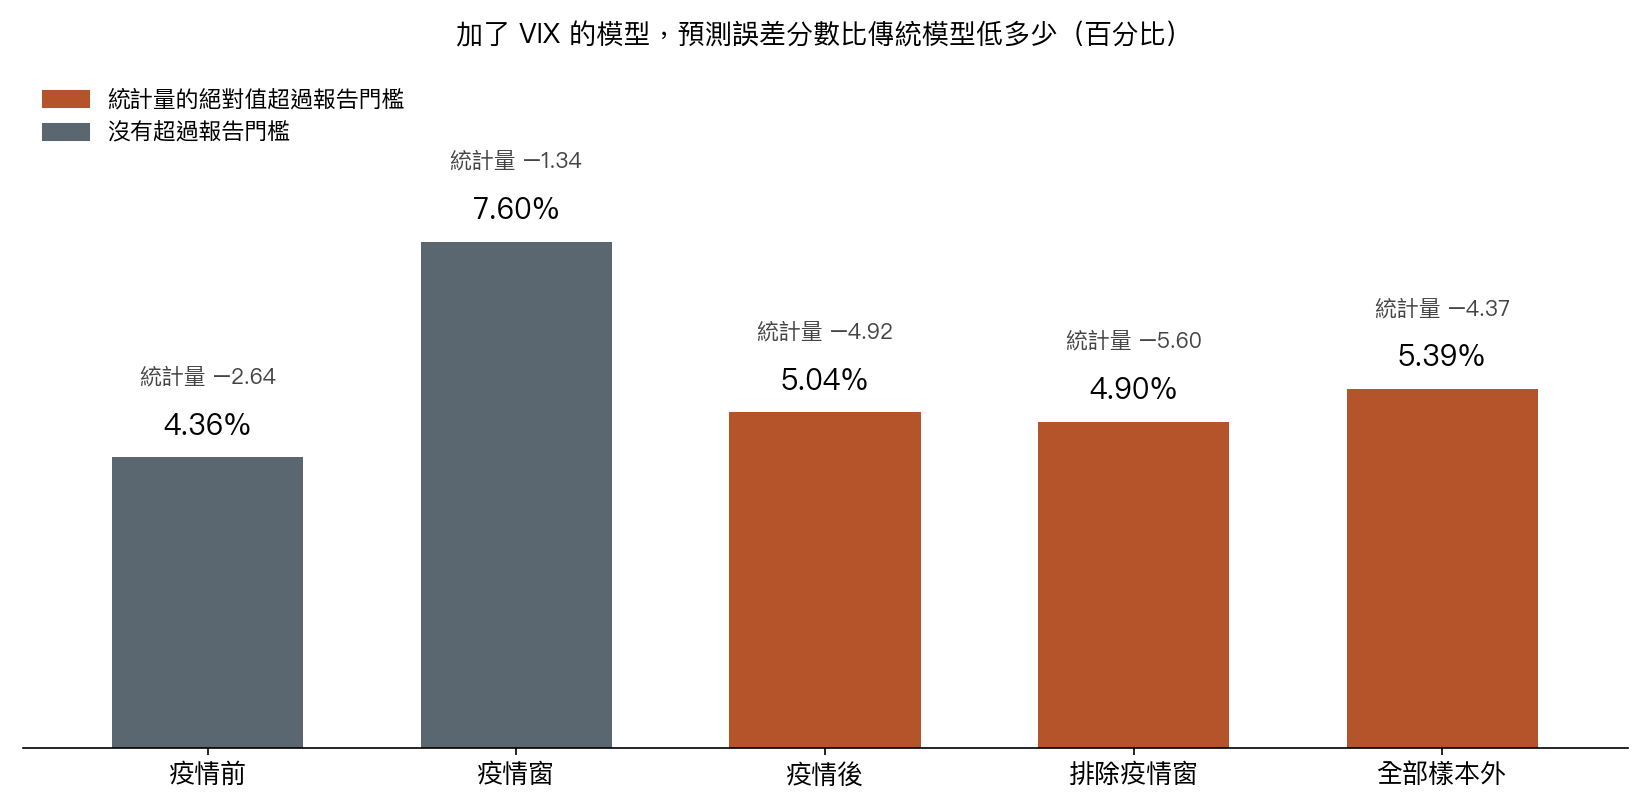
全部期間低 5.39%,統計量 −4.37。拿掉疫情窗之後,剩下 1,515 個交易日,低 4.90%,統計量 −5.60,比全期更負,也就是證據更強。分成三段看,疫情後的 1,223 個交易日統計量 −4.92,超過門檻;疫情前只有 292 個交易日,統計量 −2.64,按常見的標準會被視為有證據,但沒有超過本文較嚴的門檻。
疫情窗內的預測誤差分數低 7.60%,是這張圖裡最高的一根;統計量卻只有 −1.34,沒有超過門檻。平均差距最大、證據卻最弱,原因在下一節。
所以證據支持的說法是「優勢在疫情窗外也看得到」,不支持「優勢特別來自疫情」。
結果二:疫情窗內的優勢,集中在少數幾天
把每個評分期的每日差額加總,再拆成兩部分:最有利於加了 VIX 的模型的十個交易日,和其餘日子。
| 評分期 | 加了 VIX 的模型較好的日子占比 | 最有利的十個交易日合計 | 其餘交易日合計 | 單日最大差額(有利加了 VIX 的模型) |
|---|---|---|---|---|
| 疫情窗內 | 37.4% | −66.1 | +28.4 | −18.1 |
| 疫情窗外 | 56.4% | −51.1 | −58.7 | −12.0 |
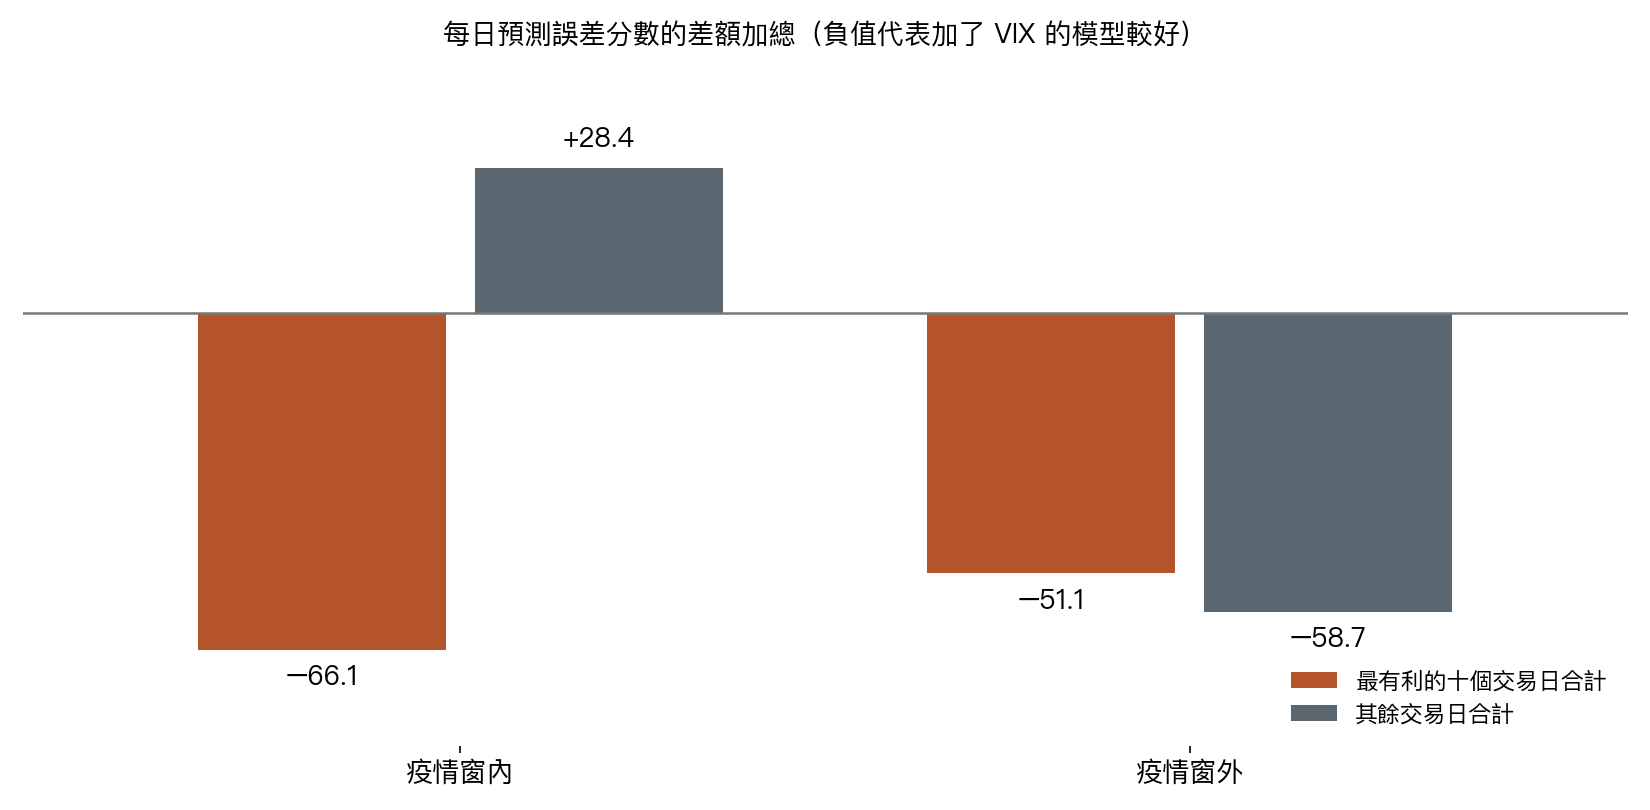
疫情窗內,加了 VIX 的模型只在 37.4% 的日子表現較好。整段差額合計 −37.7,完全來自最有利的十個交易日(合計 −66.1);其餘日子合計 +28.4,方向反過來,是傳統模型較好。單日最大差額 −18.1 也出現在這段期間。這十天各自對應什麼市場狀態,這份檢驗沒有逐日標記,本文不推論成因。
疫情窗外是另一種形狀。加了 VIX 的模型有 56.4% 的日子較好;最有利的十個交易日合計 −51.1,其餘日子合計 −58.7,兩者同方向,而且一般日子的貢獻比那十天更大。這是一個分布在許多日子的優勢,不靠少數幾天。
這也說明了為什麼疫情窗的平均差距最大、統計量卻最小:差額被少數極端值主導,波動很大,平均數的標準誤跟著變大,統計量就被拉低。
這對選模型的意義
在 SPY 的日頻一步預測上,加一個由 VIX 決定的長期水準,換到的是疫情窗外一般日子裡約 4.90% 的預測誤差改善,而且疫情窗外的證據比全期更明確。它不是只在崩盤時才發揮作用的保險。
反過來,如果評估期恰好落在極端事件密集的一段,平均差距會被少數日子主導,檢定也會因為波動變大而失去辨識力。看到「平均差距很大,統計量卻不顯著」時,先拆成極端日與一般日,再決定怎麼讀這段期間的結果。
能說與不能說
能說的。 在這個資料版本與這組設計下,加了 VIX 的模型的預測誤差分數較低,這個差異在疫情窗外也成立。
不能說的。 第一,不能說對其他資產或其他模型也成立:這裡只有一檔 ETF 與一組模型。第二,不能說這是交易訊號:誤差分數低不等於賺錢,沒有計入任何成本或策略。第三,不能說疫情窗內的結果「沒有效果」:那段期間證據不足,是因為差額被少數日子主導,不是因為已證明兩個模型相同。
限制
- 日報酬平方是噪音很大的波動代理,誤差分數的穩健性是在一些條件下的期望性質,不保證每個有限樣本。
- 只有一個資產、一個資料版本、一組模型與一個事先指定的疫情窗。
- 五個評分期共用同一份資料,不是五個獨立的檢驗,分段結果應當作診斷來讀。
- 排除只作用於計分,不能回答「模型從沒見過疫情資料」的情況。
- 「最有利的十個交易日」是描述性的拆法,不是事先設定的檢定。
資料與方法
- 資料:Yahoo Finance 公開的 SPY 與 VIX 日資料,2000 年 1 月起。
- 方法:滾動估計、一步預測,以日報酬平方為代理的誤差分數,差額的平均除以考慮日間相關的標準誤。
- 數字來源:本文的數字由程式從結果檔的具名欄位讀出,沒有手動轉抄;計算程式、輸入資料的雜湊值與結果檔都已存檔,重跑會得到逐位元相同的結果。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊