市場有沒有「記憶」?同一份 SPY 資料,赫斯特指數換個算法,平均就從 0.50 變成 0.67
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
市場有沒有「記憶」?同一份 SPY 資料,赫斯特指數換個算法,平均就從 0.50 變成 0.67
2026-06-05 收盤後,拿 SPY 最近 500 個交易日的漲跌算同一個指標,可以得到四個數字:每天一視同仁的等權算法是 0.52,三種把權重偏向近期的算法分別是 0.60、0.72、0.77。資料一模一樣,公式也是同一條,差別只在「越近的日子要不要算得重一點」。那天 VIX 收在 21.5,市場略為緊張;照「以 0.5 為界」的讀法,等權版本只比分界高一點,最偏重近期的版本已經是很明確的趨勢訊號。
這個指標叫赫斯特指數(Hurst exponent),常被拿來衡量所謂的「市場記憶」。常見的讀法是:高於 0.5 代表漲跌傾向延續、可以順勢;低於 0.5 代表傾向反轉、適合逆勢。這篇用 SPY 從 2010-01-05 到 2026-06-05 共 4,130 個交易日,把四種算法逐日各算一次,看讀數到底有多依賴算法。
赫斯特指數在量什麼
它出自水文學家赫斯特(H. E. Hurst)1951 年發表的水庫容量研究,原本是用來估河川流量會不會連續好幾年偏多或偏少。搬到股市,算法大致是這樣:
- 先取一段期間的每日報酬,減掉這段期間的平均。
- 接著從頭累加,得到一條「累積偏離」曲線,量它最高點和最低點的距離。
- 最後把這段距離除以每日報酬的標準差,再和天數比較,算出 H。
如果每天漲跌像擲硬幣,前一天和後一天毫無關係,H 會在 0.5 附近。漲完容易再漲,累積偏離會越走越遠,H 就高於 0.5;漲完容易跌回來,曲線來回抵銷,H 就低於 0.5。
這裡每次都用 500 個交易日(約 2 年)的報酬,算的是當天以前的資料,不含當天。第一個讀數落在 2011-12-28,之後每個交易日一個,四種算法各有 3,630 個讀數。
等權算法:一直在 0.5 附近
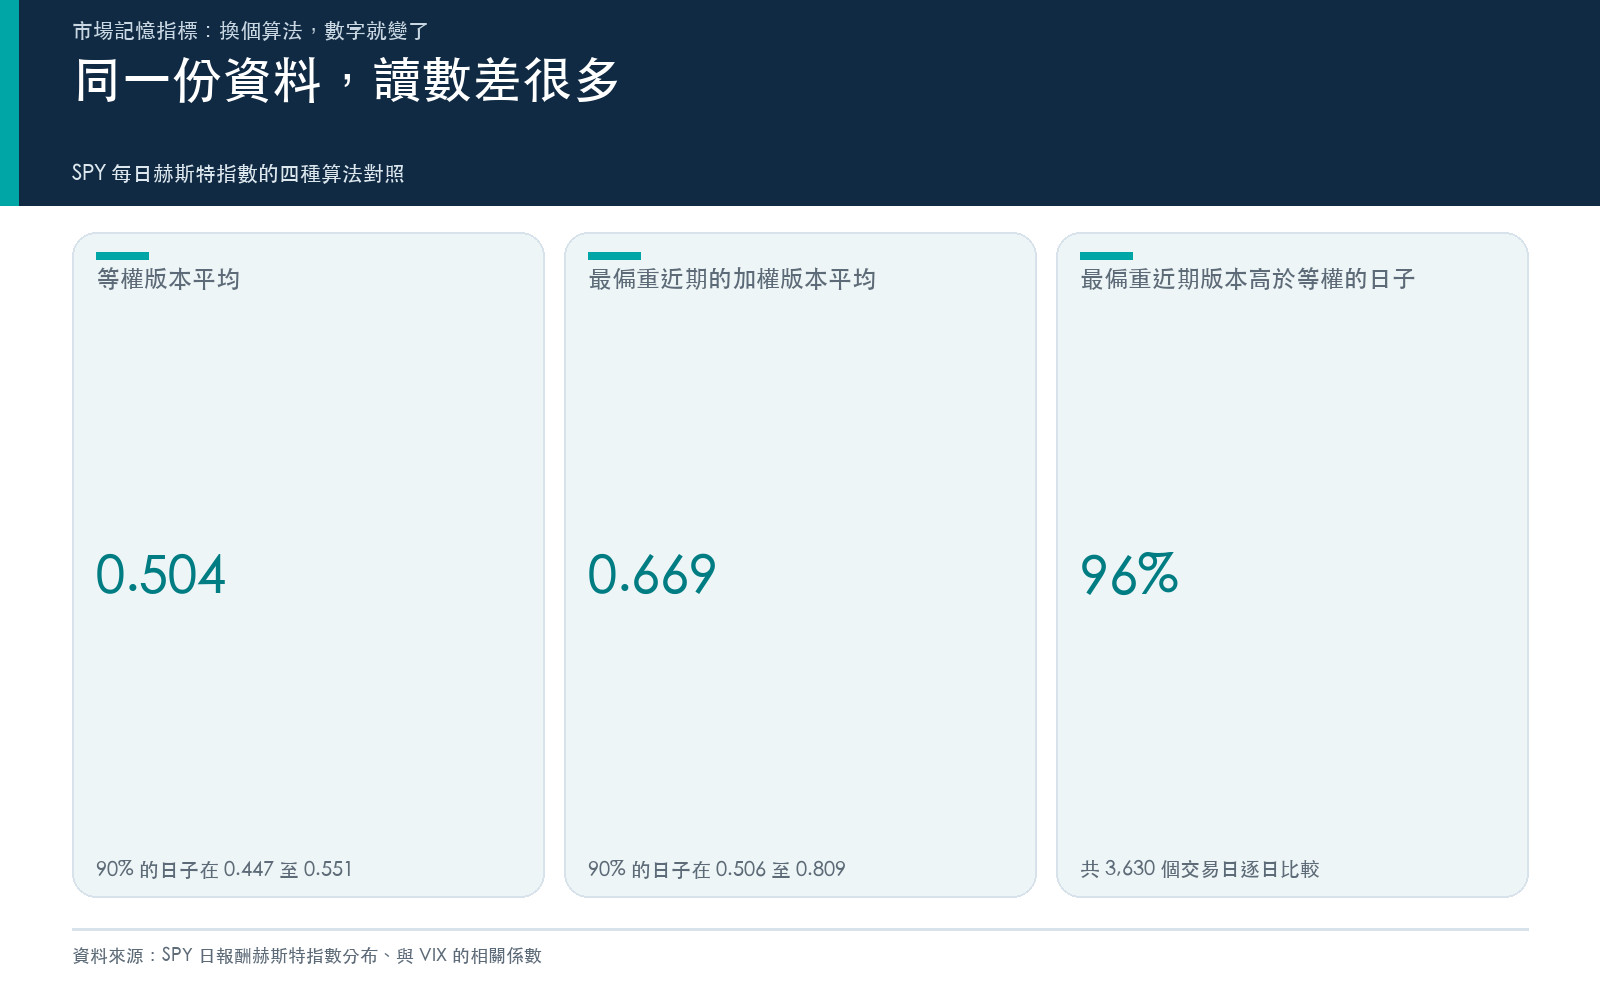
等權就是 500 天一視同仁,教科書的標準做法。它的 3,630 個讀數平均 0.504,標準差只有 0.030,90% 的日子落在 0.447 到 0.551 之間,最低 0.418、最高 0.574。
把期間切成三段,平均值慢慢往上走,但都沒有離開 0.5 太遠:
| 期間 | 讀數個數 | 平均 | 標準差 |
|---|---|---|---|
| 2011-12-28 至 2014 | 757 | 0.481 | 0.019 |
| 2015 至 2019 | 1,258 | 0.498 | 0.036 |
| 2020 至 2026-06-05 | 1,615 | 0.520 | 0.016 |
用 2 年的資料估,數字本身就會上下晃,小數點第二位的差別不宜解讀太多。用等權算法看 2011-12-28 以後的 SPY,找不到「漲跌明顯延續」的長期跡象。
加權算法:讀數整段往上搬
另一種做法是「指數加權」:越近的日子分量越重,越遠的越輕,目的是讓指標反應快一點。這裡測了三種衰減係數:0.94、0.97、0.99,數字越小越偏重近期。換成白話,係數 0.94 時,一筆報酬的權重大約每 11 個交易日減半;0.97 約 23 天;0.99 約 69 天。
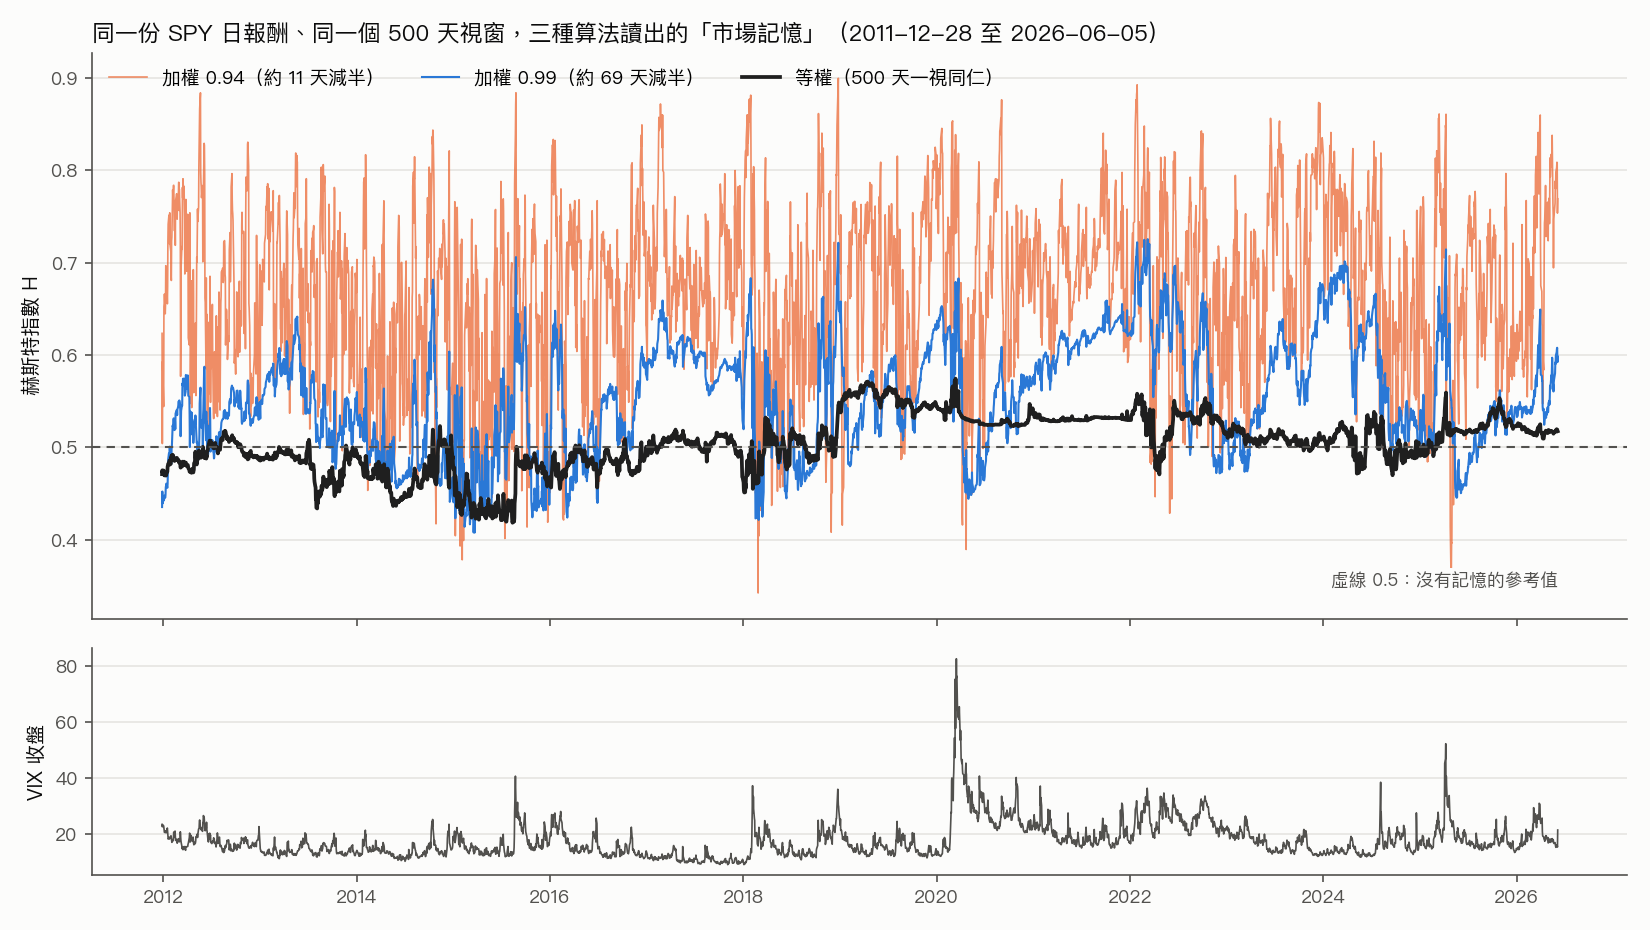
結果是整條線往上搬。三種加權版本的平均分別是 0.67、0.62、0.55,等權只有 0.50:
| 算法 | 平均 | 標準差 | 5% 的日子低於 | 5% 的日子高於 | 與同日 VIX 的相關係數 | 依排名算的相關係數 |
|---|---|---|---|---|---|---|
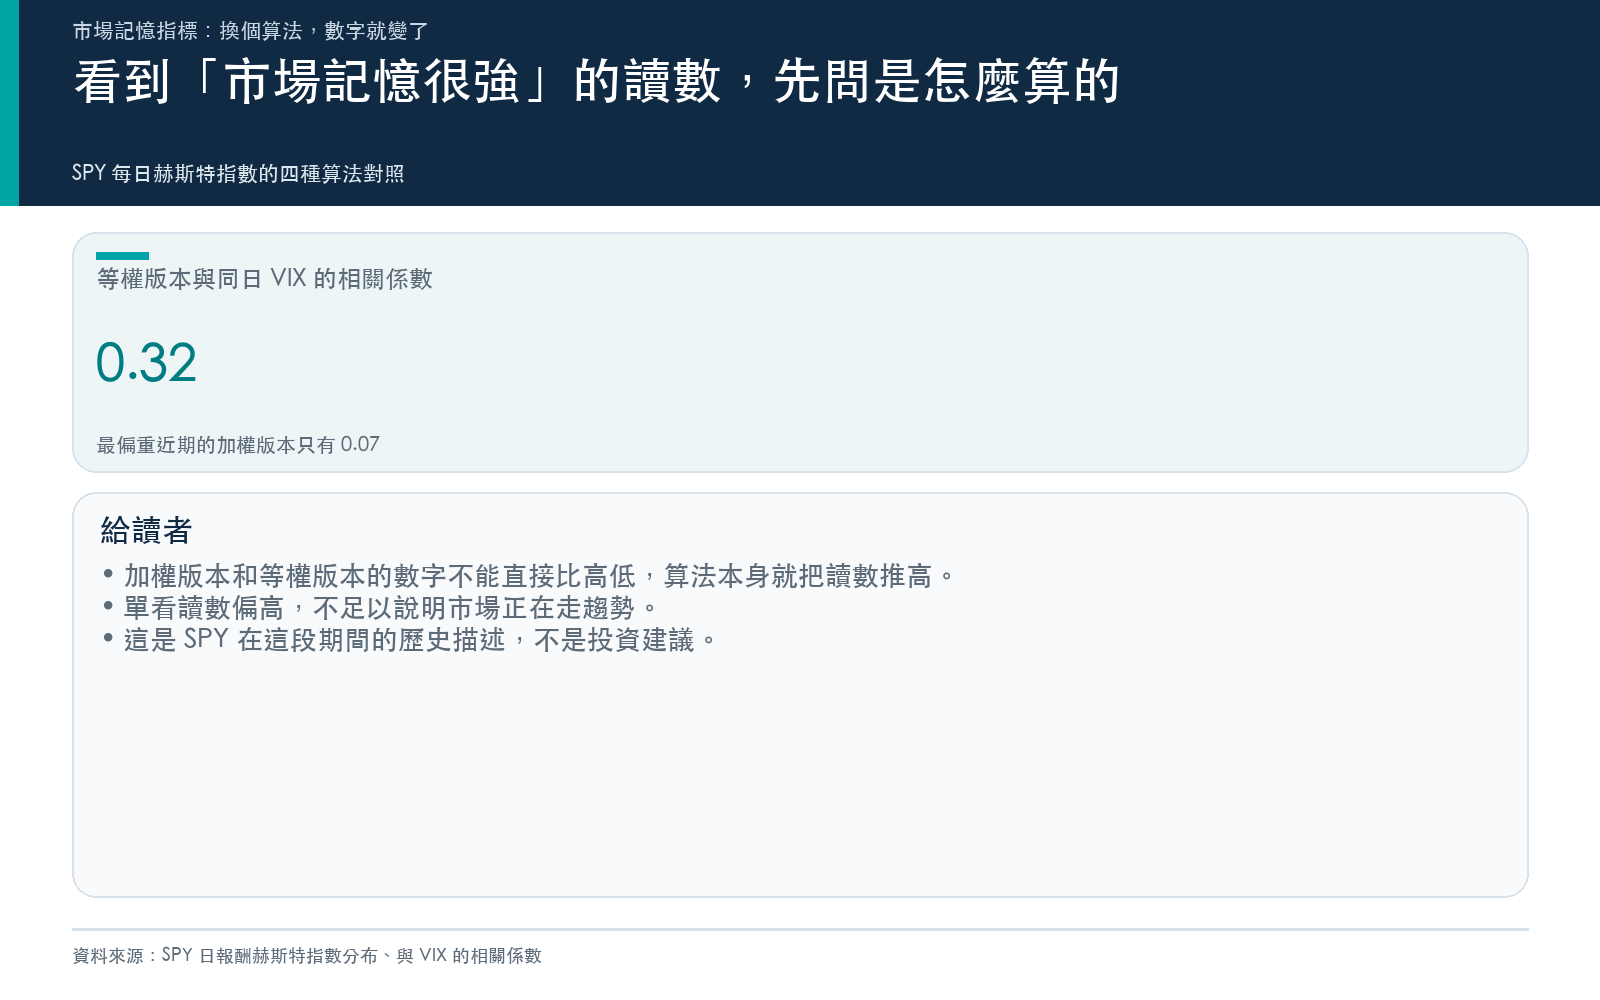
| 等權(500 天一視同仁) | 0.504 | 0.030 | 0.447 | 0.551 | 0.32 | 0.34 |
| 加權 0.99(約 69 天減半) | 0.555 | 0.061 | 0.458 | 0.656 | 0.13 | 0.04 |
| 加權 0.97(約 23 天減半) | 0.619 | 0.081 | 0.485 | 0.749 | 0.10 | 0.04 |
| 加權 0.94(約 11 天減半) | 0.669 | 0.092 | 0.506 | 0.809 | 0.07 | 0.03 |
每種算法都是 3,630 個讀數。
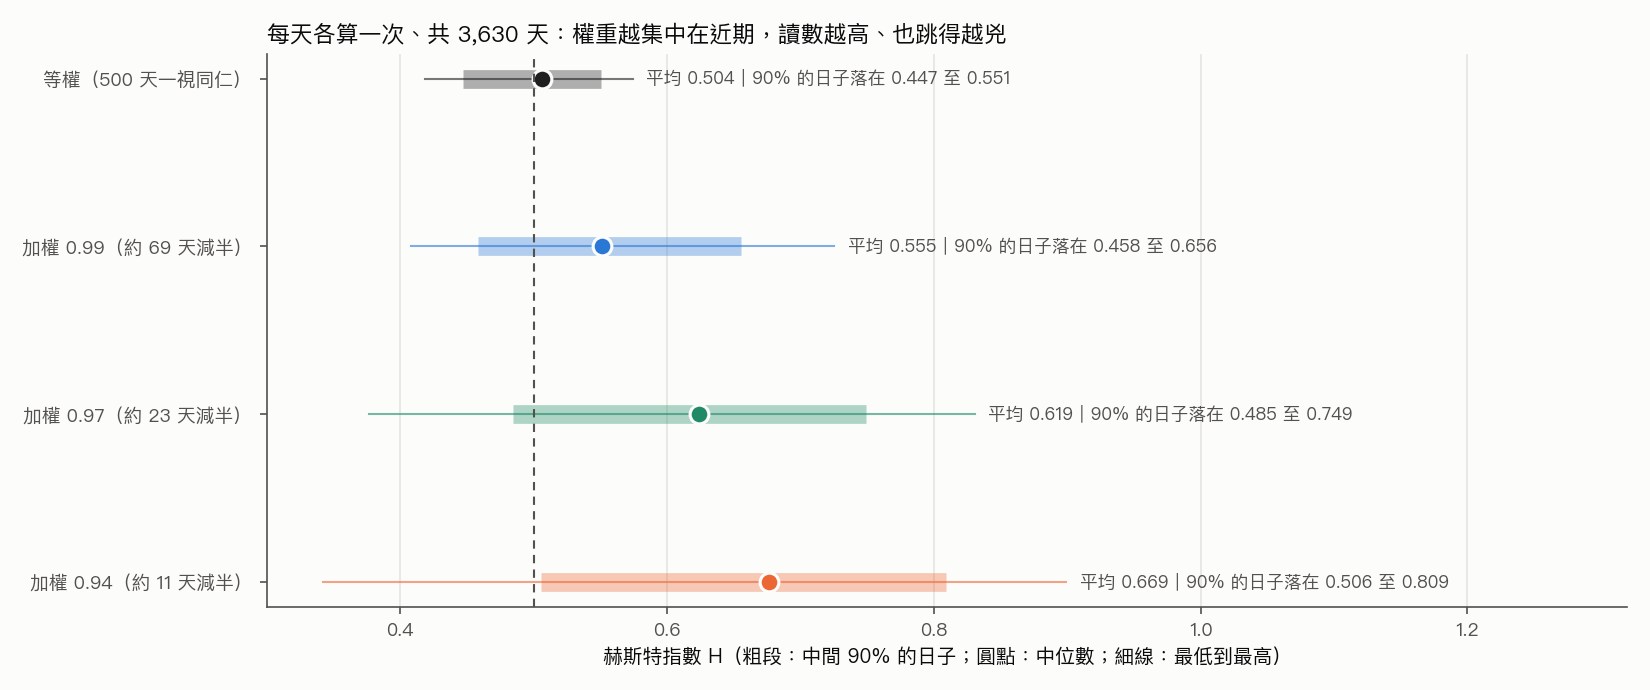
最偏重近期的 0.94 版本,只有 5% 的日子低於 0.506;逐日和等權版本比,96% 的日子比較高。它的標準差是等權的 3.1 倍,最低 0.342、最高 0.899,幾天之內可以從一端跳到另一端。照「高於 0.5 就順勢」的讀法,用這個版本的人幾乎每天都會得到「趨勢市」的訊號。
為什麼加權會把讀數推高
翻開公式就看得出來。這套加權只動到兩個地方:平均和標準差改用加權計算;累積偏離仍然把 500 天一筆一筆加起來,最後比較的天數也固定是 500。
問題出在兩邊混用。假設最近兩三週的平均漲幅和過去 2 年的平均不一樣,用「近期平均」當基準去減 500 天的報酬,每一天都多帶一截同方向的偏差,累積偏離就會一路往同一邊走,距離被拉大,H 跟著變高。分母也一樣:近期如果比較平靜,加權標準差偏小,H 又再被墊高一點;近期剛經歷大震盪,分母變大,H 就往下掉。
所以加權版本的數字,有一部分反映的是「最近這幾週和過去 2 年有多不一樣」,和市場有沒有長期記憶未必相關。原始研究也把這點列為限制:加權版本的水準不能拿來和等權版本直接比,0.5 這條線對它也不再是公平的分界。這次的計算沒有拆開兩種來源各佔多少,我只能從公式判斷方向。
和市場緊張程度有沒有關係
接著問另一件事:市場緊張的時候,讀數會不會跟著變?把每天的讀數和同一天的 VIX 收盤擺在一起看:
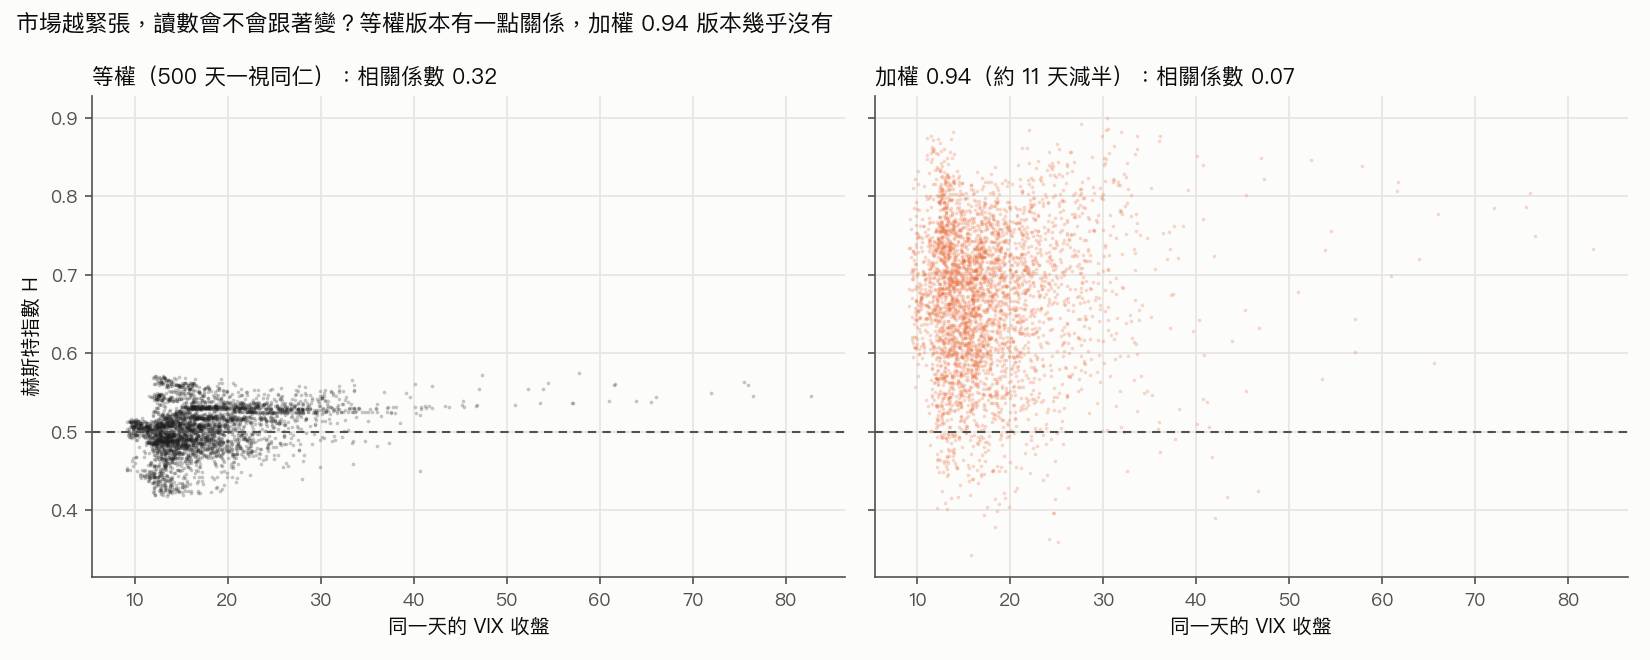
等權版本和 VIX 的相關係數是 0.32,改用排名計算是 0.34,算是有一點同向,但很鬆散:從散布圖看,VIX 落在同一個水準的日子,讀數照樣高高低低散開一大片。三種加權版本只剩 0.07 到 0.13,用排名算更只有 0.03 到 0.04,幾乎看不出關係。換了算法,連「緊張時讀數會不會變」的答案都跟著換。
這些相關係數只當描述看。相鄰兩天的讀數共用 499 天的資料,3,630 個讀數裡真正彼此獨立的資訊少很多,所以這裡不做「是否夠強」的檢定,也不拿它來預測。
我自己的讀法
- 看到「赫斯特指數偏高,趨勢成形」的截圖,先問兩件事:用幾天的資料、權重怎麼給。 同一天的 SPY,等權讀 0.52,加權 0.94 讀 0.77,這兩個數字不在同一把尺上。
- 加權版本的 0.5 不是分界線。 在這段期間,0.94 版本只有 5% 的日子低於 0.506,拿 0.5 當門檻,訊號幾乎永遠亮著。
- 等權版本在 SPY 上大多時候貼著 0.5。 三段期間平均從 0.481 走到 0.520,變化不大,看不出能靠它判斷順勢或逆勢的空間。
對我來說,這個指標比較適合當作一個提醒:同一份價格資料,選不同的算法可以講出很不一樣的故事。真要拿來用,至少把算法固定下來,和同一種算法的歷史比,不要跨算法比高低。
哪裡會失靈
- 事後登記、非盲。 程式和結果先完成,研究設定文件是看過結果之後才補寫的。文中數字是描述,沒有事先預測什麼。
- 只有一種公式、一種視窗。 用的是最原始的赫斯特算法,沒有做修正長期波動的改良版,視窗固定 500 天;換公式或換視窗,數字都會變。
- 只看 SPY、只看這段期間。 結論不能直接套到台股、個股或其他年代。
- 價格是未調整的收盤價。 SPY 除息當天的報酬含配息造成的跳空;VIX 取自公開的每日收盤,資料檔沒有記錄是取自財經網站的指數報價,還是聯準會的經濟資料庫(FRED)。
- 讀數彼此高度重疊。 相鄰兩天只差一筆報酬,3,630 個讀數不是 3,630 次獨立觀察。
這是 SPY 在 2010 至 2026 年間的歷史描述,不保證未來的讀數落在同樣範圍,也不是投資建議。
資料與方法
- 資料:SPY 與 VIX 的公開每日收盤價,2010-01-05 至 2026-06-05,共 4,130 個交易日,全程離線計算。
- 計算:每個交易日用前 500 個交易日的每日報酬算一次赫斯特指數,第一個讀數在 2011-12-28,四種算法各 3,630 個讀數。加權版本的衰減係數為 0.94、0.97、0.99,只對平均與標準差加權。
- 比較:四種算法的分布(平均、標準差、5% 與 95% 位置、最低與最高)、與同日 VIX 的相關係數,以及等權版本的三段期間平均。
- 文中每個數字都由腳本從原始結果檔與逐日讀數檔讀出,三張圖由同一支腳本重畫。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊