外資台指期的淨部位,能預告公布後第二個交易日的大盤嗎?1,765 個交易日的檢驗,沒有找到多出來的資訊
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
外資在台指期的淨空單越堆越高,常被當成大盤轉弱的預告。要不要把它當成減碼的依據,先要問一個比較窄也比較嚴格的問題:把外資淨部位換成連續的分數,扣掉最近兩天的漲跌之後,它還能不能多預測公布後第二個交易日的台股報酬。
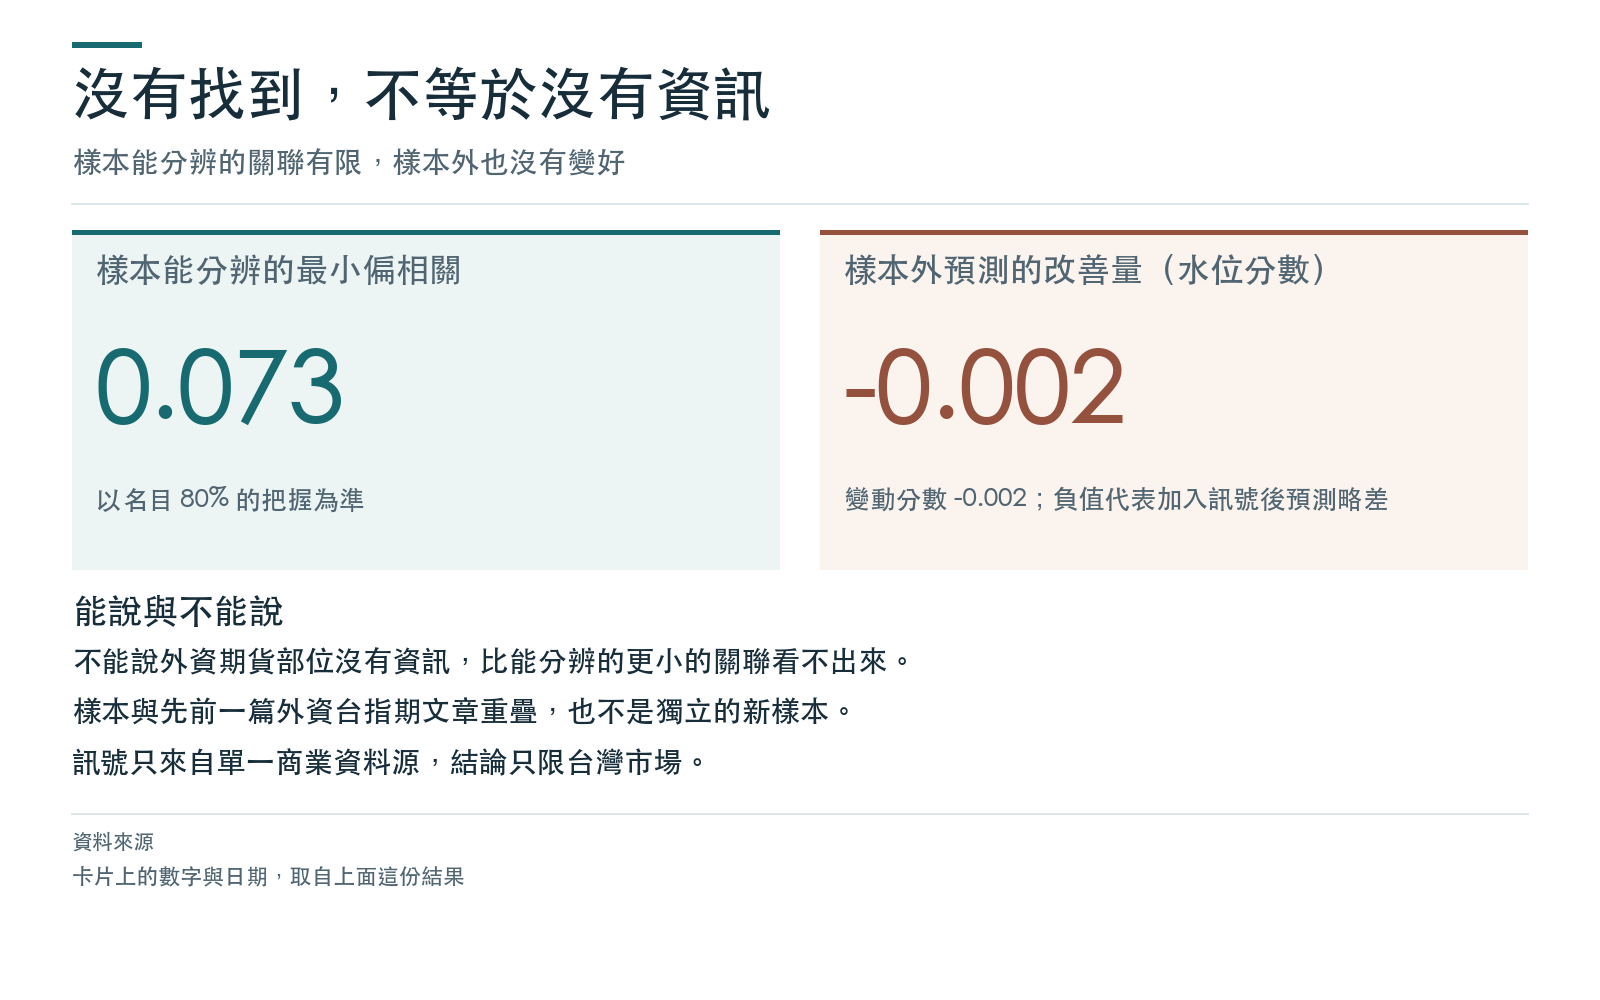
這篇用 2019-06-13 至 2026-09-10 共 1,765 個訊號日回答。先講結果:兩種分數都沒有給出多出來的預測資訊,多重比較校正後單靠運氣的機率都是 1.00,樣本外 1,265 個預測加入訊號之後反而略差。另一面,這個樣本只能分辨偏相關約 0.073 以上的關聯,更小的關聯看不出來,所以結論只能寫到「沒有找到」,不能寫成「外資期貨部位沒有資訊」。
先看結論
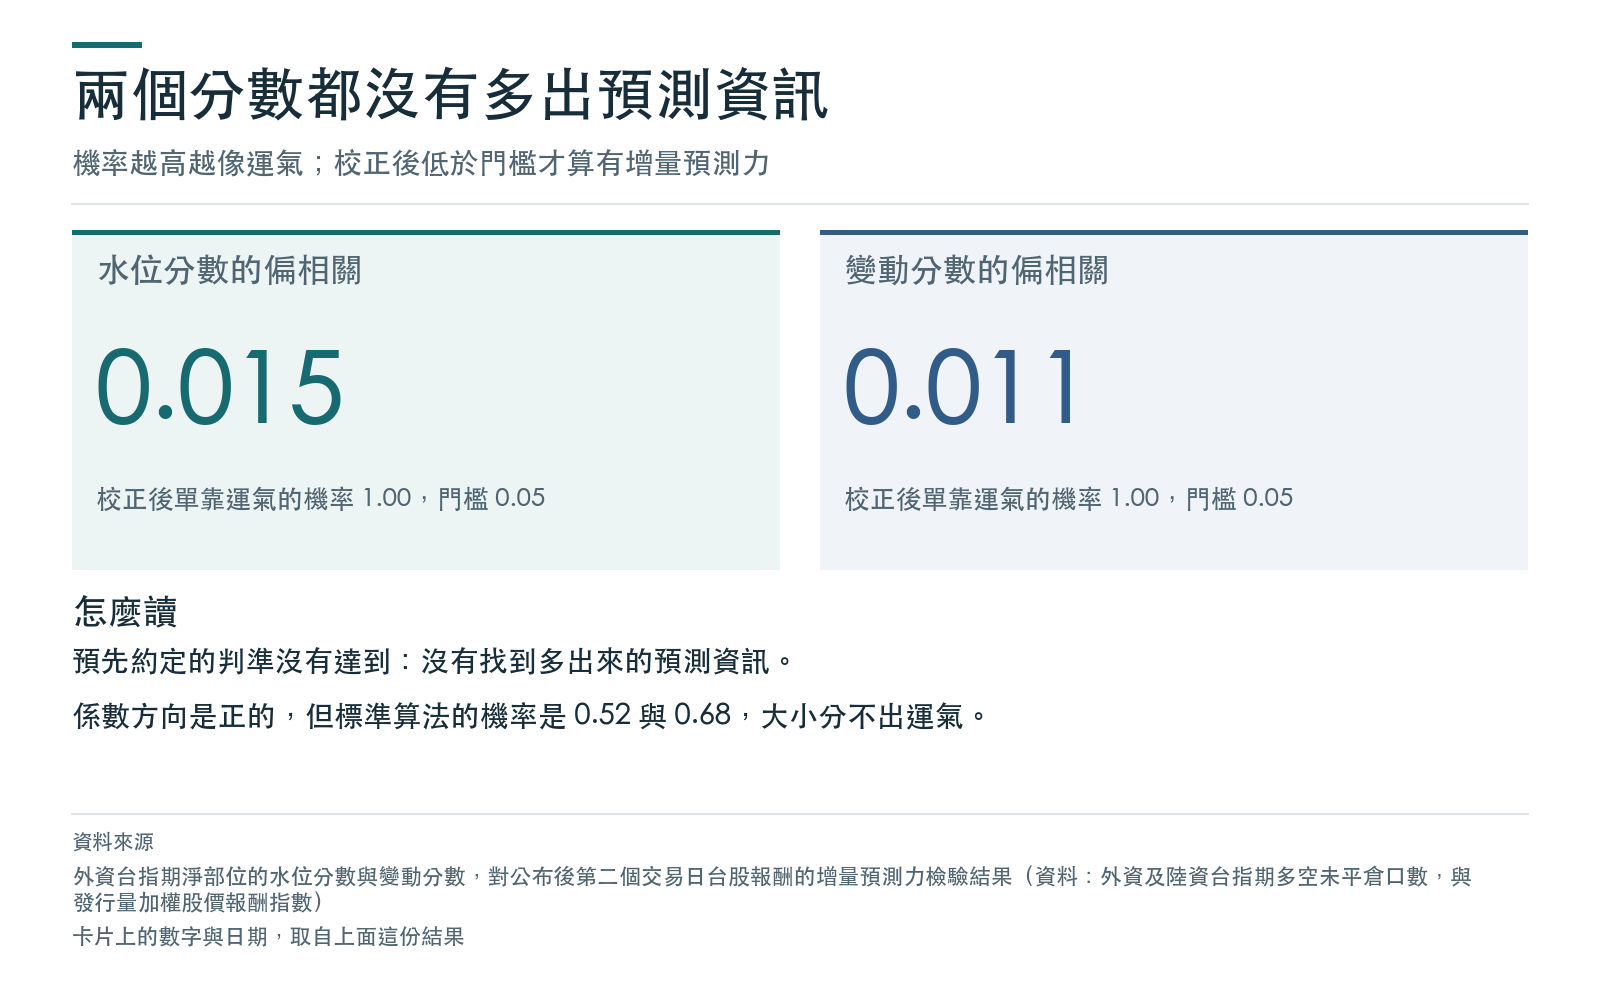
- 水位分數的係數是 0.0145 個百分點,變動分數是 0.0142 個百分點,方向都是正的,但單靠運氣的機率是 0.52 與 0.68。預先約定的判準是校正後機率低於 0.05,兩者校正後都是 1.00。
- 樣本外 1,265 個預測裡,加入訊號後的預測誤差比只用最近兩天漲跌略大:改善量是 -0.0020 與 -0.0016,負值代表更差。
- 樣本能可靠分辨的最小偏相關約 0.073。沒有找到不等於不存在:比這小的關聯在這份資料裡看不出來。
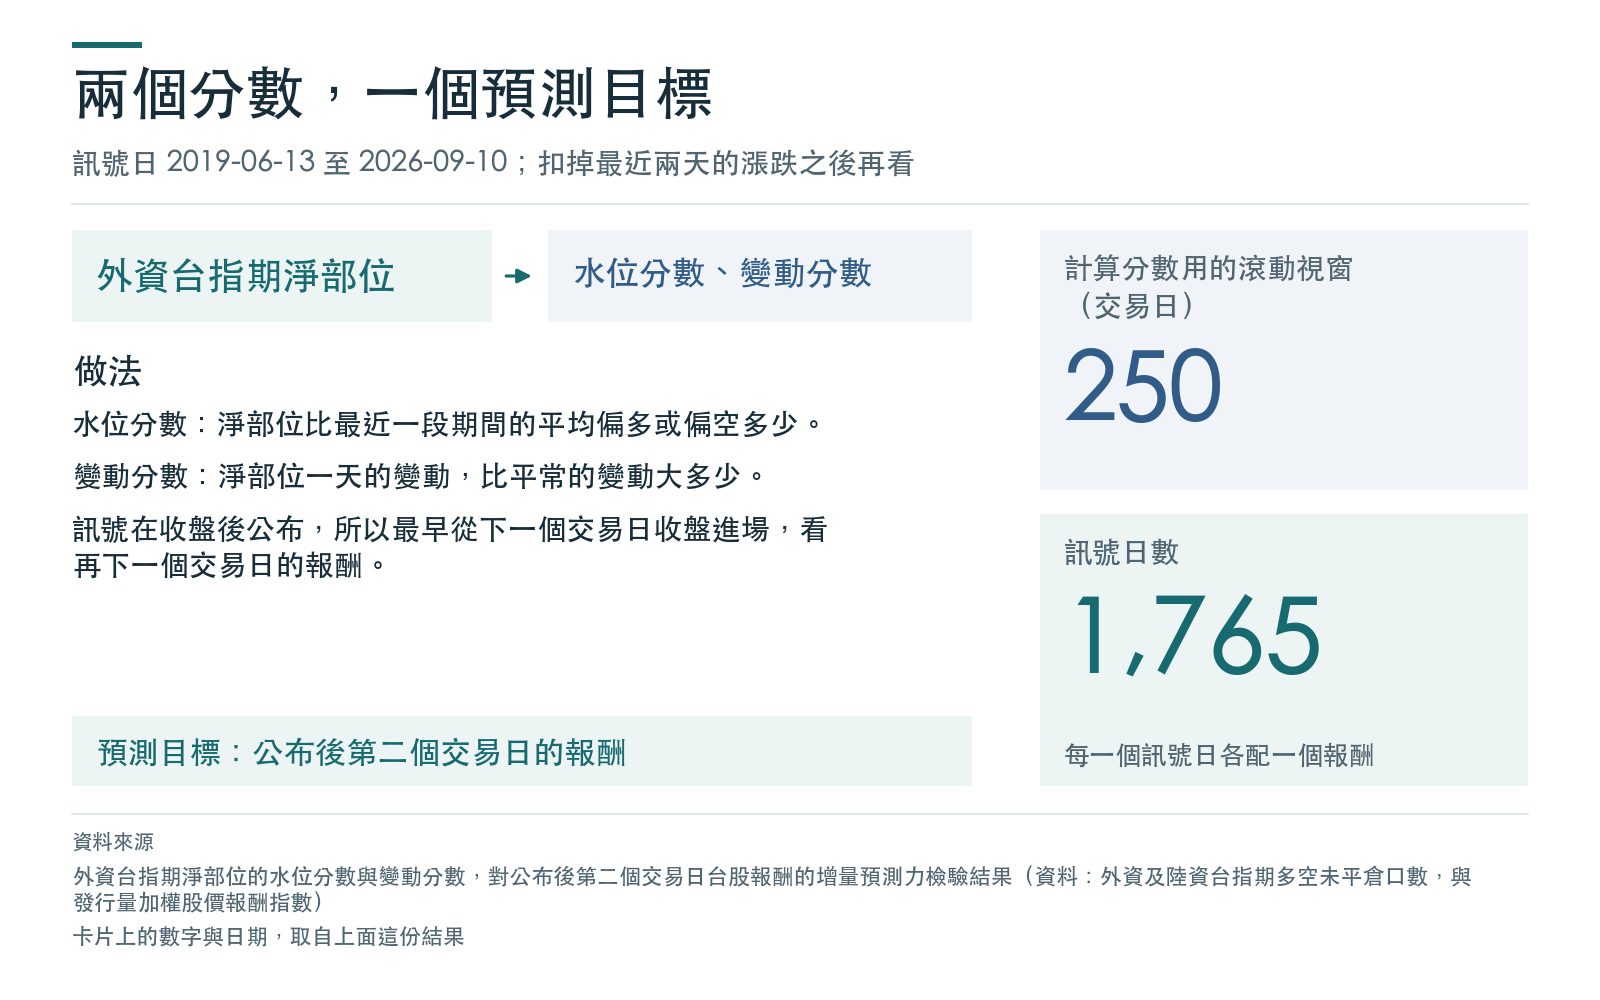
兩個分數與一個預測目標
淨部位。 外資及陸資在台指期的多單未平倉口數,減去空單未平倉口數。訊號只來自單一資料源 FinMind,報酬用發行量加權股價報酬指數(含息),不另外延伸資料。
水位分數。 當天淨部位與最近 250 個交易日平均的差,除以這 250 天的標準差。分數高代表外資部位比平常偏多,低代表比平常偏空。
變動分數。 當天淨部位比前一天的變動,除以最近 250 天變動的標準差,不去均值。分數高代表外資當天加多的力道比平常大。
預測目標。 未平倉資料在當天收盤後才公布,所以訊號最早用於下一個交易日收盤進場,檢查的是進場那天收盤到再下一個交易日收盤的報酬,也就是公布後第二個交易日的報酬。迴歸同時控制當天與下一個交易日的漲跌,兩者在進場時都已經知道,避免把「剛漲完會怎樣」誤認成訊號的功勞。
怎麼檢驗
每個分數各做一條迴歸:報酬對分數與最近兩天的漲跌。係數的機率用兩種算法並看:標準算法容許相鄰日子的報酬彼此相關;位移算法把分數整列循環位移 1,266 種位移,每種都重估一次,看實際結果落在位移分布的哪裡。取兩者中較大的機率,再對兩個分數一起校正,校正後機率低於 0.05 才算有增量預測力。這個判準在看到結果之前就寫定。
另外做一次樣本外檢驗:用擴張視窗,先以前 500 列訓練,第一個預測目標日是 2021-07-05,之後每次多一列,共 1,265 個預測。比較「只用最近兩天漲跌」與「再加上分數」兩個模型,看加入分數後預測有沒有變好。
結果
係數與單靠運氣的機率
機率是「如果分數其實沒有增量預測力,光靠隨機波動也會看到這麼大係數」的機率,越低越不像運氣。偏相關是扣掉控制變數後,分數與報酬的相關程度。
| 分數 | 係數(個百分點) | 標準算法的機率 | 位移算法的機率 | 校正後的機率 | 偏相關 |
|---|---|---|---|---|---|
| 水位分數 | 0.0145 | 0.52 | 0.41 | 1.00 | 0.015 |
| 變動分數 | 0.0142 | 0.68 | 0.66 | 1.00 | 0.011 |
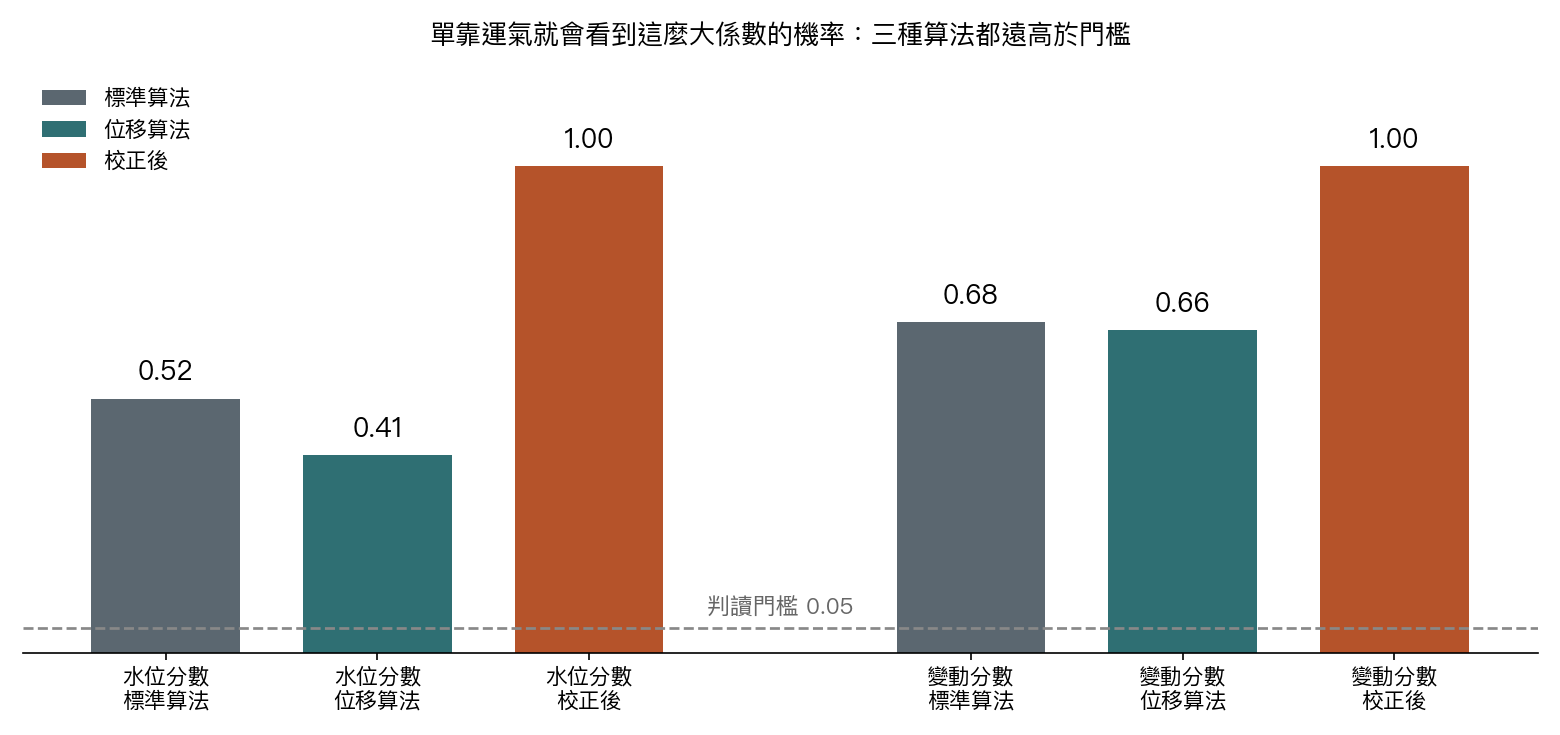
三種算法的機率都遠高於 0.05。係數的意思是:分數每高一個單位,公布後第二個交易日的報酬平均多 0.0145 與 0.0142 個百分點,這個大小與零分不出差別。偏相關只有 0.015 與 0.011,距離能分辨的 0.073 還很遠。
變動分數事前預期方向為正(外資加多的力道大,之後報酬較高),估計值也是正的,但機率 0.68,不能拿方向吻合當證據。水位分數事前沒有預期方向。
樣本外
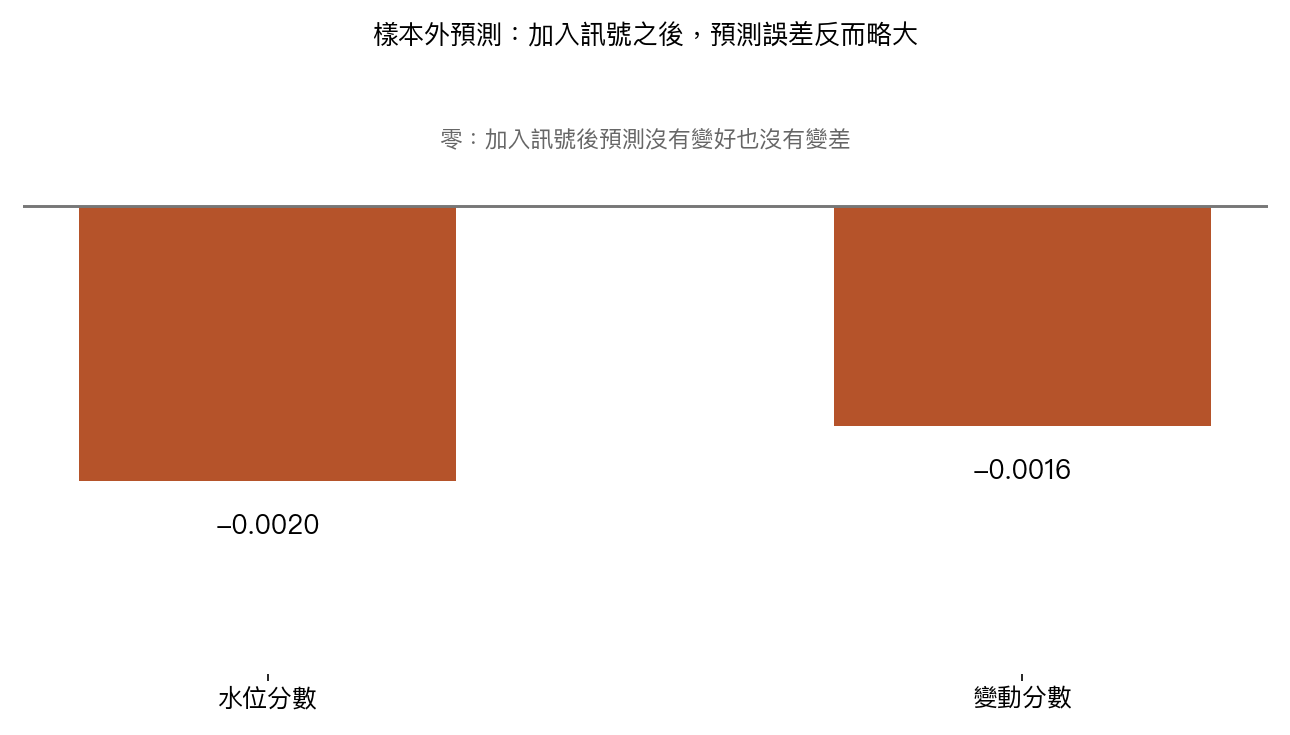
加入分數之後,改善量是 -0.0020 與 -0.0016,兩者都是負值,代表預測誤差略大。把「加入分數會讓預測變好」當作要檢驗的說法,單尾機率是 0.98 與 0.86,沒有支持。
沒有找到,能說到哪
能說的。 在這七年、1,765 個訊號日裡,外資台指期淨部位的水位與變動兩種連續分數,都沒有提供超出最近兩天漲跌的、對公布後第二個交易日報酬的預測資訊。
不能說的。 第一,不能說外資期貨部位沒有資訊。以名目 80% 的把握、校正後的第一步門檻為準,樣本只能分辨偏相關約 0.073 以上的關聯。第二,這裡只檢驗了兩種分數與一個預測期距,其他算法、其他期距沒有檢驗。第三,這不是交易策略的評估:沒有計入交易成本,也沒有比較報酬或回撤。
限制
- 預註冊非盲。 凍結判準前,作者已看過外資台指期淨部位的日期涵蓋、極端日數與事件數,以及樣本期之前的指數報酬波動;沒有看過 2018-06-05 以後的報酬與任何未平倉變數的聯合統計。
- 改題。 本題是原題(淨部位的極端值能不能預警動能策略崩潰)因極端事件太少、樣本不足而結案後的替代題,不是原題的延伸估計。
- 樣本重疊。 先前一篇以外資台指期淨空單為例的文章,分析過重疊期間的外資台指期資料,所以這份樣本不是獨立的新樣本,也不能當成對那篇文章的獨立驗證。
- 單一資料源。 訊號只來自 FinMind。2023-11-01 以前的值沒有與期交所官網交叉驗證,約占訊號日的六成;公布時點來自二手轉載,2021-12-06 以前的公布時刻不明。若有日期晚於進場日收盤才公布,落後規則就不成立。
- 報酬只有收盤值。 無法評估公布後到進場日收盤之間可交易的部分。
- 序列高度持續。 水位分數的相鄰值非常接近,位移算法已把這點納入主要判定,但小樣本偏誤仍可能殘留。
- 範圍。 結論只限台灣市場與這個資料源,不外推。
資料與方法
- 資料:FinMind 的外資及陸資台指期多空未平倉口數;發行量加權股價報酬指數收盤值;訊號日 2019-06-13 至 2026-09-10,目標日 2019-06-17 至 2026-09-14,共 1,765 列。
- 檢驗:兩個分數各一條帶控制的迴歸;係數機率取標準算法與位移算法中較大者,再做 多重比較校正;樣本外用擴張視窗,先以前 500 列訓練。
- 判讀:校正後機率低於 0.05 才算有增量預測力;樣本外只決定措辭,不推翻主要判定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊