🌡️ 事件溫度計|十一月非農週前半 VIX 漲 23.18%:只用當時已知的事件回測,分組帶對隔天略準但靠少數幾次撐起,對公佈日沒有幫助
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
🌡️ 事件溫度計|十一月非農週前半 VIX 漲 23.18%:只用當時已知的事件回測,分組帶對隔天略準但靠少數幾次撐起,對公佈日沒有幫助
11 月 6 日星期五,美國勞工統計局公布十月就業報告。11 月 4 日是 T-2,公布前還剩 11 月 4 日和 5 日兩個交易日。
事件週前半已經走完:10 月 28 日(T-7)VIX 收 16.91,11 月 3 日(T-3)收 20.83,漲了 23.18%。中間的收盤依序是 17.20、19.42、21.15;11 月 3 日是期中選舉日。放回 191 次公佈日(2010 年 2 月到 2026 年 7 月)的同一格,這是第 92.7 百分位,歷史上只有 14 次的前半漲幅不低於這次。三分組的上切點是 +4.19%,這次分進上漲組。
10 月 30 日的 T-7 回頭對了十月的帳:十月同樣分在上漲組,最強的「隔天幅度」只落在組內第 15.6 百分位。那篇沒有處理一個問題:三分組的切點和組內平均,用的是全部 191 次,等於每一次的預期都事先看過整份歷史。
所以這篇只問一件事: 每次只用當時已經發生的事件,前半的分組還能把風險帶抓得更準嗎?
怎麼回測
對第 91 次到第 191 次公佈日,共 101 次,逐次做三步,每一步只用比它早的事件:
- 用更早的事件重新切三組前半變動,決定這一次落在哪一組。
- 取同組更早事件的幅度(VIX 收盤變動的絕對值)第 90 百分位,當作「分組帶」;取全部更早事件的第 90 百分位,當作「不分組帶」。
- 實際幅度出來後,用 pinball loss(τ=0.90)打分:實際超出帶時,超出量乘 0.9;沒超出時,差距乘 0.1。平均損失越低,帶抓得越準;損失的單位是 VIX 變動的百分點。
評分的兩格是公佈日幅度(T-1 到 T+0)和隔天幅度(T+0 到 T+1)。從第 91 次開始,是因為更早的時候每組不到 30 次,分組帶本身不穩;第 61 次和第 121 次起算的結果放在後面當敏感度。
| 評分對象 | 評估次數 | 分組帶平均損失 | 不分組帶平均損失 | 分組帶的改善 | 實際落在分組帶內 | 實際落在不分組帶內 | 打亂 p 值 |
|---|---|---|---|---|---|---|---|
| 公佈日幅度 | 101 | 1.83 | 1.82 | -0.8% | 85.1% | 85.1% | 0.154 |
| 隔天幅度 | 101 | 2.65 | 2.85 | +7.0% | 89.1% | 87.1% | 0.002 |
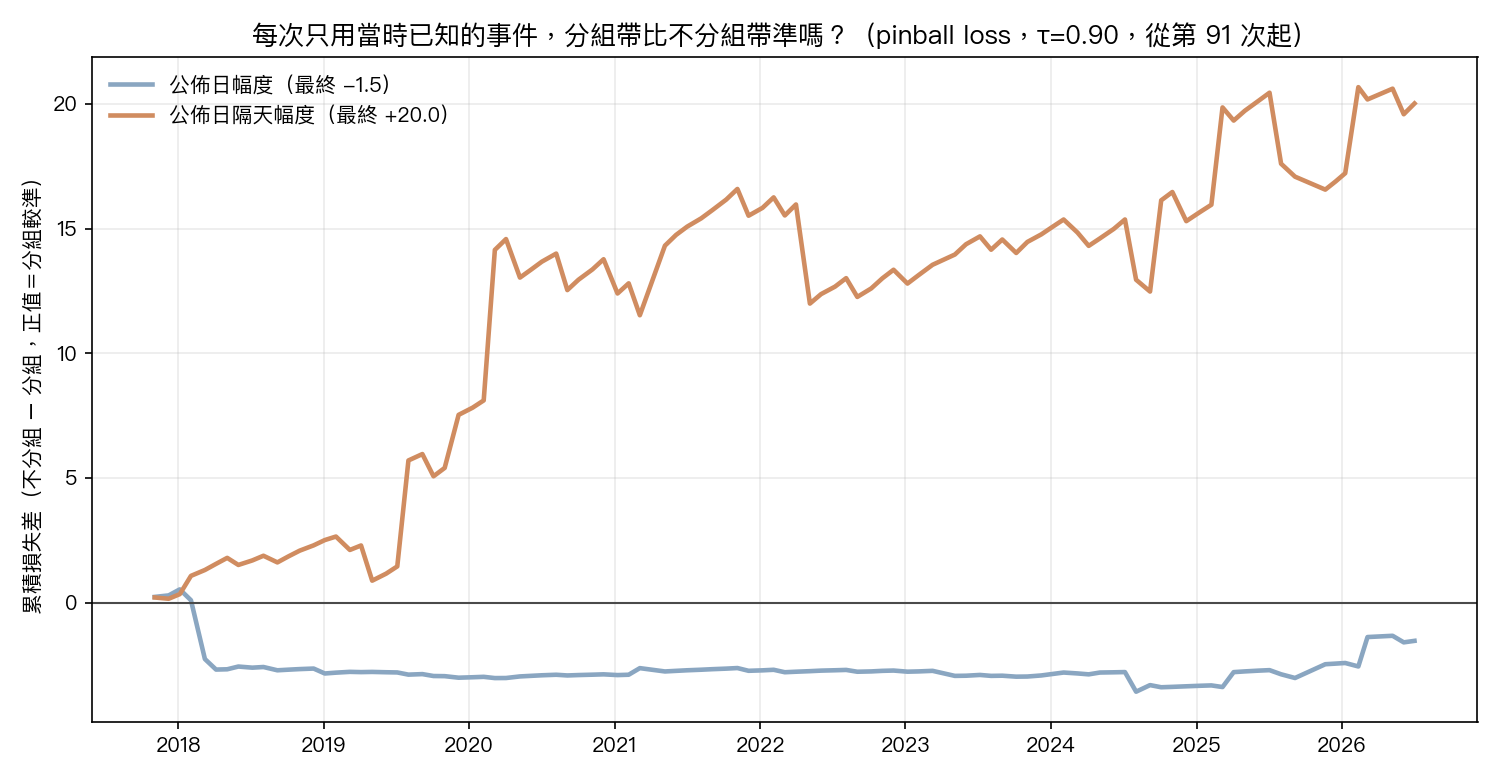
「打亂 p 值」的做法:把前半那一欄隨機重排 1,000 次,每次都重跑整個回測,看重排後的改善有多少比例達到或超過真實值。隔天幅度的 p 值是 0.002,兩格主要結果各看一次,乘 2 之後是 0.004。公佈日幅度的 p 值 0.154,真實資料沒有比隨機重排好。
公佈日那一格,分組沒有用。 分組帶的平均損失 1.83,不分組帶 1.82,兩者的覆蓋比例相同。前半漲跌對公佈日當天要動多大,沒有提供比全體分布更多的資訊。
隔天那一格,分組帶略準,但改善集中在少數幾次。 平均損失從 2.85 降到 2.65,低 7.0%,實際幅度落在帶內的比例從 87.1% 升到 89.1%(目標是 90%)。圖 1 的曲線上升,但大部分的升幅來自幾個陡坡:改善最大的五次加起來 21.30,比整段的淨改善 20.02 還多,拿掉這五次,淨改善是 -1.28。
這一格有多穩
- 改善的幅度不大。 起算點換成第 61 次和第 121 次,隔天幅度的改善分別是 +4.5% 和 +4.4%,方向相同,大小差不多只剩六成。公佈日幅度的改善是 -3.0% 和 +1.0%,正負不定。
- 改善集中在前半段。 把 101 次對半切,切點是 2022-02-04 的公佈日:前 50 次的累積改善 15.83,後 51 次只有 4.19。分組帶在 73 次裡比不分組帶準,其餘次數較差;前五大改善之外的 96 次,合計是負的。
- 平均改善的區間仍含零。 對逐次損失差做自助法,隔天幅度的平均損失差 0.198,95% 區間 -0.039 到 0.451。打亂檢定問的是「前半跟隔天幅度有沒有關係」,答案是有;區間問的是「分組帶平均比不分組帶準多少」,答案是方向對,但這 101 次分辨不出。兩個答案要一起讀。
- 正對照。 在兩格幅度上硬塞一個斜率 0.30 的前半變動,同一支程式都偵測得到(打亂 p 值 0.0033,是 300 次打亂能給的最小值)。公佈日那一格的空,是尺看得見卻沒看到。
這次的上漲組給出什麼帶
下表是上漲組 64 次與全部 191 次的幅度分布,切點用全樣本,所以這張表是描述,帶有事後資訊,與上面的回測不同。
| 幅度 | 樣本 | 平均 | 第 25 百分位 | 中位數 | 第 75 百分位 | 第 90 百分位 |
|---|---|---|---|---|---|---|
| 公佈日 | 上漲組 | 7.65% | 3.85% | 5.89% | 9.03% | 12.68% |
| 公佈日 | 全部 | 6.33% | 2.58% | 4.98% | 8.11% | 11.13% |
| 隔天 | 上漲組 | 10.38% | 2.16% | 5.29% | 13.12% | 18.84% |
| 隔天 | 全部 | 6.95% | 1.70% | 3.69% | 8.60% | 14.02% |
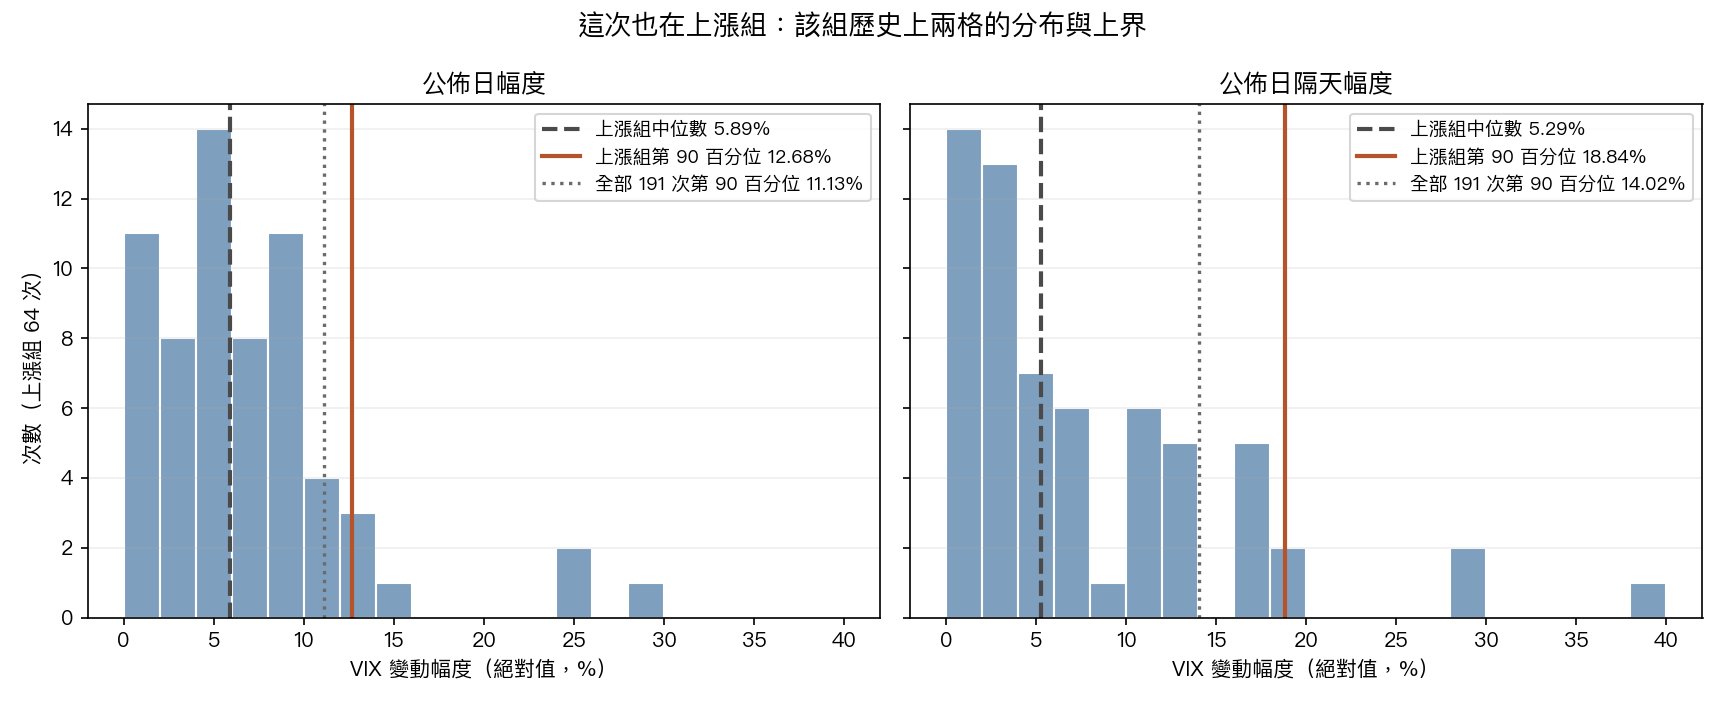
隔天幅度的第 90 百分位,上漲組 18.84%,全部 14.02%,差 4.82 個百分點;公佈日幅度只差 1.55 個百分點。回測支持前一個差距,不支持後一個。
這次的 +23.18% 比上漲組的平均 +15.49% 高很多,在組內排第 78.1 百分位。如果只取前半漲幅最高的 39 次(+9.79% 以上),隔天幅度的中位數是 6.69%、第 90 百分位 21.28%,公佈日幅度的中位數 7.14%、第 90 百分位 15.78%。這個切法是我看到這次位置之後才選的,次數也少,只能當敏感度,不能當預期。
期中選舉剛好落在 T-3
這次事件週的前半包含期中選舉日。把 191 次裡 T-3 剛好是美國大選日的找出來,只有三次:
| 公佈日 | 前半變動 | 分組 | 公佈日幅度 | 隔天幅度 |
|---|---|---|---|---|
| 2010-11-05 | +4.15% | 持平組 | 1.40% | 0.16% |
| 2014-11-07 | -1.72% | 持平組 | 4.02% | 3.43% |
| 2020-11-06 | -11.74% | 下跌組 | 9.86% | 3.58% |
三次都不在上漲組。前半最高的 2010 年只有 +4.15%,離上切點 +4.19% 只差不到 0.1 個百分點,這次的 +23.18% 比它大得多。三次什麼都證明不了,也推不到這一次。選舉造成的波動已經包含在這次的 +23.18% 裡;它之後會不會讓公佈日和隔天的行為不同,這份資料看不出來。
要對的帳
這次是第三次落在上漲組。前兩次的落點:
| 上漲組的前兩次 | 公佈日幅度(組內百分位) | 隔天幅度(組內百分位) |
|---|---|---|
| 9 月 4 日 | 1.47%(12.5) | 8.19%(62.5) |
| 10 月 2 日 | 6.59%(56.2) | 1.37%(15.6) |
這次的兩格先寫在這裡,公佈日後的下一篇負責對:
- 公佈日幅度 (11 月 5 日收盤到 11 月 6 日收盤,絕對值):上漲組中間一半落在 3.85% 到 9.03%,第 90 百分位 12.68%。
- 隔天幅度 (11 月 6 日收盤到 11 月 9 日收盤,絕對值):上漲組中間一半落在 2.16% 到 13.12%,第 90 百分位 18.84%。
方向這次不測。先前的 T-2 已經測過,前半的分組對公佈日和隔天的漲跌方向都沒有分辨力。如果下一篇沒有出現,十二月的 T-7 先對,跟這篇的前半段一樣。
剩兩天,這篇能給的
- 本次前半 +23.18%,在上漲組,位置偏高。
- 回測的結論只有一條: 需要替隔天留風險帶時,上漲組的歷史上界比全體的略貼近實際 ,改善幅度約 7.0%,而且集中在少數幾次大的日子。公佈日當天,用全體分布就夠,分組沒有加分。
- 這些帶描述的是 VIX 收盤變動的歷史幅度,不是預測,也不是進出場訊號,不指向方向。
- 這個系列在同一份 191 筆資料上已經測了八個結果(九月三個、十月三個、這次兩個),沒有做全面的多重比較校正。隔天這一格乘 2 之後 p 值仍是 0.004,公佈日那一格本來就沒過。
- 前三次樣本外(八月、九月、十月)沒有推論力,只能校準。
資料與方法
- 歷史分布:
experiments/nfp_20260807_t2/nfp_20260807_t2_events.csv(191 次公佈日,2010-02-05 到 2026-07-02;公佈日取自 ALFRED release id 50 官方行事曆),全樣本三分組的切點與先前幾篇相同(-4.25%、+4.19%)。 - 事件週收盤:Yahoo Finance
^VIX日收盤,凍結於storage/drafts/event_nfp_20261106_t2_vix_closes.csv;逐日與 CBOE 官方歷史檔核對到 11 月 2 日(31 筆全部一致),並與本站每日策略標題核對(29 筆全部一致)。11 月 3 日的 20.83 目前只有 Yahoo 與本站 11 月 4 日的每日策略標題兩處,後者可能與前者同源,CBOE 檔尚未更新到該日。日期依紐約證交所交易日曆對齊。 - 回測:擴張窗口,評分函數 pinball loss(τ=0.90),打亂 1,000 次、自助法 10,000 次,亂數種子固定;程式
storage/drafts/event_nfp_20261106_t2_charts.py不依賴網路重算(--fetch才下載),輸出存event_nfp_20261106_t2_evidence.json。
限制 :全文只看 VIX 日收盤,不處理盤中反應。上漲組的切點與描述表用全樣本,帶有事後資訊;回測則完全用當時已知的事件。公佈日約每月一次、互不重疊,未做序列相關校正,逐次損失差的一階自相關,公佈日幅度是 0.15,隔天幅度是 -0.06。期中選舉的對照只有三次。歷史 IV 在免費資料源不存在,本文不談隱含波動率期限結構。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊