通膨比預期低,股市卻收跌、十年債殖利率衝上二〇〇二年來新高:好消息沒換來上漲,先對三個落差
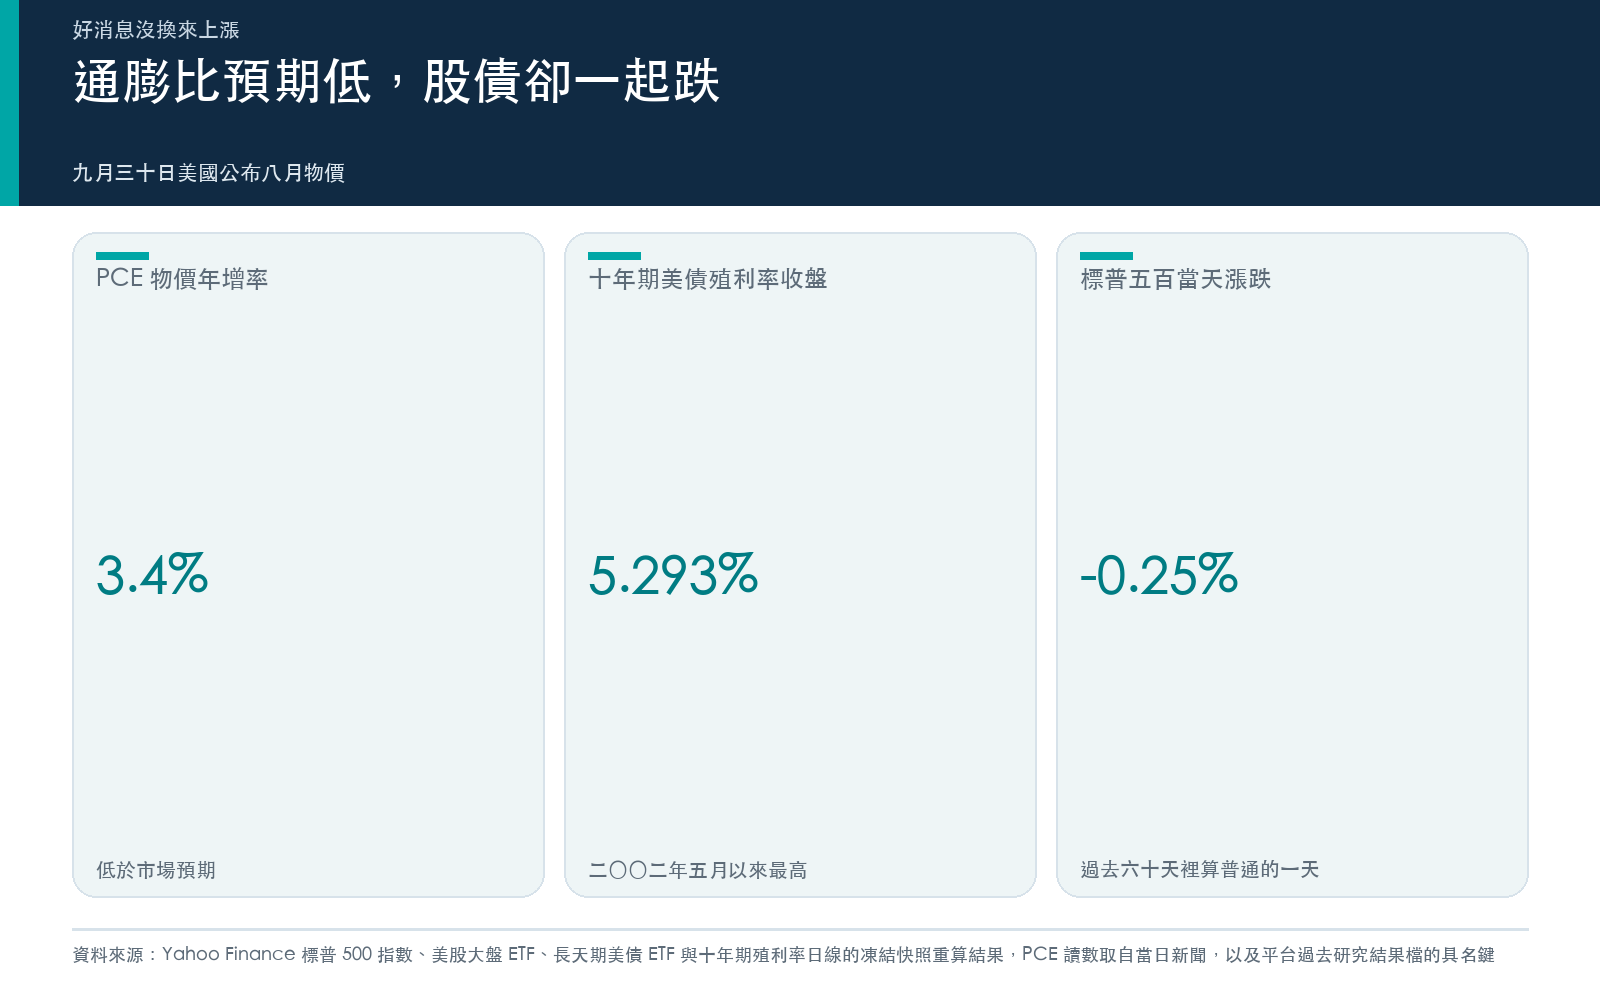
昨天九月三十日,美國公布八月的 PCE 物價指數。年增率 3.4% ,市場原本預期 3.7% 。月增 0.3% ,跟預期一樣。
這是聯準會最在意的那把通膨尺,而且讀數比大家怕的低。照一般的劇本,股市該漲。
結果標普 500 收在 7,651.54 ,跌 0.25% 。十年期美債殖利率收在 5.293% ,比前一天高 3.8 個基點。這是二〇〇二年五月以來最高的收盤,連二〇〇七年六月那個高點 5.248% 都越過了。
好消息出來,股票跌、債券也跌。不少人看到這裡會想:數據都說通膨在降了,市場是不是在告訴我什麼,要不要跟著調部位?
這篇不猜明天。我們用一個讀數據日的框架,叫它「好消息的三個落差」:尺的落差、管道的落差、份量的落差。三個都對過一次,再決定要不要動。
第一個落差:尺,好的是哪一格
「好於預期」這四個字,只說了數字跟預期差多少,沒說數字本身在哪裡。
昨天的讀數,月增跟預期一樣,好的只有年增那一格。而 3.4% 這個年增率,離聯準會的百分之二目標還很遠。
九月中那篇〈同一個通膨,兩把官方的尺差了 0.88 個百分點〉講過,CPI 和 PCE 是兩把不同的尺。聯準會的目標、點陣圖背後的通膨假設,用的都是 PCE。七月的時候,核心 CPI 年增 2.47%,核心 PCE 年增 3.34%,兩把尺之間的差,是一九九〇年以來四百三十一個月裡最負的一次。
所以第一個落差的讀法是:昨天的消息是「比怕的好」,不是「已經好了」。對一個還在看 PCE 決定利率的聯準會來說,3.4% 不是可以放心降息的數字。
第二個落差:管道,股市是透過殖利率聽數據的
數據跟股價中間,隔著一條管道:利率。
六月那篇〈5 月非農新增 172K,是預期的兩倍:市場為什麼反而跌?〉碰過一樣的事。就業數字好得出奇,十年期殖利率幾分鐘內往上跳,股市跟著跌。昨天是反過來的版本:通膨數字比預期好,殖利率卻沒有往下走。股市聽的不是數字本身,是數字之後殖利率怎麼動。
這條管道今年還多了一個麻煩:股票跌的時候,債券也不太接得住。
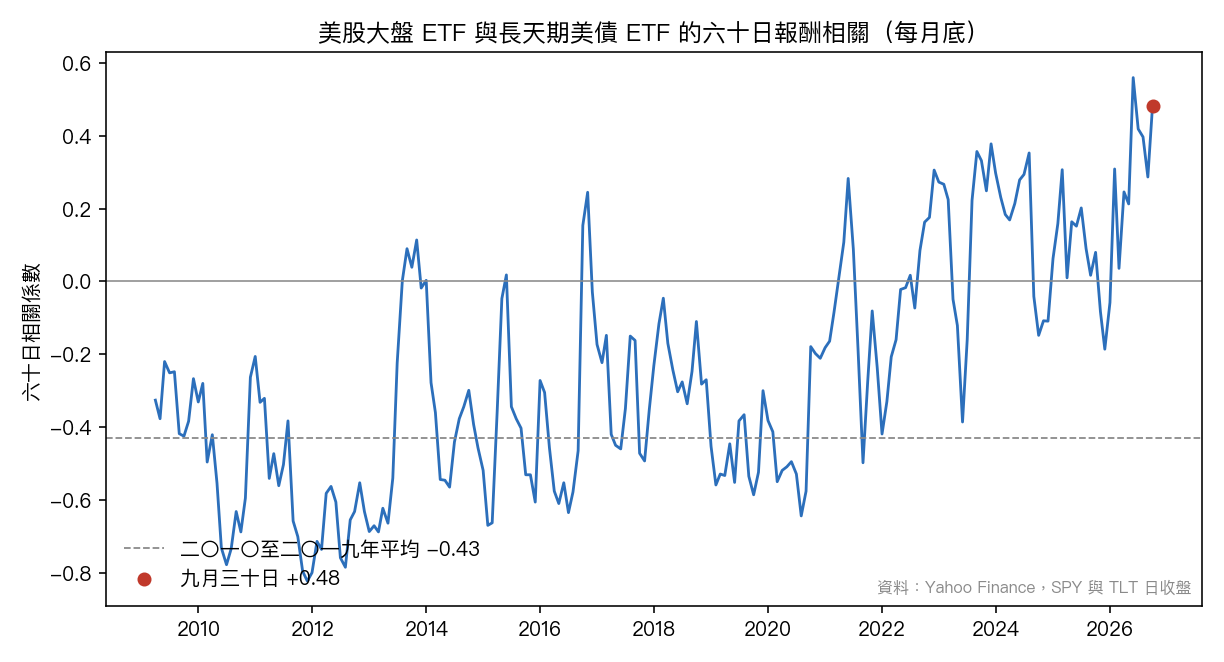
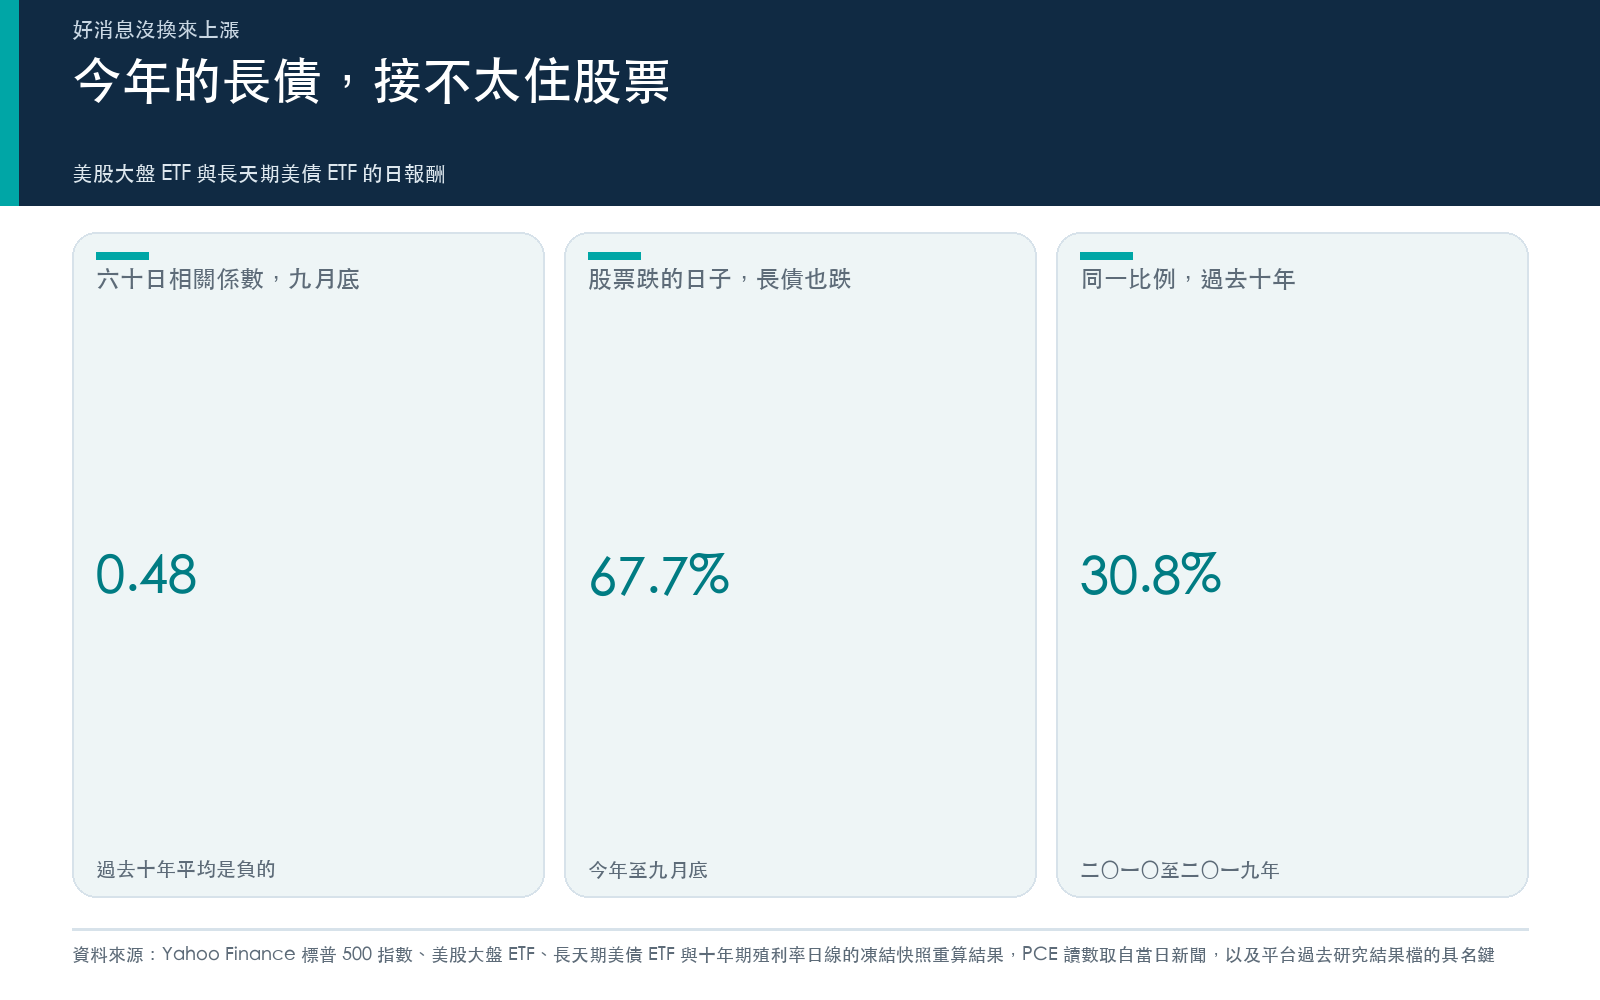
我們拿美股大盤 ETF(SPY)跟長天期美債 ETF(TLT)的日報酬,每天往回算六十個交易日的相關係數。二〇一〇到二〇一九年,這個數字平均是 -0.43 ,十年裡只有 4.7% 的日子是正的。意思是股票跌的時候,長債通常在漲。
到昨天,這個數字是 +0.48 。今年以來一百八十七個交易日裡,有 98.4% 的日子是正的。
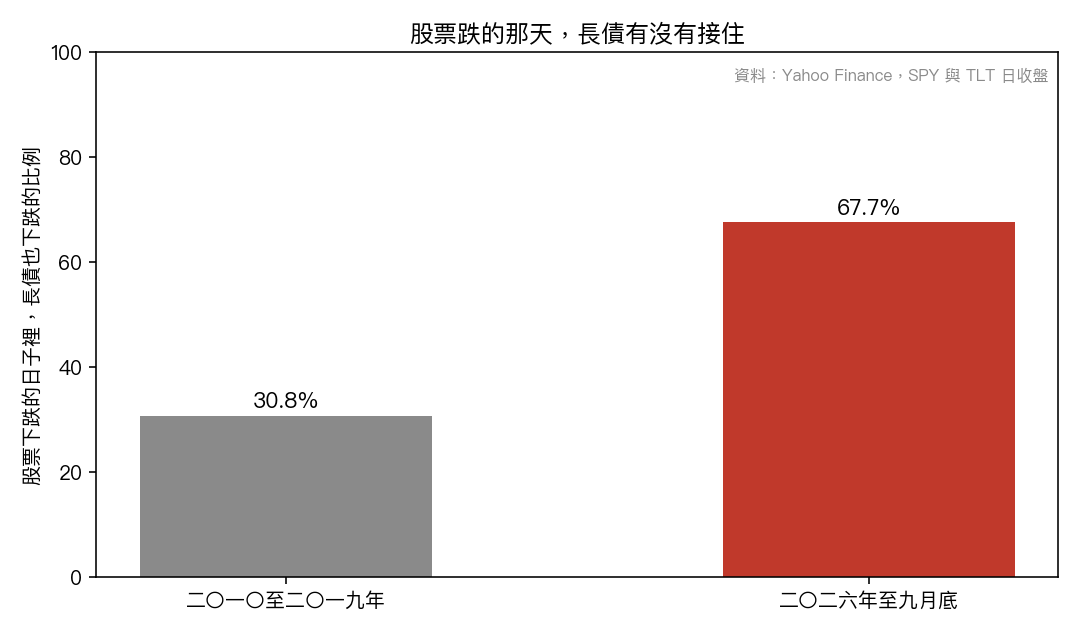
換一個比較直觀的算法:今年 SPY 收跌的九十三天裡,TLT 也收跌的有六十三天,占 67.7% 。二〇一〇到二〇一九年,這個比例是 30.8% 。昨天也是其中一天:SPY 跌 0.21% ,TLT 跌 0.58% 。
七月那篇〈通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄〉用二〇一〇到二〇二六年的資料,把這件事放進比較長的歷史裡看。市場預期通膨降溫的時期,股票對中期公債的未來一個月相關係數平均是 -0.355 ;預期升溫的時期,掉到 -0.146 。反向連動的力道少了將近六成。那篇也說了,股市本身的震盪幅度在兩種時期差不多。
這就是第二個落差。九月二十九日那篇導讀〈荷莫茲和談破局,股債同一天一起跌〉談的是股債同一天一起跌時,要不要跟著新聞進出;這裡要你看的是另一面:你的組合裡如果有一半是長債,它今年在股票下跌那幾天的作用,跟過去十年你習慣的不一樣。這件事比昨天一個 PCE 數字重要得多。
第三個落差:份量,一天的反應有多大
標普 500 昨天跌 0.25% 。拿過去六十個交易日的日報酬標準差 0.71% 來量,這只有 0.36 個標準差。過去六十天裡,有 73.3% 的日子動得比昨天大。
換句話說,昨天這一跌,放在最近三個月裡是一個普通的日子。
這也跟長期資料對得上。三月那篇〈通膨數據公佈那天市場會大跌?20 年數據告訴你真相完全相反〉用二〇〇五到二〇二五年的 SPY 算過,兩百五十二個 CPI 公布日,平均單日振幅是平常日子的 1.032 倍,顯著性 0.757 ,跟雜訊分不開。真正比平常大的是聯準會決議日, 1.282 倍。七月那篇〈6 月非農爆冷 5.7 萬,SPY 卻只動 0.13%〉補了一個條件:數據日動多大,主要看公布前市場本來就有多緊繃,數字本身的驚喜程度排在後面。
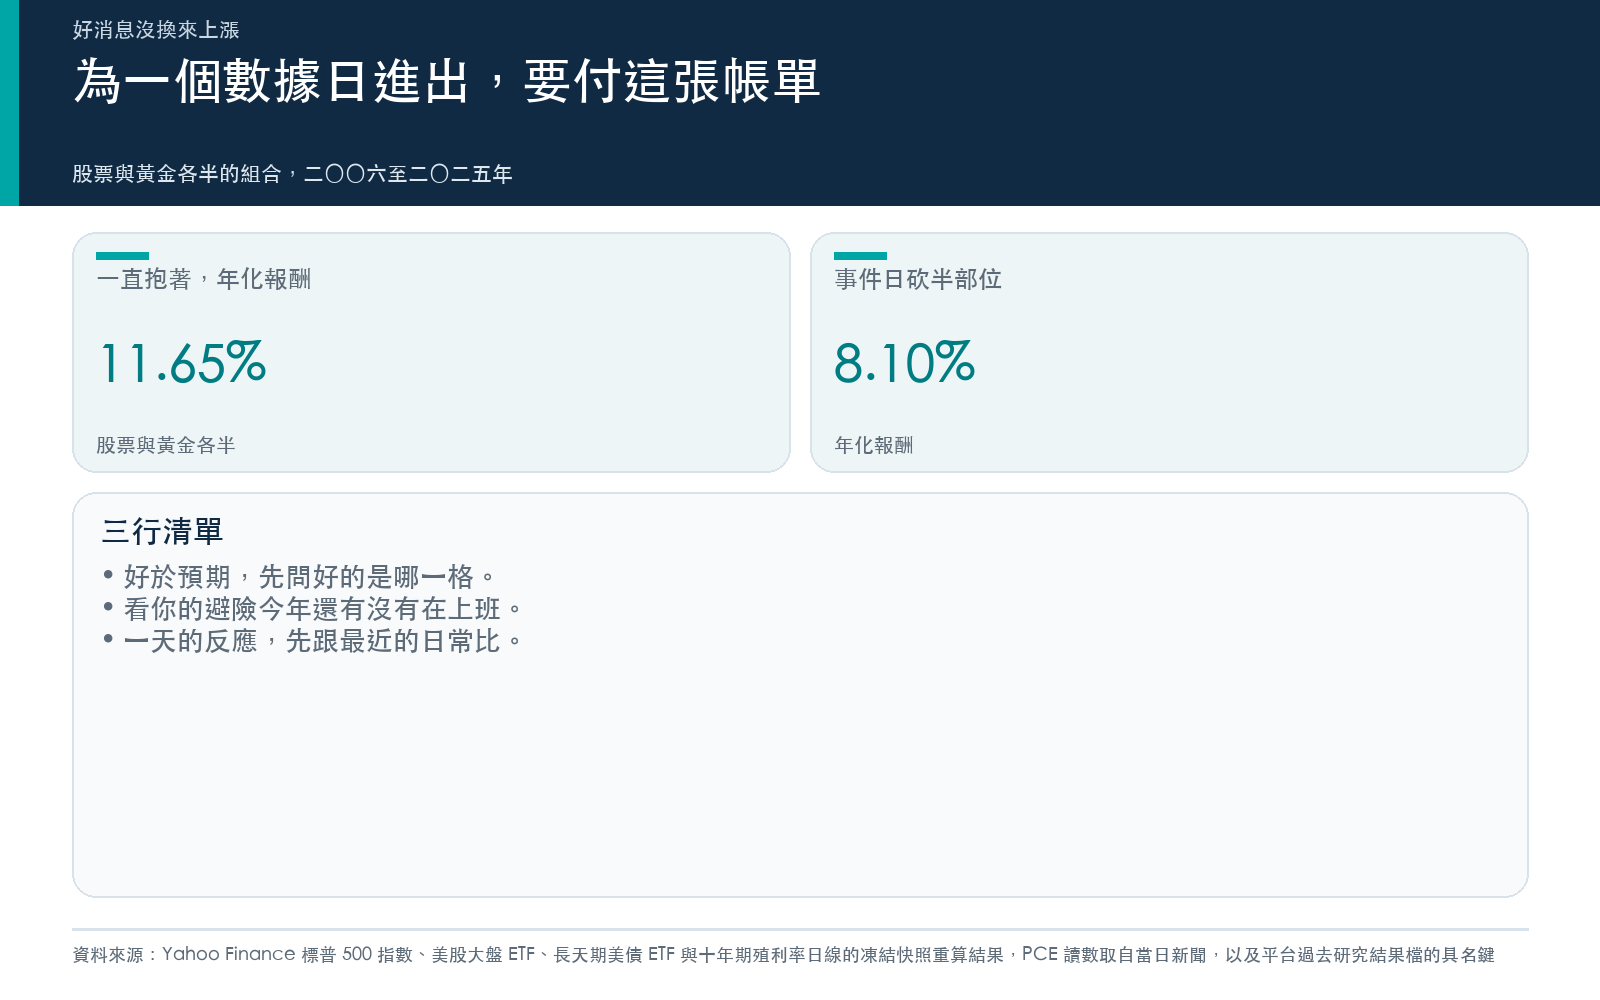
那為一個數據日進出呢?四月那篇〈事件減倉的反直覺代價〉算了二〇〇六到二〇二五年、六百三十七個聯準會、非農、CPI 事件日。股票和黃金各半的組合一直抱著,年化報酬 11.65% ;每逢事件日把部位砍一半,年化掉到 8.10% 。事件日的平均報酬是正的,躲開它,就是放棄那一段。
把三個落差寫成三行
一、看到「好於預期」,先問好的是哪一格、離目標還有多遠。昨天好的是年增那一格,而 3.4% 還不是聯準會能放心的數字。
二、看你的避險還有沒有在上班。今年股票跌的日子裡,長債有三分之二也在跌。如果你的配置靠長債撐住股票的跌幅,這個假設今年需要重新檢查,跟昨天的數據無關。
三、一天的反應先跟最近的日常比。昨天的跌幅比最近六十天裡七成以上的日子都小,這種份量的消息,不值得付一次進出的代價。
這三行裡沒有「通膨會不會繼續降」。一個月的數據回答不了那一題,你的部位規則也不該等它。
九月十日那篇導讀〈明晚 CPI 先別急著猜多空〉講的是數字公布之前怎麼準備;這篇講的是數字出來、市場反應跟你想的相反之後,怎麼讀那個反應。
資料與限制
PCE 讀數與市場預期取自 TheStreet 九月三十日的報導,市場預期為該報導引述的共識值。標普 500、SPY、TLT 與十年期殖利率來自 Yahoo Finance 日線凍結快照,以 UTC 日期歸檔、離線重算,價格未含配息;SPY 與 TLT 九月三十日的收盤取自 Yahoo 盤後回報的最新成交價。十年期殖利率的歷史比較以 Yahoo 的 ^TNX 每日收盤為準,盤中高點不同來源的說法可能不同。六十日相關係數用的是日報酬,二〇一〇至二〇一九年與二〇二六年的比較是描述,不是檢定。通膨預期與股債相關的研究樣本到二〇二六年六月,事件日減碼的回測樣本到二〇二五年底,都是對過去的描述,不是對接下來幾個月的預測。
本期精選
- 通膨數據公佈那天市場會大跌?20 年數據告訴你真相完全相反(三月二十七日)
- 事件減倉的反直覺代價:FOMC/NFP/CPI 避險策略全面劣於被動配置(四月二日)
- 5 月非農新增 172K,是預期的兩倍:市場為什麼反而跌?(六月五日)
- 6 月非農爆冷 5.7 萬,SPY 卻只動 0.13%:讓市場抖動的從來不是「就業數字」本身(七月一日)
- 通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄(七月三十一日)
- 明晚 CPI 先別急著猜多空:一個數字要過三關才值得動部位(九月十日)
- 同一個通膨,兩把官方的尺差了 0.88 個百分點:你手上那個數字,是誰為了什麼量出來的(九月十四日)
懶人包圖組