明晚 CPI 先別急著猜多空:一個數字要過三關才值得動部位
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
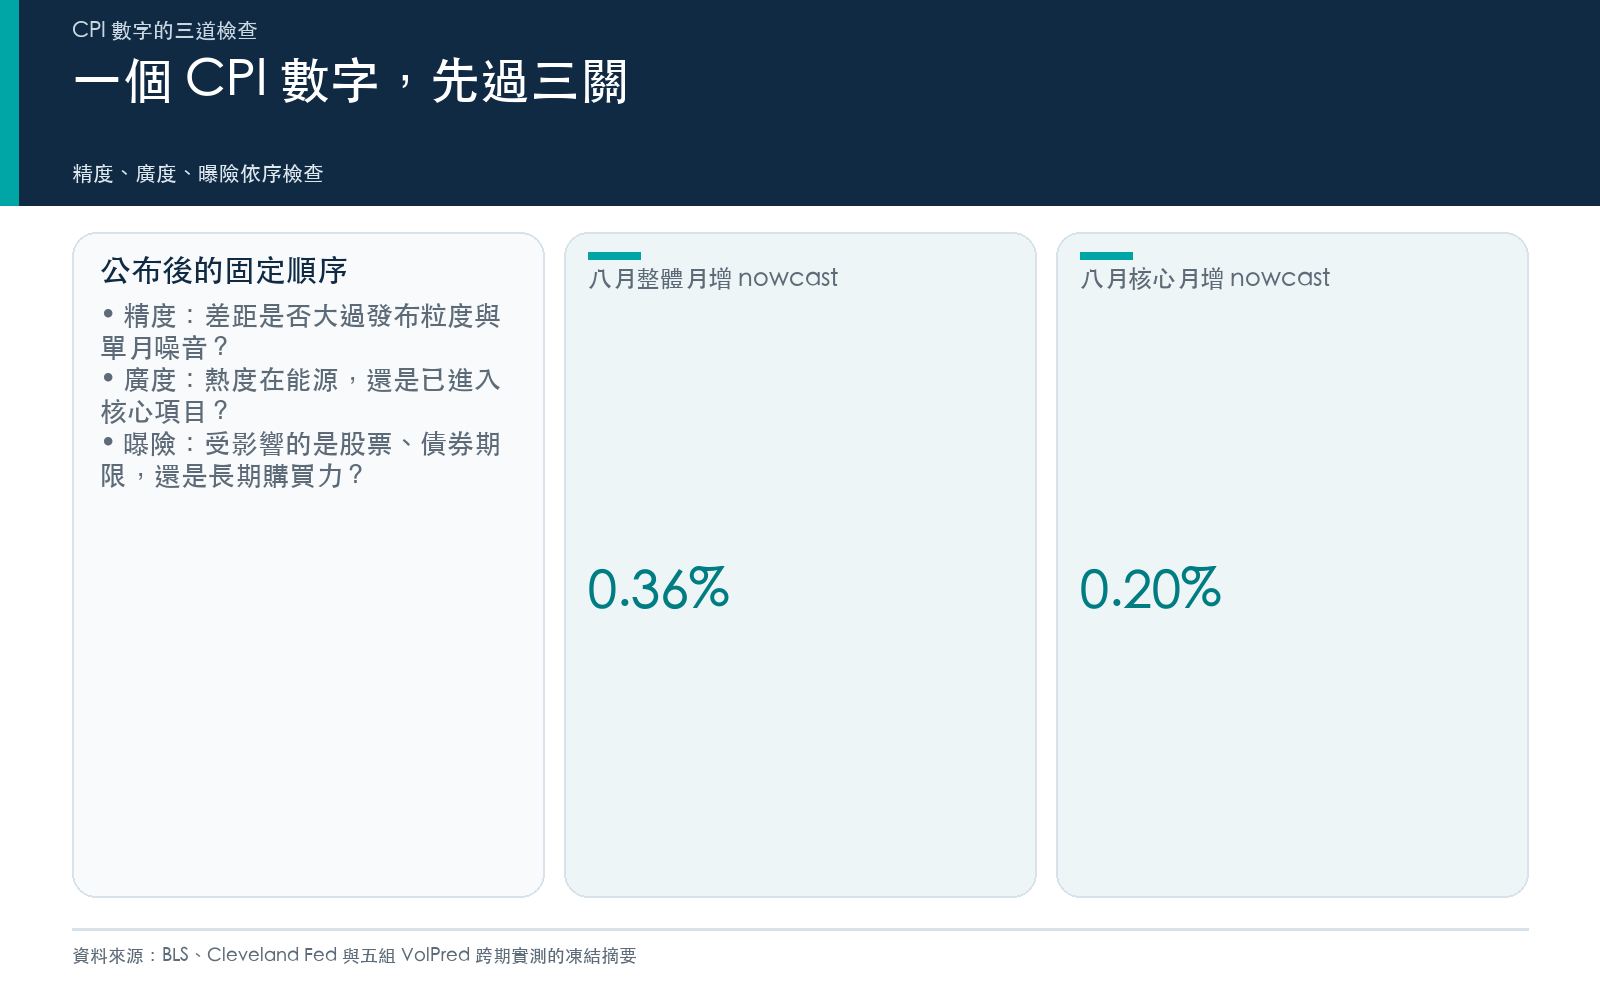
美國勞工統計局排定在九月十一日美東上午八點半公布八月 CPI,台北是同日晚間八點半。Cleveland Fed 九月八日的模型估計為整體月增 0.36% 、核心月增 0.20% 。兩個數字若同時出現在新聞標題裡,很容易被壓成一句「通膨又熱了」。
我會先忍住那句話。一次 CPI 讀數要連過三關,才足以影響部位: 精度、廣度、曝險 。精度問差距是否大到值得解讀;廣度問熱度是否已從能源等易跳項目進入核心項目;曝險才問股票、債券或長期購買力哪一格需要動。
本期選了七篇已發布文章,最早在四月十日,最晚在八月二十九日。它們不替八月 CPI 猜答案。它們負責把公布後的判讀順序固定下來。
第一關:差距大到值得解讀嗎
七月官方值是整體月增 0.10% 、核心月增 0.20% 。八月 nowcast 把整體推到 0.36%,核心仍停在 0.20%。兩條線沒有同步加速。
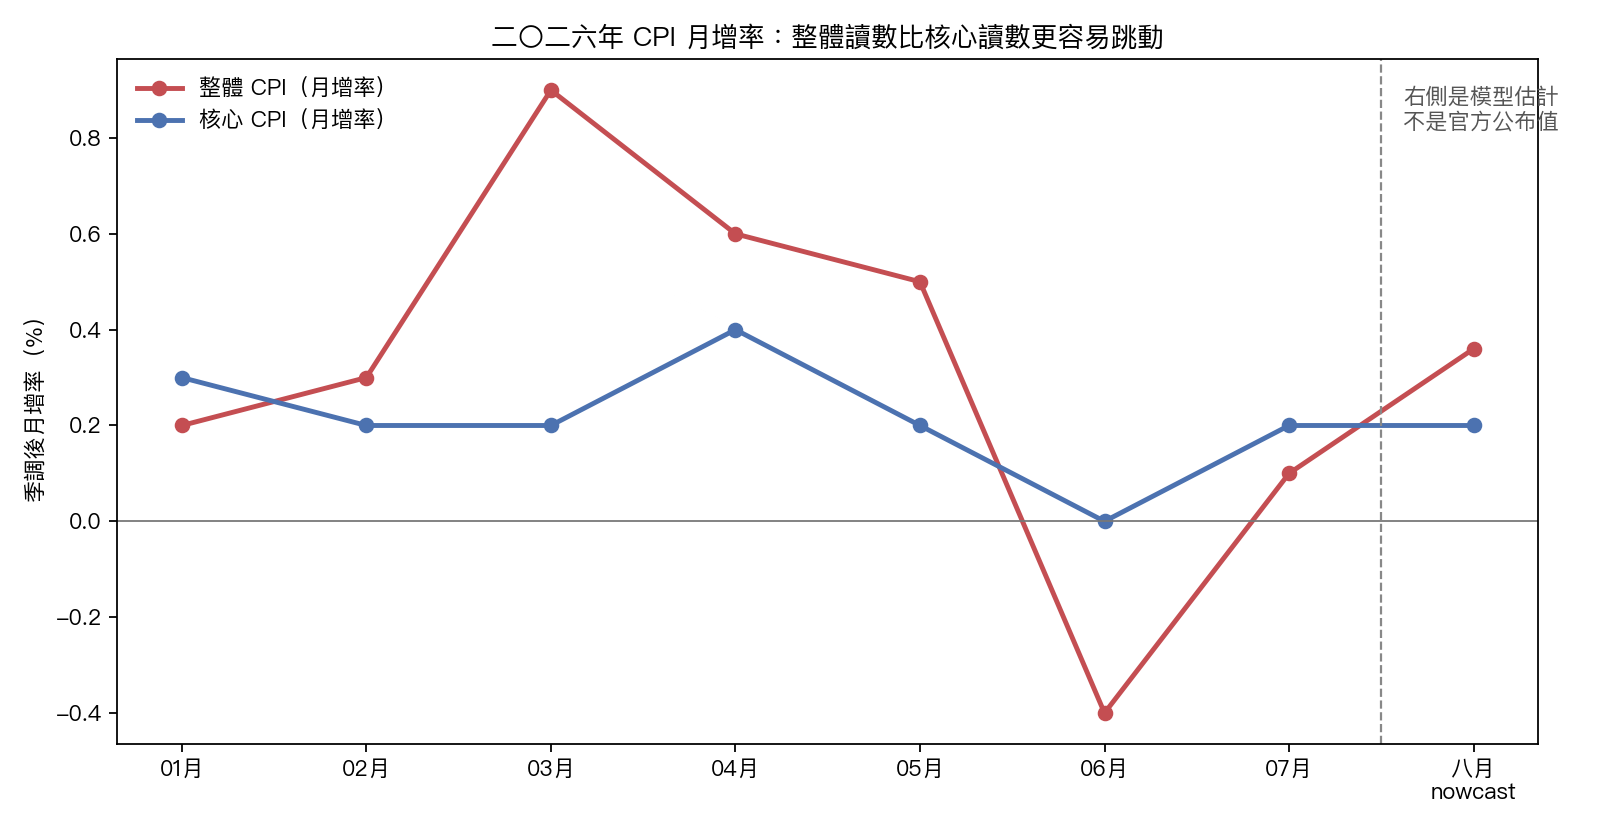
BLS 自己提醒,整體 CPI 單月變動的估計標準誤約 0.04 個百分點 ;以月增 0.2% 為例,九成五區間的半寬約 0.08 個百分點 。一個小差距若只貼著這個範圍,就不適合立刻寫成趨勢轉折。
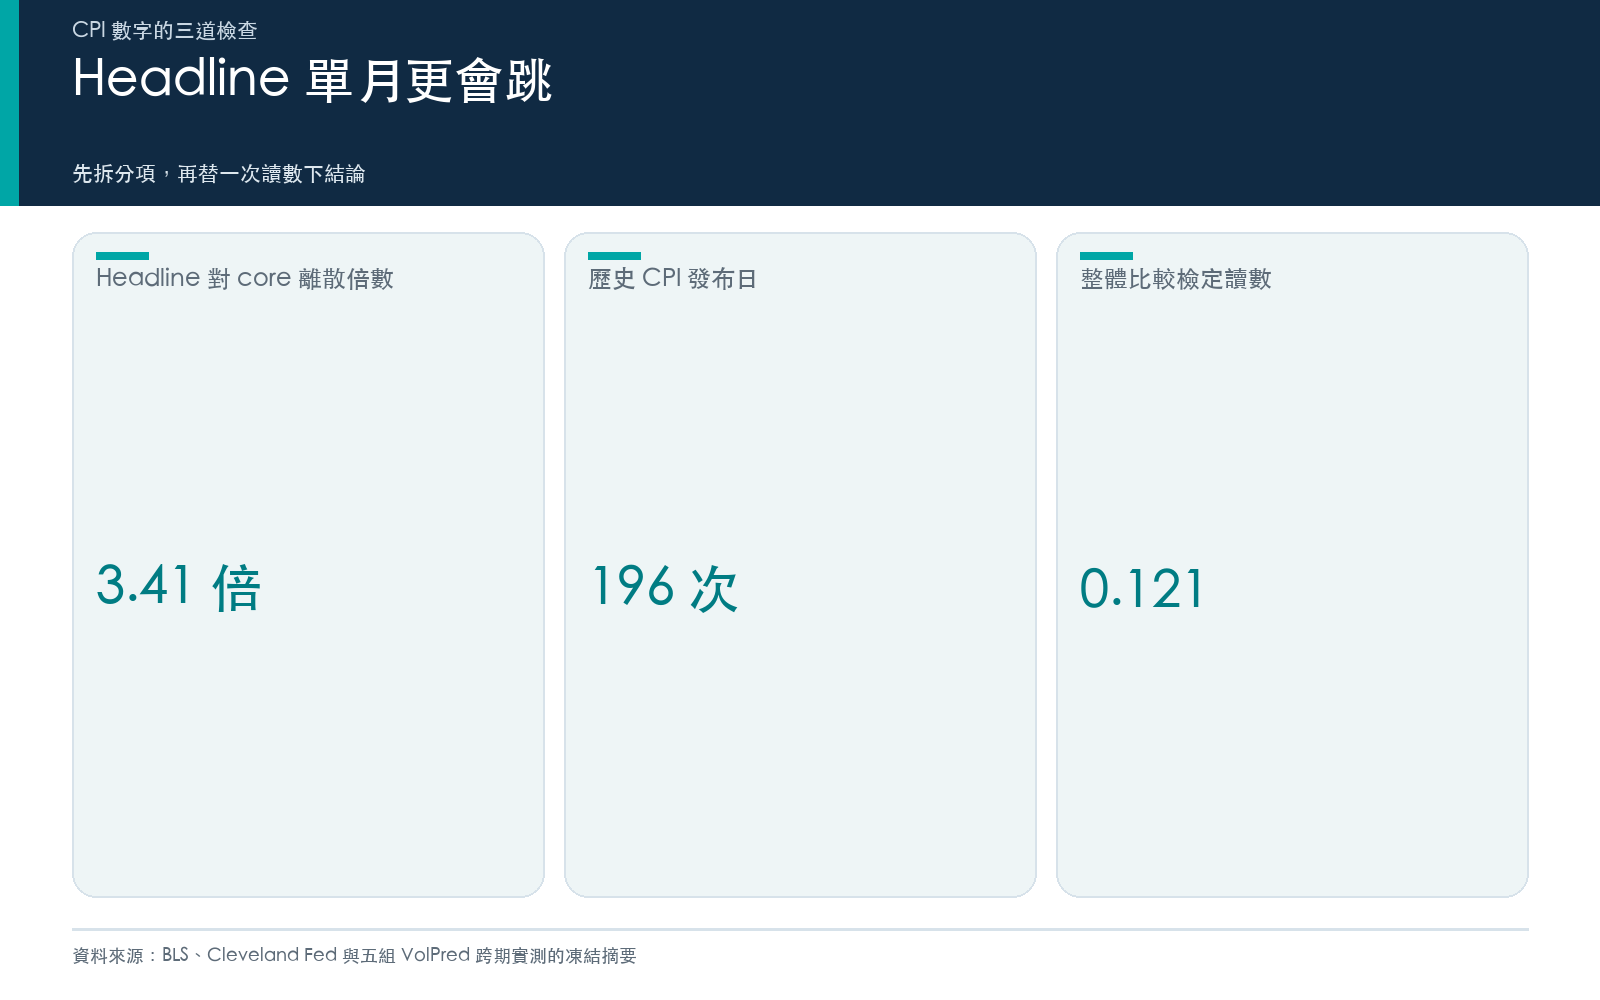
今年一月至七月,整體月增率的樣本標準差是核心的 3.41 倍 。這只是一段短樣本的描述,但用途很清楚:headline 本來就比 core 更會跳。公布值若只高在 headline,第一個動作應該是打開分項,而非打開下單畫面。
四月的〈CPI 3.1% 出來了:Headline 嚇人,但 Core 才是關鍵〉已經示範過同一個拆法。那篇文章的價值不在「熱」或「冷」的標籤,而在先把食品能源與較黏的服務價格分開。今天的新框架再多加一道:分項之前,先問差距有沒有超過量尺能分辨的程度。
第二關:壓力有沒有擴散
精度過關後,才輪到廣度。若 headline 上升、core 沒動,可能是能源或少數類別拉高平均;若 core 也升,價格壓力才更接近跨項目擴散。兩種情況都叫「CPI 上升」,對利率與資產的含義卻不同。
歷史事件研究也不支持「CPI 一公布,整個市場自然大動」這種捷徑。〈前次 CPI 的事前波動研究〉比較 196 次 CPI 發布日與 3,733 個 一般交易日。實際走幅除以事前隱含波幅的平均值是 0.622 對 0.582 ,整體比較的檢定讀數為 0.121 ,沒有分出差別。
另一篇〈美國公布通膨那天,全世界的股市會一起抖嗎?〉把範圍拉到 八檔 國家 ETF。五十個發布日對二百二十七個對照日的方向大多符合直覺,但嚴格門檻下通過的當日指標是 零個 。日線資料可能看不見分鐘級反應;這個限制同時告訴我們,不能拿一張日 K 線替全球同步傳導下結論。
| 公布後看到什麼 | 第二關的判讀 | 暫時不要做什麼 |
|---|---|---|
| Headline 高、core 平 | 先查能源、食物與少數跳動項目 | 不把局部反彈寫成全面再通膨 |
| Headline 與 core 同升 | 服務與住房等項目值得逐欄核對 | 不從一個月直接推成長期趨勢 |
| 數字偏熱、市場反應小 | 定價可能早已吸收,或訊號未擴散 | 不把安靜行情當成數據不重要 |
| 市場跳動、分項普通 | 另查同時發生的利率與地緣消息 | 不把全部波動歸給 CPI |
第三關:你的曝險在哪一格
前兩關都過了,投資問題才從「數字怎麼讀」轉成「部位哪裡會受影響」。整庫證據顯示,通膨較清楚的傳導不一定落在股市隔日漲跌,反而常落在債券的保護力、期限風險與長期購買力。
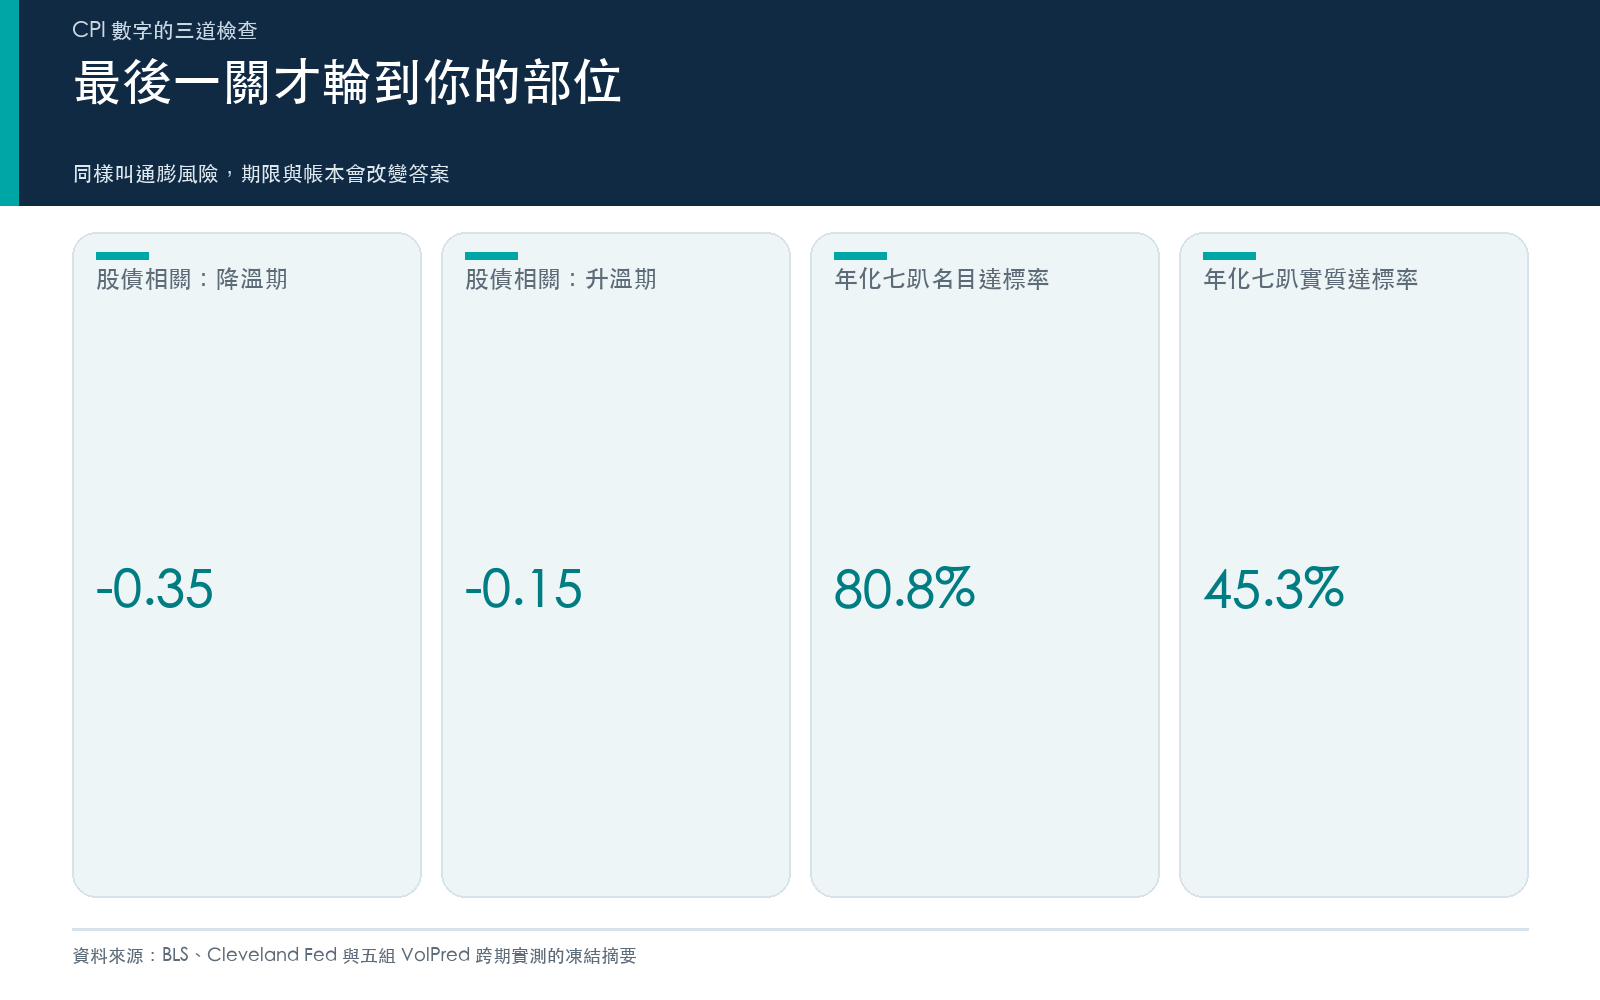
〈通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄〉使用通膨代理指標分組。股票與中期公債的未來一個月相關係數,降溫期平均 -0.35 ,升溫期接近 -0.15 。負相關變淡,代表股票下跌時,債券提供的抵銷可能縮水。
期限也會改變答案。〈抗通膨債券真的比較穩嗎?高通膨時,答案要看期限〉顯示,高通膨樣本裡,長天期抗通膨債的年化波動接近短天期的六倍。兩者都掛著「抗通膨」,價格風險卻差得很遠。〈利率要降幾碼還沒吵完,債市的抖動卻全擠在三年以內那一段〉則補上另一個提醒:利率分歧可能集中在某一段期限,整體債市指標會把它平均掉。
最後一格是長期帳本。〈通膨把長期達標率從八成壓到不到一半〉用三十年滾動視窗比較同一個目標。名目年化 7% 的歷史達標率是 80.8% ,換成實質購買力後只剩約四成半。CPI 對長期投資人最穩定的作用,是把帳面報酬換算成購買力,而非提供隔日方向訊號。
公布後照這張表做
| 順序 | 問題 | 可執行動作 |
|---|---|---|
| 一、精度 | 差距是否大過發布粒度與量測誤差? | 保留原始表,不為小差距加故事 |
| 二、廣度 | Headline 與 core 是否同向?哪些分項在推動? | 把能源、住房、服務分開記 |
| 三、曝險 | 受影響的是哪個資產、哪一段期限、哪一本帳? | 重算股債相關、債券期限與實質目標 |
這套順序不需要猜 CPI,也不要求在八點半之後立刻交易。它只要求每一個結論都有對得上的量尺。若第一關只看到小差距,判讀可以停在第一關;若第二關只看到局部價格跳動,部位也可以不動。真正需要調整時,你應該能說清楚是哪一格曝險變了。
這篇不能宣稱什麼
Cleveland Fed 的數字是模型 nowcast,並非市場調查共識,也不是 BLS 官方發布值。前七個月的離散程度只描述今年路徑,不能代表長期分布。CPI 事件研究使用日線資料,無法否定分鐘級反應。通膨代理指標與高通膨分組來自歷史樣本,不能證明未來每次都按同一路徑傳導。本文不預測八月 CPI,也不預測公布後的股市方向。
本期精選
| 文章 | 帶走一句話 |
|---|---|
| CPI 3.1% 出來了:Headline 嚇人,但 Core 才是關鍵 | 先分 headline 與 core,再替通膨貼標籤。 |
| 抗通膨債券真的比較穩嗎?高通膨時,答案要看期限 | 抗通膨不等於低波動,期限會改變價格風險。 |
| 通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄 | 通膨較可辨識的傳導之一,是股債負相關變淡。 |
| 通膨把長期達標率從八成壓到不到一半 | 長期計畫應以實質報酬對帳。 |
| 前次 CPI 的事前波動研究 | CPI 日不自動等於值得追買保險。 |
| 利率要降幾碼還沒吵完,債市的抖動卻全擠在三年以內那一段 | 整體債市指標可能藏住期限內部的分歧。 |
| 美國公布通膨那天,全世界的股市會一起抖嗎? | 日線資料沒有撐起全球同步大動的強結論。 |
懶人包圖組
資料與方法 :事件時間與前一期 CPI 取自 BLS;八月 nowcast 取自 Cleveland Fed 九月八日更新。站內佐證來自上列七篇 published 文章及其底層結果,最早發布於四月十日,最新發布於八月二十九日。數值凍結摘要與來源指標見 storage/drafts/daily_digest_20260910_lazypack_evidence.json。本文不構成投資建議。