停損線的三次體檢:它一年多破四天、下班後不在崗、換一把尺就差了 1,448 天
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
盤前你要決定的第一件事,通常是停損掛多遠。
多數人把力氣花在那個百分比上:三趴還是五趴,一個 ATR 還是兩個。但那個數字本身不是你在賭的東西。你在賭的是 算出那個數字的那把尺 ——它說「今天大概會震這麼多」,你才照著把線畫下去。
本站最近三週量過八次不同的尺。把結果排在一起,會發現一條停損線要能用,得先通過三次體檢,而三次的順序有意義:先問它 多久破一次 ,再問它 什麼時候不在崗 ,最後問它 換一把尺會不會變成另一條線 。多數人只做第一項,而失效最貴的那次通常發生在第二項。
今天問這件事的時機也剛好。本站 2026-09-07 的每日策略建議報 VIX 14.53,落在低波動區間;波動率換算出來的停損距離,正處於近期最窄的一段。線愈窄,尺的誤差佔的比重就愈大。
體檢一:它一年破幾次
一條停損線背後其實是一句機率宣告:「今天的價格有八成機會待在這個範圍裡。」問題是這句話很少被回頭驗。
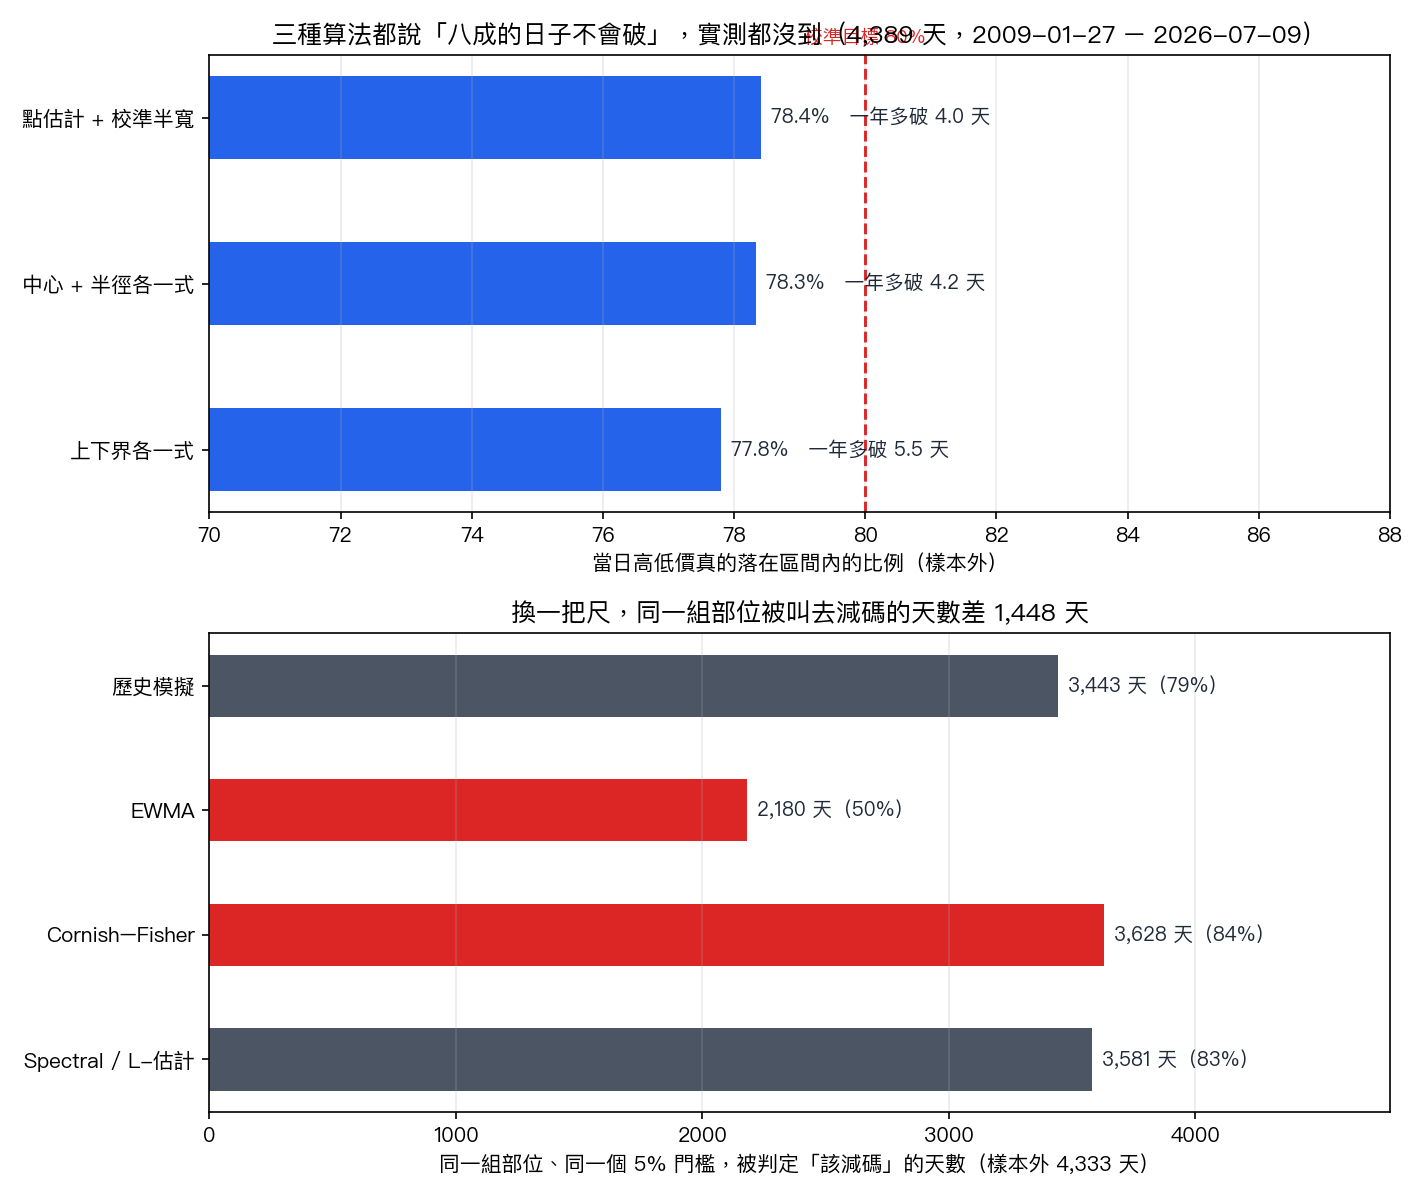
我們拿三種畫當日價格區間的做法去驗(你算出來的當日價格區間,一年會多破四天)。三種做法在訓練期都被校準到同一個目標:八成的日子,當天的最高最低價要完整待在區間內。校準完了才拿去跑樣本外的 4,389 個交易日,期間從 2009-01-27 到 2026-07-09。
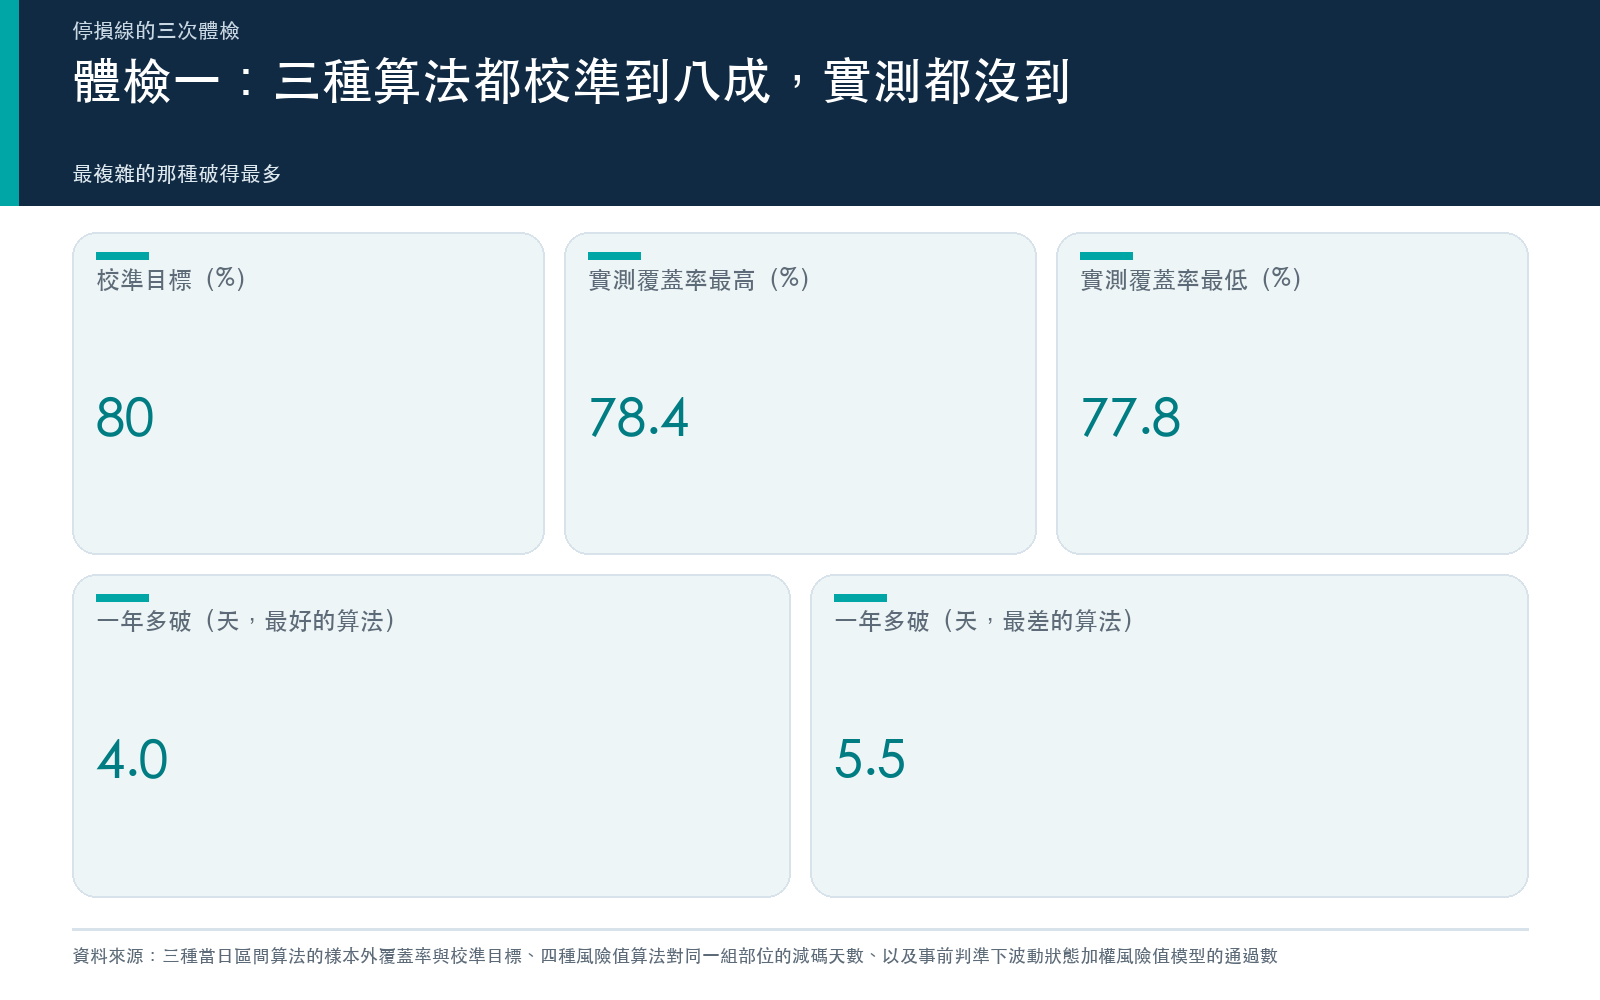
實測覆蓋率:最土的那種(先估半寬、再往昨收上下推)是 78.4%,把中心和半徑拆兩式的是 78.3%,直接猜上下界的是 77.8%。
差距看起來小,換算成天數就有感:分別是一年多破 4.0 天、4.2 天、5.5 天。而且 最複雜的那種破得最多 。
這個「宣稱與實際的差」會隨著預測期縮短而放大。同一批創新題材 ETF,五個交易日的區間只裝得下七成七的實際走勢,二十一個交易日的反而比較誠實(預測期愈短,模型愈自負)。直覺會說時間短比較好猜,實測剛好相反。
破線的方式還分兩種,後果差很多。用五檔 ETF、六種算法、2019 到 2024 年(前四檔各 1,510 個交易日、台灣 50 是 1,456 天)跑下來,一條 1% 的風險線可能「破太多次」,也可能「破的次數對、但破的日子全擠在一起」(風險模型算錯的兩種方式,只有一種會讓你賠掉本金)。前者你會被多洗幾次,後者你會在同一週被連續掃出場。
可以帶走的做法 :問你的停損距離「過去一年實際破了幾次」。如果答不出來,那條線目前只是一個數字,不是一句可以驗的宣告。
體檢二:它什麼時候不在崗
第二項體檢跟算法無關,跟時鐘有關。
台股九點開盤、一點半收盤,四個半小時。剩下的十九個半小時,美股開了又收、歐股走完全場、費半跳完一輪。實測下來, 台股 46% 的風險發生在你下班之後 ,而停損單只上得了日班(一天有兩班:台股 46% 的風險在你下班之後才發生)。
這不只是「開盤跳空」的另一種說法。把台指期的夜盤和日盤分開估波動率模型,兩個時段的參數形狀不一樣:夜盤的波動來了退不下去,日盤的會(夜盤的波動退不下去,日盤會)。同一個模型參數套在兩個時段上,其中一段一定是錯的。
所以一條白天算出來的停損距離,套用在一個有 46% 風險發生在夜裡、而且夜裡的波動衰退方式不同的市場上,它的覆蓋率本來就不是你以為的那個數字。
可以帶走的做法 :把停損距離拆成兩筆帳,盤中能執行的那條,和開盤第一秒才結清的那筆。第二筆沒有停損單保護,只能靠部位大小控制。
體檢三:換一把尺,它還是同一條線嗎
第三項最容易被跳過,也最容易讓人高估自己的風控。
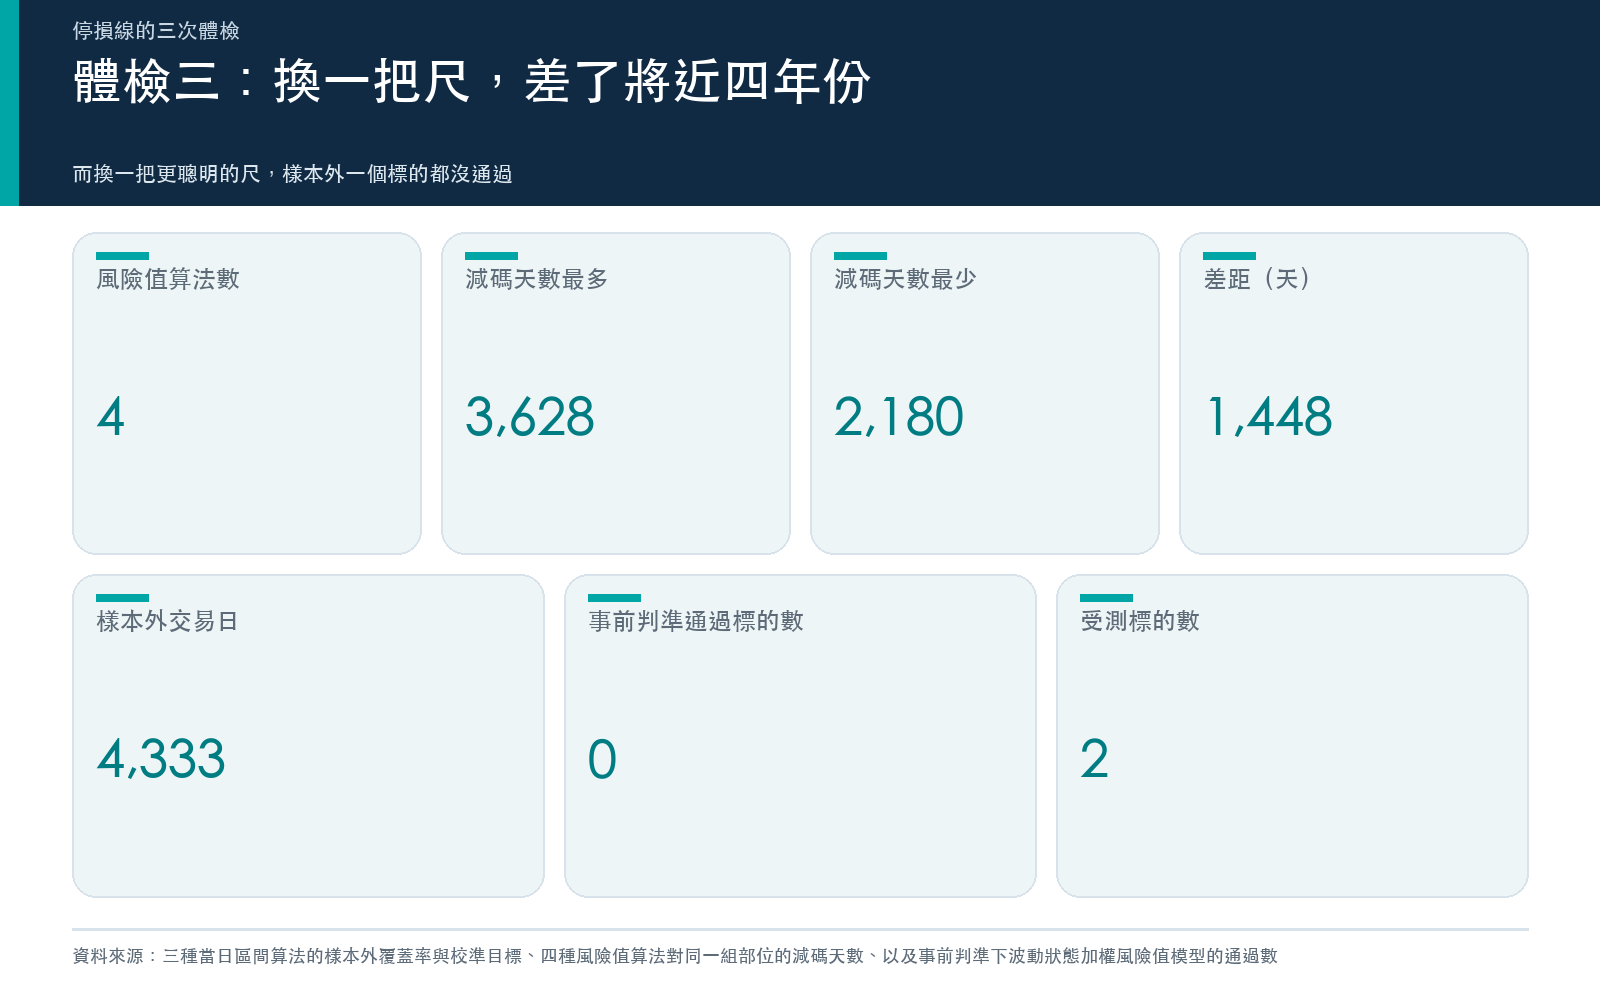
同一組五檔 ETF 的部位(SPY、QQQ、IWM、TLT、HYG)、同一個 5% 的門檻、同一段 4,333 個樣本外交易日,四種主流的風險值算法判定「該減碼」的天數分別是:歷史模擬 3,443 天、EWMA 2,180 天、Cornish–Fisher 3,628 天、Spectral 估計 3,581 天。最多與最少之間 差了 1,448 天 ,接近四年份(同樣叫「風險值」:四種算法的減碼訊號竟差了1,448天)。
四套系統都沒有算錯。它們算的是同一件事的四種定義。
尺的不穩定還有一個更短的時間尺度。SPY 樣本外 1,826 個交易日的實測裡,模型「尾巴修好了沒有」這個判斷, 樣本挪兩個交易日就會改寫 (尾端風險的數字,兩個交易日就能改寫)。
那換一把更聰明的尺行不行?我們照著一篇論文的做法,用隱藏馬可夫模型把市場切成幾個波動狀態、再依狀態校準風險值,事前寫死判準之後在 SPY 和 0050.TW 兩個標的上跑:通過數 0,判定 NULL(用波動狀態加權的風險值模型,在樣本外贏不了一個普通的 GJR)。更複雜的做法,樣本外贏不了一個普通的 GJR。
可以帶走的做法 :用兩把尺算同一條線。兩把算出來差很多的時候,別挑你比較喜歡的那把,把部位縮到兩把都能接受的大小。
三次體檢串起來是什麼
把三項放在一起,會得到一個跟直覺不同的優先順序。
升級算法的邊際效益最低,體檢一裡最複雜的做法破得最多,體檢三裡最聰明的做法在樣本外贏不了基準。真正沒被處理的缺口在體檢二:一天有 46% 的風險,你的停損單根本不在崗。
所以次序應該倒過來。先把不在崗的那段時間用部位大小補起來,再去驗你那條線一年破幾次,最後才輪到要不要換算法。多數人的順序剛好相反,於是花最多力氣的地方,改善最少。
圖表:三次體檢一次看完
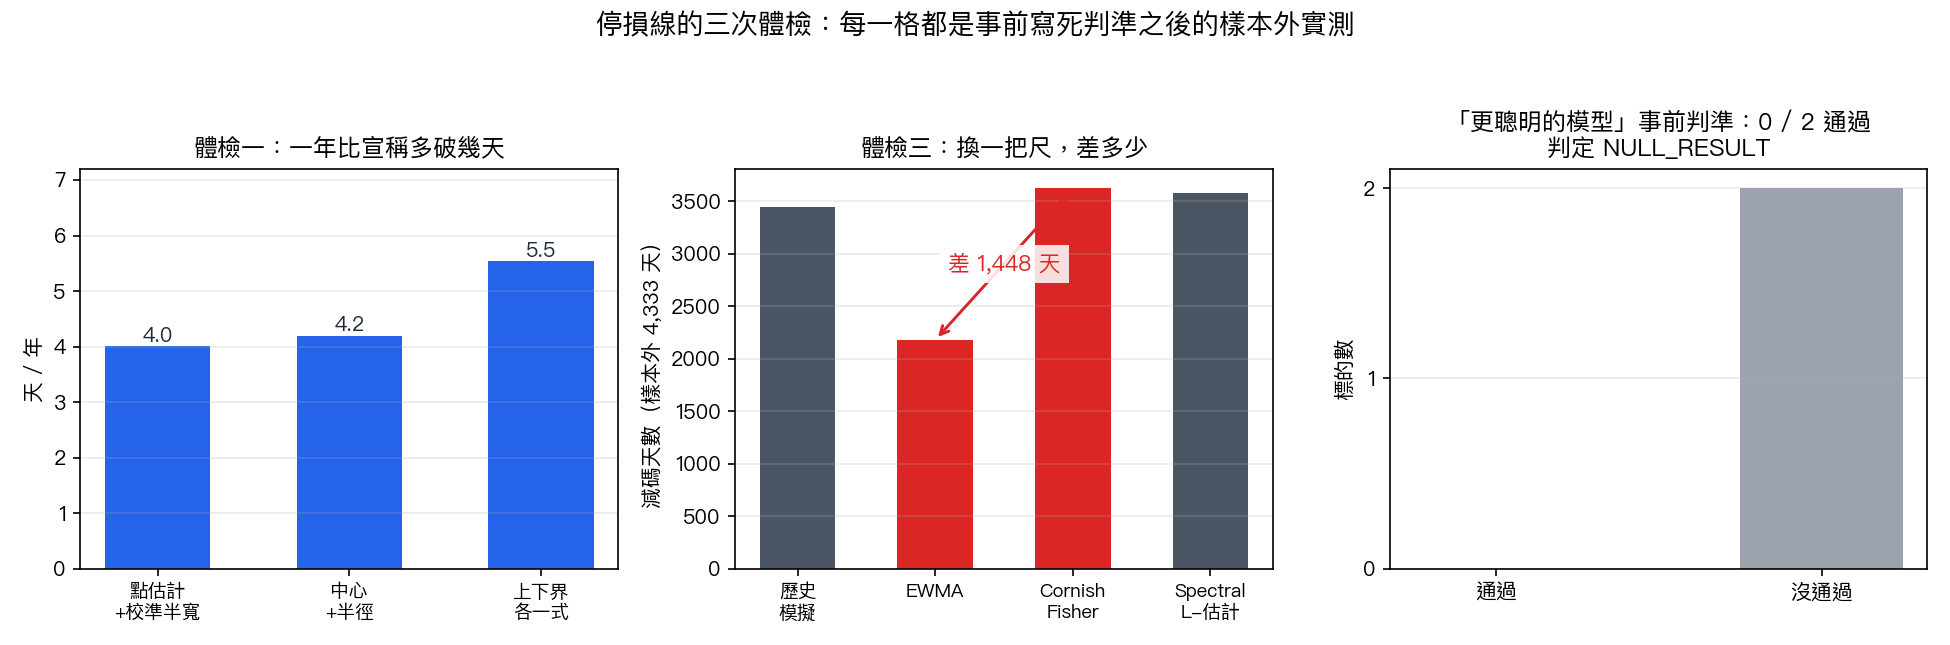
三格的共同點是它們都不是事後挑出來的:覆蓋率的目標在訓練期就校準好、減碼門檻在跑之前就定死、第三格的成功條件是事前寫下的一句話。 先鎖規則、再看數字 ,得到的答案才有資格拿來調整你的部位。
本期精選
- 你算出來的當日價格區間,一年會多破四天(2026-09-05)
- 同樣叫「風險值」:四種算法的減碼訊號竟差了1,448天(2026-09-03)
- 一天有兩班:台股 46% 的風險在你下班之後才發生,而停損只上得了日班(2026-08-15)
- 夜盤的波動退不下去,日盤會(2026-08-28)
- 風險模型算錯的兩種方式,只有一種會讓你賠掉本金(2026-08-27)
- 尾端風險的數字,兩個交易日就能改寫(2026-08-26)
- 預測期愈短,模型愈自負:同一批 ETF,五日區間只裝得下七成七(2026-08-25)
- 用波動狀態加權的風險值模型,在樣本外贏不了一個普通的 GJR(2026-09-06)
懶人包圖組
這篇不能推到哪裡去 :三項體檢用的是不同市場與不同期間的實測,它們一起說明「尺會失準」這件事的三種形狀,並沒有合成一個可以直接套用的停損公式。覆蓋率的數字綁在各篇文章指名的樣本期間與標的上,換一個標的就要重算。VIX 14.53 是 2026-09-07 的讀數,不是對後市的預測。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊